FOREX PİYASASI
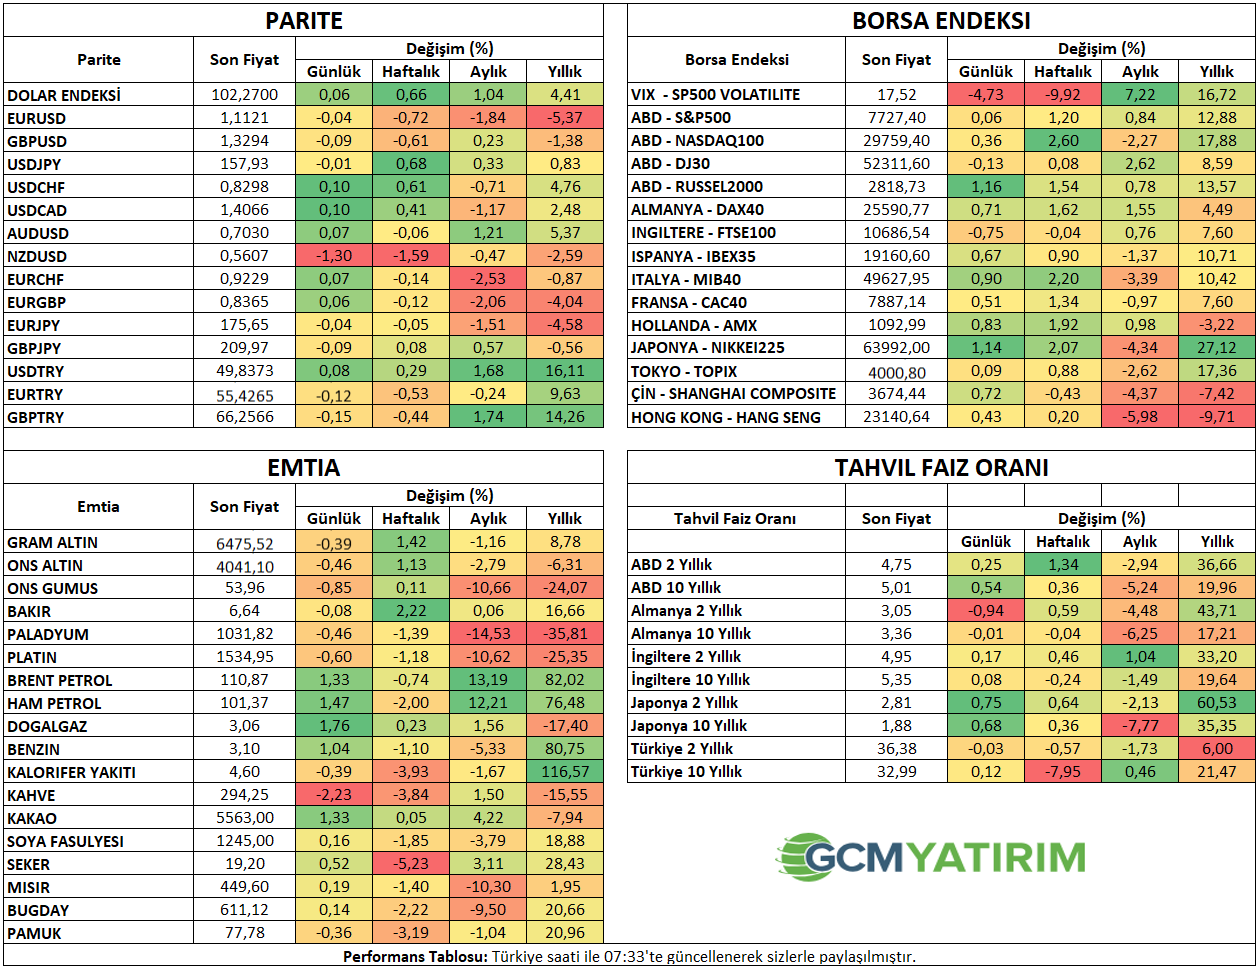
Yurt Dışı Piyasalar: Forex Bülteni - 28 Ekim 2026



28 Ekim 2026 Tarihli Makro Ekonomik Gelişmeler
“YURT DIŞI PİYASALARDA SON DURUM”
Fed Beklenirken Yapay Zeka Hisseleri Toparlandı, Dolar Yükseldi
Yapay zeka sektörüne ilişkin iyimserliğin yeniden güçlenmesiyle küresel teknoloji hisselerinde yükseliş sürerken, Asya piyasalarında Japon Nikkei endeksi ve Güney Kore KOSPI endeksi pozitif ayrışmasını sürdürdü. Anhropic’in halka arz hazırlıkları ve Meta’nın finansman için 25 milyar dolarlık tahvil dışı hisse ihracına yoğun talep gelmesi güven tazelemiş görünüyor.
Bu akşamdan itibaren, haftanın devamında yoğunlaşan bir takvim var. Alphabet ve Microsoft’un bu gece ABD piyasaları kapanışı sonrası bilanço açıklaması bekleniyor. Haftanın devamında Amazon bilançosu takip ediliyor olacak. Konuya ilişkin çalışmalarımıza aşağıdaki bağlantılardan ulaşabilirsiniz;
Alphabet: Bulut Büyümesi ve Yatırımların Baskısı
Microsoft: Gözler Azure Büyümesi ve Sermaye Harcamalarında
Amazon: Yatırımlar, AWS Büyümesini Güçlendirecek mi?
Diğer önemli madde bugün Fed’in gerçekleştireceği faiz beyanatı ve Başkan Warsh’un vereceği mesajlar. Konuya ilişkin raporumuza aşağıdaki bağlantıdan ulaşabilirsiniz;
Fed Beklemede Kalırken, Aralık Toplantısı İçin Ne Kadar Şahin Kaldığı İzlenecek
Petrol jeopolitik gelişmelerin etkisiyle yükseldi. ABD’nin İsrail’in de dahil olduğu bazı Orta Doğu ülkelerine seçimler sonrasında kısa süreli ve yoğun askeri harekata hazır olmaları yönünde mesaj verdiği haberleri ardından yükseliş izlendi.
Yeni Zelanda Merkez Bankası faiz sürpriz şekilde değiştirmeyerek 2,75% seviyesinde tuttu. Başkan Breman, muhtemelen sonraki toplantılarda faiz artırımının gelerek kısıtlayıcı kademeye geçeceğini belirtti. Karar üçe karşı dört oyla alındı.
ABD
Fed Beklemede Kalırken, Aralık Toplantısı İçin Ne Kadar Şahin Kaldığı İzlenecek
Haftanın küresel piyasalar açısından en önemli başlıklarından biri Fed’in 28 Ekim tarihinde gerçekleştirileceği para politikası beyanatı olacak.
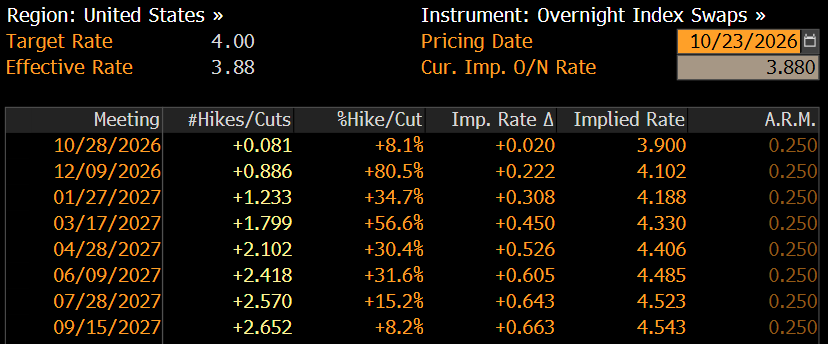
Bloomberg’den 23 Ekim tarihinde alınan verilere göre, swap piyasaları Fed’in 25 baz puanlık faiz artırımını yaklaşık 8% ihtimalle fiyatlıyor. CME FedWatch verilerinde faizlerin sabit bırakılması yaklaşık 93% olasılıkla fiyatlanıyor. Bu beklentinin gerçekleşmesi halinde, piyasalar açısından asıl belirleyici olan kararın kendisinden çok Fed’in önümüzdeki döneme ilişkin mesajları olacak.
Fed, 16 Eylül’de politika faizini 25 baz puan artırarak 3,75 – 4,00% aralığına yükseltmişti. Böylece ekim toplantısında olası bir değişiklik yapılmaması, sıkılaştırma sürecinin sona erdiği anlamına gelmekten çok, yeni adımlar öncesinde bir bekleme dönemine işaret edebilir. Aynı veri kaynağı, aralık toplantısında 25 baz puanlık faiz artırımının yaklaşık 82% ihtimalle fiyatlandığını gösteriyor. Swap piyasaları ise bunu 80% civarında fiyatlıyor.
Enflasyon ve enerji fiyatları Fed’in hareket alanını daraltıyor
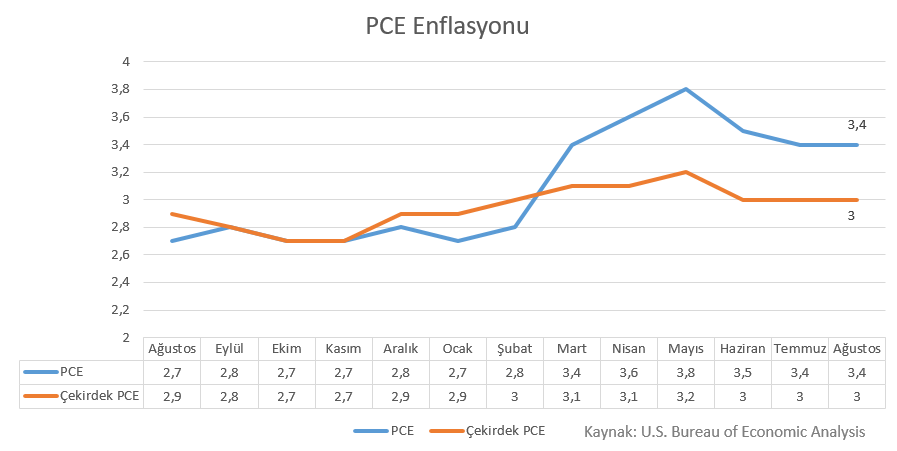
Faizlerin sabit tutulması beklentisine rağmen, enflasyon görünümü Fed’in daha güvercin bir duruşa geçmesini zorlaştırıyor. ABD’de Eylül ayında TÜFE yıllık bazda 3,7%’ye yükselirken, çekirdek TÜFE 2,6%’ya çıktı. Daha gecikmeli fakat Fed açısından önemli görülen PCE enflasyonu ise Ağustos ayında yıllık bazda 3,4%, çekirdek PCE enflasyonu 3% seviyesinde kaldı. Dolayısıyla petrol fiyatlarının Ekim ayı içindeki yükseliş maratonunun oluşturduğu risk hala veriye dahil olmuş değil, buna TÜFE de dahil.
Arz endişeleriyle yükselen enerji fiyatları, her ne kadar yoğun olarak etkisini manşet veriler üzerinde gösterse de, asıl endişe bunun enerji dışı kalemlere etki etme şiddeti. Dolayısıyla petrol fiyatlarının kalıcı şekilde yüksek kalması en büyük sorun olarak görülüyor ve petrolün savaşın başından bu yana en yüksek seviyelerde haftalık kapanışlara hazırlanması işi kolaylaştırmıyor.
Piyasalar için karardan çok yönlendirme önemli
Faizlerin sabit bırakılması büyük ölçüde fiyatlandığı için, bu kararın tek başına etkisi sınırlı kalabilir. Bununla birlikte, Fed’in enflasyon riskini vurgulaması ve Aralık ayında yeni bir artışın gündemde kalabileceğine işaret etmesi, tahvil getirileri ve dolar üzerindeki yukarı yönlü baskıyı etkileyebilir. Hatta artık faiz artırım beklentilerinin yeni yıla yayılan etkilerine daha çok dikkat etmekte fayda olacaktır. CME verileri, Mart 2026 toplantısında yeni faiz artırım ihtimalinin 60%’ın üzerinde olduğunu gösteriyor.
Fed’in mevcut durumda cari faiz seviyelerini savunması, özellikle petroldeki gelişmelerin de etkisiyle pek kolay olmayacak. Ancak bunu yaptığı taktirde piyasalarda kısa vadeli risk iştahı artışını tetikleyebilir. Yine de bu göstergeleri değiştirmediği için, iyimserliğin kısa sürme ihtimali unutulmamalı. Özellikle de beyanattan sonraki gün açıklanacak büyüme ve PCE enflasyonu verisi sonraki beklentilerin şekillenmesi açısından daha önemli hale bile gelebilir.
PCE Enflasyonunda Üç Ayın Ardından Yükseliş Beklentisi
Fed’in yakından takip ettiği PCE enflasyonu verisinde eylül dönemi beklentileri aylık bazda 0,5%, yıllık bazda 0,6%’yı işaret ediyor. Enerji ve gıda fiyatlarının hesaplama dışı tutulduğu çekirdek PCE enflasyonunda ise aylık beklenti 0,3%, yıllık bazda 3,1% seviyesinde bulunuyor.
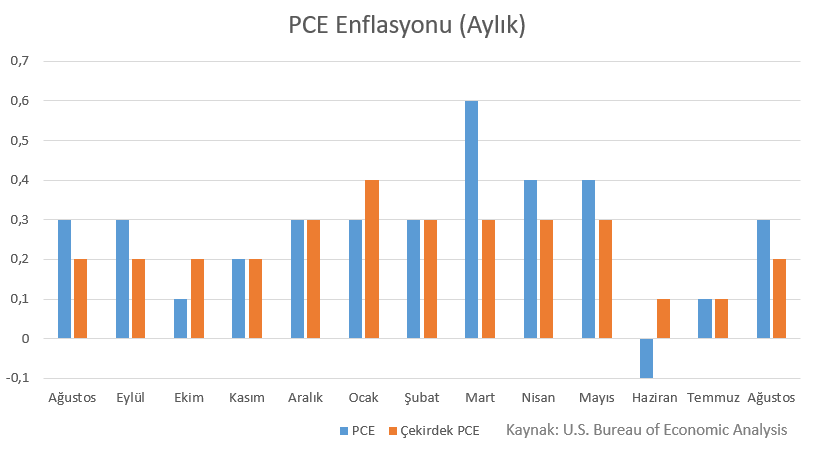
Ağustos döneminde manşet PCE aylık 0,3%, yıllık 3,4%; çekirdek PCE ise aylık 0,2%, yıllık 3% artmıştı. Beklentilerin gerçekleşmesi, enflasyondaki hızlanmanın devam ettiğine işaret edecek. Özellikle enerji fiyatlarındaki yükselişin çekirdek bileşenlere ve hizmet fiyatlarına yansıyıp yansımadığı, enflasyon baskılarının kalıcılığını değerlendirmek açısından belirleyici olacak.
Verinin zamanlaması da önem taşıyor. PCE rakamları, Fed’in 28 Ekim’de açıklayacağı faiz kararından bir gün sonra yayımlanacak ve aralık toplantısına ilişkin beklentilerin şekillenmesinde etkili olabilecek. Enflasyonun beklentileri aşması, Fed’in yeni bir faiz artırımına yönelmesi ve faizleri uzun süre yüksek tutması ihtimalini güçlendirebilir. Bu senaryoda tahvil getirileri ve dolar üzerindeki yukarı yönlü baskı artarken, hisse senetleri ve altın baskı altında kalabilir.
Sonuç olarak piyasalar açısından kritik soru enflasyonun ne zaman düşeceğinden çok, mevcut baskıların Fed’i yeniden faiz artırmaya zorlayıp zorlamayacağı. Bunda da özellikle enerji dışındaki kalemlere ne kadar etki edeceği önemli olacak.
KANADA
Kanada Merkez Bankası: Faiz Artırım Beklentisi Ön Planda
Kanada Merkez Bankası’nın (BoC) gerçekleştireceği toplantısında politika faizini 25 baz puan artırarak 2,5%’e getirmesi bekleniyor. 23 Ekim tarihli Bloomberg verilerine dayanan swap fiyatlamaları tablosu, bu olasılığı 91,6% seviyesinde gösteriyor. Eylül toplantısında faizi 2,25%te sabit tutan BoC’nın kararında, enerji fiyatlarındaki yükselişin enflasyon üzerindeki kalıcı etkileri belirleyici olacak.
Eylül ayında yıllık tüketici enflasyonu 3%’ten 3,1%’e yükseldi. Ancak benzin hariç enflasyonun 2,4%’ten 2,2%’ye gerilemesi, fiyat baskılarının henüz ekonominin geneline güçlü biçimde yayılmadığını gösteriyor. Buna karşılık petrol fiyatlarındaki yükseliş nedeniyle BoC Başkanı Macklem, ekim ayında yayımlanacak yeni ekonomik projeksiyonlarda enflasyon tahmininin belirgin biçimde yukarı revize edilebileceğini belirtti.
Özetle swap piyasası ekim toplantısında faiz artırımını büyük ölçüde fiyatlıyor. Kararın yanı sıra BoC’nin yeni büyüme ve enflasyon tahminleri de önemli olacak. Enflasyon risklerinin öne çıkarılması aralık ayında ve 2027 boyunca ilave faiz artırımlarının fiyatlanmasını destekleyebilir. Ekonomik zayıflığa yapılan vurgu ise beklenen sıkılaştırmanın hızını sınırlayabilir.
İNGİLTERE
Bütçe Gündemi: Mali Disiplin ve Erken Seçime Hazırlık İkilemi
İngiltere’de açıklanacak yıllık bütçe, hükümetin reform hedefleriyle daralan mali hareket alanı arasındaki dengeyi ortaya koyacak. Büyük ölçekli harcamalardan ziyade sınırlı destekler ve seçici vergi artışlarının ne çıkması bekleniyor. Enflasyonun eylülde 3,5%’e yükselmesi, kamu borçlanmasının artması ve toplam borcun 3 trilyon sterlini aşması, hükümetin harcama ve vergi politikalarını zorlaştırıyor. Başlıca vergileri artırmama yönündeki seçim vaatleri de mali alan yaratılmasını sınırlıyor.
Faizler, bütçenin ekonomik etkisi açısından kritik önemde. İngiltere’de mortgage kredilerinin sık sık yeniden fiyatlanması, faiz değişikliklerini hane halklarına hızla yansıtıyor. Enflasyon baskıları nedeniyle İngiltere Merkez Bankası’nın kasım ayında faizi 3,75%’ten 4%’e yükseltmesi bekleniyor. Enerji faturalarına yönelik vergi indirimi gibi hedefli destekler yaşam maliyetlerini hafifletebilirken, genişleyici bir bütçe enflasyonu ve borçlanma maliyetlerini artırabilir.
Bütçenin temkinli hazırlanması, 2027’de erken seçim ihtimali üzerinden de yorumlanıyor. Kapsamlı reformların seçim öncesinde uygulanmasının siyasi maliyeti yüksek olabileceğinden, harcama planlarının ertelenmesi hükümetin farklı bir siyasi takvim düşündüğü şeklinde değerlendiriliyor. Ancak erken seçim kesinleşmiş değil. Piyasalar açısından belirleyici olan, hükümetin mali disiplin ile ekonomik ve siyasi vaatleri arasında nasıl bir denge kuracağı olacak. Güvenilir bir mali çerçeve tahvil piyasasını destekleyebilecekken, daha yüksek borçlanma ve mali kuralların gevşetileceği izlenimi tahvil getirileri ve sterlin üzerinde baskı yaratabilir.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| TRY | Türkiye - Cumhuriyet Bayramı - Erken Kapanış 13:00 | |||
| 10:00 | TRY | Dış Ticaret İstatistikleri | -5,24B | |
| 15:30 | GBP | Yıllık Bütçe Yayınlanması | ||
| 16:45 | CAD | Kanada Merkez Bankası Faiz Oranı Kararı | 2,50% | 2,25% |
| 17:30 | CAD | Kanada Merkez Bankası Başkanı Macklem'in Basın Toplantısı | ||
| 17:30 | USD | ABD Enerji Bilgi Dairesi Ham Petrol Stokları | -3,060M | |
| 21:00 | USD | Fed Faiz Oranı Kararı | 4,00% | 4,00% |
| 21:30 | USD | Fed Başkanı Warsh'ın Basın Toplantısı |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.