Microsoft: Gözler Azure Büyümesi ve Sermaye Harcamalarında
Microsoft, Temmuz – Eylül 2026 dönemine ait, mali 2027 yılı ilk çeyrek sonuçlarını 28 Ekim Çarşamba günü ABD piyasalarının kapanışının ardından açıklaması bekleniyor.
Son açıklanan Nisan–Haziran 2026 döneminde bulut ağırlığının artması gelir ve faaliyet karını desteklerken, hızlanan altyapı yatırımları serbest nakit akışını baskıladı. Bilanço öncesinde temel odak, yapay zekadan kaynaklanan talebin sürdürülebilir kar ve yatırım sonrası nakit üretimine ne ölçüde dönüşebildiği olarak karşımıza çıkabilir.
Son Çeyrek İtibarıyla Genel Görünüm
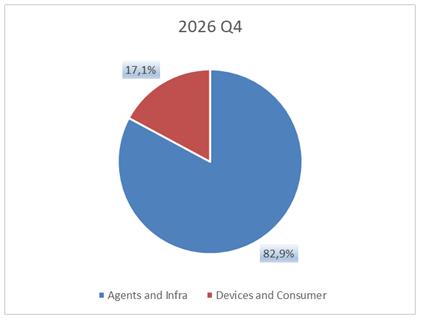
Microsoft’un faaliyetleri kurumsal yazılım, bulut altyapısı, üretkenlik ve güvenlik uygulamaları ile cihaz, oyun ve reklam hizmetlerini kapsıyor. Şirket, mali 2027’den itibaren raporlamasını “Agents and Infra” (Ajanlar ve Altyapı) ile “Devices and Consumer” (Cihazlar ve Son Tüketici) olmak üzere iki segmentte topluyor. İlk segment bulut, yazılım lisanslama ve kurumsal hizmetleri; ikincisi Windows, Xbox ve reklam faaliyetlerini barındırıyor.
Mali 2026 yılı dördüncü çeyreğinde, Agents and Infra geliri yıllık %22,7 artışla 74,58 milyar dolara yükseldi ve toplam gelir içindeki payı %79,5’ten %82,9’a çıktı. Devices and Consumer geliri ise %1,5 azalarak 15,43 milyar dolara geriledi. İlk segmentin 13,8 milyar dolarlık yıllık gelir artışının bir bölümü tüketici faaliyetlerindeki 232 milyon dolarlık düşüşle dengelendi. Böylece toplam büyümenin tamamı Agents and Infra’dan gelirken, bulut ve kurumsal yazılım faaliyetlerinin güçlendiği izlendi.
Yeniden düzenlenen verilerde Agents and Infra faaliyet karı 36,73 milyar dolar, Devices and Consumer faaliyet karı 3,87 milyar dolar oldu. Hesaplanan segment marjları sırasıyla %49,3 ve %25,1 oranlarında karşımıza çıktı.
Segment gelirlerinden ayrı olarak Microsoft’un yazılım kaynaklı lisans gelirleri, şirketin bulut gelirlerine işaret ediyor. Bulut gelirleri yıllık %27 artarken toplam gelir içindeki payı %61,1’den %65,9’a oranına arttı. Toplam gelir artışının yaklaşık %92,9’unun bu gelir havuzundan gelmesi, büyümenin bulut faaliyetlerinden yüksek oranda etkilendiğine işaret ediyor.
Microsoft’un yeni segement tanımlamasına göre, Azure geliri 29,42 milyar dolar ve yıllık büyümesi yaklaşık %42 oldu. GitHub bulut hizmetleri ve Security Copilot gibi faaliyetlerin Azure kapsamından çıkarılması, geçmiş dönem performansına göre kıyaslamaya sınırlı bir bakış açısı getiriyor. Şirket, Microsoft 365 Copilot’un ücretli koltuk sayısının 30 milyonu aştığını açıkladı. Bu tablo, yapay zekanın kurumsal dağıtım kanalından gelir üretme potansiyelini desteklediğini gösterebilir.
Şirketin ticari kalan performans yükümlülükleri (RPO) yıllık %84,2 artışla 678 milyar dolara ulaştı. Microsoft, OpenAI hariç büyümeyi %25, gelecek 12 ayda gelire dönüşmesi beklenen payı yaklaşık %30 olarak öngördü. Sipariş görünürlüğü güçlü olmakla birlikte, toplam RPO artışı yakın dönem gelir büyümesine ne oranda etki edeceği sorusunun cevabı aranabilir.
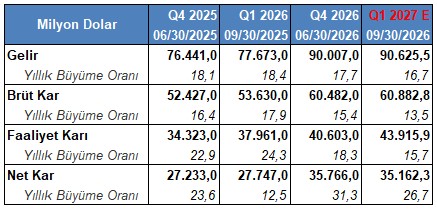
Not: GAAP sonuçları yansıtmaktadır. Yakın dönem beklentileri bölümünde düzeltilmiş veriler kullanılmaktadır.
Toplam gelir yıllık %17,7 ve çeyreklik %8,6 artışla 90 milyar dolara ulaştı. Satış maliyetinin %22,9 artması nedeniyle brüt kar büyümesi %15,4 ile gelir artışının altında kaldı ve brüt kar marjı %68,6’dan %67,2’ye geriledi. Buna karşılık faaliyet giderleri %9,8 artışla 19,88 milyar dolarda kaldı ve gelire oranı %23,7’den %22,1’e düştü. Böylece brüt marjdaki yaklaşık 1,4 yüzde puanlık kayıp, faaliyet giderlerinin gelir içindeki payında 1,6 puanlık düşüşle dengelendi.
Microsoft’un faaliyet karı yıllık %18,3 artışla 40,6 milyar dolara yükselirken faaliyet kar marjı %44,9’dan %45,1’e çıktı. Ancak önceki çeyrekteki %46,3 seviyesinin altında yer aldı. Araştırma ve geliştirme giderleri %13,2 artarak 10 milyar dolara ulaşsa da gelire oranı %11,6’dan %11,1’e indi. Yıllık karşılaştırma faaliyet giderlerinde ölçek avantajını gösterirken, çeyreklik marj gerilemesi büyümenin maliyet etkisinin yakından izlenmesini gerektiriyor. Net kar büyümesi faaliyet karından daha güçlü görünmekle birlikte, faaliyet dışı kalemler bu farkta belirleyici oldu. Net kar yıllık %31,3 artışla 35,77 milyar dolara yükseldi. Faaliyet dışı sonuç, geçen yılki 1,71 milyar dolar giderden 3,44 milyar dolar gelire dönüş yaşadı. 5,15 milyar dolarlık iyileşme, vergi öncesi kardaki 11,43 milyar dolarlık artışın yaklaşık %45’ini kapsadı.
Microsoft’un yatırılan sermaye karlılığı (ROIC) bir yıl önceki %26,8’den %25’e gerilerken, ağırlıklı ortalama sermaye maliyeti (WACC) %9,4’ten %14,7’ye yükseldi. Buradan hesaplanan getiri farkı 17,4 puandan 10,3 puana geriledi.
Şirketin işletme faaliyetlerinden sağlanan nakit akışı yıllık %30 artarak 55,44 milyar dolara yükseldi. Ancak sermaye harcamaları %109,6 artışla 35,8 milyar dolara ulaştığından, serbest nakit akışı %23,2 gerileyerek 19,64 milyar dolara indi. Yatırımlar faaliyet nakdinin %40’ı yerine %64’ünü tüketirken, serbest nakit akışı marjı %33,4’ten %21,8’e düştü. Önceki çeyreğe göre serbest nakit akışında %24,3 toparlanma olsa da yıllık bazdaki nakit dönüşümü zayıfladı.
Nakit üretimi tarafında işletme sermayesi de önem taşıyor. Alacak hareketleri çeyrekte 21,08 milyar dolarlık nakit çıkışı yaratırken, diğer işletme sermayesi hareketleri 26,29 milyar dolarlık giriş sağladı. Dönem sonu ertelenmiş gelir toplamı yıllık %12,6 artışla 75,71 milyar dolara ulaştı. Alacak tahsil süresi önceki çeyreğin 64,1 gününden 82,9 güne yükselse de geçen yılın aynı dönemindeki 82,2 güne yakın kaldı.
Bilanço tarafında nakit, nakit benzerleri ve kısa vadeli yatırımlar 76,84 milyar dolar tutarında bulunuyor. Kiralamalar hariç kısa ve uzun vadeli finansal borç 40,29 milyar dolar seviyesinde bulunurken, net nakit pozisyonu 36,55 milyar dolar seviyesinde yer alıyor. Finansal ve faaliyet kiralamalarını içeren toplam borç ise 128,81 milyar dolar seviyesinde bulunurken; aynı likit varlıklar düşüldüğünde net borç 51,97 milyar dolar seviyesine ulaşıyor. Bu İki hesaplama arasındaki fark, altyapı finansmanında kiralamaların ağırlığının yüksek olduğunu gösteriyor.
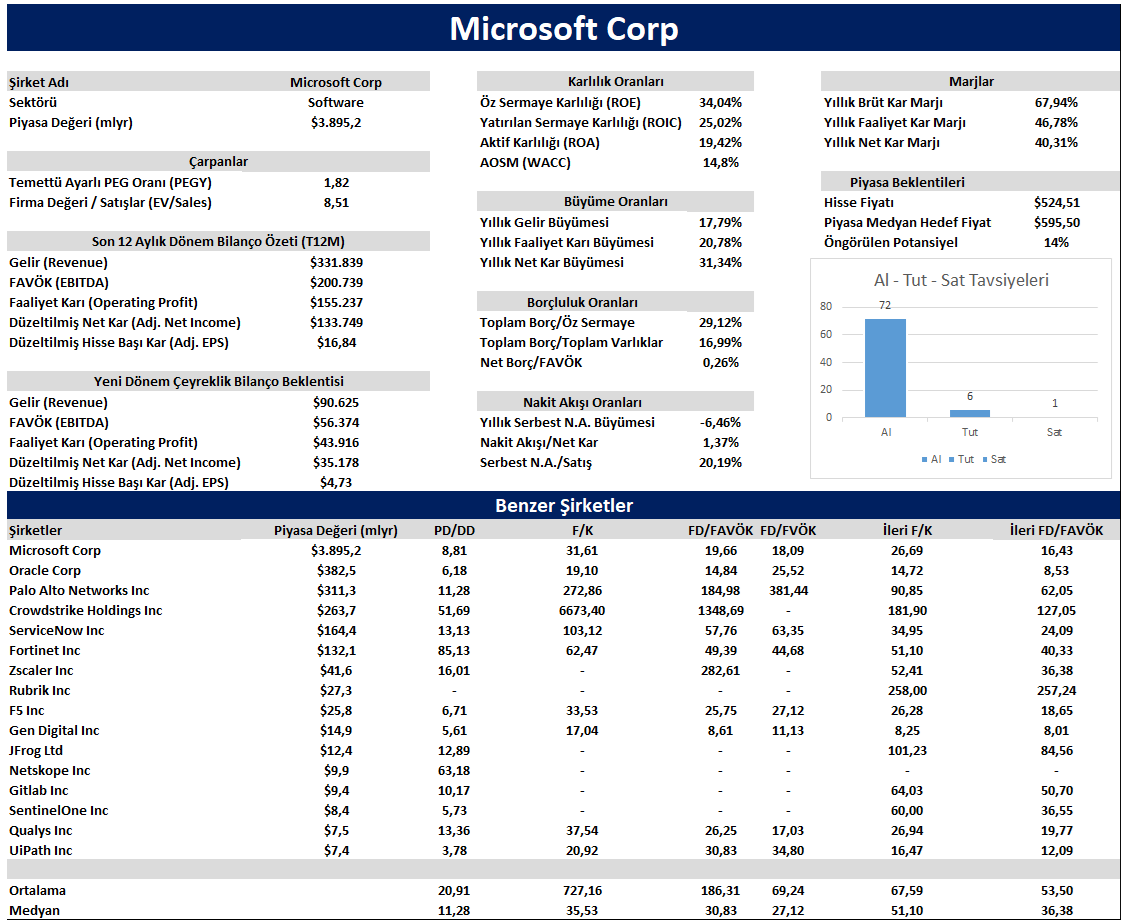
Microsoft 3,89 trilyon doları aşan piyasa değeri ile Bloomberg standartlarına göre benzerleri arasında en yüksek piyasa değerine sahip. Şirketin cari fiyatlarla hesap edilen F/K rasyosu 31,6 kat çarpana, FD/FAVÖK rasyosu 19,7 çarpana işaret ediyor. Beklentilerin dahil edildiği ileri F/K 26,7 çarpanla ve ileri FD/FAVÖK rasyosu 16,4 çarpanla fiyatlanıyor. Bu değerler ile Microsoft, benzerlerinin medyan değerinin altında fiyatlanıyor.
Genel Değerlendirme
Microsoft bilanço dönemine bulut ağırlığı artan bir gelir tabanı, güçlü kurumsal sözleşme bakiyesi ve yüksek faaliyet karlılığıyla giriyor. Agents and Infra’nın büyümesi tüketici faaliyetlerindeki zayıflığı telafi ederken, faaliyet giderlerindeki ölçek avantajı brüt marj baskısını dengeliyor. Buna karşılık yatırım harcamalarının faaliyet nakdinden daha hızlı artması, serbest nakit akışı tarafını baskılıyor. GAAP verilerle net kardaki güçlü artışın faaliyet dışı yatırım kazançlarıyla desteklenmesi de sonuçların niteliğini ayrıştırmayı önemli kılıyor.
Sonuçlarda yeni tanıma göre Azure büyümesi, Microsoft 365’in ücretli kullanım ve gelir gelişimi, Agents and Infra marjı ve RPO’nun yakın dönemde gelire dönüşümü birlikte takip edilmesi gerekebilir. Sermaye harcamaları sonrası nakit üretiminde toparlanma, yüksek yatırım temposunun ekonomik karşılığına duyulan güveni destekleyebilir. Talebin güçlü kalmasına rağmen kiralama yükümlülükleri ve altyapı maliyetlerinin daha hızlı büyümesi ise nakit akışı tarafını baskılayabilir.
Yakın Dönem Beklentileri
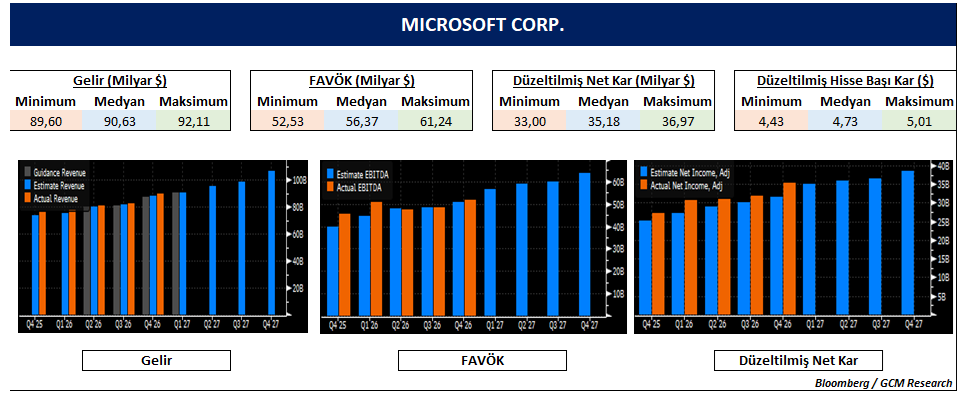
Piyasa, Microsoft’un mali yılın ilk çeyreğinde 90,6 milyar dolar gelir üretmesini (yıllık +%16,7) ve faiz, amortisman ve vergi öncesinde 56,3 milyar dolar kar etmesini (yıllık +%7,6) bekliyor. Piyasa şirketin düzeltilmiş net karının 35,17 milyar dolar seviyesinde gerçekleşmesini (yıllık +%24,7) ve düzeltilmiş hisse başına düzeltilmiş karının 4,73 dolar seviyesinde gerçekleşmesini öngörüyor.
Microsoft Teknik Analizi
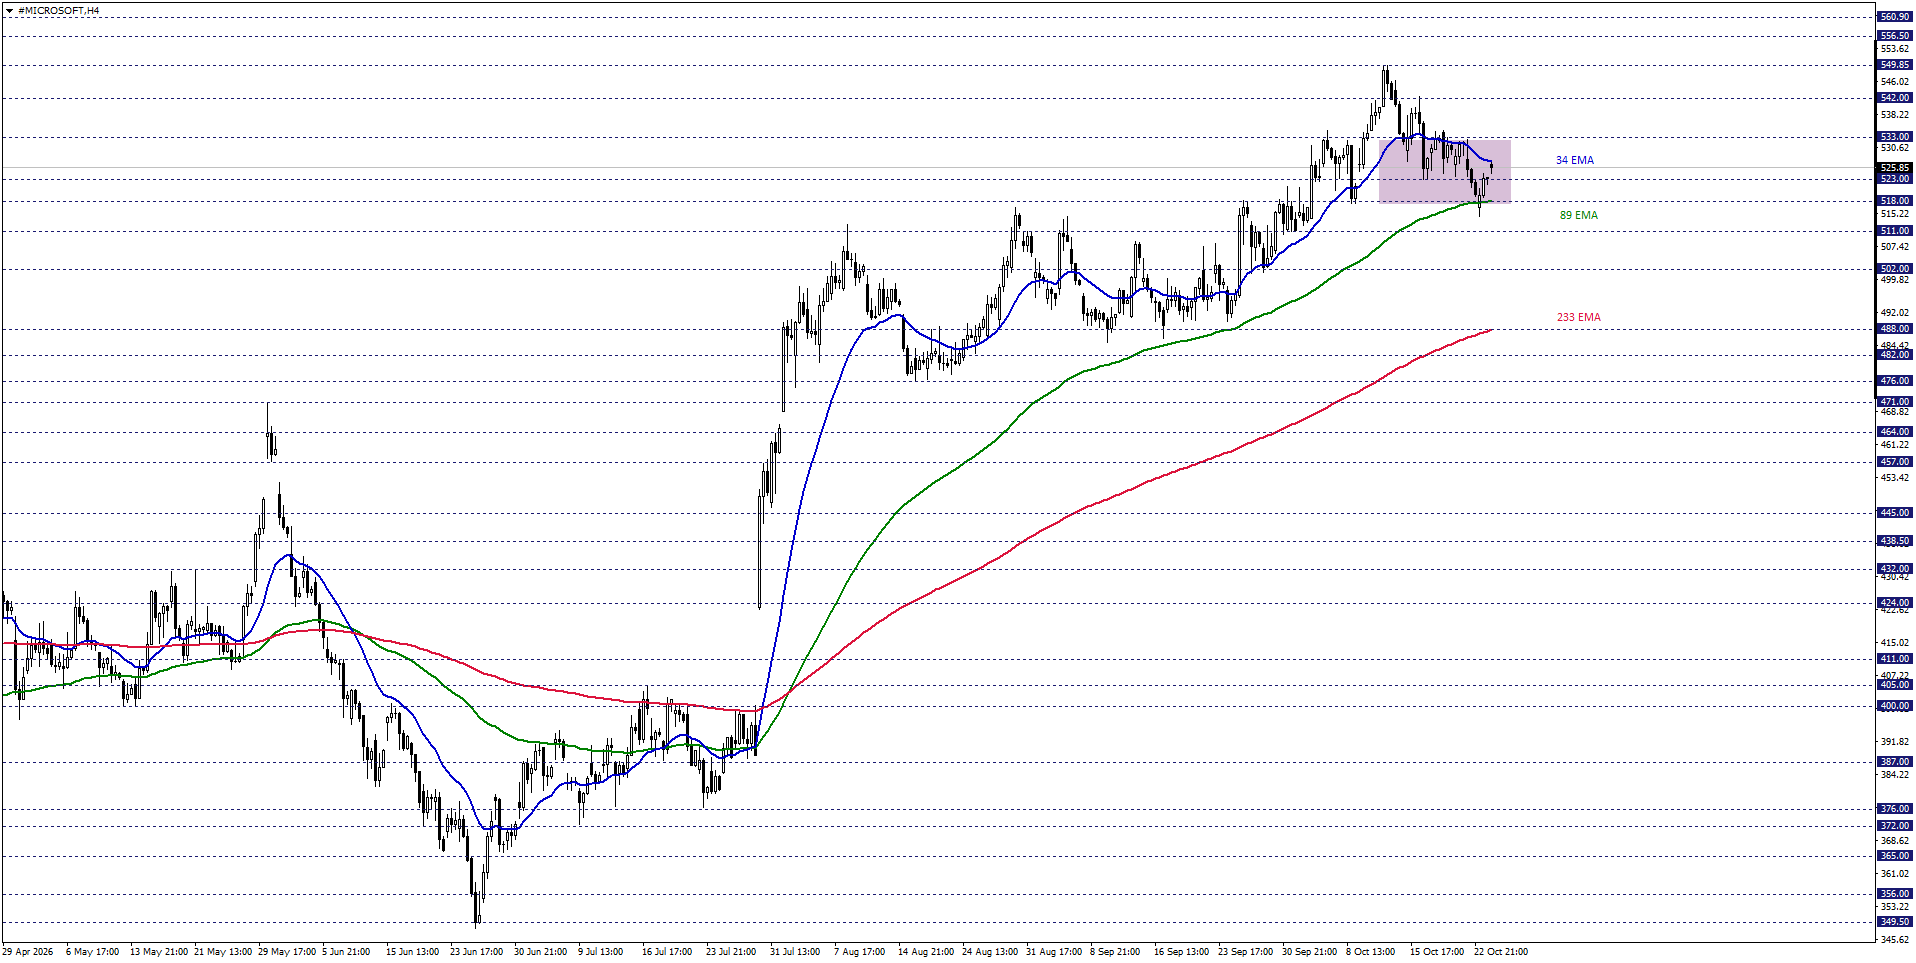
Microsoft hisse fiyatını kısa vadede teknik açıdan değerlendirdiğimizde 34 ve 89 EMA’ların desteklediği 518,00 – 533,00 bölgesini takip etmekteyiz. Hisse fiyatı ilgili bölge içerisinde oluştukça, karar aşaması senaryosu geçerli olabilir.
Pozitif yönlü beklentinin pekişebilmesi 533,00 seviyesi üzerinde kalıcı fiyatlamalara ihtiyaç duyulabilir. Oluşabilecek toparlanmalarda 542,00 ve 549,85 seviyeleri gündeme gelebilir.
Negatif yönlü beklentinin öne çıkabilmesi için 518,00 seviyesi altında kalıcılığın oluşması gerekebilir. Gerçekleşebilecek düşüşlerde 511,00 ve 502,00 seviyeleri ile karşılaşılabilir.