Fed Beklemede Kalırken, Aralık Toplantısı İçin Ne Kadar Şahin Kaldığı İzlenecek
Haftanın küresel piyasalar açısından en önemli başlıklarından biri Fed’in 28 Ekim tarihinde gerçekleştirileceği para politikası beyanatı olacak.
Karar, para politikasında normalleşme ihtimalinin tartışıldığı bir toplantıdan çok, yeni faiz artırımının zamanlamasının değerlendirildiği bir döneme denk geliyor. Eylül ayında politika faizini 25 baz puan artırarak 3,75 – 4% aralığına yükselten Fed, enflasyonun hedefe dönüşünü hızlandırmayı amaçlıyor. Son ekonomik veriler, bu sıkılaşma ihtiyacının ortadan kalkmadığını gösteriyor.
Buna rağmen ekim ayında faizlerin sabit tutulması daha olası görünüyor. Fed yöneticileri son açıklamalarında karar vermek için acele etmeyeceklerinin sinyalini verirken, Başkan Kevin Warsh da ekim ve aralık toplantıları için önceden bir yönlendirme yapmaktan kaçındı. Bun yaklaşım piyasalarda ekim ayında bekleme, aralık ayında ise yeni bir faiz artırımı beklentisini güçlendirdi.
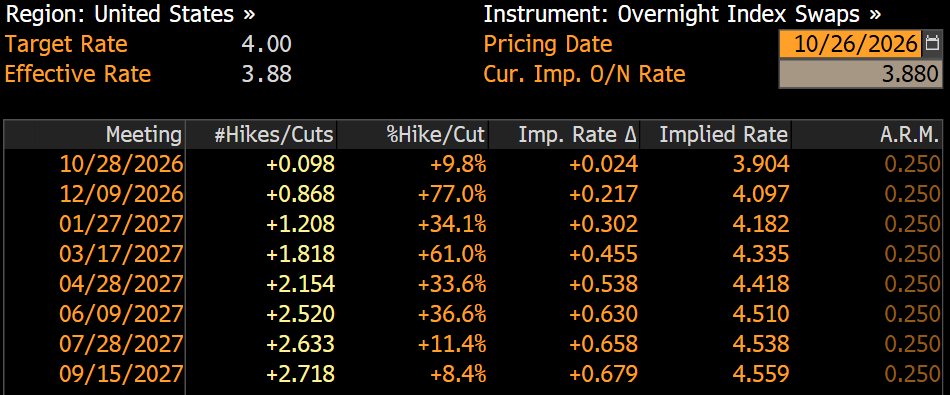
Bloomberg’den alınan swap piyasaları işlemlerine dayalı hazırlanan tablo, Ekim toplantısında faiz artırım ihtimalinin yaklaşık 10% olarak fiyatlandığını, aralık için bu ihtimalin 77%’de olduğunu gösteriyor.
Dolayısıyla temel senaryo, ekim ayında mevcut faiz oranının korunması ve aralık ayında 25 baz puanlık yeni bir artırımla politika faizinin 4,00 – 4,25% aralığına taşınması şeklinde. Ancak enerji kaynaklı enflasyonun kalıcılaşması, daha fazla sıkılaştırma gerektiren bir tablo yaratabilir.
Enflasyon: Yeni Faiz Artırımının Temel Gerekçesi
ABD’de eylül ayı enflasyon verileri, Fed’in fiyat istikrarını yeniden önceliklendirmesini gerektiğren bir görünüm ortaya koydu. Tüketici Fiyat Endeksi aylık 0,6%, yıllık 3,7% arttı. Gıda ve enerji hariç çekirdek TÜFE de aylık 0,3% artış gösterirken, yıllık oran 2,6% seviyesinde gerçekleşti. Benzin fiyatlarındaki 9,1%’lik aylık yükseliş, manşet enflasyon artışının yarısından fazlasını açıkladı.
Manşet enflasyondaki yükselişin enerji fiyatlarıyla yakından ilişkili olması, baskıların bir bölümünün geçici olabileceğini düşündürüyor. Ancak çekirdek enflasyonun aylık bazda yüksek kalması, Fed’in yalnızca enerji fiyatlarındaki hareketin sona ermesini bekleyerek rahatlayamayacağını gösteriyor.
Üretici fiyatları daha belirgin bir risk oluşturuyor. Eylül ayında nihai talep Üretici Fiyat Endeksi aylık 1,3%, yıllık 6,3% arttı. Aylık yükseliş Mart 2022’den bu yana en yüksek seviyeye ulaştı. Nihai talep mallarındaki 2,6%’lık artışta enerji fiyatları etkili olurken hizmet fiyatlarının da 0,8% yükselmesi, maliyet baskılarının ekonominin daha geniş bir bölümüne yayıldığına işaret ediyor.
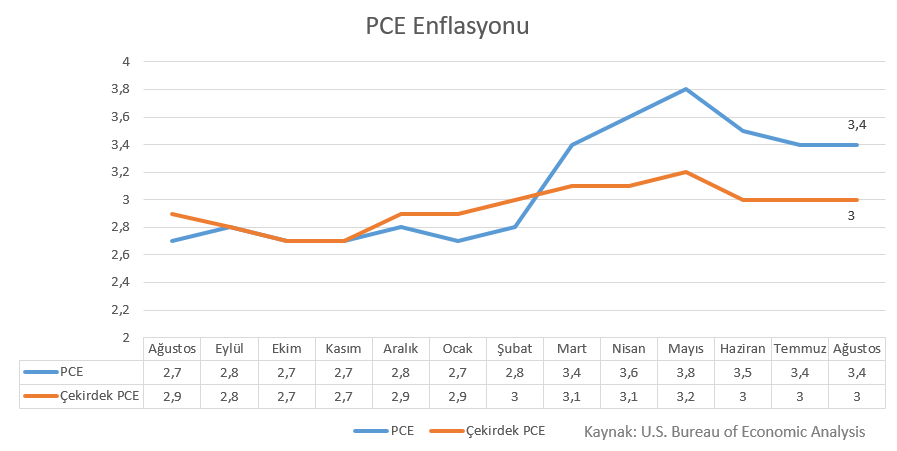
Fed’in tercih ettiği enflasyon göstergesi olan Kişisel Tüketim Harcamaları Fiyat Endeksi PCE de henüz hedefe dönüşün tamamlandığını göstermiyor. Ağustos ayındaki manşet PCE yıllık 3,4%, çekirdek PCE 3% arttı. Eylül PCE verisi 29 Ekim Perşembe günü yayımlanacak.
Bu veriler, enflasyonun yeniden hızlanmasında enerji fiyatlarının belirleyici olduğunu, ancak riskin yalnızca enerjiyle sınırlı kalmadığını gösteriyor. Petrol ve taşımacılık maliyetlerinin uzun süre yüksek kalması halinde, şirketlerin fiyatlama davranışları ve hizmet enflasyonu üzerinden daha kalıcı bir baskı oluşabilir.
İstihdam Verisi Bekleme Senaryosunu Destekledi
Fed’in ekim ayında hemen yeni bir yatırım yapmamasının temel gerekçesi, enflasyonun düşmesi değil, mevcut sıkılaşmanın etkilerini değerlendirmek istemesi olabilir. Eylül ayında tarım dışı istihdam yalnızca 29 bin arttı ve işsizlik 4,2%’ye yükseldi. Bunun yanında temmuz ve ağustos aylarına ilişkin istihdam artışları toplam 60 bin kişi aşağı yönlü revize edildi. Ortalama saatlik kazançların yıllık artışı ise 3% olarak gerçekleşti. Bu tablo, istihdam piyasasının ivme kaybettiğini ancak ücret artışlarının tek başına yeni bir enflasyon dalgasını açıklamadığını gösteriyor.
Öte yandan ABD ekonomisi genel olarak dayanıklılığını koruyor. Yapay zeka altyapısına yönelik yatırımlar ve tüketim harcamaları ekonomik aktiviteyi destekleyen temel unsurlar arasında yer alıyor. Bu durum, yüksek faizlerin talebi tamamen kontrol altına almadığını düşündürüyor.
Fed açısından sorun, yalnızca istihdamdaki zayıflama değil, ekonomik büyüme sürerken enflasyonun hedefin üzerinde kalması. Bu nedenle iş gücü piyasasındaki yavaşlama, faiz artırımlarını erteleme gerekçesi oluşturabilir, ancak tek başına sıkılaşma ihtiyacının ortadan kalktığı anlamına gelmez.
Ekim toplantısında bekleme kararının alınması halinde, iki toplantı arasındaki dönemde açıklanacak enflasyon ve istihdam verileri aralık kararının belirleyicileri olabilir. Özellikle fiyat baskılarının genişlemeye devam etmesi durumunda, Fed’in ekonomik aktivitedeki dayanıklılığı daha fazla faiz artışı için gerekçe oluşturabilir.
Fed’in İletişimi: Aralık Mesajı
Ekim toplantısında faizlerin sabit tutulması beklenirken, karar metninin kısa ve önceki iletişim çizgisine yakın olması sürpriz olmaz. Başkan Kevin Warsh’un da ayrıntılı bir gelecek yönlendirmesi vermek yerine ekonomik görünüm ve gelen veriler üzerinden konuşması bekleniyor.
Warsh’un 16 Ekim’de düzenlenen IMF ve Dünya Bankası toplantılarında yaptığı açıklamalar, ekonomik görünümün eylül ayından bu yana büyük ölçüde beklentiler doğrultusunda ilerlediği mesajını verdi. Bir sonraki faiz kararını önceden belirlemek istemediğini vurgulaması, ekim toplantısında hemen harekete geçme konusunda istekli olmadığı şeklinde yorumlandı.
Bununla birlikte, Fed içindeki görüş ayrılıkları yakından izlenmeli. Temmuz toplantısında daha sıkı politika isteyen bazı üyelerin ekim ayında da faiz artırımını savunması mümkün. Eylül ayında faiz kararının oybirliği ile alınmış olması, sonraki toplantıda da aynı uzlaşmanın sağlanacağını garanti etmiyor.
Toplantıda özellikle üç maddeye dikkat edilecek; birincisi enflasyonun mevcut seviyesinin ve son aylardaki hızlanmasının ne ölçüde kalıcı göründüğü. İkincisi finansal koşullardaki sıkılaşmanın, yeni bir faiz artışını ertelemek için yeterli olup olmadığı. Son olarak da aralık ayında yeni bir artırımın, enflasyonun seyrine bağlı bir ihtimal mi yoksa Fed’in temel politika yönelimi mi olarak sunulacağı.