Alphabet: Bulut Büyümesi ve Yatırımların Baskısı
Dijital reklamcılık, bulut bilişim, abonelik hizmetleri, uygulama ve cihaz ekosistemi üzerinden faaliyet gösteren Alphabet Inc.’in üçüncü çeyrek finansal sonuçlarını 28 Ekim Çarşamba günü açıklaması bekleniyor.
İkinci çeyrekte bulut gelirlerinin hızlanması ve arama reklamlarının büyümeyi koruması faaliyet karını destekledi. Buna karşılık yatırım harcamalarının faaliyet nakdini aşması, bilanço öncesinde büyümenin finansman ihtiyacını öne çıkarıyor. Üçüncü çeyrek sonuçlarında Google Cloud’un artan gelir ve kar katkısıyla bu büyümeyi sağlamak için gereken sermayenin harcamalarının birlikte izlenmesi gerekebilir.
Son Çeyrek İtibarıyla Genel Görünüm
Google’ın arama ve reklamcılık faaliyetleri belirleyici olmaya devam ederken, Google Cloud kurumsal müşterilere altyapı, platform ve uygulama çözümleri sunarak büyümenin ikinci önemli ayağını oluşturuyor.
Alphabet faaliyetlerini Google Services, Google Cloud ve Other Bets (Diğer) altında raporluyor. Arama, YouTube, reklam ağı ve tüketici ürünlerini içeren Google Services, ikinci çeyrekte 94,54 milyar dolarla gelirin %78,9’unu oluşturdu. Google Cloud’un payı bir yıl önceki %14,1’den %20,7’ye yükselirken, Other Bets’in payı %0,3’te kaldı. Toplam gelirin %68,1’inin reklamdan gelmesi ana işin ağırlığını koruduğunu, bulutun büyüyen payı ise gelir kaynaklarının çeşitlendiğini gösteriyor.
Google Services geliri yıllık %14,5 artış yaşadı. Arama ve diğer reklam gelirleri %16,8 büyümeyle 63,27 milyar dolara, YouTube reklamları %12,9 artışla 11,06 milyar dolara ulaştı. Google Network geliri %0,7 gerileyerek 7,3 milyar dolar seviyesinde kaldı. Böylece toplam reklam geliri %14,4 artışla 81,63 milyar dolara yükseldi. Abonelikler, platformlar ve cihazlardan elde edilen gelir de %15,2 artarak 12,91 milyar dolara çıktı.
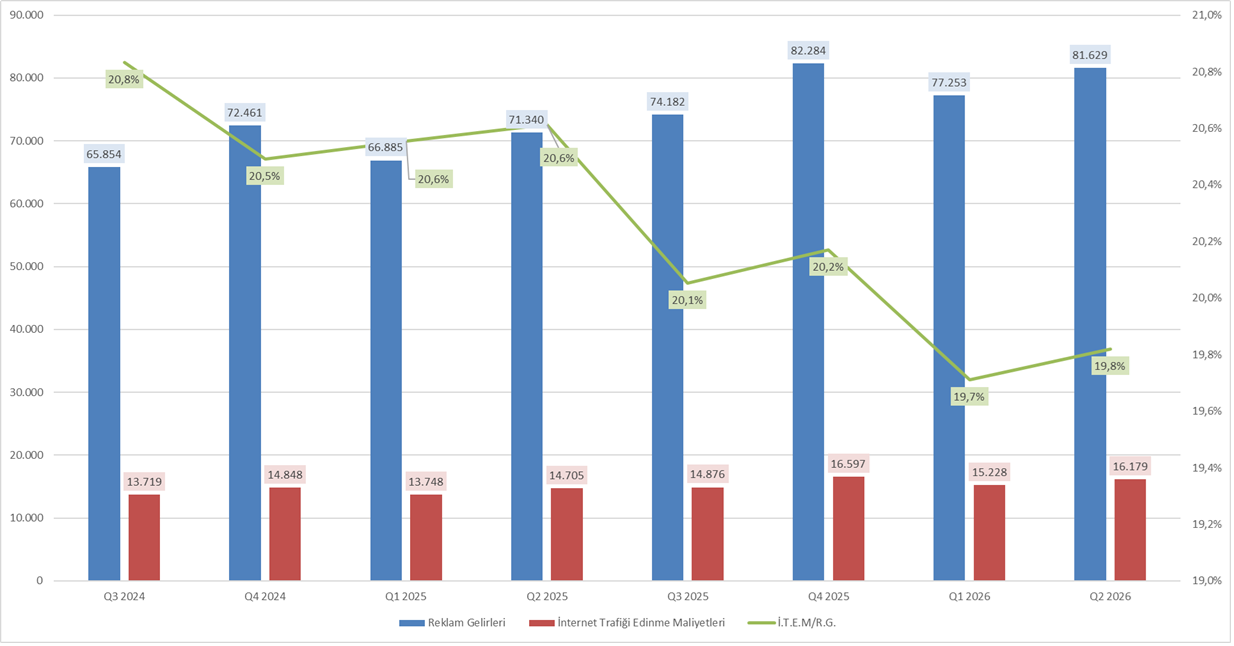
Arama tarafında ücretli tıklamalar yıllık %13, tıklama başına gelir %3 arttı. Bu iki göstergenin bileşik etkisi yaklaşık %16,4 ile arama gelirindeki %16,8’lik artışa yakın seyrediyor. Geçen yılın aynı döneminde bu göstergeler %4 ve %8 büyüdüğünden, hacim artışı sağlandığı fiyat katkısının güçlendiği görülüyor. Trafik edinme maliyetleri yıllık %10 artışla 16,18 milyar dolara yükselse de reklam gelirlerine oranı %20,6’dan %19,8’e geriledi. Dağıtım ortaklarına yapılan ödemelerin reklam gelirinden daha yavaş artması karlılığı desteklediği ifade edilebilir.
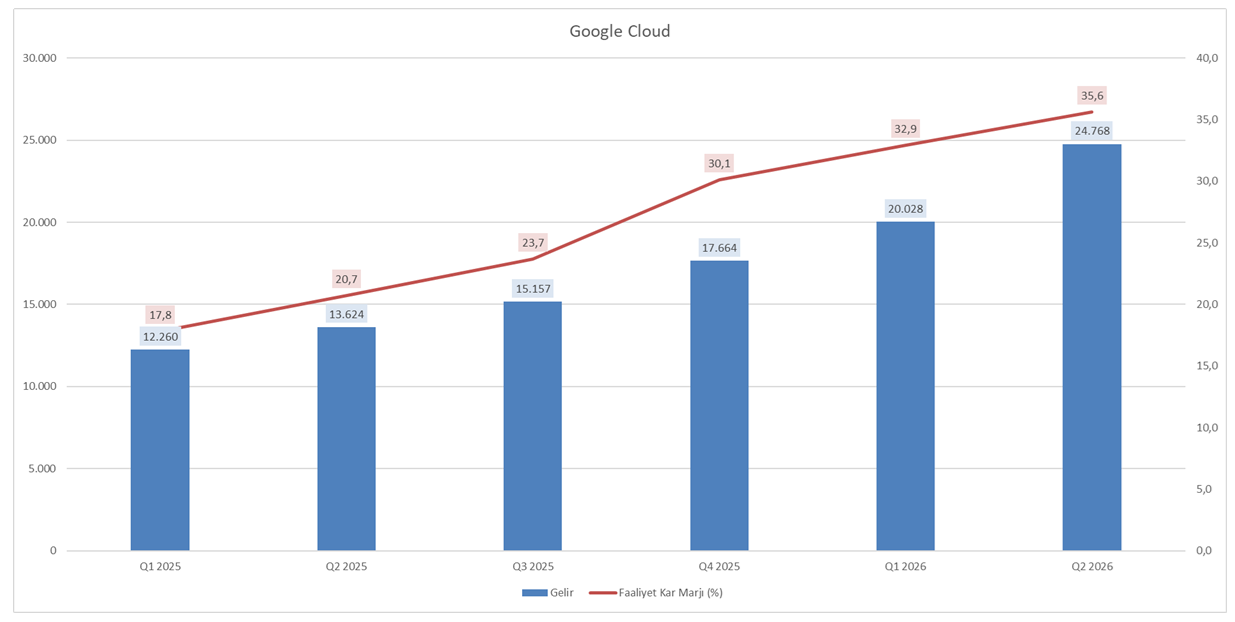
Google Cloud geliri yıllık %81,8, çeyreklik %23,7 artarak 24,77 milyar dolara ulaştı. Segment, toplam gelirdeki 23,37 milyar dolarlık yıllık artışın 11,14 milyar dolarını, yaklaşık %47,7’sini sağladı. Faaliyet karı 2,83 milyar dolardan 8,81 milyar dolara yükselirken faaliyet marjı %20,7’den %35,6’ya çıktı. Cloud’un 5,99 milyar dolarlık kar artışı, grubun net faaliyet karı artışının %63’üne karşılık geliyor. Segment, hem gelirini büyütüyor hem de faaliyet kar marjını yukarıya taşıyan bir görünüm çiziyor.
Şirket, bulut büyümesinin yapay zeka altyapısı ve çözümleriyle desteklendiğini; müşterilerin veri merkezlerine teslim edilen TPU sistemlerinden ilk kez ikinci çeyrekte gelir kaydedildiğini belirtiyor. TPU etkisi hariç büyümenin de hızlandığını açıklıyor. Cloud segmentinin henüz gelire dönüşmemiş sözleşme yükümlülükleri (bakclog) 513,9 milyar dolar ile önceki çeyreğin %11,2 üzerinde bulunuyor. Yönetim, yaklaşık 514 milyar dolarlık sözleşme tutarının yarısının 2 yıl içinde gelire dönüşmesini bekliyor.
Gemini’nin aylık aktif kullanıcı sayısı 850 milyondan 950 milyona yükselerek çeyreklik %11,8 artış gösterdi. Kullanıcı tabanının genişlemesi yapay zeka uygulaması tarafına olan talebin güçlendiğini gösteriyor.
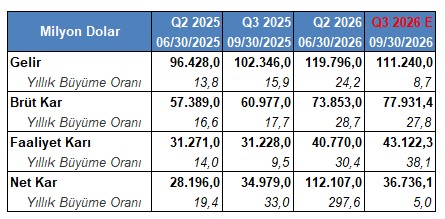
Not: GAAP sonuçları yansıtmaktadır. Yakın dönem beklentileri bölümünde düzeltilmiş veriler kullanılmaktadır.
Alphabet’in toplam geliri yıllık %24,2, çeyreklik %9 artarak 119,8 milyar dolara ulaştı. Brüt kar %28,7 artışla 73,85 milyar dolara yükselirken, brüt kar marjı %59,5’ten %61,6’ya çıktı. Faaliyet giderlerinin %26,7 büyümesine rağmen faaliyet karı %30,4 artarak 40,77 milyar dolar oldu ve faaliyet marjı yıllık 1,6 yüzde puan artışla %34’e yükseldi. Brüt karlılıktaki iyileşme, gider büyümesinin gelir artışının üzerinde kalmasını telafi etti.
Çeyreklik karşılaştırma ise daha temkinli bir görünüm karşımıza çıkıyor. Google Services faaliyet karı %2,6 azalarak 39,54 milyar dolara, marjı %45,3’ten %41,8’e geriledi. Cloud marjındaki %32,9’dan %35,6’ya yükseliş bu baskıyı kısmen dengeledi. Konsolide faaliyet marjı yine de %36,1’den %34,0’a düştü. Araştırma ve geliştirme giderlerinin yıllık %31,9 artışla 18,22 milyar dolara ulaşması, büyümenin devamı için gereken harcamaların yüksek kaldığına işaret ediyor.
Other Bets geliri 382 milyon dolar olurken faaliyet zararı 1,25 milyar dolardan 1,8 milyar dolara yükseldi. Alphabet düzeyindeki ortak faaliyet giderleri de 3,37 milyar dolardan 5,79 milyar dolara çıktı. Bu iki kalem, Services ve Cloud’un toplam 48,36 milyar dolarlık faaliyet karının 7,59 milyar dolarını götürdü.
GAAP net karı 112,1 milyar dolara, bu güçlü artış faaliyet performansından ziyade hisse yatırımlarındaki gerçekleşmemiş kazançların etkisini (olağandışı gelirler) yansıtıyor. Net olağan dışı gelirler tutarı olan 78,1 milyar dolar düşüldüğünde düzeltilmiş net kar ise %26,7 artışla 33,9 milyar dolar seviyesinde gerçekleşti.
İşletme faaliyetlerinden nakit akışı yıllık %40,8 artışla 39,07 milyar dolara yükseldi. Sermaye harcamaları ise %100,1 artarak 44,92 milyar dolara ulaştı ve bu dönemde sağlanan faaliyet nakdini aştı. Böylece serbest nakit akışı geçen yılın 5,30 milyar dolarlık fazladan, 5,86 milyar dolarlık açığa döndü. İlk yarıda (1.Ç. ve 2.Ç.) 84,86 milyar dolarlık faaliyet nakdine karşılık 80,6 milyar dolar yatırım harcaması yapılması, serbest nakit akışını 4,26 milyar dolarla sınırladı. Alphabet, 2026 yatırım harcaması aralığını Temmuz ayında 180 – 190 milyar dolardan 195 – 205 milyar dolara yükseltti. Yılın ilk iki çeyreğinde gerçekleşen tutarlar düşülünce bu aralık, ikinci yarıda 114,4 – 124,4 milyar dolar harcamaya işaret ediyor.
Bilanço tarafında nakit, nakit benzerleri ve kısa vadeli yatırımlar 242,47 milyar dolar; kiralama yükümlülüklerini de içeren toplam borç 118,65 milyar dolar düzeyinde karşımıza çıkıyor. Bu durumda Alphabet 123,82 milyar dolarlık net nakit pozisyonunda bulunuyor. Toplam nakit, nakit benzerleri ve kısa vadeli yatırımların 55,91 milyar doları nakit ve nakit benzeri; 186,56 milyar doları kısa vadeli yatırımlardan oluşuyor.
Karlılık tarafında, yatırılan sermaye karlılığı (ROIC) bir yıl önceki %28’den %20,4’e gerilerken; ağırlıklı ortalama sermaye maliyeti (WACC) %9,7’den %15,6’ya yükseliyor. Buradan hesaplanan ekonomik katma değer farkı 18,3 puandan 4,8 puana daralma gösteriyor. Şirketin sermaye getirisi bu ölçümde maliyetin üzerinde kalsa da yatırım tabanının genişlemesi, yeni kapasitenin gelir ve kara dönüşme hızını daha önemli hale getiriyor.
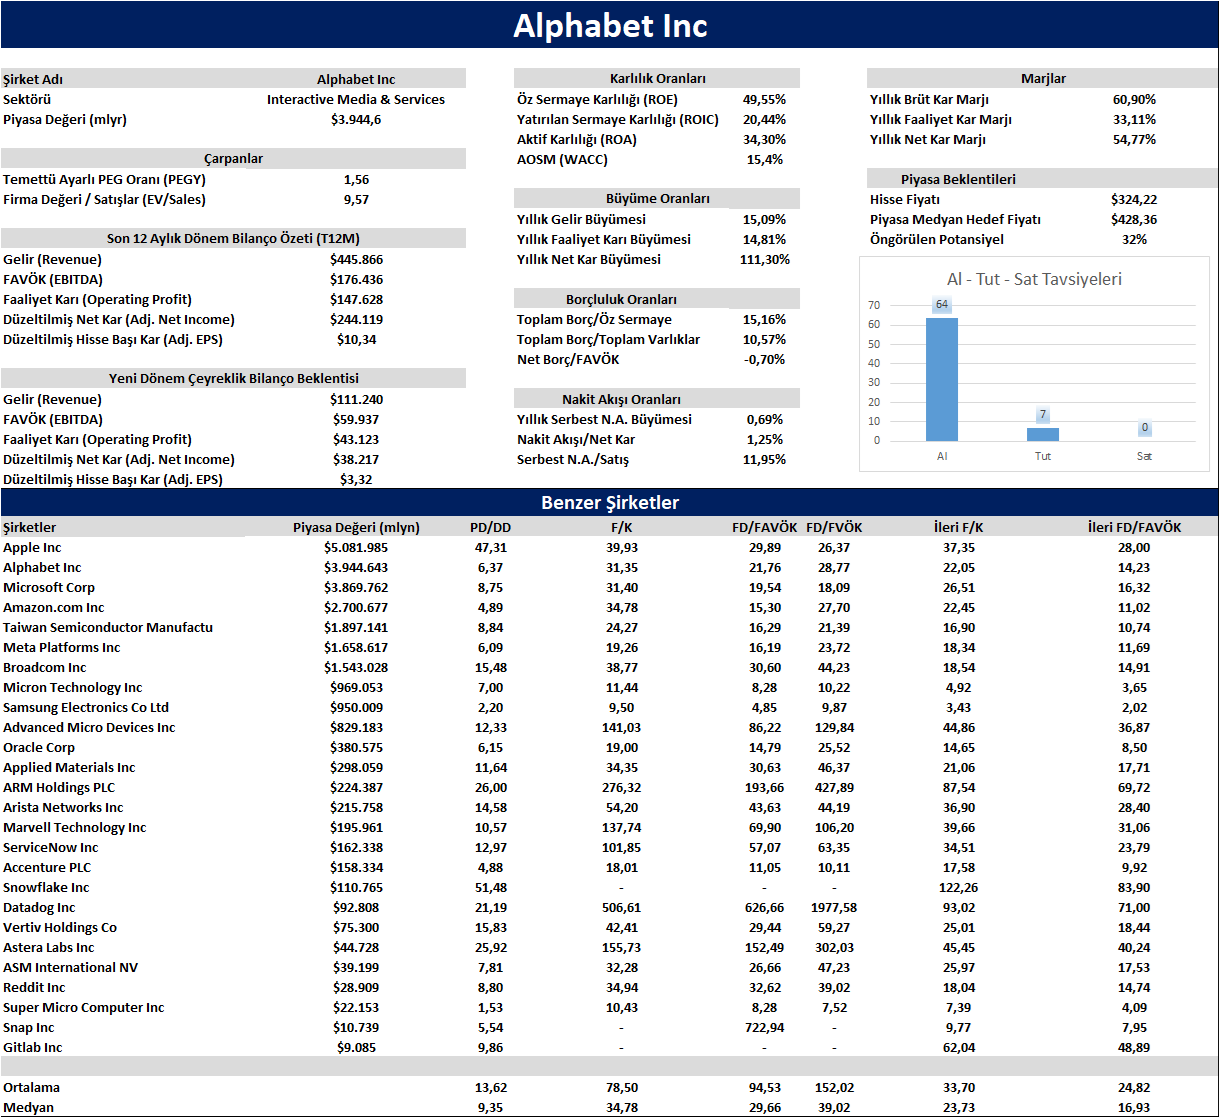
Alphabet 3,94 trilyon doları aşan piyasa değeri ile işlem görüyor. Şirketin cari fiyatlarla hesap edilen F/K rasyosu 31,4 kat çarpana, FD/FAVÖK rasyosu 21,8 çarpana işaret ediyor. Beklentilerin dahil edildiği ileri F/K 22,1 çarpanla ve ileri FD/FAVÖK rasyosu 14,2 çarpanla fiyatlanıyor. Bu değerler ile Alphabet, benzerlerinin (Bloomberg standartlarına göre) medyan değerinin altında işlem görüyor.
Genel Değerlendirme
Alphabet, üçüncü çeyrek bilanço dönemine güçlü arama gelirleri, hızlanan bulut büyümesi ve yıllık bazda iyileşen faaliyet marjıyla giriyor. Google Cloud’un büyümeye ve karlılığa artan katkısı izleniyor. Buna karşılık Google Services marjındaki çeyreklik gerileme ve negatif serbest nakit akışı, büyümenin maliyetinin de arttığını gösteriyor.
Üçüncü çeyrekte arama gelirinin hacim ve fiyat bileşimi, Cloud büyümesinin hizmet ve donanım dağılımı ile yatırım harcamalarının seyri belirleyici olabilir. Şirket, kapasite açığını kapatmak için üçüncü taraf altyapı kullanımının kısa vadede Cloud marjını baskılayacağını belirtiyor.
Yakın Dönem Beklentileri
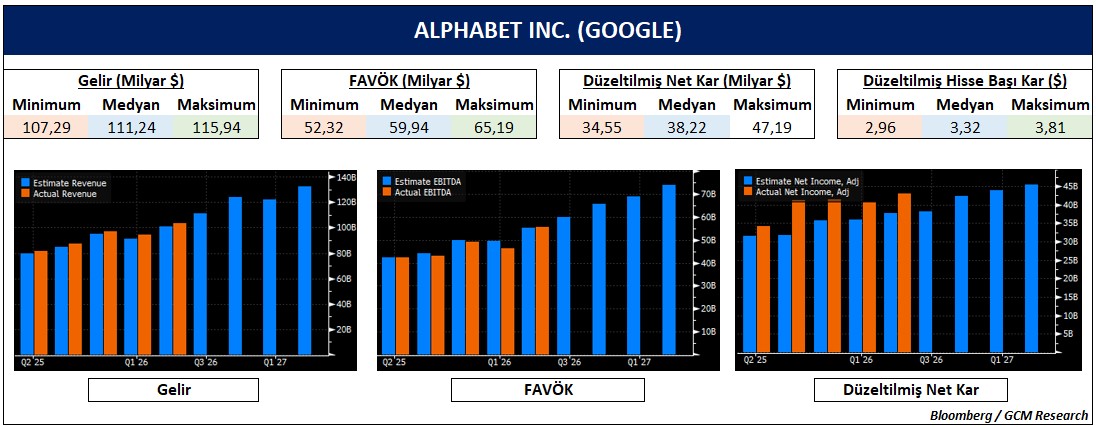
Piyasa, şirketin yılın ikinci çeyreğinde 111,2 milyar dolar gelir üretmesini (yıllık +%8,7) ve faiz, amortisman ve vergi öncesinde 59,94 milyar dolar kar etmesini (yıllık +%59) bekliyor. Piyasa şirketin düzeltilmiş net karının 38,2 milyar dolar seviyesinde gerçekleşmesini (yıllık +%43,9) ve hisse başına düzeltilmiş karının 3,32 dolar seviyesinde gerçekleşmesini öngörüyor.
Google Teknik Analizi
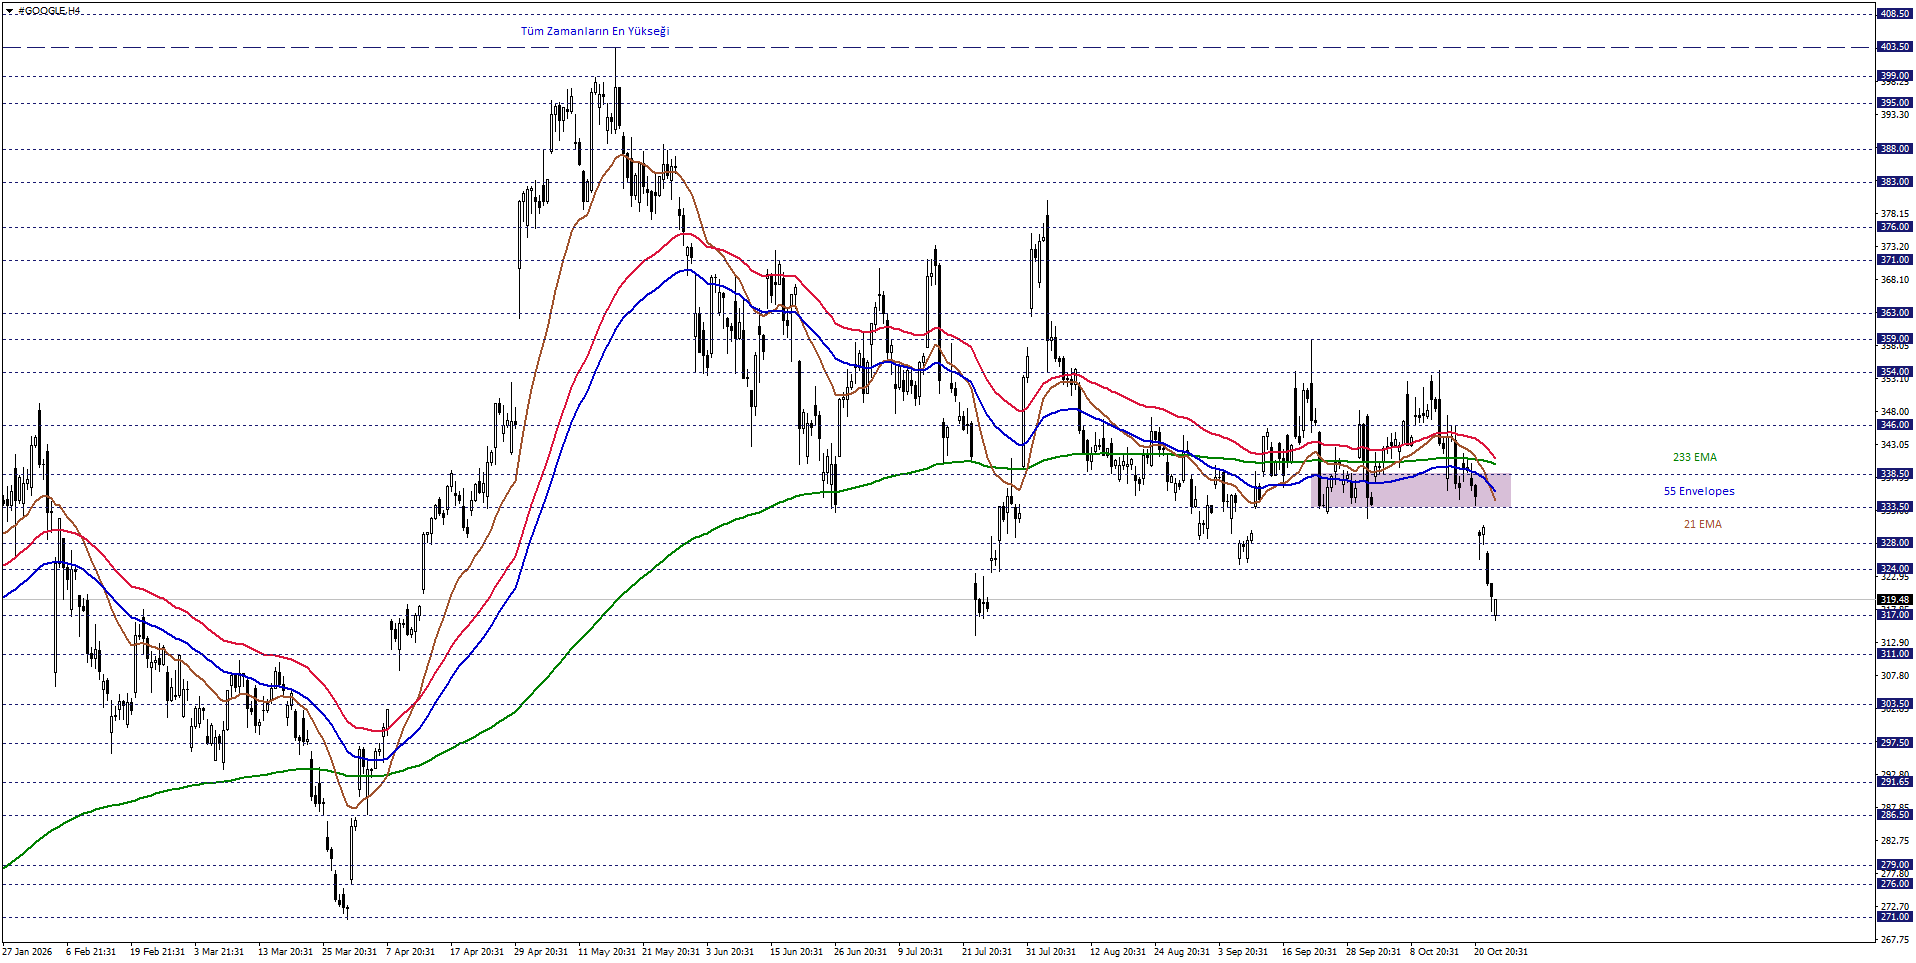
Google hisse fiyatını kısa vadede teknik açıdan değerlendirdiğimizde, 21 EMA ve 55 periyotluk Envelopes’un desteklediği 333,50 – 338,50 bölgesini takip etmekteyiz. Hisse fiyatı ilgili bölge altında fiyatlandıkça, aşağı yönlü eğilim korunabilir. Bu yönde fiyatlamaların devam etmesi halinde 311,00 ve 303,50 seviyelerine doğru fiyatlamalar gözlemlenebilir. Bu esnada 317,00 seviyesinin tutumu, gerilemelerin devamlılığı açısından etkili olabilir.
Alternatif bakışta, yukarı yönlü beklentinin devreye girebilmesi için, 333,50 – 338,50 bölgesinin aşılması ve üzerinde kalıcılığın oluşması gerekebilir. Bu durumda 346,00 ve 354,00 dirençleri gündeme gelebilir.