


Yurt İçi Piyasalar
Yurt İçi Piyasalar: Günlük Bülten - 16 Ekim 2026




Ekonomik Görünüm
“YURT İÇİ PİYASALARDA SON DURUM”
MSCI, Türkiye Endekslerinde Bazı Değişiklikleri Dondurdu
MSCI, 15 Ekim 2026 tarihli duyurusuyla Türkiye endekslerinde yabancı yatırımcı oranı (FIF) ve hisse sayısı (NOS) artışlarını, IMI endeksine yeni hisse eklenmesini ve üst segmentlere geçişleri ikinci bir duyuruya kadar dondurdu. Kararın gerekçesinde, bazı küçük ölçekli şirketlerle bağlantılı fon payları üzerinden koordineli işlemlere ilişkin endişeler ve fiili dolaşım oranlarının güvenilirliğine yönelik riskler öne çıktı. MSCI, Haziran 2027'ye kadar yeterli ilerleme sağlanmaması halinde Türkiye'nin Gelişmekte Olan Piyasalar statüsünün düşürülmesine yönelik istişare sürecini değerlendireceğini bildirdi.
Detaylı Bilgilere Bağlantı Üzerinden Ulaşabilirsiniz.
https://www.msci.com/downloads/documents/press-releases/media-room/Turkey_PR_Oct_26.pdf
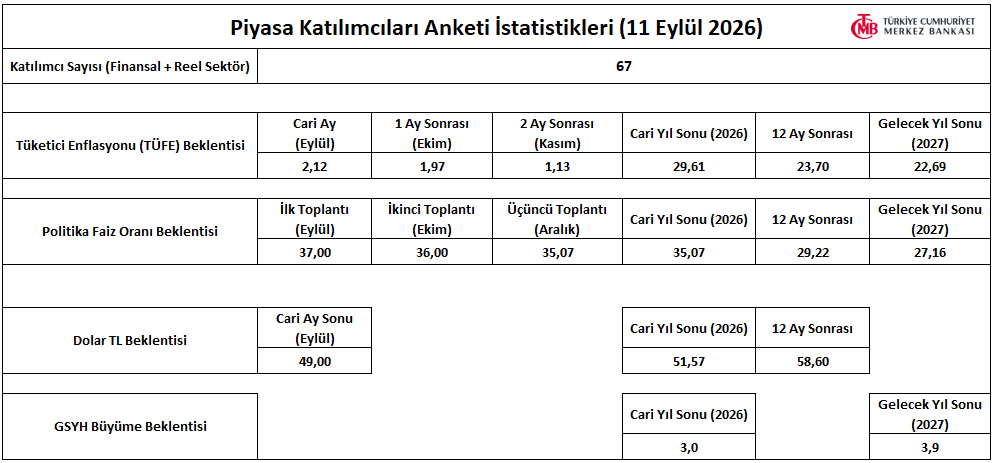
Piyasa Katılımcıları Anketi: Enflasyon Beklentileri ile Faiz Patikası
Eylül ayında yıllık enflasyonun %30 eşiğinin altına gerilemesinin ardından, bugün açıklanacak Ekim ayı Piyasa Katılımcıları Anketi, dezenflasyon sürecine ilişkin beklentilerin hangi yönde şekillendiğini göstermesi açısından önem taşıyacaktır. Özellikle yıl sonu ve gelecek 12 aya ilişkin enflasyon tahminlerinde yaşanabilecek değişimler, fiyat istikrarına yönelik beklentilerin ne ölçüde iyileştiğini değerlendirmemize imkân sağlayacaktır. Bununla birlikte enerji fiyatlarındaki yükselişin gelecek dönem enflasyon tahminlerine olası yansımaları da dikkatle izlenecektir.
Para politikası tarafında ise TCMB'nin 22 Ekim toplantısı öncesinde piyasa katılımcılarının faiz beklentileri öne çıkacaktır. Enflasyondaki gerilemenin faiz indirimlerine yönelik beklentileri ne ölçüde desteklediği, yılın kalanına ve gelecek döneme ilişkin politika faizi tahminleri üzerinden değerlendirilecektir. Özellikle dezenflasyon sürecindeki ilerleme ile enerji maliyetleri ve küresel finansal koşullardan kaynaklanan riskler arasındaki denge, TCMB'nin faiz politikasına yönelik beklentilerin şekillenmesinde belirleyici olacaktır.
S&P Değerlendirmesi Öncesinde Kredi Notu ve CDS Görünümü
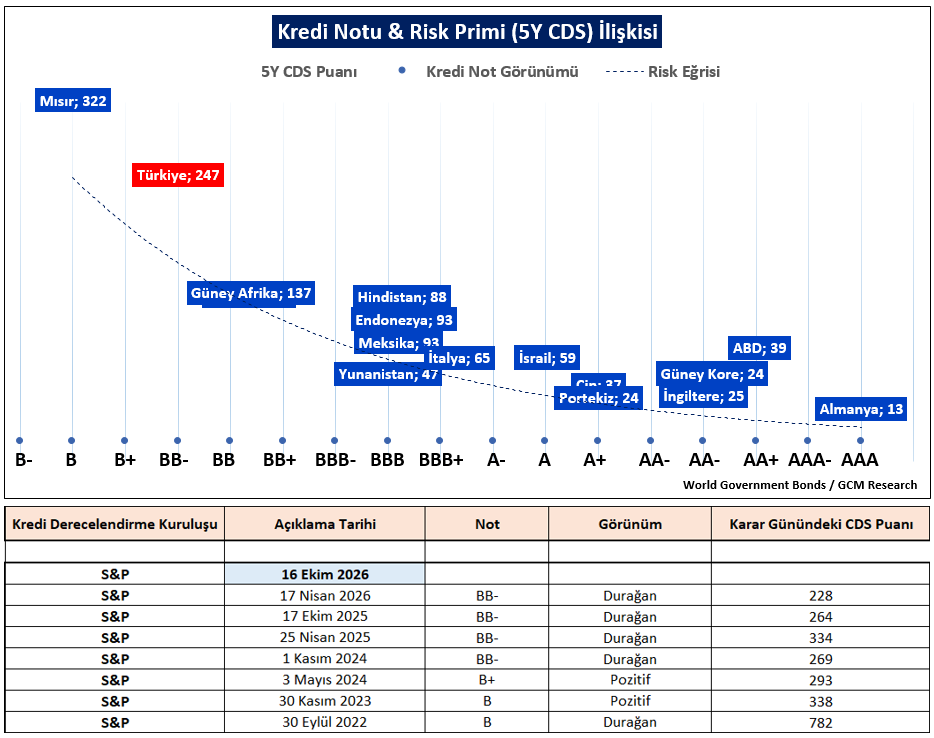
Türkiye’nin ülke risk primi yılın son çeyreğine girilirken yukarı yönlü bir eğilim sergiliyor. 1 Aylık görünümde 5 yıllık CDS primi %14’e yakın artış göstererek 247 baz puan civarına yükselirken, bu hareketin yalnızca Türkiye’ye özgü olmadığını görüyoruz. Aynı dönemde siyasi risklere bağlı Avrupa ülkeleri ile jeopolitik risk algısının etkisini sürdürmesiyle Güney Afrika başta olmak üzere EMEA bölgesindeki birçok ülkenin CDS primlerinde Türkiye’ye yakın veya daha yüksek oranlarda artışlar izlemekteyiz. Türkiye tarafını detaylandırdığımızda, küresel enerji fiyatlarındaki yükseliş ve jeopolitik risklere ek olarak, yurt içinde fon piyasasına ilişkin gelişmelerin oluşturduğu belirsizlik de risk primindeki yükselişi destekleyen yerel unsurlar arasında yer aldı. Dolayısıyla CDS değişimlerini, küresel riskten kaçış eğilimi ile yurt içine özgü gelişmelerin birlikte şekillendirdiği bir fiyatlama olarak değerlendirmek daha doğru olacaktır.
Önümüzdeki dönemde dezenflasyon sürecinin kalıcılık kazanması, rezerv görünümündeki iyileşmenin sürmesi, cari dengedeki toparlanma ve para politikasına ilişkin öngörülebilirliğin korunması halinde, mevcut risk primi ile benzer ülke grupları arasındaki farkın zaman içerisinde daralması mümkün olabilir. Bu süreçte kredi derecelendirme kuruluşlarının Türkiye’ye ilişkin daha yapıcı mesajları ve olası not/görünüm iyileştirmeleri piyasa algısındaki normalleşmeyi destekleyebilecek tamamlayıcı bir unsur olacaktır.
16 Ekim, S&P Global Ratings’in Türkiye için ilan edilmiş planlı kredi notu değerlendirme tarihi. Kuruluş, 17 Nisan 2026’daki değerlendirmesinde Türkiye’nin uzun vadeli kredi notunu BB-, görünümünü durağan olarak teyit etmişti. S&P, değerlendirmesinde sıkı para politikasının korunması, rezervlerin yeniden güçlendirilmesi ve enerji fiyat şokunun yönetilmesini önemli koşullar arasında sıralamıştı. Dolayısıyla yeni değerlendirmede kredi notundan bağımsız olarak para politikasının görünümü, dezenflasyonun sürdürülebilirliği ve dış finansman tamponlarına ilişkin mesajlar dikkatle izlenecektir.
Konut Piyasası
16 Ekim’de yayımlanacak konut ve iş yeri satış istatistikleri ile Konut Fiyat Endeksi ise finansman koşullarının konut talebi ve fiyatlarına yansımasını değerlendirmek için tamamlayıcı veriler olacaktır.
ŞİRKET HABERLERİ
TURSG : Şirketi Genel Müdürü 15 Ekim tarihiyle istifa etmiştir. Genel Müdürlük görevine henüz atama yapılmamış olup, bu konuda bir gelişme olması durumunda kamuoyu ile paylaşılacaktır.
https://kap.org.tr/tr/Bildirim/1682789
HEKTS : Ortağımız Ordu Yardımlaşma Kurumu OYAK Genel Müdürlüğü ("OYAK") tarafından tarafımıza iletilen açıklama aşağıda yer almaktadır:
Ortağı olduğumuz Hektaş Ticaret T.A.Ş.'nin ("Hektaş") sermayesinin, tahsisli sermaye artırımı yoluyla 702.064.896,76 TL artırılarak 8.430.000.000 TL'den 9.132.064.896,76 TL'ye çıkarılması sonucunda, Hektaş sermayesindeki paylarımızın nominal tutarı 3.950.848.975,06 TL'den 4.652.913.871,82 TL'ye ve oy hakkı oranımız sermaye artırımı öncesindeki pay oranımız olan %46,87'den %50,95'e ulaşmıştır.
OYAK'ın Hektaş nezdindeki oy hakkı oranının yeniden %50'nin üzerine çıkması dikkate alınarak, Sermaye Piyasası Kurulu'nun II-26.1 Pay Alım Teklifi Tebliği'nin 14. maddesinin 1. fıkrasının "c" bendi uyarınca, pay alım teklifi yükümlülüğünün doğmadığı tarafımızca değerlendirilmiştir.
“YURT DIŞI PİYASALARDA SON DURUM”
Asya Endeksleri Warsh’un Açıklamaları İzlenirken Pozitif Seyretti
ABD’de dün yapay zeka yatırımlarının sürdürülebilirliğine ilişkin endişelerin hafiflemesi endekslerde toparlanmaya destek olsa da, buna DJ30 endeksi liderlik etti. Nasdaq ise yatay bir kapanış yaptı. Nvidia CEO’u Huang’ın CoreWeave’in finansal durumu konusunda destekleyici açıklamalar yapması sektördeki satışların yavaşlamasında etkili oldu. Ancak yapay zeka altyapısına yönelik yüksek borçlanma ve yatırımları yeterli getiri sağlayamama riski sektöre ilişkin sorun işaretlerini koruyor.
Fed Başkanı Kevin Warsh para politikasına ilişkin ipucu vermezken, eylüldeki faiz artırımı sonrasında küresel ekonomide bekledikleri senaryoların karşılandığını ifade etti. Warsh ayrıca ekim ve aralık toplantılarının dönüm noktası olabileceğini belirtti. ABD ekonomisinde yapısal bir büyüme olduğu, yatırım artışlarının küresel çapta ekonomi toparlanmayı destekleyen en önemli unsur olduğu belirtildi.
Dolar endeksi Asya seansında gerilemeye devam ederken, Asya endekslerindeki pozitif seyir izlendi. Haftanın önceki günlerindeki sert kayıplar ardından Japon Nikkei endeksi 1,5%’in üzerinde yükseldi. Güney Kore KOSPI endeksinde ise yükseliş 4%’e ulaştı. Ons altın, dolar endeksindeki gerilemeden destek almaya devam etti.
PERFORMANS TABLOSU
Bilgilendirme: Yukarıda yer verdiğimiz tabloda finansal varlıklara yönelik yüzdesel değişimler yer almaktadır. Bir gün önceki kapanış fiyatları baz alınarak kaydettiğimiz bu tablo, yurtiçi piyasaların açılışı ile birlikte değişmesi kaçınılmazdır. Bu sebeple de ilgili tablonun sizlere önemli varlıkların değişimlerini kolay bir şekilde bir arada görülmesi amacıyla hazırlandığı unutulmamalıdır.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 10:00 | TRY | Piyasa Katılımcıları Anketi (Ekim) | ||
| 10:00 | TRY | Konut Fiyat Endeksi(Aylık) | 0,90% | |
| 10:00 | TRY | Konut Fiyat Endeksi(Yıllık) | 23,00% | |
| 10:00 | TRY | Konut Satışları | 44.378 | |
| 10:00 | TRY | Konut Satışları(Yıllık) | 4,5% | |
| 20:00 | USD | ABD Baker Hughes Toplam Sondaj Kuyusu Sayısı | ||
| TRY | S&P Türkiye Kredi Notu Değerlendirmesi |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.