FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 30 Ekim 2026



30 Ekim 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Geride Kalanlar: Yapay Zeka Satışları ve Enerji Fiyatları Belirleyici Oldu
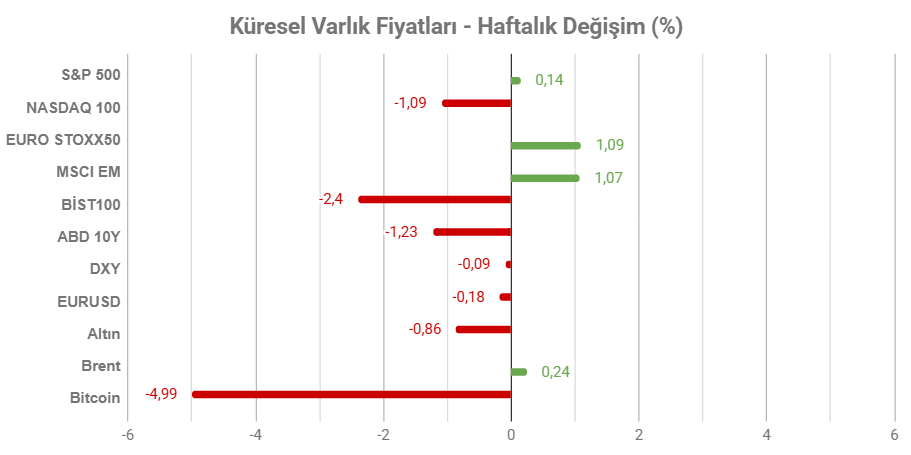
Not: Tablodaki değerler 30 Ekim Cuma TSİ 15:42’de alınmıştır.
Haftanın ana teması, Fed’i faizi sabit tutmasına rağmen aralıkta artış beklentisinin sürmesi, petrolün 4 yılın zirvesine yakın seyretmesi ve haftanın son günlerinde yapay zeka harcamalarına dair kaygıların Alphabet, Amazon ve Intel bilançolarıyla tekrar fiyatlanmasıydı.
ABD piyasaları
Alphabet gelir ve kar beklentilerini aşamazken, çekirdek arama reklamı büyümesinde belirgin yavaşlama ve negatif serbest nakit akışı açıkladı. Piyasa değerinde yaklaşık 500 milyar dolar değer kaybı izlendi. Microsoft daha dirençli kalırken, Azure geliri 49%, bulut geliri 30% arttı. Amazon’da AWS büyümesi 39%’u geçse de hisse kapanış sonrası işlemlerde geriledi. Intel ise zayıf dördüncü çeyrek beklentileri ile sert değer kaybı yaşadı. Kapanış sonrası işlemlerde düşüş 25%’e ulaştı.
Fed ve ABD verileri
Fed politika faizini 3,75 – 4,00% aralığında sabit bıraktı. 2 üye artırım yönünde oy kullandı. Aralık toplantısında faiz artırım beklentileri korundu. Üçüncü çeyrek büyümesi 3,4% ile beklentiyi aşarken, PCE enflasyonu beklentilere paralel şekilde arttı. Yapay zeka sektör hisselerindeki satışlarla birlikte piyasanın güvenli varlık arayışı ABD 10 yıllık tahvil faizini 5%’in altına çekti.
Diğer merkez bankaları
Avrupa Merkez Bankası ECB faizi değiştirmezken, Aralık ayında ilave artırıma açık kapı bırakıldı. Japonya Merkez Bankası BoJ da benzer bir politika izlerken, ETF satış hızını yılda yaklaşık 860 milyar yene çıkaracağını duyurdu. Yeni Zelanda Merkez Bankası faizi sürpriz şekilde sabit bırakırken, Kanada Merkez Bankası faizi 25 baz puan artırarak 2,50%’ye getirdi.
Emtialar
Petrol fiyatları ABD – İran arasında gerilimin sürmesi, Hürmüz Boğazı riskinin korunması gibi belirsizliklerle 4 yılın en yüksek seviyelerine yakın seyretti. Bu da faiz – enflasyon endişelerinin canlı kalmasında etkili oluyor. Altın ise tahvil getirilerindeki gerilemeye rağmen enerji fiyatlarının yüksek seyri ile baskı altında kaldı.
HAFTANIN ÖNE ÇIKANLARI
ABD
2026 Kongre Ara Seçimleri
ABD’de 3 Kasım tarihinde gerçekleşecek ara seçimler, Trump’ın Kongre’deki güç kaybı ihtimali nedeniyle piyasalar tarafından yakından takip ediliyor. Basında yer alan araştırmalarda genel olarak baz senaryo, Demokratların Temsilciler Meclisini kazanması yönündeyken, Senato tarafında belirsizlik hakim. Ancak bu tahminlerin de seçim tarihine kadar değişme ihtimali bulunuyor.
Kongre değişikliği tarifeler, göç ve dış politikayı otomatik olarak değiştirmeyecek. Ancak bütçe, borçlanma ve denetim süreçleri bundan daha hızlı şekilde etkilenebilir. Seçim sonrası getiriler tarihsel ortalamalarda güçlü görünse de bununla ilgili örnek sayısı çok sağlıklı bir çıkarım için yeterli değil. Dolayısıyla seçim takvimi tek başına bir al – sat stratejisi için yeterli görülmemelidir.
Konuya ilişkin detaylı raporumuza aşağıdaki bağlantıdan ulaşabilirsiniz;
İstihdam Artışındaki Soğumanın Sürmesi Bekleniyor
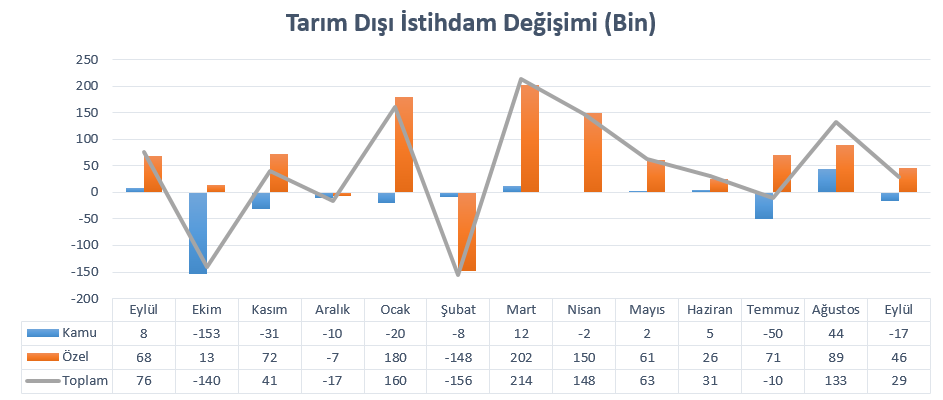
ABD işgücü piyasasına ilişkin açıklanan son veriler, ekonomik aktivitede soğumanın devam ettiğine işaret eden bir görünüm ortaya koymuştu. Eylül ayında tarım dışı istihdam artışı 29 bin kişiyle piyasa beklentisi olan 90 binin oldukça altında kalırken, önceki aylara ilişkin aşağı yönlü revizyonlar da istihdam piyasasındaki ivme kaybını desteklemişti. Revizyonlarla temmuz ve ağustos aylarına ilişkin toplam istihdam artışı önceki tahminlere kıyasla 60 bin daha düşük gerçekleşmiş oldu.
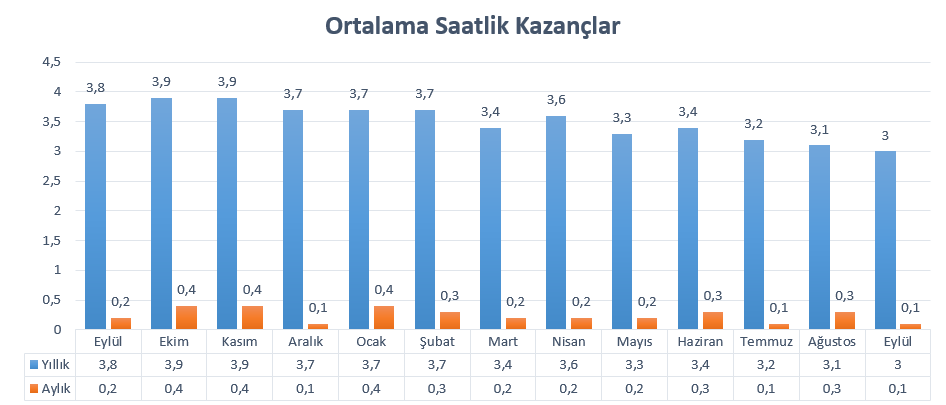
Ücret tarafındaki gelişmeler de enflasyon görünümü açısından dikkat çekiciydi. Ortalama saatlik kazançlar eylül ayında aylık bazda yalnızca 0,1% artarak 37,81 dolara yükselmişti. Bu oran ağustos ayındaki 0,3%’lük artışın ve piyasa beklentisinin altında kalmıştı. Yıllık ücret artışı ise 3% ile Mayıs 2021’den bu yana en düşük seviyesine gerilemişti. Ücret artışlarındaki yavaşlama, hizmet enflasyonu üzerindeki maliyet baskılarının zaman içerisinde hafifleyebileceğine işaret etmesi bakımından önemliydi. Ancak tek bir aylık veriden dezenflasyon sonucu çıkarmak da yanlış olur.
İşsizlik oranı ise eylül ayında 4,1%’den 4,2%’ye yükselerek beklentilerin üzerinde gerçekleşmişti.
Bu hafta açıklanacak ekim ayı istihdam verilerinde piyasa beklentisi, tarım dışı istihdamın yaklaşık 55 bin kişi artması yönünde. Ortalama saatlik kazançların aylık 0,3% ve yıllık 2,9% yükselmesi, işsizlik oranının ise 4,2% seviyesinde sabit kalması bekleniyor.
Beklentilerin karşılandığı durumda istihdam artışının sınırlı kalmaya devam ettiği, buna karşılık ücret artışlarının aylık bazda yeniden hızlandığı bir tablo ortaya çıkabilir. Özellikle yıllık ücret artışının 3%’ün altına gerilemesi, işgücü piyasasından kaynaklanan enflasyon baskılarının hafiflediğine yönelik değerlendirmeleri destekleyebilir. Ancak aylık ücret artışının 0,3%’e yükselmesi, ücret dinamiklerinde henüz kesintisiz bir yavaşlama yaşanmadığını gösterebilir.
ISM İmalat PMI
ISM İmalat PMI, eylül ayında 54,5 seviyesinde gerçekleşecek ağustos ayındaki 54,6 değerine yakın seyretti. 55 seviyesindeki beklentinin hafif altında kalmasına rağmen endeks, imalat sektöründe genişlemenin güçlü seyrini koruduğuna işaret etti. Alt kalemlerde yeni siparişler 55,3’e, istihdam endeks ise 52,7’ye yükselirken üretim endeksi 56,7’ye geriledi. Buna karşılık fiyat endeksinin 71,1’den 77,9’a yükselmesi dikkat çekti.
Açıklanacak ekim ayı ISM İmalat PMI verisinde piyasa beklentisi 54,7 seviyesinde bulunuyor. Beklentinin gerçekleşmesi, imalat sektöründeki genişlemenin devam ettiğini ve sınırlı da olsa ivme kazandığını gösterebilir. Ancak eylül ayında 77,9’a ulaşan fiyat endeksinin seyri de yakından izlenecek. Özellikle güçlü üretim ve sipariş görünümüne yüksek maliyet baskılarının eşlik etmesi, ABD ekonomisinde büyüme ve enflasyon dinamiklerinin farklı yönlerde hareket edebildiğini gösteriyor. Bu nedenle ekim verisinde manşet PMI kadar fiyat alt endeksindeki değişim de Fed’in para politikası beklentileri açısından önem taşıyor.
JOLTS İş İlanları
ABD’de JOLTS açık iş pozisyonları, ağustos ayında 256 bin azalarak 7,079 milyona gerilemiş ve son beş ayın en düşük seviyesinde gerçekleşmişti. 7,23 milyonluk piyasa beklentisinin de altında kalan veri, işgücü talebindeki zayıflamanın devam ettiğine işaret etti. İşe alımlar 5,2 milyon seviyesinde büyük ölçüde değişmezken, işten ayrılmalar ve istifalarda da belirgin bir hareket görülmedi.
Açıklanacak yeni JOLTS verisinde açık iş pozisyonlarının 7,1 milyon seviyesinde gerçekleşmesi bekleniyor. Beklentinin karşılanması, ağustos ayındaki gerilemenin ardından işgücü talebinde sınırlı bir dengelenmeye işaret edebilir. Bununla birlikte açık pozisyonların seviyesi kadar işe alımlar ve işten çıkarmalardaki değişim de önem taşıyor.
ISM Hizmet PMI
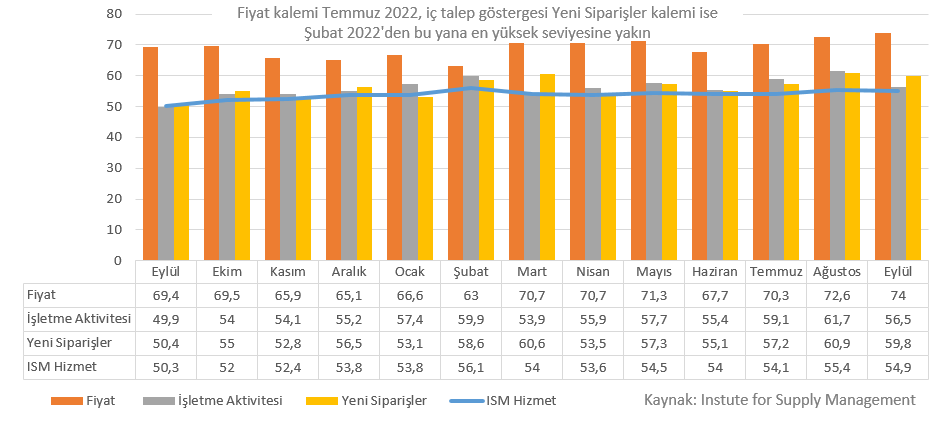
ABD’de ISM hizmet PMI, eylül ayında 55,4’ten 54,9’a gerileyerek 55 seviyesindeki piyasa beklentisinin hafif altında gerçekleşmişti. Endeks, böylece hizmet sektöründe üst üste 27. ayda genişlemeye işaret etmesine rağmen faaliyet ivmesinde bir miktar yavaşlama gösterdi. İş faaliyetleri endeksi 61,7’den 56,5’e, yeni siparişler endeksi ise 59,8’e geriledi. Buna karşılık istihdam endeksinin 50,1’e yükselerek yeniden genişleme bölgesine geçmesi olumlu bir gelişme oldu. En dikkat çekici durum ise fiyat endeksinin 74’e yükselerek Temmuz 2022’den bu yana en yüksek seviyeye ulaşmasıydı. Tarifeler, enerji maliyetleri ve tedarik zincirindeki aksaklıklar işletmelerin maliyet baskılarında belirleyici olmaya devam etti.
Açıklanacak ekim ayı ISM hizmet PMI verisinde piyasa beklentisi 54,7 seviyesinde bulunuyor. Beklentinin gerçekleşmesi, hizmet sektöründeki büyümenin devam ettiğini ancak faaliyet ivmesinin sınırlı ölüde zayıfladığını gösterebilir. Bununla birlikte, hizmet sektörü ABD ekonomisinde önemli bir ağırlığa sahip olduğundan istihdam ve yeni siparişler alt endeksleri ekonomik aktivitenin yönü açısından önem taşıyor. Özellikle eylül ayında 74’e yükselen fiyat endeksinin seyri ise enflasyon görünümü ve Fed’in faiz politikası açısından yakından izlenecek. Güçlü hizmet faaliyetlerine yüksek fiyat baskısının eşlik etmesi, ekonomik büyümenin dirençli kalmasına rağmen enflasyonla mücadelenin zorlaşabileceğine işaret edebilir.
ADP Özel Sektör İstihdam Değişimi
ADP özel sektör istihdamı, eylül ayında 90 bin kişi artarak 70 binlik piyasa beklentisinin üzerinde gerçekleşmişti. Ağustos ayı verisinin de aşağı yönlü revizyonla 36 bine çekilmesine rağmen eylül ayında işe alımların yeniden hızlanması dikkat çekti. İstihdam artışında 55 bin kişiyle eğitim ve sağlık hizmetleri, 22 bin kişiyle eğlence ve konaklama sektörleri öne çıkarken, finansal faaliyetler ile profesyonel ve ticari hizmetlerde istihdam kayıpları yaşandı. ADP, üç aylık yavaşlamanın ardından istihdam yaratımında toparlanma görüldüğünü ve ücret artışlarının güçlü seyrini koruduğunu belirtti.
Ekip ayı ADP özel sektör istihdamında piyasa beklentisi 70 bin kişilik artış yönünde. Beklentinin gerçekleşmesi, özel sektör istihdamında eylül ayındaki toparlanmanın ardından daha ılımlı bir artışa işaret edebilir. Bununla birlikte ADP verisinin tarım dışı istihdamın öncü göstergelerinden biri olarak değerlendirilmesine rağmen iki veri arasında her zaman güçlü bir korelasyon bulunmadığı unutulmamalı.
Michigan Tüketici Güven Endeksi
Michigan tüketici güven endeksi ekim ayının son ölçümünde öncü 46,3 seviyesinden 48 seviyesine revize edilmesine rağmen son beş ayın en düşük seviyesinde kalmıştı. tüketici güvenindeki zayıflıkta özellikle dayanıklı tüketim mallarına yönelik satın alma koşullarının 18% gerilemesi etkili oldu. Yüksek faz oranları ve satın alma gücüne ilişkin endişeler tüketici davranışları üzerinde baskı oluşturmaya devam ederken, yıllık enflasyon beklentisi 4,6%’dan 4,7%’ye, uzun vadeli enflasyon beklentisi 3,4%’ten 3,5%’ee yükseldi.
Açıklanacak yeni veride piyasa beklentisi 47,3 seviyesinde bulunuyor. Bu gerçekleştiği takdirde, tüketici güveninde sınırlı bir gerilemeye işaret edecek. Bunun yanında yıllık ve uzun vadeli enflasyon beklentilerindeki değişimler de Fed beklentileri açısından takip ediliyor olacak.
İNGİLTERE
BoE İçin Sıkılaşma Baskısı Artıyor
İngiltere Merkez Bankası’nın (BoE) para politikası görünümünde faiz artırım beklentileri güçlenmiş durumda. Eylül ayındaki toplantıda 6’ya karşı 3 oy faizin sabit tutulması, kurul içerisinde sıkılaşma yönündeki görüşlerin ağırlık kazandığını göstermişti. Özellikle Orta Doğu’daki çatışmaların enerji fiyatları üzerindeki etkisiyle ağustos ayında yıllık TÜFE enflasyonun 3,1%’e yükselmesi, enflasyon risklerini yeniden gündeme taşıdı. Enerji maliyetlerindeki artışın ücretlere ve hizmet fiyatlarına yansıyarak daha kalıcı bir enflasyon baskısı oluşturması BoE açısından temel risk olmaya devam ediyor.
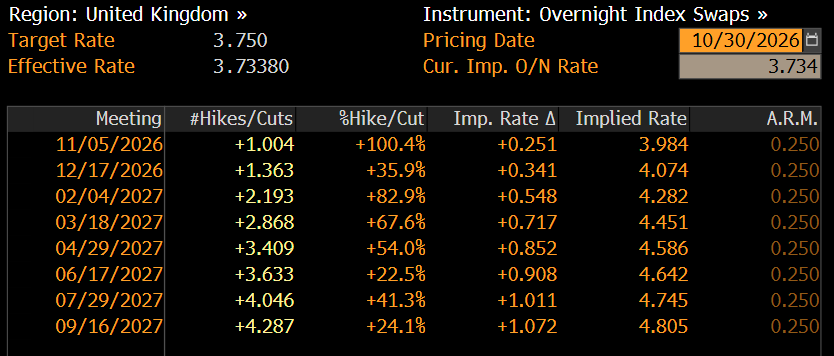
Faiz beklentileriyle ilgili Bloomberg’ün sağladığı swap tablosu, 5 Kasım toplantısına 25 baz puanlık faiz artışının neredeyse tamamen fiyatlandığını gösteriyor. Swap piyasasında bu toplantı için faiz artırım ihtimali 100% seviyesinde bulunurken, politika faizinin 3,75%’ten 4%’e yükselmesi bekleniyor. 17 Aralık toplantısında ise ikinci bir 25 baz puanlık faiz artışı ihtimali yaklaşık 36% seviyesinde fiyatlanıyor ve yıl sonu için görülen faiz oranı 4,07%’ye ulaşıyor. Sıkılaşma beklentisi 2027’de de devam ediyor. Şubat toplantısında ilave artış ihtimali 82,9% olarak görülüyor. Bu görünüm, enerji kaynaklı enflasyon risklerinin para politikası üzerindeki etkisinin kısa vadeli bir faiz artışıyla sınırlı kalmayabileceğine işaret ediyor. Bununla birlikte, enerji fiyatlarında olası gerileme veya ekonomik aktivitede belirgin zayıflama, fiyatlanan bu sıkılaşma patikasının yeniden değerlendirilmesine neden olabilir.
EURO BÖLGESİ
Ekim Enflasyonu
Euro Bölgesi’nde yıllık enflasyon, eylül ayında üst üste üçüncü kez yükselerek 3,8%’e ulaşmış ve Eylül 2023’ten bu yana en yüksek seviyesinde gerçekleşmişti. Ağustos ayındaki 3,2%’ seviyesinden yaşanan yükselişte en belirleyici unsur enerji fiyatları oldu. Enerji enflasyonu 14,3%’ten 18,9%’a yükselirken, hizmet enflasyonu 3%’ten 3,2%’ye, gıda, alkol ve tütün fiyatlarındaki artış ise 1,1%’den 1,3%’e çıktı. Çekirdek enflasyon da 2,4%’ten 2,5%’e yükselerek fiyat baskılarının yalnızca enerji kaynaklı olmadığını gösterdi. Bölgenin büyük ekonomilerinde de enflasyonun hızlanması dikkat çekti. Özellikle İtalya’da yıllık enflasyonun 4,2%’ye, İspanya’da 5%’e yükselmesi, fiyat artışlarının Euro Bölgesi genelinde yaygınlaştığına işaret etti.
Açıklanacak ekim ayı enflasyon verisinde yıllık TÜFE artışının 3,9%, çekirdek enflasyonun ise 2,5% seviyesinde gerçekleşmesi bekleniyor. Beklentilerin karşılanması durumunda manşet enflasyondaki yükseliş devam ederken çekirdek enflasyonda önceki aya göre belirgin bir değişim görülmeyecek. Bu ayrışma, enflasyon artışında enerji fiyatlarının ağırlığını koruduğuna işaret edebilir. Bununla birlikte hizmet enflasyonunun seyri ve fiyat baskılarının diğer sektörlere yayılıp yayılmadığı da yakından izlenmeli. Enerji kaynaklı yükselişin geçici kalması halinde ECB’nin bu gelişmeye sınırlı tepki vermesi mümkün olsa da çekirdek ve hizmet enflasyonunda yeniden hızlanma görülmesi, para politikası açısından daha temkinli bir yaklaşımı gerektirebilir. Dolayısıyla açıklanacak veriler, ECB’nin mevcut faiz politikasını sürdürme alanını değerlendirmek açısından önem taşıyor.
AVUSTRALYA
Faiz Artırımı Bekleniyor
Avustralya Merkez Bankası RBA’nın eylül toplantısında politika faizini 25 baz puan artırarak 4,60%’a yükseltmesi, Avustralya’da enflasyonla mücadelenin yeniden sıkılaşan bir para politikası gerektirdiğini gösterdi. Bu artışla birlikte faizler 2011’den bu yana en yüksek seviyesine ulaşırken, kararın oy birliğiyle alınması dikkat çekmişti. Banka, küresel enerji fiyatlarındaki yükseliş, beklenenden güçlü seyreden enflasyon ve yurt içindeki kapasite kısıtlarının fiyat baskılarını artırdığını vurguladı. Yapay zeka yatırımlarının teknoloji ürünleri fiyatları üzerindeki etkisi de maliyet baskılarını artıran unsurlar arasında gösterildi. Buna karşılık tüketim harcamalarında yavaşlama, konut piyasasında zayıflama ve işgücü piyasasında bir miktar gevşeme, ekonomik aktivite açısından aşağı yönlü riskler oluşturuyor.
Piyasalarda açıklanacak yeni faiz kararına ilişkin artırım beklentisi öne çıkıyor. RBA’nın önceki toplantıda verdiği ilave sıkılaşma mesajları ve enflasyonun beklentilerin üzerinde seyretmesi, faiz artırım ihtimalini destekleyen temel unsurlar olarak görülüyor. Bununla birlikte, tüketim ve işgücü piyasasındaki yavaşlama, para politikasının ekonomik aktivite üzerindeki etkilerinin de dikkate alınmasını gerektiriyor. Dolayısıyla kararın yanı sıra bankanın sonraki toplantılara ilişkin vereceği mesajlar da önemli olacak. Özellikle enflasyon baskılarının devam etmesi halinde ilave sıkılaşmaya açık kapı bırakılması, Avustralya’da faizlerin yüksek seviyelerde daha uzun süre kalabileceği beklentisini güçlendirebilir.
TÜRKİYE
Ekim Enflasyonu
Türkiye’de yıllık enflasyon eylül ayında 31,51%’den 29,73%’e gerileyerek Kasım 2021’den bu yana en düşük seviyesine inerken, aylık TÜFE artışı 1,84% ile beklentilerin altında gerçekleşmişti. Gıda, ulaştırma, giyim ve sağlık gruplarında fiyata artış hızının yavaşlamasına karşılık konut enflasyonundaki yükseliş dikkat çekmişti. Açıklanacak ekim ayı enflasyon verisine ilişkin anketlerde aylık TÜFE beklentileri 2,30 – 2,42%, yıllık TÜFE beklentileri 29,17 – 29,59% aralığında yoğunlaşıyor.
Konuya ilişkin detaylara “Yurt İçi Piyasalar Haftalık Bülten” bölümünden ulaşabilirsiniz.