2026 ABD Ara Seçimleri
Kongre dengesi, politika senaryoları ve ABD / küresel piyasalara etkisi
ABD’de 3 Kasım tarihinde gerçekleşecek ara seçimler, Trump’ın Kongre’deki güç kaybı ihtimali nedeniyle piyasalar tarafından yakından takip ediliyor. Basında yer alan araştırmalarda genel olarak baz senaryo, Demokratların Temsilciler Meclisini kazanması yönündeyken, Senato tarafında belirsizlik hakim. Ancak bu tahminlerin de seçim tarihine kadar değişme ihtimali bulunuyor.
Kongre değişikliği tarifeler, göç ve dış politikayı otomatik olarak değiştirmeyecek. Ancak bütçe, borçlanma ve denetim süreçleri bundan daha hızlı şekilde etkilenebilir. Seçim sonrası getiriler tarihsel ortalamalarda güçlü görünse de bununla ilgili örnek sayısı çok sağlıklı bir çıkarım için yeterli değil. Dolayısıyla seçim takvimi tek başına bir al – sat stratejisi için yeterli görülmemelidir.
Tahvil faizleri ve dolar; enflasyon, Fed beklentileri, mali açık ve risk iştahı üzerinden etkilenebilir. Avrupa ve Asya tarafına etkiler ise para birimlerindeki dengeler, ticaret, savunma, yapay zeka zincirleri ve sermaye akımlarıyla hissedilebilir.
Bu raporda son 20 yıllık süreçteki ara seçimlerin piyasalar tarafından nasıl karşılanabileceği konusunda tarihsel karşılaştırmalardan yardım almaya çalışacağız.
Görsel özet: başkanlık seçimleri ve ara seçimlerde Kongre dengesi
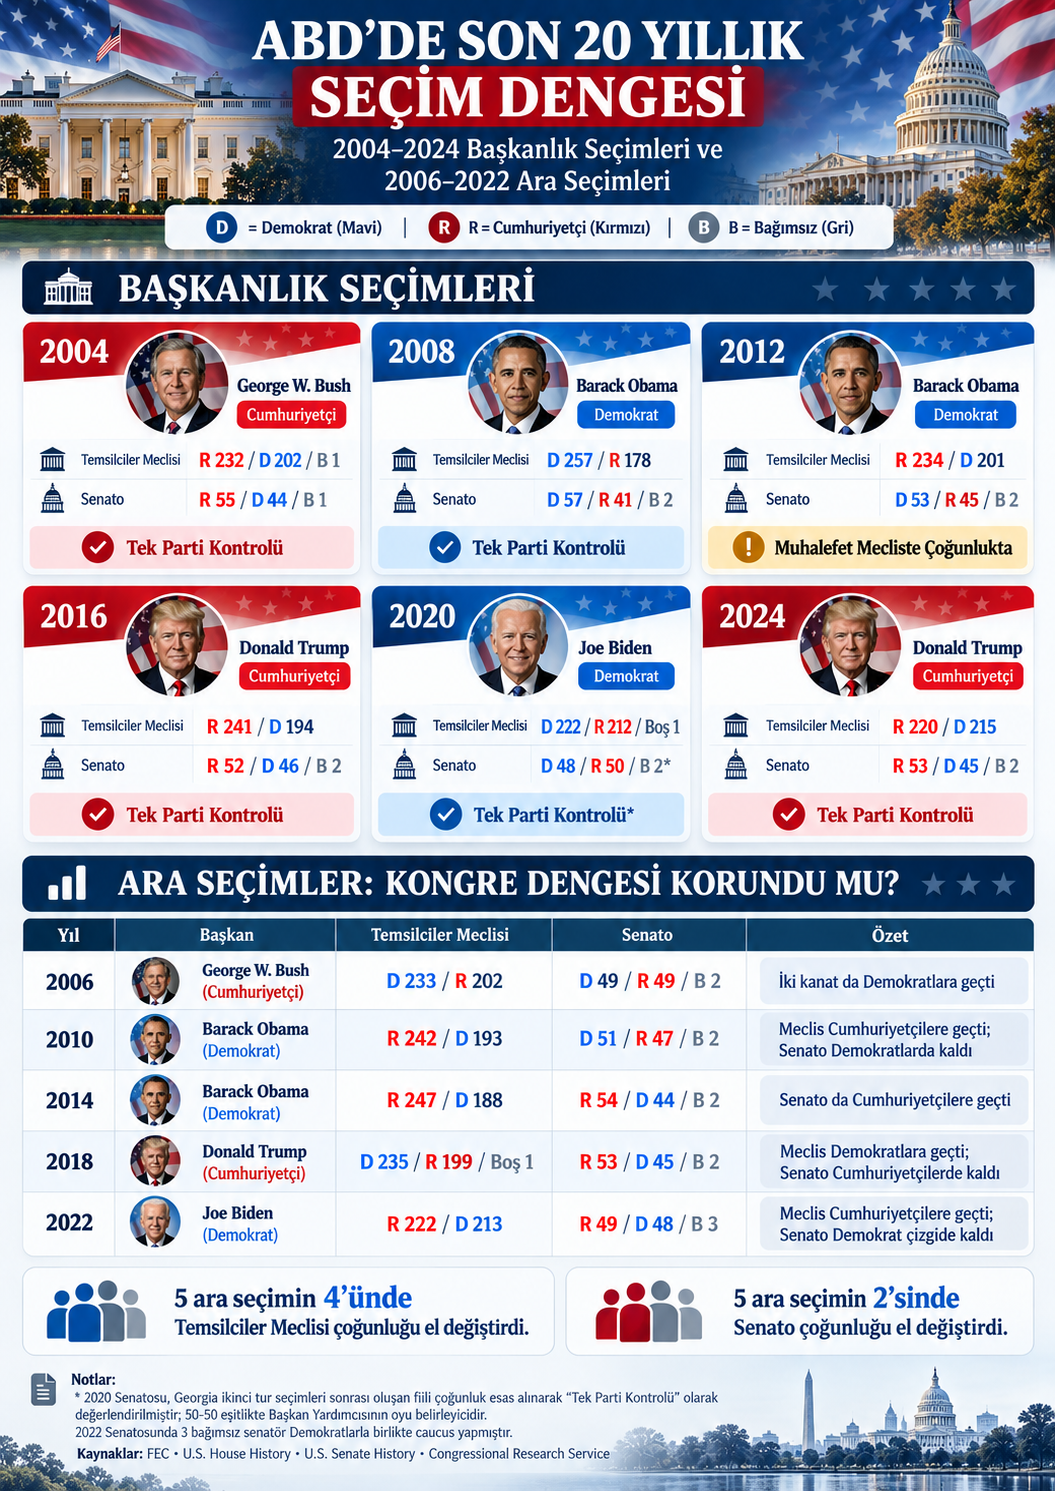
Görsel notu: Üst bölüm 2004–2024 başkanlık seçimlerini, alt bölüm 2006–2022 ara seçimlerinde Kongre dengesini gösterir.
1. Ara seçimlerin anlamı
3 Kasım 2026’da başkanlık değil, Kongre ara seçimleri gerçekleşecek. Temsilciler Meclisinin 435 sandalyesinin tamamı ve Senatoda kademeli yenilenme kapsamında 35 sandalye (iki özel seçim dahil) için yarış olacak.
Ara seçimler başkanın partisinin performansına dair bir ara sınavdır; başkanlığı değiştirmez ve yürütmenin dış politika, tarife veya göç alanındaki yetkilerini kaldırmaz. Sonuçsa, kalan iki yılda yasama gündemini, denetimi ve bütçe pazarlıklarını etkiler.
Bugünkü Kongre aritmetiği
| Kurum | Seçim öncesi durum | Piyasa açısından neden önemli? |
| Temsilciler Meclisi | Cumhuriyetçiler 218, Demokratlar 214; 1 bağımsız ve 2 boş sandalye bildiriliyor. | Bütçe, ödenekler, vergiler ve denetim. |
| Senato | Cumhuriyetçiler 53; Demokratlar grubunda 45 Demokrat ve 2 bağımsız (53–47 grup dengesi). | Atamalar, komite gündemi ve yasa/bütçe pazarlıkları. |
| Gerekli siyasi değişim | Reuters’e göre Demokratların iki kanatta da net 4 sandalye kazanması gerekiyor. | Az sayıdaki sandalye sonucu değiştirebilir; boş koltuklar önemlidir. |
Not: Boş sandalyeler ve bağımsız üyeler nedeniyle eşikler kaynaklara göre farklı aktarılabilir; burada 19 Ekim Reuters değerlendirmesi esas alınmıştır.
Kongrenin yetkisi ile başkanın yetkileri ayrı tutulmalı
- Kongre: bütçe ve ödenekler, borç tavanı, vergi/harcama mevzuatı, soruşturmalar ve Senato onayına tabi atamalar.
- Yürütme: tarifelerin önemli bölümü, dış politika, göç uygulamaları ve başkanlık emirleri. Kongre bunları denetleyebilir; ara seçim sonucu otomatik iptal yaratmaz.
- Senatoda birçok kapsamlı yasa için fiili 60 oy eşiği vardır; dar çoğunluk tüm programın yasalaşmasını sağlamaz.
2. Son beş ara seçim döngüsünden çıkan dersler
2006–2022 döneminde başkanın partisi çoğu ara seçimde Temsilciler Meclisinde sandalye kaybetti. Senato sonucu ise seçim haritası ve adaylara göre değişti; bu örüntü 2026 sonucunu veya piyasa yönünü tek başına öngörmez.
Geçmiş seçimlerden öne çıkanlar
- Başkanın partisi Mecliste çoğunlukla sandalye kaybediyor, ancak kaybın büyüklüğü yıldan yıla değişiyor. 2010 büyük bir Cumhuriyetçi kazanımın, 2022 ise daha sınırlı bir değişimin örneğiydi.
- Senatoda tablo farklı gelişebiliyor. Demokratlar 2010’da çoğunluğu korudu; Cumhuriyetçiler 2014’te kontrolü aldı ve 2018’de çoğunluğunu artırdı.
- Sandalye sayısı tek başına yasa çıkarma kapasitesini veya piyasa etkisini anlatmaya yetmez. Senato kuralları ve partiler arası uzlaşma ihtiyacı da sonucu belirler.
2026 öncesi siyasi görünüm
Reuters’in 19 Ekim tarihli değerlendirmesinde Demokratların Meclisi kazanma ihtimali öne çıkıyor; Senato yarışı ise daha belirsiz görülüyor. Inside Elections’ın 15 Ekim görünümü, Mecliste Demokratlar lehine 10–20, Senatoda ise 3–5 net sandalye değişimi öngörüyordu. Her ikisi de seçim öncesi tahminidir.
Avrupa Parlamentosu Araştırma Servisinin 9 Ekim tarihli notunda, Eylül anketlerinin Demokratları 5–13 puan önde gösterdiği ve Senato yarışının da rekabetçi hale geldiği belirtiliyor. Anketlerin tarihleri ve yöntemleri farklı olduğundan, bu aralıkları kesin bir oy farkı gibi okumamak gerekir.
3. Ara seçimler ve piyasa performansı
Ara seçimlerden sonra hisse getirileri tarihsel ortalamalarda güçlü görünebilir. Ancak araştırmalar farklı dönemleri ve örneklemleri incelediği için, rakamları tek bir ortalamada toplamak ya da doğrudan 2026 tahminine çevirmek yanıltıcı olur.
| Araştırma / ölçüm | Tarihsel bulgu | Nasıl yorumlanmalı? |
| BlackRock: ara seçim yılı | Ara seçim yıllarında ortalama yıllık ABD hisse getirisi %7,5; ara seçim olmayan yıllarda %12,4. | Yıl içi getiri, seçim sonrası 12 aylık getiriyle aynı ölçüm değildir. |
| BlackRock: seçim sonrası 6 ay | 1970’ten itibaren seçimden sonraki altı ayda ortalama %14,1; karşılaştırılan ara seçim dışı dönemlerde %5,7. | Ortalama, tekil döngü riskini ve makro koşulları göstermez. |
| U.S. Bank: seçim sonrası 12 ay | Ara seçimlerden sonraki 12 ayda ortalama %12,4; 1980 sonrası seçimler için %17,5. | Örneklem/pencere farklıdır; altı aylık veriyle doğrudan kıyaslanmamalıdır. |
| U.S. Bank: seçim öncesi 12 ay | Ortalama %2,9; araştırmadaki tüm yılların ortalaması %8,9. | Fark, tekrarlanabilir bir seçim etkisi olarak doğrulanmamıştır. |
| J.P. Morgan: yıl içi çeyrekler | Ara seçim yılının seçim öncesi üç çeyreğinde ortalama getiriler hafif negatif, dördüncü çeyrekte ortalama +%6,6. | Zamanlama kuralı değildir; 2018 ve 2022’de Fed sıkılaşması da etkiliydi. |
Güvenli çıkarım
Seçim sonrası belirsizliğin azalması risk iştahını destekleyebilir; ancak ortalamalar nedenselliği kanıtlamaz. Enflasyon, büyüme, Fed, karlar ve jeopolitik daha baskın olabilir.
2026 için başlangıç noktası
BlackRock’a göre ABD hisseleri 2026 Ağustos sonuna kadar yılbaşından bu yana yaklaşık %13,1 yükselmişti. Kurum bu performansı, 1926’dan beri bir ara seçim yılı için güçlü başlangıçlardan biri olarak değerlendiriyor. Yine de veri 31 Ağustos’ta bitiyor; 22 Ekim’deki piyasa görünümünü yansıtmıyor.
Morgan Stanley, seçimlerin geniş piyasa üzerindeki kalıcı etkisinin genellikle sınırlı kaldığını vurguluyor. Tahvil piyasasında ise Fed, enflasyon ve büyüme görünümü daha belirleyici.
4. Olası sonuç senaryoları ve piyasa karşılıkları
Senaryoları doğrudan “iyi” veya “kötü” diye sınıflandırmak yerine, yasama kapasitesini ve belirsizliği nasıl değiştireceklerine bakmak daha yararlı. Aşağıdaki tablo bir fiyat tahmini değil, olası etki kanallarının özetidir.
| Senaryo | Politika ve kurumlar | Olası piyasa kanalı | Gözetilecek risk |
| A. Cumhuriyetçiler iki kanadı korur | Yürütme ve Kongre aynı partide; gündem/atama devamlılığı artar. | Mali genişleme veya vergi/enerji politikaları büyüme beklentisini destekleyebilir. | Daha büyük açık, tahvil arzı ve enflasyon risk primi; tarife/jeopolitik oynaklık. |
| B. Demokratlar Meclisi alır, Senato Cumhuriyetçilerde kalır | Denetim artar; büyük yasaların iki kanattan geçmesi zorlaşır. | İlk tepki oynak olabilir; sonra makro veriler ve karlar öne çıkar. Baz senaryo. | Bütçe/borç tavanı pazarlığı, kapanma riski ve yürütme-denetim gerilimi. |
| C. Demokratlar iki kanadı da alır | Komite gündemi değişir; başkanın veto yetkisi sürer. | Tarife, teknoloji, enerji, sağlık ve dijital varlıklarda sektör bazlı risk fiyatlaması. | Dar çoğunluk, 60 oy eşiği ve veto nedeniyle vaatler kolayca yasalaşmayabilir. |
| D. Senato 50–50 bölünür | Eşitlikte başkan yardımcısının oyu Senato kontrolünü belirleyebilir. | Fiyatlama politika dönüşümünden çok kilitlenme ve bütçe pazarlığına odaklanır. | Az sayıdaki ılımlı senatör ve belirsiz mali takvim. |
Baz senaryo: bölünmüş Kongre
Reuters’in baz görünümünde Demokratların Meclisi kazanması, Senatonun ise Cumhuriyetçilerde kalması veya yarışın son ana kadar belirsiz olması öne çıkıyor. Böyle bir tabloda 2027 gündeminin kapsamlı politika değişikliklerinden çok Kongre denetimi, bütçe görüşmeleri ve yürütmenin yetkilerini kullanma biçimi etrafında şekillenmesi beklenebilir.
Maliye politikası: piyasa için en hassas bağlantı
Uzun vadeli faizlerde bütçe açığı, borçlanma ihtiyacı ve borç tavanı önemli rol oynar. Anlaşmazlıklar federal harcamaları geciktirirse etki yalnızca hisselerde görülmeyebilir; Hazine tahvillerinin vade primi ve güvenli liman akımları da değişebilir. Reuters, 2027’de bütçe ve borç tavanı görüşmelerinin önemli gündem başlıkları olabileceğine dikkat çekiyor.
Başkanın veto yetkisi, Senatodaki fiilî 60 oy eşiği ve yürütmenin kendi yetkileri, Kongre çoğunluğu değişse bile bütün politikaların bir anda tersine dönmesini zorlaştırır.
5. ABD piyasalarında varlık sınıflarına göre etkiler
Hisse senetleri: endeksten çok sektör ayrışması
Endekslerde ilk hareket, beklenmedik bir sonucun fiyatlara yansıması olabilir. Kalıcı yönü ise şirket karları, faizler ve ekonomik görünüm belirler. Morgan Stanley’ye göre tarifeler, jeopolitik ve deregülasyon gibi yürütme kaynaklı başlıklar seçimden sonra da önemini koruyabilir.
| Sektör / tema | Seçimle bağlantılı hassasiyet | Yatırımcı neyi izlemeli? |
| Teknoloji, AI ve veri merkezleri | AI düzenlemesi, antitröst, veri gizliliği, ihracat kontrolleri ve elektrik altyapısı. | Yürütme adımları, şebeke izinleri ve şirket yatırım rehberliği. |
| Enerji ve kamu hizmetleri | Enerji fiyatları, üretim politikası, çevre kuralları ve elektrik altyapısı. | Arz/jeopolitik ve kar marjlarına yansıma. |
| Sağlık ve tüketici | Sübvansiyonlar, ilaç fiyatları ve hanehalkı maliyetleri. | Komite takvimi, federal fonlama ve fiyatlama gücü. |
| Savunma ve sanayi | Savunma ödenekleri, müttefikler, tedarik zinciri ve ticaret. | Bütçe ve sipariş görünürlüğü; dış politikada yürütme belirleyicidir. |
| Finans ve dijital varlıklar | Sermaye kuralları ve dijital varlık düzenlemeleri. | Atamalar, kurumların uygulaması ve yasama kapasitesi. |
ABD Hazine tahvilleri: vade farkı önemi
- Kısa vadeli faizler daha çok Fed’in kararlarına, enflasyona ve istihdam verilerine bağlıdır. Seçimlerin etkisi bu kanallardan dolaylı olarak gelir.
- Uzun vadeli faizler büyüme ve enflasyon beklentilerinin yanı sıra bütçe açığı, tahvil arzı, yabancı talep ve vade priminden etkilenir. Mali genişleme faizleri yukarı çekebilir; zayıflayan büyüme veya güvenli liman talebi ise aşağı yönlü baskı yaratabilir.
- Bütçe ya da borç tavanı anlaşmazlığı, riskten kaçışla birlikte Hazine tahvillerinde talep ve risk primini de değiştirebilir. Bu nedenle tüm vadelerin aynı yönde hareket edeceğini varsaymamak gerekir.
Dolar, altın ve petrol
Doların yönünü tek başına hangi partinin kazandığı belirlemez; reel faiz farkları, güvenli liman talebi, büyüme ve mali görünüm daha etkilidir. Altın reel faiz, dolar ve jeopolitikten; petrol ise küresel talep, arz kesintileri ve jeopolitik gelişmelerden etkilenir.
Fed notu
Ara seçimler Fed faiz kararını doğrudan belirlemez. Enflasyon, istihdam ve Fed’in bağımsız politikası ana sürücülerdir; siyasi haber ancak bu beklentileri değiştirirse kalıcılaşır.
6. Küresel piyasalar için aktarım kanalları
ABD seçimlerinin diğer piyasalara etkisi en çok ticaret koşulları, dolar, Hazine getirileri, savunma politikası ve teknoloji tedarik zincirlerinde hissedilebilir. UBS Avrupa açısından ticaret, savunma ve tahvil faizlerini; Morgan Stanley ise sürebilecek tarife ve jeopolitik belirsizliği öne çıkarıyor.
Avrupa
- Ticaret: Kongre kontrolü tarifeleri tek başına belirlemez. Ancak denetim ve bütçe süreçleri, politikaların maliyetini ve ne kadar öngörülebilir olduğunu etkileyebilir.
- Savunma ve sanayi: Avrupa’nın savunma harcamaları, NATO’ya ilişkin beklentiler ve yerli sanayi desteği önemini koruyor. Sonuçlar, yönetimin atacağı adımlara ve bütçe kararlarına bağlı olacak.
- Tahviller: ABD uzun vadeli faizlerindeki yükseliş küresel iskonto oranlarını yukarı çekebilir. Avrupa faizleri ise bölgesel büyüme ve ECB’nin görünümünden de etkilenir.
Asya: Çin, yarı iletkenler ve AI sermaye harcamaları
- Çin ve bölgesel tedarik zincirleri tarifelere, ihracat kontrollerine ve teknoloji kısıtlamalarına duyarlı. Yürütmenin bu alanlardaki yetkileri nedeniyle seçim sonrasında da belirsizlik sürebilir.
- Japonya, Güney Kore ve Tayvan piyasaları da ABD’deki AI ve veri merkezi yatırımlarından, teknoloji şirketlerinin bütçelerinden ve çip talebinden etkilenebilir.
- Çin ve Hong Kong piyasaları ABD politikalarına duyarlı olsa da Asya’nın tamamını temsil etmez. Yerel faizler, döviz kurları ve iç talep de ayrıca izlenmeli.
Gelişen piyasalar
- ABD faizleri ve dolar yükseldiğinde, dolar borcu yüksek şirketler ile dış finansmana ihtiyaç duyan ülkeler zorlanabilir. Küresel risk iştahı bu baskıyı hafifletebilir veya artırabilir.
- Ticaret kararları ihracat beklentilerini de etkiler. Ülke bazındaki sonuç; ABD’ye ihracat payı, emtia yapısı, dış borç ve ekonomi politikalarına duyulan güvene bağlıdır.
Türkiye açısından izleme çerçevesi
Türkiye için seçim sonucundan doğrudan bir kur ya da BIST hedefi çıkarmak yerine dört göstergeye bakmak daha anlamlı: ABD 10 yıllık tahvil faizi ve vade primi, dolar ve küresel risk iştahı, petrol/enerji maliyeti, ABD’nin ticaret ve jeopolitik adımları. Bunlar dış finansman koşullarını, ülke risk primini, TL varlıklara yönelik akımları ve şirket marjlarını etkileyebilir.
BIST’te dış borcu yüksek şirketler küresel faizlere, ihracatçılar ise dış talep ve girdi maliyetlerine daha duyarlı. Enerji fiyatları da ithalatçılarla üreticileri farklı etkiler.
7. Seçim sürecinde izlenecek göstergeler
| Gösterge | Neden önemli? | Piyasaya olası aktarım |
| Meclis ve Senato yarışlarının son anketleri | Beklenmedik sonuç olasılığı, fiyatlamaya ne kadarının yansıdığını gösterir. | Vadeli işlemler, sektör ayrışması ve kısa vadeli oynaklık. |
| ABD enflasyonu, istihdam ve tüketim | Fed patikasını ve şirket gelirlerini belirleyen ana değişkenler. | Kısa vadeli faiz, dolar ve büyüme hisseleri. |
| 10 yıllık Hazine faizi ve vade primi | Mali açık, tahvil arzı ve uzun vadeli risklerin bileşimi. | Küresel iskonto oranı ve varlık değerlemeleri. |
| Dolar endeksi / kredi spreadleri | Küresel risk alma iştahı ve dolar fonlama maliyeti. | Gelişen piyasa varlıkları, para birimleri ve fon akımları. |
| Tarife, ihracat kontrolü ve enerji açıklamaları | Yürütme adımları seçim sonrasında da devam edebilir. | Asya teknoloji zinciri, Avrupa ihracatçıları, sanayi ve enerji. |
| 2027 bütçe takvimi ve borç tavanı | Kongre çatışmasının mali sonuca dönüşebileceği başlık. | Hazine vade primi, riskten kaçış ve kapanma riski. |
Pratik izleme planı
- Seçim öncesinde anketlerdeki değişimi piyasa fiyatlamasıyla birlikte okuyun. Beklenen sonuçla sürpriz bir sonuç aynı tepkiyi yaratmayabilir.
- Seçim gecesi yalnızca ilk fiyat hareketine bakmayın; sandalye sayımı ve Kongre kontrolünün netleşmesi zaman alabilir. İlk tepkinin sonradan tersine dönmesi de mümkündür.
- 2027’nin başında kampanya söylemiyle gerçekten yasalaşan veya bütçeye giren adımları ayırın. Uygulama takvimi, açıklamalar kadar önemlidir.
- Portföy kararlarında seçim haberini tek başına risk azaltma ya da artırma gerekçesi yapmayın. Senaryoları faiz, dolar, petrol ve şirket karlarına duyarlılıkla birlikte değerlendirin.
Sonuç
3 Kasım seçimleri başkanlığı değiştirmeyecek; Trump yönetiminin kalan iki yılında yasama ve denetim gücünün kimde olacağını belirleyecek. Seçim öncesi görünüm Demokratların Meclisi kazanabileceğine, Senatonun ise daha çekişmeli geçeceğine işaret ediyor.
Piyasalarda etkinin, köklü bir rejim değişikliğinden çok sektörler arasındaki ayrışma, bütçe pazarlıkları ve kısa vadeli oynaklık üzerinden görülmesi daha olası. Tarifeler, dış politika ve göçte yürütmenin rolü sürerken bütçe, borç tavanı ve denetim Kongre aritmetiğine daha duyarlı. Geçmiş getiriler de yalnızca seçim takvimine dayalı bir stratejiyi desteklemiyor.
Ana yatırımcı mesajı
Seçimi tek başına yön sinyali saymamak gerekir; büyüme, enflasyon, Fed, mali açık ve ticaret senaryolarını güncelleyen bir veri olarak kullanmakta fayda olacaktır.