


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 16 Ekim 2026



16 Ekim 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Geride Kalanlar: ABD ve Euro Bölgesi Enflasyonu, Yapay Zeka
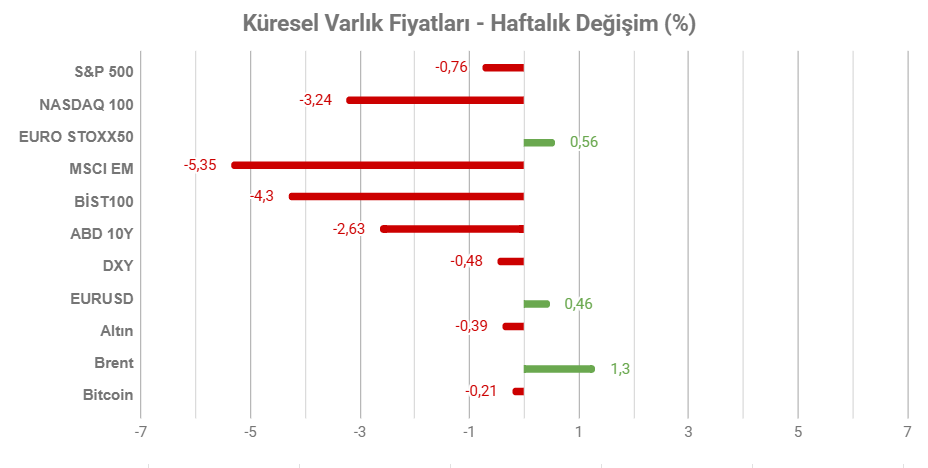
Not: Tablodaki değerler 9 Ekim Cuma TSİ 15:25’de alınmıştır.
ABD'de enflasyon baskıları güçlendi. Eylül ayında tüketici enflasyonu aylık 0,6%, yıllık 3,7% artarak beklentileri aşarken, çekirdek enflasyon yıllık 2,6%’ya yükseldi. Üretici fiyatları da aylık 1,3% artarak Mart 2022'den bu yana en güçlü yükselişini kaydetti. Perakende satışların aylık 0,8% artması tüketimin dayanıklılığını ortaya koysa da yükselişte akaryakıt harcamalarının önemli rol oynaması ve temel satış göstergelerindeki ivme kaybı dikkat çekti. Enerji maliyetlerinin yanı sıra fiyat baskılarının diğer sektörlere yayılması, Fed'in faiz politikasına ilişkin belirsizliği artırdı.
IMF, küresel büyüme tahminini yükseltirken risklere dikkat çekti. Fon, yapay zeka yatırımlarının desteğiyle 2026 yılı küresel büyüme tahminini 3%’ten 3,1%’e çıkardı. Bununla birlikte, Orta Doğu'daki savaşın uzaması, yüksek enerji fiyatları, artan kamu borçları ve yapay zeka yatırımlarının beklenen getiriyi sağlayamaması temel aşağı yönlü riskler olarak sıralandı. Petrol fiyatlarının 100 doların üzerinde kalması, büyüme ve enflasyon görünümünün enerji arzındaki gelişmelere duyarlılığını koruduğunu gösteriyor.
Çin'in ihracatı güçlü seyrini sürdürdü, Avrupa'da enflasyon hızlandı. Çin'in eylül ayı ihracatı yıllık 36,3% artarken, ülkenin aylık dış ticaret fazlası 133,5 milyar dolara ulaştı. Yüksek teknoloji ürünleri ve yarı iletkenlere yönelik talep ihracatı desteklerken, zayıf iç tüketim ve gayrimenkul sektöründeki sorunlar büyümenin dengeli bir yapıya kavuşmasını zorlaştırıyor. Avrupa tarafında ise avro bölgesi yıllık enflasyonu eylülde 3,2%’den 3,8%’ yükseldi; enerji fiyatları artışta önemli rol oynadı. İngiltere'de ağustos ayı aylık büyümesi 0,1% ile sınırlı kalırken, üç aylık dönemde büyümenin 0,7%’ye ulaşması ekonomik aktivitenin ılımlı seyrini koruduğunu gösterdi.
Genel olarak hafta, ekonomik aktivitenin dirençli kalmasına karşın enerji maliyetleri ve enflasyon baskılarının yeniden güçlendiği bir görünüm sundu. Bu bileşim, küresel merkez bankalarının faiz indirimlerinde daha temkinli davranabileceği ve finansal piyasaların enerji fiyatları ile enflasyon verilerine duyarlılığının yüksek kalacağı bir çerçeve oluşturuyor.
HAFTANIN ÖNE ÇIKANLARI
ÇİN
Büyüme, Sanayi Üretimi ve Perakende Satışlar
Çin’de hafta başında açıklanacak üçüncü çeyrek büyüme, eylül sanayi üretimi ve perakende satış verileri, ekonomideki toparlanmanın ne ölçüde geniş tabana yayıldığına ilişkin önemli ipuçları sunabilir. Üçüncü çeyrekte yıllık büyümenin ikinci çeyrekteki 4,3%’ten 4,4%’e yükselmesi beklenirken, bu görünüm Pekin’in 4,5 – 5% aralığındaki yıllık büyüme hedefinin alt sınırının altında kalmaya devam ediyor. Eylülde sanayi üretiminin yıllık bazda 5,4% artarak ağustostaki 5,2%’lik büyümeyi aşması, üretim tarafındaki dayanıklılığın korunduğuna işaret edebilir. Buna karşılık perakende satış büyümesinin 0,4%’ten yalnızca 0,5%’e yükselmesinin beklenmesi, tüketici talebindeki toparlanmanın oldukça sınırlı kaldığını gösteriyor.
Ekonomideki temel ayrışma, güçlü ihracat ve imalat faaliyetlerine karşın hane halkı tüketiminin ve yatırımların yeterince canlanamaması, Eylülde ihracattaki güçlü artış, özellikle yüksek teknoloji ürünleri ve yapay zeka bağlantılı ekipmanlara yönelik dış talebin büyümeyi desteklemeyi sürdürdüğünü gösterirken, iç talepteki zayıflık daha dengeli bir toparlanmanın önündeki temel engel olmaya devam ediyor. Gayrimenkul sektöründe süregelen daralma ve özel sektör yatırım iştahındaki zayıflık da bu görünümü ağırlaştırıyor. Dolayısıyla açıklanacak verilerde sanayi üretiminin güçlü kalması tek başına yeterli olmayabilir. Perakende satışlarda belirgin bir hızlanma görülmemesi, büyümenin dış talebe ve üretim sektörüne bağımlılığının devam ettiğine işaret edecek.
Faizde Değişiklik Beklenmiyor
Çin Merkez Bankası'nın (PBOC) Salı günkü toplantısında bir yıllık kredi ana faiz oranını (LPR) %3,0, beş yıllık LPR'yi ise %3,5 seviyesinde sabit tutması bekleniyor. Zayıf iç talep ve gayrimenkul sektöründeki sorunlara rağmen, yuanın güçlenmesi ve küresel belirsizlikler bankanın temkinli duruşunu sürdürmesini destekliyor. Kredi talebindeki zayıflık ise ekonomik aktiviteyi canlandırmak için ilave politika desteği ihtiyacını gündemde tutuyor.
İNGİLTERE
Enflasyonun Yükselmesi Bekleniyor
İngiltere’de eylül döneminde tüketici fiyatlarının aylık 0,4% artması ve yıllık enflasyonun ağustostaki 3,1%’en 3,4%’e yükselmesi bekleniyor. Ağustosta yıllık enflasyon, temmuzdaki 2,9% seviyesinden yükselirken, artışta özellikle akaryakıt fiyatları belirleyici olmuştu. Akaryakıtta enflasyon 15,5%’ten 23%’e yükselirken, ulaştırma grubundaki fiyat artışı da hızlanmıştı. Buna karşılık çekirdek enflasyon 2,6% seviyesinde sabit kalmış, hizmet enflasyonu ise 3,4% olarak gerçekleşmişti.
Eylül ayında yıllık enflasyonun yeniden yükselmesi, fiyat baskılarının İngiltere Merkez Bankası’nın (BoE) 2% hedefinin üzerinde kalmaya devam ettiğini gösterecek. Enerji maliyetlerindeki artışın enflasyon üzerindeki etkisi yakından izlenirken, fiyat baskılarının enerji ve ulaştırma gibi belirli kalemlerle sınırlı kalıp kalmadığı da önem taşıyor. Enflasyondaki yükselişin çekirdek ve hizmet fiyatlarına yayılması, faizin katılığı konusundaki görüşü destekleyebilir. Buna karşılık manşet enflasyondaki artışın ağırlıklı olarak enerji kaynaklı olması para politikası açısından farklı değerlendirilebilir.
İstihdam Görünümü
İngiltere’de Salı günü açıklanacak işgücü piyasası verilerinde, ikramiyeler dahil ortalama ücret artışının temmuz ayına kadarki üç aylık dönemde kaydedilen 3,9% seviyesinden 3,8%’e gerilemesi, işsizlik oranının ise 4,9%’dan 5%’e yükselmesi bekleniyor. Son verilerde özel sektör ücret artışının 3,2%’ye gerileyerek Aralık 2020’den bu yana en düşük seviyeye inmesi, ücret baskılarının hafiflemeye başladığına işaret etmişti. Reel ücret artışının da 0,9%’a yavaşlaması, hane halkının satın alma gücündeki iyileşmenin hız kestiğini gösteriyor.
Özellikle ücret verisi, İngiltere Merkez Bankası BoE’nin ücret kaynaklı enflasyon baskılarının azalıp azalmadığını görmesi açısından önemli olabilir.
İmalat ve Hizmet PMI
İngiltere'de ekonomik aktivite ve maliyet baskıları izlenecek
İngiltere'de 23 Ekim Cuma günü açıklanacak öncü ekim ayı imalat ve hizmet PMI verileri, ekonomideki büyüme ivmesine ilişkin yeni sinyaller verecek. Eylül ayında imalat PMI 51,9'a yükselerek sektörde üst üste 11. ay büyümeye işaret ederken, hizmet PMI 52,1'e gerileyerek son üç ayın en düşük seviyesinde gerçekleşmişti. Her iki sektör de büyüme bölgesinde kalmasına rağmen, hizmet sektöründe talep artışının yavaşlaması ve istihdamdaki düşüş ekonomik görünüm üzerindeki baskıları ortaya koymuştu.
Ekim verilerinde ekonomik aktivitenin seyri kadar maliyet baskıları da önem taşıyacak. Jeopolitik belirsizlikler ve yükselen enerji fiyatları, girdi maliyetlerini ve şirketlerin satış fiyatlarını artırırken, hizmet sektöründe fiyat artışları mayıstan bu yana en yüksek seviyeye ulaşmıştı. Yeni veriler, büyümenin ivmesini koruyup koruyamadığını ve maliyet baskılarının güçlenmeye devam edip etmediğini gösterecek. Ekim ayına ilişkin piyasa beklentileri henüz netleşmedi.
EURO BÖLGESİ
Almanya İmalat ve Hizmet PMI
Almanya’da açıklanacak öncü ekim ayı PMI verilerinde, imalat PMI’ın eylüldeki 53,9 seviyesinden 54’e yükselmesi, hizmet PMI’ın ise 52,9’dan 53’e çıkması bekleniyor. Eylül ayında imalat sektöründe üretim ve yeni siparişler güçlü seyrini korurken, hizmet sektörü de artan talebin desteğiyle yeniden büyüme bölgesine geçmişti.
Beklentilerin gerçekleşmesi, Almanya’da ekonomik toparlanmanın ekim ayında da devam ettiğine işaret edecek. Bununla birlikte, enerji maliyetlerindeki artışın fiyat baskılarını güçlendirmesi ve tedarik gecikmelerinin sürmesi, özellikle imalat sektörünün görünümü açısından risk oluşturuyor. Bu nedenle PMI verileri, büyüme ivmesinin yanı sıra maliyet baskılarının seyrine ilişkin sinyaller açısından da izlenecek.
ABD
İmalat ve Hizmet PMI
ABD'de açıklanacak öncü ekim ayı PMI verilerinde, imalat PMI'ın eylüldeki 55,9 seviyesinde sabit kalması, hizmet PMI'ın ise 58,8'den 57,9'a gerilemesi bekleniyor. Eylül ayında her iki sektörde de faaliyet güçlü şekilde artarken, hizmet PMI Temmuz 2021'den bu yana en yüksek seviyesine ulaşmıştı. Güçlü iç talep ve yeni siparişlerdeki artış ekonomik aktiviteyi desteklerken, teknoloji sektörü büyümenin öne çıkan itici güçlerinden biri olmuştu.
Bununla birlikte, artan talep ve tedarik zincirindeki aksamalar maliyet baskılarını da güçlendiriyor. Özellikle hizmet sektöründe enerji ve işgücü maliyetlerindeki yükseliş, şirketlerin satış fiyatlarını artırmasına yol açarken, biriken siparişler kapasite üzerindeki baskının sürdüğüne işaret ediyor. Ekim verileri, ekonomik büyümenin hızını koruyup korumadığının yanı sıra enflasyonist baskıların seyrine ilişkin sinyaller açısından da önem taşıyacak.
KANADA
Enflasyonun Yükselmesi Bekleniyor
Kanada’da eylül ayı enflasyon verilerinde aylık artışın 0,2%, yıllık enflasyonun ise ağustostaki 3%’dan 3,2%’ye yükselmesi bekleniyor. Ağustosta enerji fiyatları, özellikle benzindeki yıllık 22,8%’lik artış, enflasyonun yüksek seyretmesinde belirleyici olmuştu. Buna karşılık, Kanada Merkez Bankası’nın yakından izlediği çekirdek enflasyon göstergeleri 1,9% ve 2% seviyelerinde, hedefle uyumlu kalmıştı. Eylül verilerinde enerji kaynaklı fiyat artışları ile temel enflasyon baskılarının seyri, faiz görünümü açısından önem taşıyacak.
YENİ ZELANDA
Enflasyonda Yavaşlama Beklentisi
Yeni Zelanda'da açıklanacak üçüncü çeyrek enflasyon verilerinde, tüketici fiyatlarının çeyreklik bazda 0,8% artması ve yıllık enflasyonun ikinci çeyrekteki 4,1% seviyesinden 3,9%’a gerilemesi bekleniyor. Önceki çeyrekte enflasyon, özellikle petrol fiyatlarındaki sert yükselişin etkisiyle hızlanmış ve Yeni Zelanda Merkez Bankası'nın (RBNZ) 1 – 3% hedef aralığının üzerine çıkmıştı. Yeni veride beklenen yavaşlamaya rağmen yıllık enflasyonun hedef üst sınırının üzerinde kalması, fiyat baskılarının tamamen ortadan kalkmadığını gösterecek. Bu nedenle enflasyondaki gerilemenin boyutu ve enerji fiyatlarının etkisi, RBNZ'nin para politikası görünümü açısından önem taşıyacak.
TÜRKİYE
Faiz İndirimi Bekleniyor
Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) 22 Ekim Perşembe günü açıklayacağı faiz kararında, politika faizini %37'den %36'ya indirmesi bekleniyor. GCM Yatırım Araştırma Departmanı olarak 100 baz puanlık indirim beklentimiz bulunurken, Bloomberg HT ve Matriks anketlerinde de benzer bir sonuç görülüyor.
TCMB, eylül ayındaki toplantısında politika faizini sabit tutarken enflasyonun ana eğiliminde gerilemeye işaret etmiş, ancak yükselen enerji fiyatlarının enflasyon görünümü açısından yukarı yönlü risk oluşturduğunu vurgulamıştı. İç talepteki zayıflığın dezenflasyon sürecini desteklemesi faiz indirimi için alan yaratırken, enerji fiyatları ve enflasyon görünümüne ilişkin belirsizlikler daha temkinli bir yaklaşım gerektiriyor. Bu çerçevede karar metnindeki enflasyon değerlendirmesi ve gelecek döneme ilişkin mesajlar da yakından izlenecek.