


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 09 Ekim 2026



09 Ekim 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Geride Kalanlar: Faiz, Enerji ve Yapay Zeka Sektörü
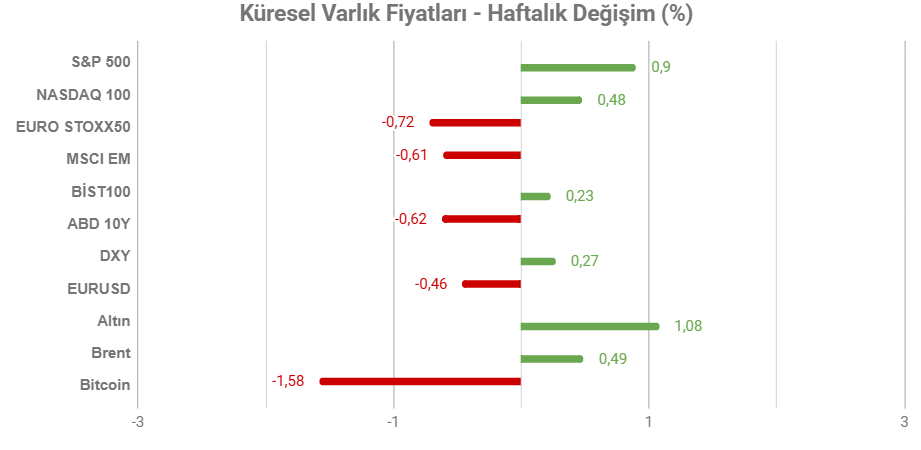
Not: Tablodaki değerler 9 Ekim Cuma TSİ 15:55’de alınmıştır.
Orta Doğu’daki çatışmaların enerji arzını sekteye uğratabileceği endişesi, hafta boyunca petrol fiyatları ve tahvil faizleri üzerinde yukarı yönlü baskı yarattı. Brent petrol 104 doların üzerini görürken, ABD Başkanı Trump’ın kasım ayındaki ara seçimlere kadar İran’a saldırı düzenlenmeyeceğini açıklaması ve görüşmelerde ilerleme sağlandığına ilişkin mesajlarıyla fiyatlarda gevşeme göründü. Petrol fiyatlarındaki geri çekilme küresel piyasalara kısa vadeli rahatlama sağlasa da enerji maliyetlerinin enflasyonu yeniden hızlandırabileceği endişesi gündemde kalmaya devam ediyor.
Küresel tahvil piyasalarında satış baskısı hafta boyunca etkili oldu. ABD’nin 10 yıllık tahvil faizi hafta ortasında 5,36% seviyesine çıkarak yaklaşık 24 yılın zirvesini gördü. Fransa’nın 10 yıllık tahvil faizinin yükselmesi ise yüksek kamu borcu, bütçe açığı ve siyasi belirsizliklerin Avrupa piyasaları üzerindeki baskısını ortaya koydu. Fed’in yayımlanan toplantı tutanaklarında, yetkililerin önemli bölümünün yıl sonuna kadar bir faiz artışını daha olası gördüğü, ancak bunun zamanlaması konusunda görüş ayrılıkları bulunduğu anlaşıldı. Eylül ayında tarım dışı istihdamın yalnızca 29 bin artması ve işsizlik oranının 4,2%’ye yükselmesi, ekim ayında faiz artışı ihtimalini zayıflatırken, hizmet sektöründe fiyat baskılarının yeniden güçlenmesi para politikasındaki belirsizliği koruyor.
Yüksek faizler ve artan finansman maliyetleri, yapay zeka yatırımlarının getirisine yönelik sorgulamaları öne çıkarıyor. OpenAI’ın yıllıklandırılmış gelirinin eylül itibarıyla yaklaşık 50 milyar dolar seviyesinde olduğuna ilişkin haberler, daha önce gündeme gelen yüksek beklentilerin altında kalınması nedeniyle çip üreticileri üzerinde baskı yarattı. Öte yandan SpaceX, Broadcom ve Oracle gibi şirketlerin yapay zeka altyapısı yatırımları için büyük ölçekli finansman arayışları, sektördeki yatırım iştahının büyüklüğünü gösterirken borçlanma maliyetleri ve yatırımların karlılığına ilişkin soru işaretlerini de artırıyor. Piyasalarda artık yalnızca yapay zeka harcamalarının büyümesi değil, bu harcamaların ne zaman ve ne ölçüde gelire dönüşeceği de daha yakından izleniyor.
HAFTANIN ÖNE ÇIKANLARI
ABD
Eylül Enflasyonu: Enerji Fiyatları Etkisi ve Çekirdek Enflasyondaki Ayrışma
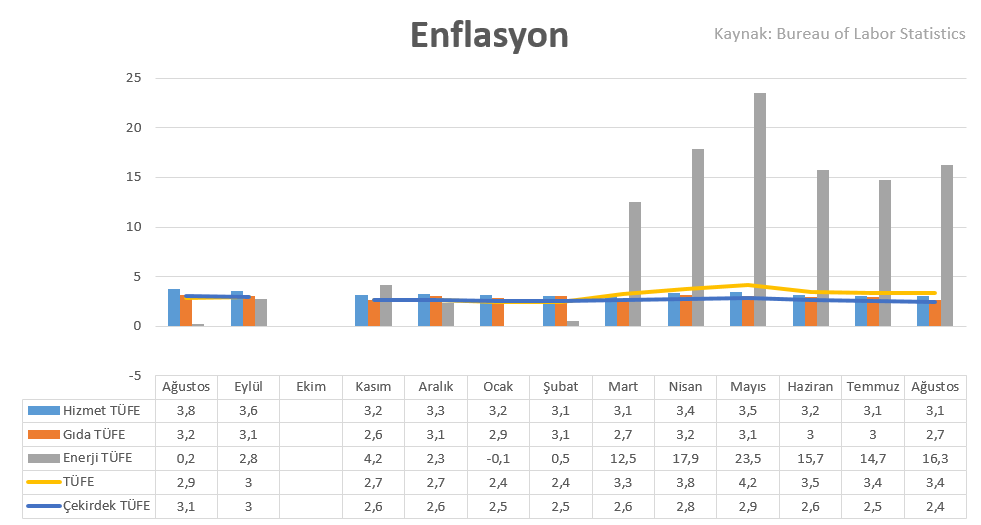
ABD’de açıklanacak Eylül ayı TÜFE verilerinde manşet enflasyonun aylık %0,6, yıllık %3,6 seviyesine yükselmesi bekleniyor. Çekirdek TÜFE için beklentiler ise aylık %0,2 ve yıllık %2,5 düzeyinde. Manşet enflasyonda beklenen hızlanmanın temel nedeni enerji fiyatlarındaki yükseliş olurken, çekirdek enflasyondaki yavaşlama fiyat baskılarının diğer alanlarda aynı ölçüde güçlenmediğini işaret ediyor. B Bazı tahminler, enerji fiyatlarındaki artışa karşılık gıda ve barınma dışındaki çekirdek bileşenlerde daha sınırlı bir yükseliş öngörüyor.
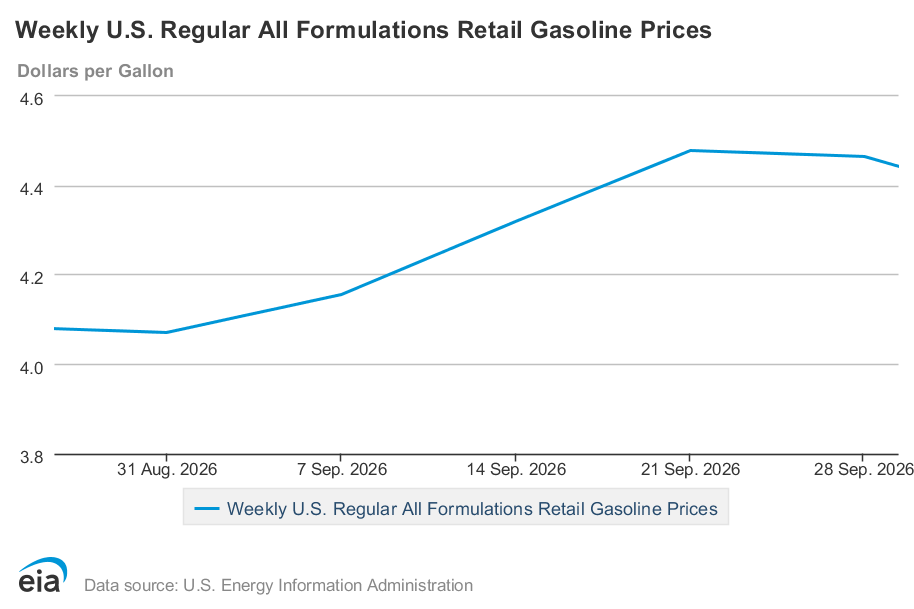
Yukarıdaki grafikte ABD’de normal benzinin haftalık ortalama perakende fiyatının 31 Ağustos – 28 Eylül dönemindeki seyri görülebilir. Hesaplama dönemini kapsayan bu tarihlerde fiyat 9,7% yükseldi. Savaşın başından bu yana en yüksek seviyelere ulaşan akaryakıt fiyatları ile birlikte manşet enflasyonda yükseliş sürpriz olmayacağı için, gözler daha çok çekirdek enflasyonda olabilir.
Bununla birlikte, enflasyon görünümündeki riskler tamamen ortadan kalkmış değil. Eylül ayında hizmet sektöründe faaliyet artışı bir miktar yavaşlarken işletmelerin girdi maliyetlerini ölçen ISM fiyat endeksi Temmuz 2022’den bu yana en yüksek seviyesine çıktı. Yükselen yakıt ve emtia maliyetlerinin taşımacılık ve diğer hizmet fiyatlarına yansıması, enerji kaynaklı enflasyon baskısının zaman içinde daha geniş bir alana yayılabileceği riskini gündemde tutuyor.
Veri, Fed’in para politikası açısından da kritik önem taşıyor. Eylül ayında politika faizini %3,75 – 4,00 aralığına yükselten Fed, enflasyonu %2 hedefine yaklaştırmaya çalışırken işgücü piyasasındaki yavaşlamayı da dikkate almak zorunda. Eylül ayında tarım dışı istihdamın yalnızca 29 bin artması ve işsizlik oranının %4,2’ye yükselmesi, ilave sıkılaşmanın ekonomik büyüme üzerindeki etkilerine ilişkin kaygıları artırıyor. Bu nedenle çekirdek enflasyonun beklentilerin altında kalması, Fed’in faiz artışlarında daha temkinli hareket etmesini destekleyebilir. Buna karşılık çekirdek fiyat baskılarının güçlü kalması, Aralık dönemi sonrası faiz beklentilerini de daha yoğun etkilemeye başlayabilir.
Piyasalar açısından temel ayrım, manşet enflasyondaki yükselişin enerji fiyatlarıyla sınırlı kalıp kalmayacağı olacak. Çekirdek verinin beklentileri karşılaması veya aşması durumunda tahvil faizleri ve dolar üzerindeki yukarı yönlü baskı artabilir. Bu durum özellikle değerlemeleri faiz beklentilerine duyarlı teknoloji ve büyüme hisseleri açısından olumsuz bir görünüm yaratabilir. Çekirdek enflasyonun beklentilerin altında kalması ise faiz beklentilerinin gevşemesine ve hisse senetlerinde toparlanmaya destek verebilir. Bununla birlikte tek bir veriden çok enflasyonun oluşturduğu trend ve enerji maliyetlerinin diğer fiyatlara geçişi belirleyici olabilir.
Eylül ÜFE Verisi: Üretici Maliyetlerinde Artış Baskısı
ABD’de açıklanacak eylül ayı Üretici Fiyat Endeksi (ÜFE) verisinde manşet endeksin aylık 0,5%, yıllık 5,3% artması bekleniyor. Çekirdek ÜFE için beklentiler ise aylık 0,3%, yıllık 4,4% seviyesinde. Beklentilerin gerçekleşmesi halinde üretici fiyatlarındaki artışı güçlü seyrini koruduğu görülecek. Özellikle yıllık çekirdek ÜFE’nin 4,4% seviyesinde bulunması halinde, önceki veriye göre zayıflama gösterecek olsa da aylık bazdaki 0,3%’ün karşılanması pek ılımlı bir tablo ortaya çıkarmayabilir.
Eylül ayında enerji fiyatlarındaki yükseliş, üreticilerin ve hizmet sağlayıcıların maliyetlerini artırmış olabileceği tahmin ediliyor. Bu artışların tüketici fiyatlarına ne ölçüde yansıyacağı ise şirketlerin fiyatlama gücüne, talep koşullarına ve kar marjlarını koruma tercihlerine bağlı olacak. Bu nedenle manşet ÜFE’nin yanında çekirdek verinin seyri ve mal ile hizmet fiyatlarındaki dağılım da yakından izlenecek.
ÜFE verisi, aynı haftaya açıklanacak TÜFE ile birlikte değerlendirildiğinde enflasyon baskılarının yönü hakkında daha kapsamlı bir tablo sunacak. Her iki göstergenin de beklentileri aşması, enflasyonun kalıcılığına ilişkin kaygıları artırarak Fed’in faizleri daha uzun süre yüksek tutması veya sıkılaşması ihtimalini güçlendirebilir. Buna karşılık, ÜFE’nin beklentilerin altında kalması ve çekirdek TÜFE’nin kontrollü seyretmesi, maliyet baskılarının tüketici fiyatlarına sınırlı yansıdığı yönünde olumlu bir sinyal oluşturabilir.
Perakende Satışlar
ABD’de perakende satışların önceki aya göre 0,3% artması beklenirken, otomotiv hariç satışlarda 0,5% artış yaşanmış olması bekleniyor. Ağustos ayında perakende satışlar 1,2% artarak son beş ayın en güçlü yükselişini kaydetmiş, büyüme hesaplamasında kullanılan kontrol grubu satışları ise 1,4% ile beklentiyi belirgin şekilde aşmıştı. Bu veriler, tüketici harcamalarının ekonomik büyümeyi desteklemeyi sürdürdüğünü gösterdi.
Eylül verisinde tüketici talebinin gücünü koruyup korumadığı izlenecek. Beklentilerin üzerinde satışlar ekonomik büyümenin dirençli kaldığına işaret edebilirken, enflasyonist baskıların devam etmesi ve Fed’in faizleri uzun süre yüksek tutması veya artırması riskini de yükseltebilir. Özellikle perakende satışların TÜFE ve ÜFE ile birlikte değerlendirilmesi de önemli olacak. Güçlü tüketim ve yüksek enflasyonun aynı anda görülmesi tahvil faizleri ve dolar üzerinde yukarı yönlü baskı oluşturabilir. Bu da risk iştahını düşürebilir.