Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 02 Kasım 2026



Ekonomik Görünüm
Haftalık Endeks, Sektör ve Şirket Performansları
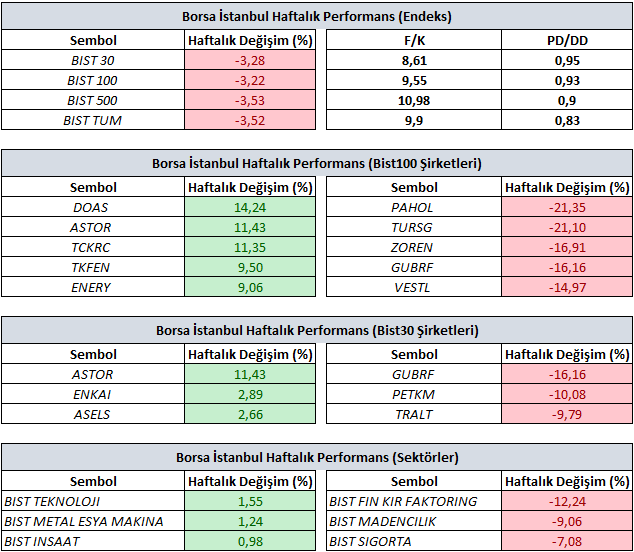
Bist100 endeksi haftayı yüzde %3,22’lik değer kaybıyla 10.759 seviyesinde tamamladı.
Haftalık bazda en iyi şirket performanslar yüzde 14,24 yükselişle DOAS, yüzde 11,43 yükselişle ASTOR ve yüzde 11,35 yükselişle TKCKR tarafında gerçekleşirken, en kötü performanslar ise yüzde 21,35 düşüşle PAHOL, yüzde 21,10 düşüşle TURSG ve yüzde 16,91 düşüşle ZOREN tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta yüzde 1,55 yükselişle BIST Teknoloji, yüzde 1,24 yükselişle BIST Metal Eşya Makina ve yüzde 0,98 yükselişle BIST İnşaat öne çıkarken, en çok düşen sektörler yüzde 12,24 düşüşle BIST Finansal Kiralama Faktoring, yüzde 9,06 düşüşle BIST Madencilik ve yüzde 7,08 düşüşle BIST Sigorta oldu.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda 26 – 30 Ekim haftasında, yatırım fonlarının tasfiye ve ödeme süreçlerine ilişkin düzenlemeler ile SPK’nın Tera ve Pusula gruplarına yönelik kararları öne çıktı. Nitelikli yatırımcı şartlarındaki değişiklikler ve üçüncü çeyrek bilançoları da gündemde yer aldı.
Geçen hafta TBMM’de kabul edilen fon düzenlemesi, 27 Ekim’de Resmi Gazete’de yayımlanarak yürürlüğe girdi. SPK’nın açıkladığı esaslara göre, ilgili fonların tasfiyesini Tera Portföy için Türkiye İş Bankası, Pusula Portföy ve Atlas Portföy için Ziraat Bankası yürütecek. Ara ödemelere para piyasası fonlarından başlanacak ve fon bazında ödemeler yatırımcının net yatırım tutarını ve 1 milyon TL’yi aşmayacak. Uygulama esaslarının netleşmesiyle birlikte ödeme takvimi yatırımcıların odağında kalmaya devam ediyor.
SPK ayrıca Tera Portföy ve Pusula Portföy’ün faaliyetlerini geçici olarak durdurarak daha önce tasfiye kapsamına alınmayan fonlarının tasfiyesi için de banka görevlendirdi. Ayrı bir kararla Tera Yatırım Menkul Değerler’in tüm faaliyet izinleri ve yetki belgesi iptal edilerek yatırımcılarının tazminine ve şirketin tedrici tasfiyesine karar verildi.
Nitelikli yatırımcı koşullarında da değişikliğe gidildi. Talebe dayalı profesyonel müşteri kabulünde aranan finansal varlık tutarı 10 milyon TL’den 50 milyon TL’ye, işlem hacmi tutarı ise 5 milyon TL’den 25 milyon TL’ye yükseltildi. Gayrimenkul ve girişim sermayesi yatırım fonlarına yatırım yapacak nitelikli yatırımcılara tanınan istisna da kaldırıldı.
Borsa İstanbul, BIST 500, BIST Sürdürülebilirlik 25 ve BIST Temettü 25 için ilave yedek paylar belirledi.
Bilanço tarafında ise şu ana kadar BIST 100 kapsamındaki 23 şirket üçüncü çeyrek finansal sonuçlarını açıkladı. Bu şirketlerin 9’u piyasa beklentilerinin üzerinde kar açıklarken, 8’i dönemi zararla tamamladı. Bankacılık tarafında ise TSKB ve Garanti BBVA’nın net karı beklentileri aşarken, Akbank’ın sonuçları beklentilere paralel gerçekleşti. İlk sonuçlar, açıklama yapan üç bankada karlılığın korunduğunu gösterirken, performans farklılıkları bilanço değerlendirmelerinde şirket bazında seçici yaklaşımın önemini ortaya koyuyor.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
Küresel piyasalarda yeni hafta veri akışı açısından oldukça yoğun bir gündemle takip edilecektir. En önemli gelişmeleri ABD Tarım Dışı İstihdam ve Kongre Ara Seçim olarak izah ederken, ABD, Euro Bölgesi, Almanya ve İngiltere’den gelecek İmalat ve Hizmet PMI veriyle İngiltere Merkez Bankası’nın (BoE) faiz kararını (Bankaya yönelik medyan beklentisi 25 baz puan faiz artışı ile politika faizini %4,00 seviyesine yükseltmesi yönündedir) ayrıca takip edebiliriz.
ABD özeline baktığımızda S&P Global ve ISM PMI verilerinin yanı sıra Eylül ayına ilişkin JOLTS İş İmkanları ve Personel Değişim Oranı ile küresel risk iştahı üzerinde belirleyici olması beklenen Ekim ayı ABD istihdam raporu (Tarım Dışı İstihdam, İşsizlik Oranı, Ortalama Saatlik Gelirler) yakından izlenecektir. Burada özellikle Aralık ayı Fed toplantısı öncesinde istihdam piyasasının seyri açısından Tarım Dışı İstihdam verisi önemlidir. Siyasi arenada ise en kritik gelişme, 435 sandalyeli Temsilciler Meclisi'nin tamamı ve 100 sandalyeli Senato'nun 35 koltuğu için sandık başına gidilecek olan ABD Kongre Ara Seçimleri olacaktır. Başkan Trump’ın politikalarını ilerletmesinde yasama engelleriyle karşılaşabileceği bir dönemin kapısı aralanacak mı hususunda sonuçlar yakından incelenecektir.
Yurt içinde ise haftanın en kritik makroekonomik başlıklarını Ekim ayına yönelik İmalat PMI ve TÜFE verileri oluşturacaktır. Ayrıca rezerv kompozisyonundaki değişimler ve haftalık para ve banka istatistikleri (hisse senedi ve DİBS tarafında yabancı işlemleri) takip edilecektir.
Büyüme Öncü Göstergesi PMI Görünümü
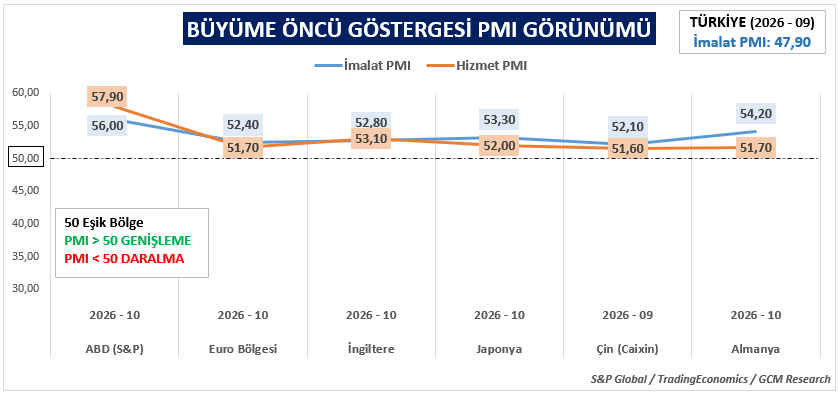
Küresel imalat ve hizmet sektörlerindeki aktivite dengeleri, 50 eşik bölgesi (PMI > 50 Genişleme, PMI < 50 Daralma) üzerinden büyüme dinamiklerine ışık tutmaya devam etmektedir. ABD, Euro Bölgesi, İngiltere, Japonya, Çin ve Almanya'ya ait güncel PMI verileri, ülkelerin ekonomik aktivitelerindeki ayrışmaları net bir şekilde ortaya koymaktadır. Majör ülkelerin hem İmalat hem de Hizmet sektöründe genişleyici bir tutum sürdürmesi önem arz etmekle birlikte bu düşünceleri yılın son çeyreğinde de devam ettirecek mi hususunda yeni veri akışlarını takip edeceğiz.
Yeni haftada küresel piyasalara yön verebilecek makroekonomik gelişmelerle birlikte EURUSD, Altın, Petrol, Kakao, Buğday, S&P500 ve DAX40 başta olmak üzere geniş bir varlık yelpazesine ilişkin beklentilerimizi Haftalık Forex Bültenimizde sizler için paylaştık. Yaklaşık 20 farklı finansal varlığı içeren kapsamlı analiz setimizin detaylarına aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/haftaya-bakis
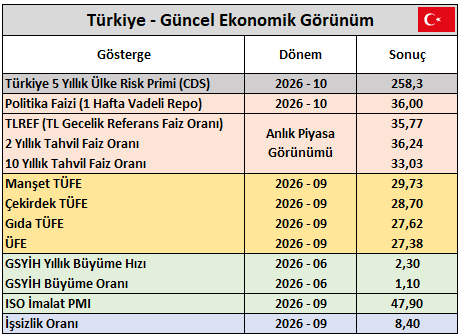
Yurt içinde haftanın en kritik makroekonomik başlıklarını Ekim ayına yönelik İmalat PMI ve TÜFE verileri oluşturacaktır. Özellikle TCMB’nin Aralık toplantısındaki olası faiz indirimi beklentisinin Ekim ayı enflasyon verisi ile ne kadar tutarlı olacağı hususu açısından TÜFE verisi takibi son derece önemlidir.
Haftaya ISO İmalat PMI ile Başlıyoruz
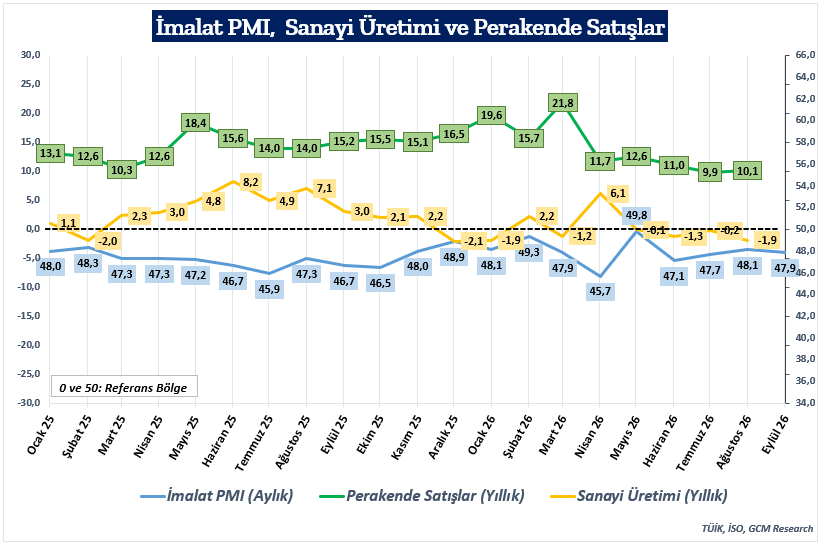
Yurt içinde haftaya, iktisadi faaliyetin ana motoru olan İSO Türkiye İmalat PMI verisi ile başlıyoruz. Yıl genelinde 50 eşik değerinin altında kalarak sektördeki daralma temasını gündemde tutan endeksin yılın son çeyreğinde bu eğilimi değiştirecek mi hususunda son çeyreğe ilişkin ilk aylık veriyi takip edeceğiz.
İç talepteki canlılığın imalat sanayi üretimine henüz tam anlamıyla sirayet edemediğini gördüğümüz bu süreçte; üreticilerin artan girdi maliyetleri ve dış talepteki konjonktürel yavaşlama karşısında stok odaklı ve temkinli hareket etmesi öne çıkmaktadır. PMI tarafındaki daralma da bu tabloyu net bir şekilde ortaya koymaktadır. TCMB’nin faiz patikasına ilişkin beklentiler enflasyon odağında şekillenirken, imalat sektörünün bu dengelenme sürecinde ne kadar süre daha baskı altında kalacağı kritik bir büyüme parametresi olacaktır.
TCMB öncesi Gözler Enflasyon Verisinde
Yurt içinde 2025 yılından itibaren kararlılıkla sürdürülen dezenflasyon sürecinde, 2026 yılının ikinci yarısı itibarıyla ana ve alt kalemler arasındaki ayrışma oldukça belirginleşmiştir. Eylül 2026 verileri itibarıyla yıllık manşet TÜFE %29,7 seviyesine gerileyerek %30 eşiğinin altına inerken, çekirdek enflasyon (C endeksi) %28,7 seviyesinde gerçekleşmiştir. Manşet ve çekirdek göstergelerin birbirine yakın seyretmesi, genel fiyatlama eğilimindeki yumuşamayı teyit etmekle birlikte, alt gruplardaki katılık ve dalgalanmalar dezenflasyon patikasının engebeli yapısını ortaya koymaktadır.
Küresel petrol ve emtia fiyatlarındaki gelişmelere paralel olarak en yüksek oynaklık gösteren kalem Enerji grubunda olmuştur. Girdi maliyetleri kaynaklı yukarı yönlü risklerin canlı kaldığı bir ortamda ana kalemlerdeki iyileşme ile alt kalemlerdeki ayrışmanın boyutu, TCMB'nin olası faiz aksiyonunu anlayabilmek adına önem arz etmektedir.
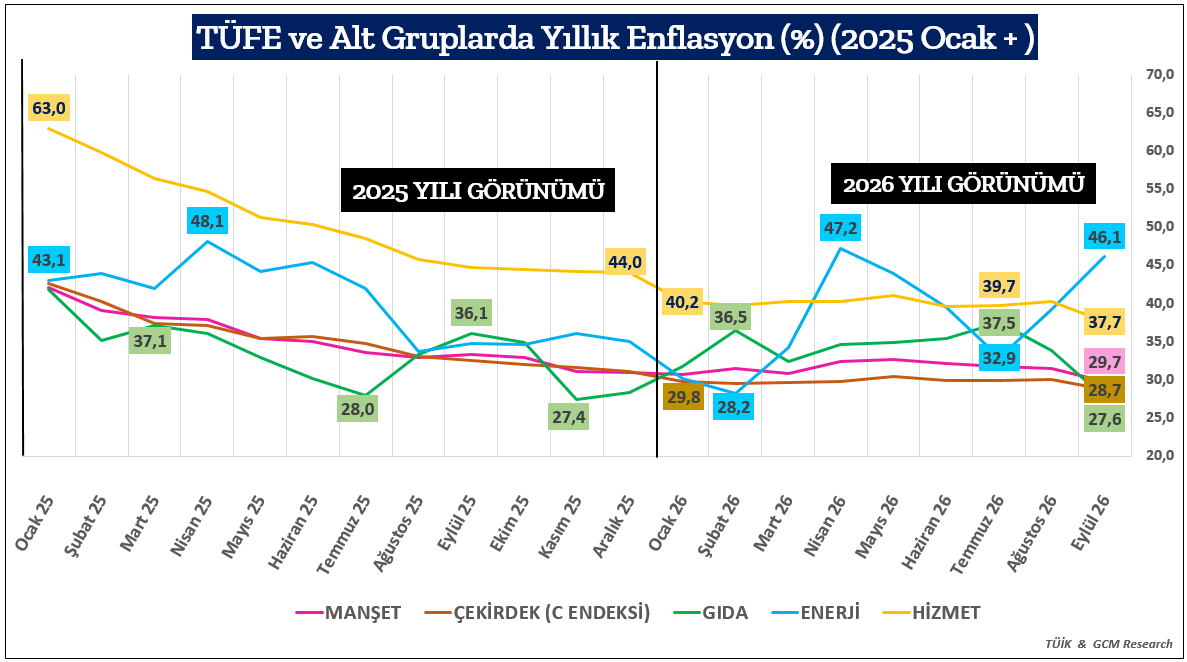
3 Kasım Salı günü açıklanacak olan Ekim ayı enflasyon verisi, yılın son iki ayına girerken baz etkisinin gücü ve fiyatlama davranışlarındaki katılık açısından kritik bir sınav olacaktır. Yıllık enflasyondaki gerilemenin kalıcı bir patikaya oturabilmesi için, enerji maliyetlerindeki oynaklığa rağmen hizmet ve çekirdek enflasyondaki düşüş eğiliminin kesintisiz sürmesi gerekmektedir. Çeşitli kurumların gerçekleştirdiği enflasyon anketine göre piyasa medyan beklentisi aylık %2,30 – 2,42 / yıllık karşılığı ise %29,50 - %29,60 arasında şekillenmektedir. Ekim ayı TÜFE’ye ilişkin geçmiş dönem fiyat dinamiklerini baz alarak yürüttüğümüz modelleme çalışmamızda aylık %2,34 / yıllık %29,47 artış ihtimali mevcut aralık içerisinde yer almakta olup, bu oran bir önceki ayda açıklanan %2,55’lik aylık enflasyonun altında kalacağı için dezenflasyonun seyri açısından destekleyici bir kompozisyon sunacaktır. Ancak enerji kaleminin enflasyon üzerinde risk unsuru olmaya devam etmesi, bankanın olası aksiyonlarını teknik ayarlamanın ötesine taşıyamayacaktır.
Fon tasfiyesi sürecine yönelik gelişmeler Borsa İstanbul üzerinde etkisini sürdürmekle birlikte, TCMB Faiz ve TÜİK Enflasyon gibi ana başlıkların endeksler üzerindeki etkisinin bu dönemde sınırlı kalabileceği göz ardı edilmemelidir; ancak makroekonomik görünüm açısından TCMB beklentilerinin şekilleneceği zemin olması dolayısıyla enflasyon veri seti yakinen incelenmelidir.
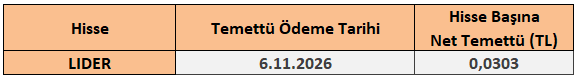
2 – 6 Kasım 2026 Haftası Temettü Takvimi