Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 26 Ekim 2026



Ekonomik Görünüm
Haftalık Endeks, Sektör ve Şirket Performansları
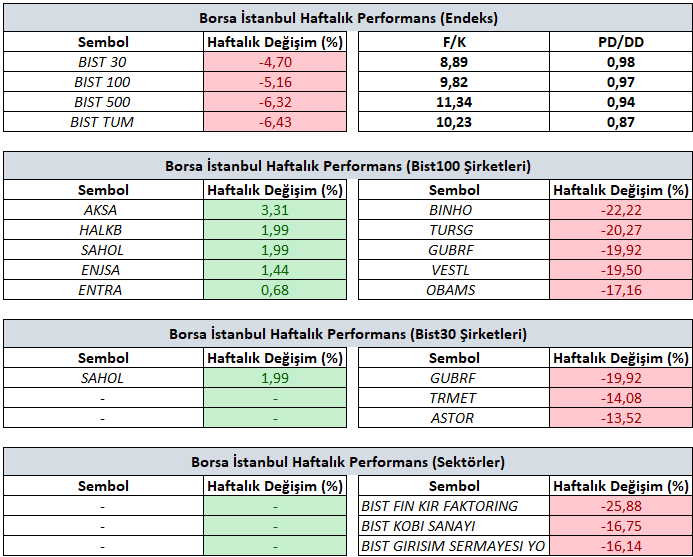
Bist100 endeksi haftayı yüzde %5,16’lIk değer kaybıyla 11.116 seviyesinde tamamladı.
Haftalık bazda en iyi şirket performansı yüzde 3,31 yükselişle AKSA, yüzde 1,99 yükselişle HALKB ve yüzde 1,99 yükselişle SAHOL tarafında gerçekleşirken, en kötü performanslar ise yüzde 22,22 düşüşle BINHO, yüzde 20,27 düşüşle TURSG ve yüzde 19,92 düşüşle GUBRF tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta öne çıkan sektör(ler) bulunmazken, en çok düşen sektörler yüzde 25,88 düşüşle BIST Finansal Kiralama Faktoring, yüzde 16,75 düşüşle BIST Kobi Sanayi ve yüzde 16,14 düşüşle BIST Girişim Sermayesi Yatırım Ortaklığı öne çıktı.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda 19–23 Ekim haftasında, TCMB’nin faiz kararı, tasfiye sürecindeki yatırım fonlarına ilişkin düzenlemenin yasalaşması ve Sektörel Enflasyon Beklentileri sonuçları öne çıktı. TCMB, beklentilere paralel olarak politika faizini 100 baz puan indirirken enerji fiyatlarından kaynaklanan risklere karşı ihtiyatlı duruşunu korudu. Fonlara ilişkin düzenlemeyle yatırımcılara yapılacak ödemelerin yasal çerçevesi belirlenirken, reel sektör ve hanehalkının enflasyon beklentilerindeki gerileme dezenflasyon süreci açısından olumlu bir görünüm sundu. Ayrıca, 2026 yılı üçüncü çeyrek bilanço sezonunun başlamasıyla şirketlerin finansal sonuçları da piyasanın gündemine girdi.
TCMB, ekim ayı PPK toplantısında politika faizini piyasa medyan beklentisine paralel olarak 100 baz puan indirdi. Karar metninde önceki toplantıya kıyasla önemli bir değişikliğe gidilmezken, enflasyonun ana eğilimindeki gerilemenin teyit edilmesi gelecek dönemdeki faiz indirimlerini destekledi. Bununla birlikte, enerji fiyatlarına ilişkin riskler para politikasında ihtiyatlı yaklaşımın sürmesine neden oldu. Kurum olarak aralık ayında da 100 baz puanlık faiz indirimi beklentimizi koruyoruz. Kasım ayında PPK toplantısı bulunmazken, 12 Kasım’da yayımlanacak yılın son Enflasyon Raporu ile aylık enflasyon ve enerji fiyatlarının seyri, aralık ayındaki karar açısından yakından izlenecek.
Fon tarafında, Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, TBMM Genel Kurulunda kabul edilerek yasalaştı. Düzenlemeyle, tasfiye süreçleri tamamlanmamış fonlardan hukuka aykırı biçimde çıkarılan varlıkların geri kazanılması ve yatırımcılara ödeme yapılmasına ilişkin esaslar belirlendi. Yatırımcılara net yatırım tutarları çerçevesinde en fazla 1 milyon TL ara ödeme yapılması öngörülürken, fon zararlarından öncelikle ilgili portföy yönetim şirketlerinin sorumlu olması hükme bağlandı. Yasalaşmanın ardından ödeme takvimi ve uygulama ayrıntıları yatırımcıların gündeminde olmaya devam edecek.
Ekim ayı Sektörel Enflasyon Beklentileri ise kesimler arasındaki ayrışmanın sürdüğünü gösterdi. On iki ay sonrası enflasyon beklentisi piyasa katılımcılarında 0,19 puan artarak %23,89’a yükselirken, reel sektörde 0,70 puan azalışla %31,80’e, hanehalkında ise 1,85 puan düşüşle %43,75’e geriledi. Önümüzdeki 12 ayda enflasyonun düşeceğini bekleyen hanehalkı oranı da 0,31 puan artarak %16,56’ya çıktı. Reel sektör ve hanehalkı beklentilerindeki iyileşmeye karşın, beklenti seviyelerinin yüksekliği ve piyasa katılımcılarındaki sınırlı artış, dezenflasyon sürecinde temkinli yaklaşımın korunmasını gerektiriyor.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
Küresel piyasalarda 25–29 Ekim haftasında merkez bankası toplantılarının yoğunlukta geçeceği bir veri akışı takip edilecektir. Haftanın en kritik gelişmeleri 28 Ekim Çarşamba günü Fed (FOMC), 29 Ekim Perşembe günü ECB ve 30 Ekim Cuma günü BoJ faiz kararları olmaktadır. Piyasa beklentileri 3 merkez bankasının da politika faizlerini mevcut seviyelerinde sabit tutacağı yönündedir. Swap piyasası tahminlerine göre 3 bankanın Aralık toplantısında faiz artışı gerçekleştirmesi beklenmektedir. Bu açıdan toplantılarda izleyeceğimiz yönlendirmeler, tahminlerin tutarlı olup olmadığını anlayabilmek adına önemlidir. Kararların yanı sıra ABD tarafında Fed'in favori enflasyon göstergesi olan PCE & Çekirdek PCE verileri ile 3. Çeyrek İlk GSYH büyüme tahmini (29 Ekim), Dayanıklı Tüketim Malları Siparişleri ve Conference Board Tüketici Güveni (27 Ekim) bölge ekonomisinin seyrine dair ana yönü belirleyecektir.
Yurt içinde ise daha sınırlı bir takvim bizi beklerken haftanın öne çıkan makroekonomik gelişmeleri 27 Ekim Salı günü açıklanacak İşsizlik Oranı ve 28 Ekim Çarşamba günü takip edilecek olan Dış Ticaret İstatistikleri verileri olacaktır. Ayrıca haftayı kapatmadan önce hem TCMB Para Politikası Toplantı Özeti ve rezerv kompozisyonu hem de hisse senedi ve DİBS tarafında yabancı işlemlerinin haftalık bazdaki sonuçlarını takip edeceğiz.
Veri takviminde piyasa dinamikleri açısından takip edilecek en kritik diğer başlık ise içinde bulunduğumuz bilanço döneminde şirket performansları ve gelecek dönem hikayeleri olacaktır. 19 – 23 Ekim haftasında ABD’den Muhteşem 7’li şirketler içerisinden 2 tanesinin (Tesla ve Meta) sonuçlarına ulaşmıştık. Yeni hafta içerisinde de Muhteşem 7’li şirketler içerisinden 3 tanesinin (Alphabet ve Microsoft (28 Ekim), Amazon (30 Ekim)) sonuçlarıyla önemli bir eşik aşılmış olacaktır. Türkiye tarafında ise TAVHL ile başlayan 3. Çeyrek bilanço dönemi yeni hafta itibarıyla yoğun bir şirket takvimi ile gündemi meşgul edecektir. Model portföyümüzde yer alan AKBNK ve TSKB önderliğinde bankacılık, sigorta, teknoloji, taş-toprak, gıda ve metal eşya sektörünü de barındıran yoğun bir takvim bizi beklemektedir.
Küresel Merkez Bankaları: Enerji Şoku Gölgesinde Enflasyon Patikası
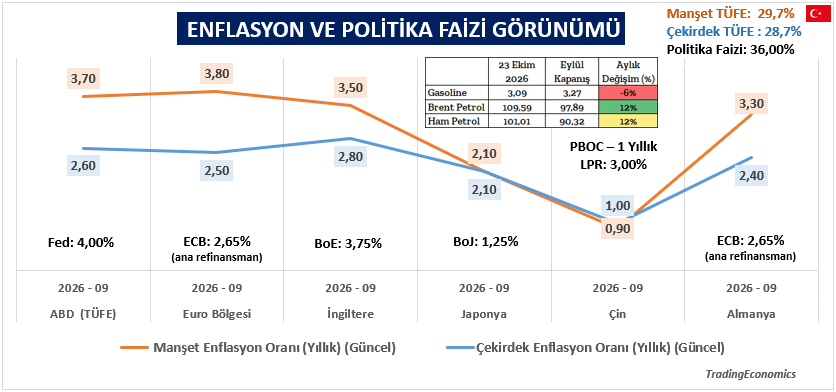
Dünyanın ekonomik görünümü üzerinde büyük bir baskı unsuru olmaya devam eden jeopolitik risk teması, ülkelerin enerji maliyetlerinin artmasına, enflasyon üzerinde baskı oluşturmasına ve merkez bankalarının sıkı görünümlerini daha da artırma düşüncesini gündemde tutmaktadır. Ağustos’tan Eylül’e geçişte enerji fiyatlarının seyrine bağlı yükselen enflasyon tehdidinin Eylül’den Ekim’e geçişte de devam ediyor olması (Brent Petrol %12, Ham Petrol %12 yükseliş), Ekim ayı enflasyonlarının da görece yüksek geleceğine yönelik beklentileri canlı tutmaktadır. Dolayısıyla Aralık ayındaki Fed, ECB ve BoJ toplantıları için swap piyasası faiz artışı beklentileri, mevcut risklere bağlı şekillenmektedir. Ekim ayı toplantılarında ise mevcut faiz oranlarında bir değişim beklenmemekle birlikte mevcut riskleri bankaların nasıl gördüğü ve mesajlarının ne ölçüde yönlendirici olabileceği dikkatle takip edilecektir.
Yeni haftada küresel piyasalara yön verebilecek makroekonomik gelişmelerle birlikte EURUSD, Altın, Petrol, Kakao, Buğday, S&P500 ve DAX40 başta olmak üzere geniş bir varlık yelpazesine ilişkin beklentilerimizi Haftalık Forex Bültenimizde sizler için paylaştık. Yaklaşık 20 farklı finansal varlığı içeren kapsamlı analiz setimizin detaylarına aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/haftaya-bakis
Sınırlı Makro Takvimde Bilanço Sezonu ve Fon Düzenlemeleri Öne Çıkıyor
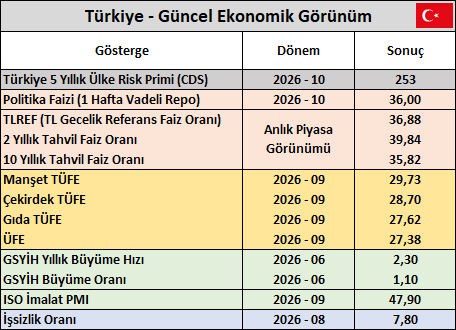
29 Ekim Cumhuriyet Bayramı tatili sebebiyle yurt içi piyasaların 3,5 gün açık kalacağı ve bu süreçte de sınırlı yurt içi veri takvimine ulaşacağımız haftada, küresel tarafta tırmanan enerji maliyetlerinin enflasyon üzerindeki olası geçişkenliği yakından izlenecektir. TCMB’nin %36,00 (Ekim) seviyesindeki politika faizi, Eylül ayına yönelik %29,7’lik Manşet TÜFE ve %28,7’lik Çekirdek TÜFE karşısında pozitif reel faiz kalkanı sunmaya devam etmektedir. Bu kalkan, Dolar TL’deki sınırlı hareket akışı ve şok etkisi karşısında cephanenin olduğu rezerv kompozisyonla birleşmektedir.
Dışsal maliyet şoklara karşı TL varlıkları destekleyen bu tablo altında, haftanın öne çıkan makro başlıkları 27 Ekim Salı günü açıklanacak İşsizlik Oranı ve 28 Ekim Çarşamba günü takip edilecek Dış Ticaret İstatistikleri verileri olacaktır. Haftanın son işlem gününde ise TCMB Para Politikası Toplantı Özeti ve rezerv kompozisyonundaki değişim ile haftalık para ve banka istatistikleri takip edilecektir.
Makro taraftaki sakin seyre karşın, piyasaların ana odağı, devam eden 3. çeyrek bilanço sezonu ile 17 Eylül’den bu yana fon tarafında devreye alınan düzenlemelerin getirdiği portföy re-balans ve likidite ayarlama süreçlerinde olacaktır.
Öte yandan, 2026 yılı üçüncü çeyrek bilanço sezonu bu hafta hız kazanacak. Bu kapsamda model portföyümüzde de yer alan AKBNK ve TSKB önderliğinde Anadolu Hayat Emeklilik (ANHYT), Arçelik (ARCLK), Çimsa (CIMSA), TAB Gıda (TABGD), Türk Traktör (TTRAK), Anadolu Sigorta (ANSGR), Aselsan (ASELS), TCKRC ve Garanti BBVA (GARAN) finansalları takip edilecek (3. Çeyrek bilanço takvimimize ulaşmak için tıklayınız). Mevcut yüksek faiz ortamı ve sıkı finansal koşullar dikkate alındığında; bilanço akışının genel endeks üzerinde agresif bir yukarı yönlü reaksiyon yaratmasından ziyade, yalnızca hisse bazlı ve sınırlı ayrışmalara zemin hazırlaması beklenmektedir. Ayrıca Cumhuriyet Bayramı nedeniyle 28 Ekim'de yarım gün işlem yapılacak olması ve 29 Ekim'de piyasaların kapalı kalması, haftalık işlem hacimlerini sınırlayabilir. Bu çerçevede, fon düzenlemelerinin uygulama sürecine ilişkin gelişmeler ve açıklanacak finansalların piyasanın yönü üzerinde belirleyici olmaya devam edecektir.
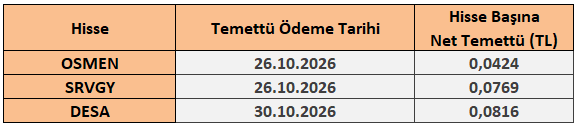
26 - 30 Ekim 2026 Haftası Temettü Takvimi