Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 05 Ekim 2026



Ekonomik Görünüm
Haftalık Endeks, Sektör ve Şirket Performansları
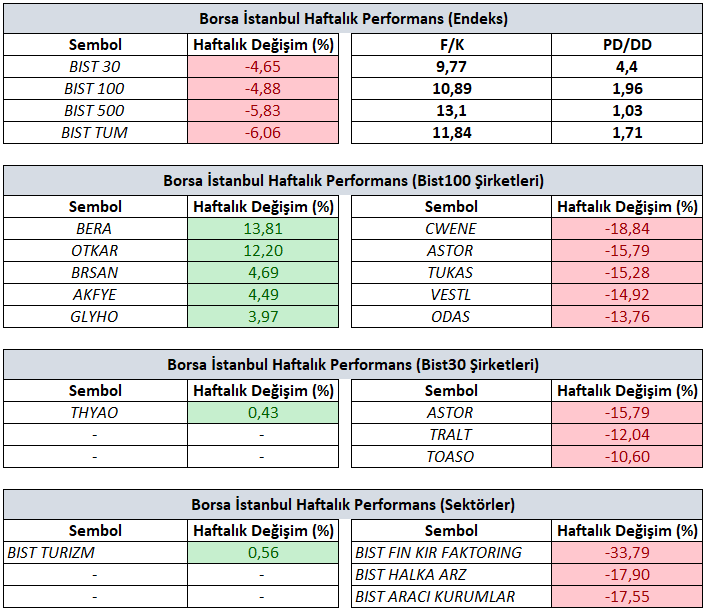
Bist100 endeksi haftayı yüzde %4,88’lik değer kaybıyla 12.270 seviyesinde tamamladı.
Haftalık bazda en iyi şirket performansı yüzde 13,81 yükselişle BERA, yüzde 12,20 yükselişle OTKAR ve yüzde 4,69 yükselişle BRSAN tarafında gerçekleşirken, en kötü performanslar ise yüzde 18,84 düşüşle CWENE, yüzde 15,79 düşüşle ASTOR ve yüzde 15,28 düşüşle TUKAS tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta öne çıkan sektör (ler) BIST Turizm iken, en çok düşen sektörler yüzde 33,79 düşüşle BIST Finansal Kiralama Faktoring, yüzde 17,90 düşüşle BIST Halka Arz ve yüzde 17,55 düşüşle BIST Aracı Kurumlar öne çıktı.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda bu hafta önemli bir makroekonomik veri gündemi bulunmazken, piyasa fiyatlamalarında fonlara ilişkin devam eden gelişmeler ile Ekim ayı itibarıyla yürürlüğe giren endeks değişiklikleri öne çıktı. Haftaya satıcılı başlayan endekste, hafta içerisinde açıklanan SPK ve BDDK kararlarının ardından kısmi toparlanma görülse de genel görünüm zayıf kaldı.
Fon tarafında SPK, tasfiye kapsamındaki bazı fonlarda sürecin para piyasası fonlarından ve yatırımcı sayısı yüksek fonlardan başlanarak yürütülmesine karar verirken, bazı fon yatırımcılarına nihai ödemeden mahsup edilmek üzere 1 milyon TL’ye kadar ara ödeme yapılmasının önünü açtı. BDDK tarafında ise Destek, Hedef ve Tera Yatırım Bankası’ndaki belirli ortaklık paylarının temettü dışındaki haklarının TMSF tarafından kullanılmasına, Destek Finans Faktoring ve Tera Finans Faktoring’deki bazı payların ise altı ay içinde devredilmesine karar verildi.
Diğer taraftan, 1 Ekim itibarıyla devreye giren Borsa İstanbul endeks değişiklikleri de özellikle ilgili hisselerde portföy ayarlamalarına bağlı hareketliliği artırdı. Bu çerçevede haftanın genelinde makro veri akışından ziyade, fonlara ilişkin düzenleyici gelişmeler ile endeks değişikliklerinin yarattığı hisse bazlı fiyatlamalar Borsa İstanbul’un ana gündemini oluşturdu.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
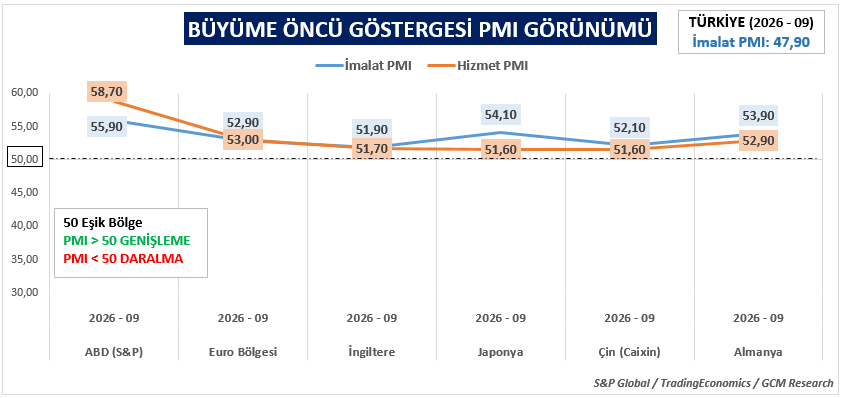
Küresel piyasalarda 5–9 Ekim haftasında hizmet sektörünün görünümü, Fed’in Eylül toplantısına ilişkin tutanaklar ve tüketicilerin enflasyon beklentileri takip edilecektir. ABD ve Avrupa’dan gelecek hizmet PMI verileri, üçüncü çeyreğin sonunda ekonomik faaliyetin ne ölçüde korunduğunu gösterecektir. Yurt içinde ise Eylül ayı enflasyonu haftanın ana gündemini oluştururken, Ağustos sanayi üretimi ve Hazine nakit dengesi ekonomik görünümü tamamlayacaktır.
ABD: Hizmet Sektörü PMI, Fed Tutanakları ve Michigan Enflasyon Beklentileri
ABD’de Eylül ayına ilişkin S&P Global Hizmet PMI nihai verisi ile ISM Hizmet PMI sonuçları izlenecektir. S&P Global verisinde öncü sonuca göre yapılabilecek revizyonlar, ISM tarafında ise iş aktivitesi, yeni siparişler, istihdam ve ödenen fiyatlar alt endeksleri öne çıkacaktır. Farklı örneklem ve hesaplama yöntemlerine dayanan bu iki gösterge, hizmet sektöründeki talep ve maliyet koşullarını birlikte değerlendirmek açısından önem taşıyacaktır.
Eylül ayı FOMC toplantısının tutanaklarında, üyelerin enflasyon ve istihdam risklerini nasıl değerlendirdiği incelenecektir. Özellikle ilave sıkılaştırmanın hangi koşullarda gerekli görüldüğü ve mevcut faiz düzeyinin yeterliliğine ilişkin görüşler, Fed’in sonraki adımlarını anlamak açısından önem taşıyacaktır.
Michigan Üniversitesi’nin Ekim ayı öncü anketinde ise tüketicilerin bir yıllık ve beş–on yıllık enflasyon beklentileri izlenecektir. Kısa vadeli beklentilerdeki hareketin uzun vadeye de yansıyıp yansımadığı, fiyat istikrarına duyulan güven açısından öne çıkacaktır.
Avrupa: Hizmet PMI Verilerinde Üçüncü Çeyreğin Son Görünümü
Avrupa cephesinde Euro Bölgesi, Almanya ve İngiltere’nin Eylül ayı S&P Global Hizmet PMI nihai verileri açıklanacaktır. Öncü sonuçlara göre yapılabilecek revizyonların endekslerin 50 eşiğine göre konumunu değiştirip değiştirmediği; yeni iş hacmi, istihdam ve satış fiyatlarındaki gelişmelerle birlikte izlenecektir. İmalat ve hizmet sektörlerini birlikte yansıtan bileşik PMI da üçüncü çeyreğin genel faaliyet görünümünü tamamlayacaktır.
Yeni haftada küresel piyasalara yön verebilecek makroekonomik gelişmelerle birlikte EURUSD, Altın, Petrol, Kakao, Buğday, S&P500 ve DAX40 başta olmak üzere geniş bir varlık yelpazesine ilişkin beklentilerimizi Haftalık Forex Bültenimizde sizler için paylaştık. Yaklaşık 20 farklı finansal varlığı içeren kapsamlı analiz setimizin detaylarına aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/haftaya-bakis
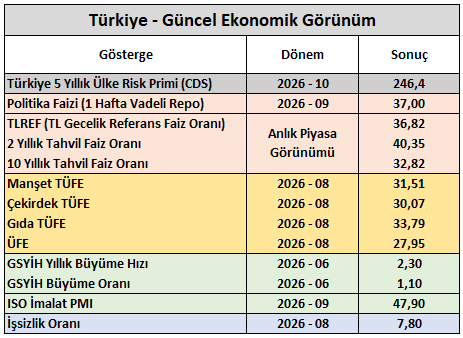
Yurt içi piyasalarda 5–9 Ekim haftasının odağında Eylül ayı enflasyon verileri bulunacaktır. TÜFE ve Yİ-ÜFE sonuçları, tüketici fiyatları ile üretim maliyetlerindeki gelişmeleri ortaya koyarken, TCMB’nin faiz politikasına ilişkin beklentiler açısından da önem taşıyacaktır. Ağustos sanayi üretimi ekonomik faaliyetin seyrine, Eylül Hazine nakit dengesi ise kamu kesiminin nakit ihtiyacına ilişkin bilgi sunacaktır. Haftalık para, banka ve menkul kıymet istatistiklerinde rezervler, kredi gelişmeleri ve yabancı yatırımcı işlemleri takip edilecektir.
Dezenflasyon Sürecinde Enflasyon Görünümü
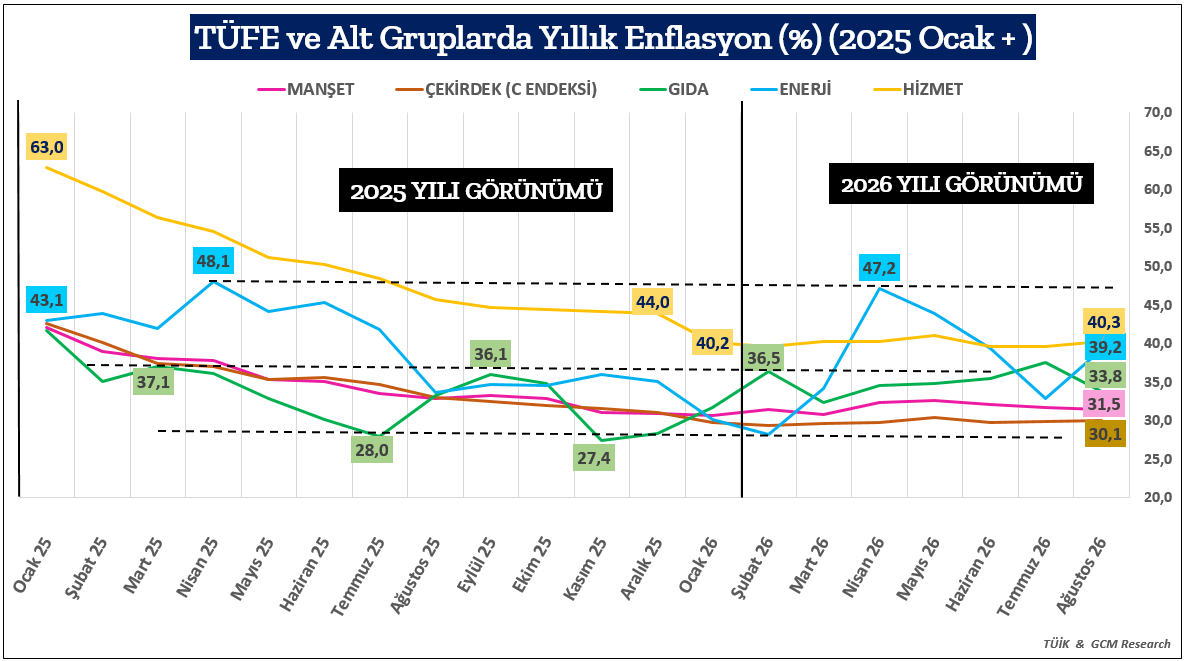
Enflasyon görünümünde 2025 yılından bu yana devam eden dezenflasyon süreci korunmakla birlikte, 2026 yılında ana ve alt kalemler arasındaki ayrışmanın daha belirgin hale geldiğini görüyoruz. Ağustos 2026 itibarıyla yıllık manşet enflasyon %31,5, çekirdek enflasyon ise %30,1 seviyesinde gerçekleşti. Bununla birlikte hizmet enflasyonunun %40,3, enerji enflasyonunun %39,2 ve gıda enflasyonunun %33,8 seviyesinde bulunması, dezenflasyon sürecinin alt kalemler açısından aynı hızda ilerlemediğine işaret ediyor. Özellikle hizmet grubundaki katılık ve enerji fiyatlarındaki oynaklık, manşet enflasyondaki gerilemenin önümüzdeki dönemde daha sınırlı ve dalgalı bir seyir izleyebileceğine işaret ediyor.
Eylül ayı enflasyon verisi, yılın son çeyreğine girilirken önemli bir eşik oluşturuyor. Geçtiğimiz yıl Eylül ayında aylık TÜFE %3,23 oranında artmıştı. Güncel piyasa anketlerinde Eylül 2026 için aylık enflasyon medyan beklentileri %2,12–%2,21, yıllık enflasyon medyan beklentileri ise %30,1–%30,3 aralığında bulunuyor. Bu beklentiler, yıllık enflasyonun Ağustos ayındaki %31,51 seviyesinden %30 sınırına yaklaşabileceğine işaret ediyor.
Bununla birlikte yıllık enflasyondaki olası gerilemenin niteliği de en az seviyenin kendisi kadar önemli olacaktır. Manşet göstergedeki düşüşün çekirdek enflasyon, hizmet fiyatları ve gıda tarafındaki eğilimle desteklenmesi dezenflasyon sürecinin kalıcılığı açısından daha güçlü bir sinyal oluştururken, enerji fiyatlarında son dönemde görülen dalgalanmanın devam etmesi fiyatlama davranışları üzerinde yeni bir risk unsuru yaratabilir. Bu nedenle yılın son çeyreğinde enflasyon görünümünü değerlendirirken yalnızca manşet orandaki gerileme değil, ana eğilim ve alt kalemlerdeki fiyatlama davranışı da yakından takip edilmelidir.
Sanayi Üretimi
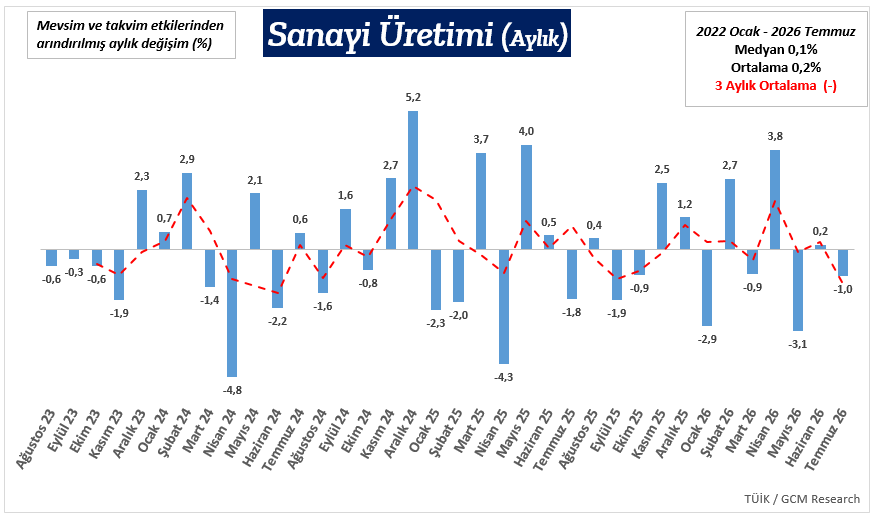
Ağustos ayı sanayi üretiminde mevsim ve takvim etkilerinden arındırılmış aylık değişim ile takvim etkisinden arındırılmış yıllık değişim birlikte izlenecektir. İmalat sanayisinin toplam üretime katkısı ve değişimin alt sektörlere ne ölçüde yayıldığı, ekonomik faaliyetin gücünü değerlendirmek açısından öne çıkacaktır. Tek bir sektördeki yüksek oynaklığın manşet veriyi belirleyip belirlemediği de dikkate alınacaktır.
Temmuz ayında görülen %1,0’lık aylık gerilemenin ardından, Ağustos verisi üretimde yeniden toparlanma olup olmadığını gösterecektir. Son aylardaki dalgalı seyir nedeniyle, olası bir artışın sektörler geneline yayılması ve önceki kayıpları ne ölçüde telafi ettiği önem taşıyacaktır.
Haftalık Para ve Banka İstatistikleri ile Menkul Kıymet İstatistikleri
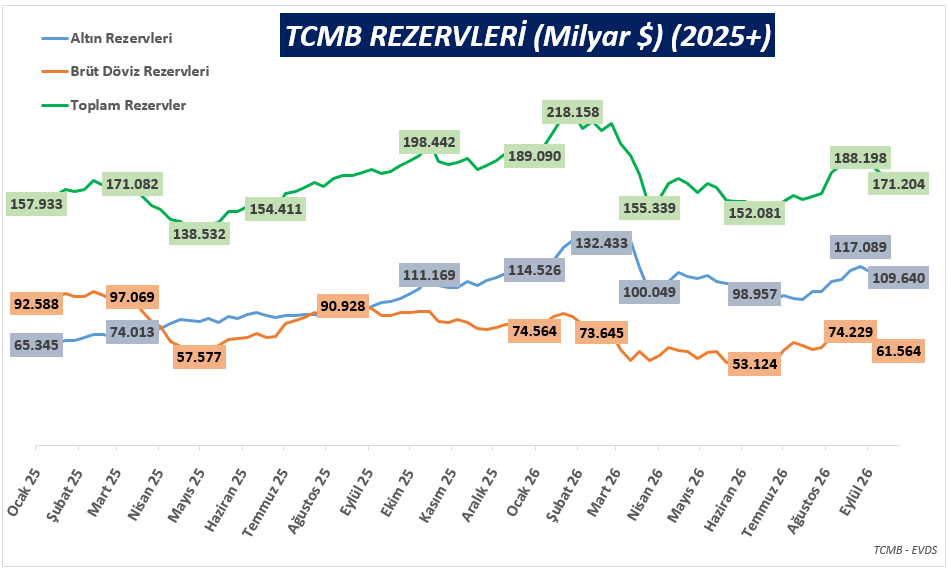
Haftalık verilerde TCMB’nin brüt ve net rezervleri, yurt içi yerleşiklerin döviz mevduatı ve kredi büyümesi takip edilecektir. Rezervlerdeki değişimin değerlendirilmesinde altın fiyatları ve parite hareketlerinin etkisi; döviz mevduatında ise kur ve parite etkilerinden arındırılmış değişimler dikkate alınacaktır. TL mevduatın seyri ile ticari ve bireysel kredilerdeki gelişmeler, tasarruf tercihleri ve finansman koşulları açısından izlenecektir.
Menkul kıymet istatistiklerinde yabancı yatırımcıların hisse senedi ve DİBS piyasasındaki haftalık net işlemleri öne çıkacaktır. Portföylerin piyasa değerindeki değişim ile net alım–satım hareketleri ayrıştırılarak, yabancı ilgisinin hangi piyasada yoğunlaştığı değerlendirilecektir. Tek haftalık sonuçların birkaç haftalık eğilimle birlikte ele alınması, TL varlıklara yönelik talebin devamlılığı açısından daha sağlıklı bir görünüm sunacaktır.
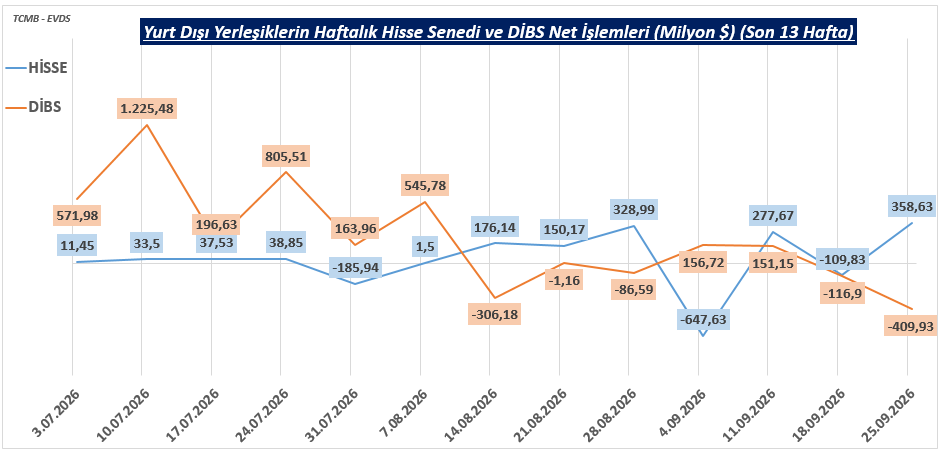
Hazine Nakit Dengesi
Eylül ayı Hazine nakit dengesinde nakit gelirler, faiz dışı giderler ve faiz ödemelerinin seyri takip edilecektir. Aylık sonucun yanında yılbaşından bu yana oluşan birikimli denge, kamunun nakit ihtiyacını değerlendirmek açısından izlenecektir. Gelir ve ödeme takviminden kaynaklanabilecek aylık dalgalanmalar dikkate alınarak, nakit dengesindeki değişimin hangi kalemlerden kaynaklandığı incelenecektir.
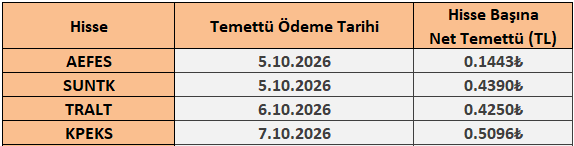
5 - 9 Ekim 2026 Haftası Temettü Takvimi