


Yurt İçi Piyasalar
Yurt İçi Piyasalar: Günlük Bülten - 05 Kasım 2026




Ekonomik Görünüm
‘’YURT İÇİ PİYASALARDA SON DURUM’’
BIST Geri Alım Endeksi Dönemsel Değişiklikleri Açıklandı
BIST Geri Alım Endeksi’nin 6 Kasım – 4 Aralık 2026 dönemine ilişkin değişiklikleri kapsamında 43 payın endekse alınmasına, DCT Trading (DCTTR) payının ise endeksten çıkarılmasına karar verildi. Endekse dahil edilecek 43 pay arasında BERA, GUBRF, KRDMD, ODAS, SELEC ve TABGD gibi şirketler yer alıyor.
Detaylı bilgilere aşağıdaki bağlantıyı tıklayarak ulaşabilirsiniz.
https://www.kap.org.tr/tr/api/file/download/4028328ca17e4f5f01a1a778e7d60777
ŞİRKET HABERLERİ
ALTNY: Şirketimiz ile yurt içinde yerleşik müşterimiz arasında, Kritik Üretim Teknolojilerinin tedarikine yönelik olarak 3.312.000,00 EUR + KDV tutarında sözleşme imzalanmıştır.
CWENE: Şirketimizin 08.09.2026 tarihli özel durum açıklamasında, %100 bağlı ortaklığımız olan Amerika Birleşik Devletleri (ABD) merkezli CW Energy USA Inc. bünyesinde, yıllık 1 GW üretim kapasitesine sahip güneş paneli üretim tesisi kurulmasına yönelik yatırım çalışmalarının başlatıldığı kamuoyuna duyurulmuştu.
Bu kapsamda, ABD'de gerçekleştirilmesi planlanan güneş paneli üretim tesisinin kurulmasının öngörüldüğü arsa ve binadan oluşan taşınmaza ilişkin kira sözleşmesi işbu açıklama tarihi itibarıyla imzalanmıştır.
Yıllık 1 GW üretim kapasitesi hedefi doğrultusunda, üretim tesisinde kullanılacak makine ve ekipmanların teminine ilişkin çalışmalar ile daha önce kamuoyuna duyurulan danışmanlık sözleşmesi kapsamında yürütülen fizibilite ve üretime hazırlık süreçleri devam etmektedir.
Şirketimizin uluslararası üretim faaliyetlerinin geliştirilmesine yönelik söz konusu yatırımın ilerleyen aşamalarına ilişkin kamuya açıklanması gereken nitelikte gelişmeler olması halinde, ilgili sermaye piyasası mevzuatı çerçevesinde kamuoyu bilgilendirilecektir.
“YURT DIŞI PİYASALARDA SON DURUM”
ABD’de Demokratların Zaferi Asya Tarafında Karışık Seyre Neden Oldu
ABD ara seçimlerinde Demokratların Kongre’nin iki kanadını da kontrol edecek şekilde sonuçlanması, Asya piyasalarında teknoloji hisselerinden sanayi ağırlıklı sektörlere geçişi desteklemiş durumda. Yapay zeka ve veri merkezlerine yönelik düzenlemelerin sıkılaşabileceği endişesi Japon Nikkei endeksinde yaklaşık 1%, Güney Kore KOSPI endeksinde ise yaklaşık 4% kayıp görülmesine neden oldu. Buna karşılık Çin ve Hong Kong endekslerinde yükseliş izlendi.
Demokratların İran savaşını sona erdirmeye yönelik girişimleri hızlandırabileceği beklentisi de petrol fiyatlarındaki düşüşün hızlanmasında etkili oldu. Brent petrol 94 doların altına geriledi. Düşük enerji fiyatlarının enflasyonu hafifletebileceği beklentisi ABD tahvil getirilerini de aşağı çekti. ABD 10 yıllık tahvil faizi 4,83% seviyelerinde hareket ediyor. Dolar endeksi de geriledi.
Piyasalarda Demokratların kamu harcamaları ve bütçe açığını sınırlayabileceği beklentisi olumlu karşılansa da, yapay zeka yatırımlarının geleceğine ilişkin belirsizlik devam ediyor. Buna karşın veri merkezi yatırımlarının tamamen durmayacağı ve uzun vadeli büyüme görünümünün devam edeceği beklentileri de tartışılııyor.
İNGİLTERE
BoE İçin Sıkılaşma Baskısı Artıyor
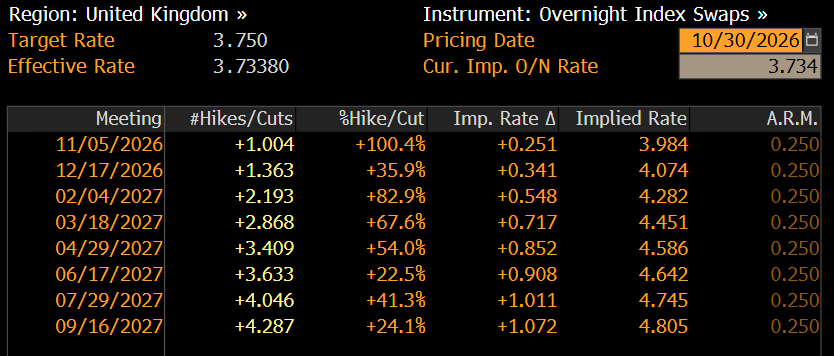
İngiltere Merkez Bankası’nın (BoE) para politikası görünümünde faiz artırım beklentileri güçlenmiş durumda. Eylül ayındaki toplantıda 6’ya karşı 3 oy faizin sabit tutulması, kurul içerisinde sıkılaşma yönündeki görüşlerin ağırlık kazandığını göstermişti. Özellikle Orta Doğu’daki çatışmaların enerji fiyatları üzerindeki etkisiyle ağustos ayında yıllık TÜFE enflasyonun 3,1%’e yükselmesi, enflasyon risklerini yeniden gündeme taşıdı. Enerji maliyetlerindeki artışın ücretlere ve hizmet fiyatlarına yansıyarak daha kalıcı bir enflasyon baskısı oluşturması BoE açısından temel risk olmaya devam ediyor.
Faiz beklentileriyle ilgili Bloomberg’ün sağladığı swap tablosu, 5 Kasım toplantısına 25 baz puanlık faiz artışının neredeyse tamamen fiyatlandığını gösteriyor. Swap piyasasında bu toplantı için faiz artırım ihtimali 100% seviyesinde bulunurken, politika faizinin 3,75%’ten 4%’e yükselmesi bekleniyor. 17 Aralık toplantısında ise ikinci bir 25 baz puanlık faiz artışı ihtimali yaklaşık 36% seviyesinde fiyatlanıyor ve yıl sonu için görülen faiz oranı 4,07%’ye ulaşıyor. Sıkılaşma beklentisi 2027’de de devam ediyor. Şubat toplantısında ilave artış ihtimali 82,9% olarak görülüyor. Bu görünüm, enerji kaynaklı enflasyon risklerinin para politikası üzerindeki etkisinin kısa vadeli bir faiz artışıyla sınırlı kalmayabileceğine işaret ediyor. Bununla birlikte, enerji fiyatlarında olası gerileme veya ekonomik aktivitede belirgin zayıflama, fiyatlanan bu sıkılaşma patikasının yeniden değerlendirilmesine neden olabilir.
Konuya ilişkin raporumuza aşağıdaki bağlantıdan ulaşabilirsiniz;
İngiltere Merkez Bankası Üç Yıl Sonra İlk Faiz Artırımına Hazırlanıyor
PERFORMANS TABLOSU
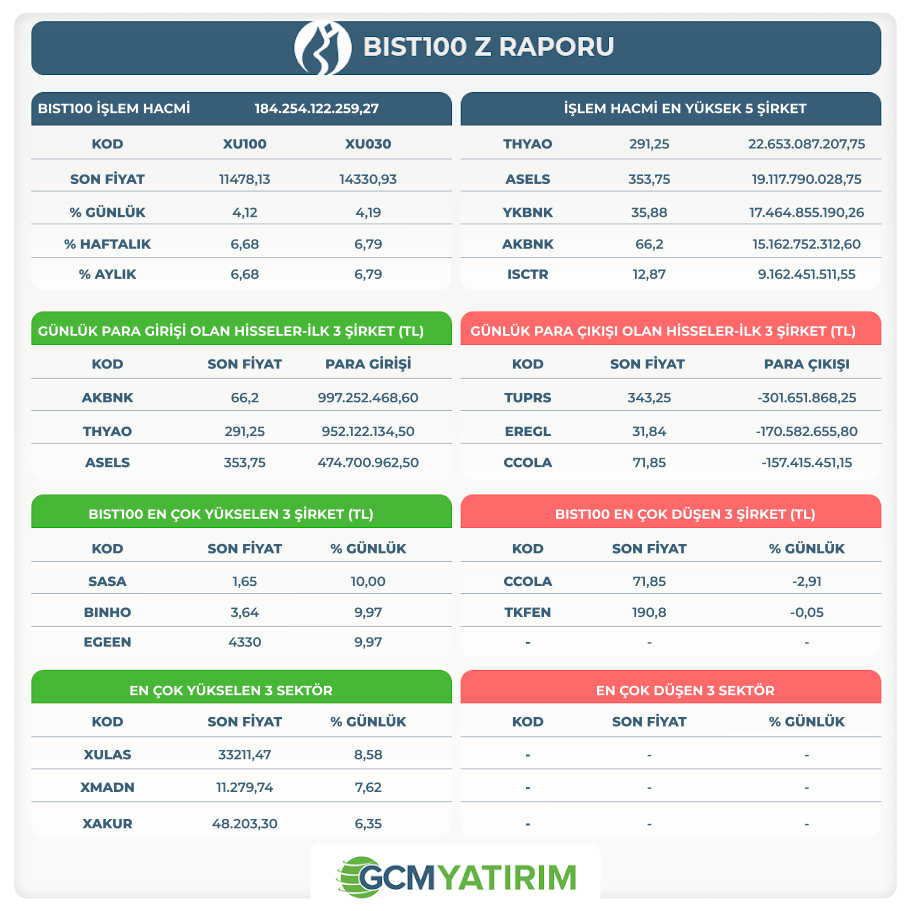
Bilgilendirme: Yukarıda yer verdiğimiz tabloda finansal varlıklara yönelik yüzdesel değişimler yer almaktadır. Bir gün önceki kapanış fiyatları baz alınarak kaydettiğimiz bu tablo, yurtiçi piyasaların açılışı ile birlikte değişmesi kaçınılmazdır. Bu sebeple de ilgili tablonun sizlere önemli varlıkların değişimlerini kolay bir şekilde bir arada görülmesi amacıyla hazırlandığı unutulmamalıdır.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 14:30 | TRY | Para ve Banka İstatistikleri | ||
| 14:30 | TRY | Menkul Kıymet İstatistikleri | ||
| 15:00 | GBP | İngiltere Merkez Bankası Faiz Oranı Kararı | 4,00% | 3,75% |
| 15:30 | GBP | İngiltere Merkez Bankası Başkanı Bailey'in Konuşması | ||
| 16:30 | USD | İşsizlik Haklarından Yararlanma Başvuruları | 197K | 194K |
| 16:50 | USD | Cleveland Fed Başkanı Hammack'ın Konuşması | ||
| 17:10 | USD | Richmond Fed Başkanı Barkin’in Konuşması | ||
| 18:30 | USD | ABD Enerji Bilgi Dairesi Doğal Gaz Stokları | 80B | |
| 21:00 | EUR | Avrupa Merkez Bankası Başkanı Lagarde’ın Konuşması |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.