FOREX PİYASASI
Yurt Dışı Piyasalar: ABD Hisse ve Endeks Bülteni - 02 Kasım 2026


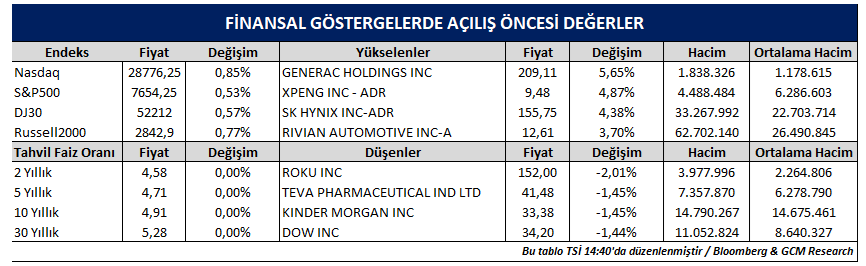
ABD hisse senedi endeksleri vadeli sözleşmeleri; Kasım ayının ve haftanın ilk işlem gününde toparlanma gösterdi.
Hafta sonu ABD Başkanı Trump, Salı günkü ara seçimlerin ardından İran'a karşı saldırılara yeniden başlama kararı vermeden önce diplomasiye daha fazla zaman tanımayı planladığını ifade etti. İran ile Katar yetkilileri arasındaki görüşmelerin ABD - İsrail ile İran arasındaki çatışmanın sona erdirilmesine yönelik diplomatik beklentileri güçlendirdi. Katarlı arabulucularla yapılan görüşmelerin ardından taslak bir teklifin taraflar arasında dolaşıma sokulduğu ve yeni bir toplantının gündeme gelebileceği bildirildi. Diplomatik çözüm ihtimalinin güçlenmesi, Orta Doğu’daki arz kesintilerinin hafifleyebileceği beklentisi üzerinden petrol fiyatlarındaki jeopolitik risk primini azalttı.
ABD hisse senedi endekslerinde risk iştahı, geçen haftaki yapay zeka kaynaklı satışların ardından teknoloji ve yarı iletken hisselerindeki toparlanmayla güçlendi. Nasdaq Ekim ayını %5,2 kayıpla tamamlamıştı. Apple hisseleri bilanço öncesinde hafif gerilerken, Bitcoin Binance’e yönelik 6,3 milyar dolarlık siber saldırının ardından 78 bin dolar seviyesine doğru toparlandı.
Makro tarafta odak ABD imalat verilerinden, haftanın ilerleyen bölümünde açıklanacak işgücü göstergelerine ve cuma günkü Ekim istihdam raporuna kayacak. Ayrıca ABD’de ara seçim dönemi takip edilecek.
Google’ın çatı şirketi Alphabet, Euro cinsinden yedi dilimli yeni bir tahvil ihracına çıkarak Mayıs ayındaki 9 milyar euroluk borçlanmanın ardından Avrupa tahvil piyasasına yeniden dönüyor. İhraç, 2 yıldan 19 yıla uzanan vadeleri kapsarken en uzun vadeli dilimde başlangıç fiyatlaması orta vadeli swapların yaklaşık 205–210 baz puan üzerinde bulunuyor.
Citi Generac Holdings Inc. (5,65%) için fiyat hedefini 232 dolardan 235 dolara yükseltirken “Nötr” tavsiyesini korudu.
Çin elektrikli araç pazarında Ekim ayında BYD, Xiaomi, XPeng Inc. (4,87%) ve Leapmotor güçlü satış performansıyla öne çıkarken, Nio ve Li Auto zayıf kaldı. BYD’nin toplam satışları yıllık %11 artışla 490 bin adede, tamamen elektrikli araç satışları %37 artışla rekor 306 bin adede ulaşırken, yurt dışı satışları %103 artarak 170 bine çıktı. XPeng teslimatlarını %20 artırarak rekor 50 bin adede, Leapmotor ise %51 artışla 106 bin adede taşırken Xiaomi ilk kez 50 bin araç eşiğini aştı. Buna karşılık Nio ve Li Auto teslimatları sırasıyla %15 ve %9 geriledi.
The Korean Times’ın haberine göre; SK Square, SK Hynix Inc. (4,38%)’ten elde edeceği yüksek temettü gelirini doğrudan hissedar getirisine dönüştürmeyi planlıyor. Şirket, SK Hynix’in 2026 için öngörülen 30 trilyon wonu aşan temettü havuzundan 6,2 trilyon wonun üzerinde nakit temettü almayı ve bunun en az 4,3 trilyon wonunu (3,2 milyar dolar) hissedarlarına aktarmayı hedefliyor. Ayrıca 2028’e kadar olağan temettü gelirlerinin en az %60’ını ve Kioxia yatırımından kaynaklanan özel temettü gelirlerinin tamamını hissedarlara dağıtmayı taahhüt ederek sermaye dağıtım politikasını belirgin biçimde güçlendirmesi bekleniyor.
UBS, Rivian Automotive Inc. (3,70%) için tavsiyesini “nötr” seviyesinden “al” seviyesine yükseltirken 17 dolarlık fiyat hedefini korudu. Kurum, hissenin son bir ayda %19 gerilemesini R2 lansmanı ve otomotiv brüt marjlarında beklenen iyileşme öncesinde bir alım fırsatı olarak değerlendiriyor. İlk R2 talebinin güçlü görünmesi ve yeni donanım seçeneklerinin devreye girmesiyle satış ivmesinin desteklenmesi beklenirken, UBS R2’nin ölçek kazanmasının Rivian’ın otomotiv brüt marjlarında pozitif bir dönüm noktası yaratabileceğini öngörüyor.
Roku Inc. (-2,01%) bugün açıklayacağı bilanço öncesinde gerileme gösteriyor. Şirketin 1,41 milyar dolar gelir üretip, 81,4 milyon dolar düzeltilmiş net kar elde etmesi bekleniyor.
HC Wainwright, Teva Pharmaceutical Industries (-1,45%) için araştırma kapsamını “al” tavsiyesi ve 52 dolarlık fiyat hedefiyle başlattı. Kurum, Teva hisseleri için mevcut seviyelerden anlamlı yükseliş potansiyeli gördüğüne işaret etti.
Boru hattı taşımacılığı ve enerji depolama şirketi Kinder Morgan Inc. (-1,45%) ve petro kimya şirketi Dow Inc. (-1,44%) hisse fiyatları, ham petrol fiyatındaki gerilemenin baskısını yansıtıyor.
“2026 ABD Ara Seçimleri” başlıklı raporumuza ulaşmak için tıklayınız.
“Apple: iPhone Büyümesi ve Marjların Kalıcılığı” başlıklı raporumuza ulaşmak için tıklayınız.
ABD ve Avrupa 3. Çeyrek bilanço takvimine ulaşmak için tıklayınız.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 17:45 | USD | İmalat Satın Alma Müdürleri Endeksi (PMI) (Eki) | 56 | |
| 18:00 | USD | ISM İmalat Satın Alma Müdürleri Endeksi (PMI) (Eki) | 54,7 | 54,5 |
| 18:00 | USD | ISM İmalat Fiyatları (Eki) | 77,2 | 77,9 |
| 19:15 | USD | Chicago Fed Başkanı Goolsbee'nin Konuşması |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.
 NASDAQ100
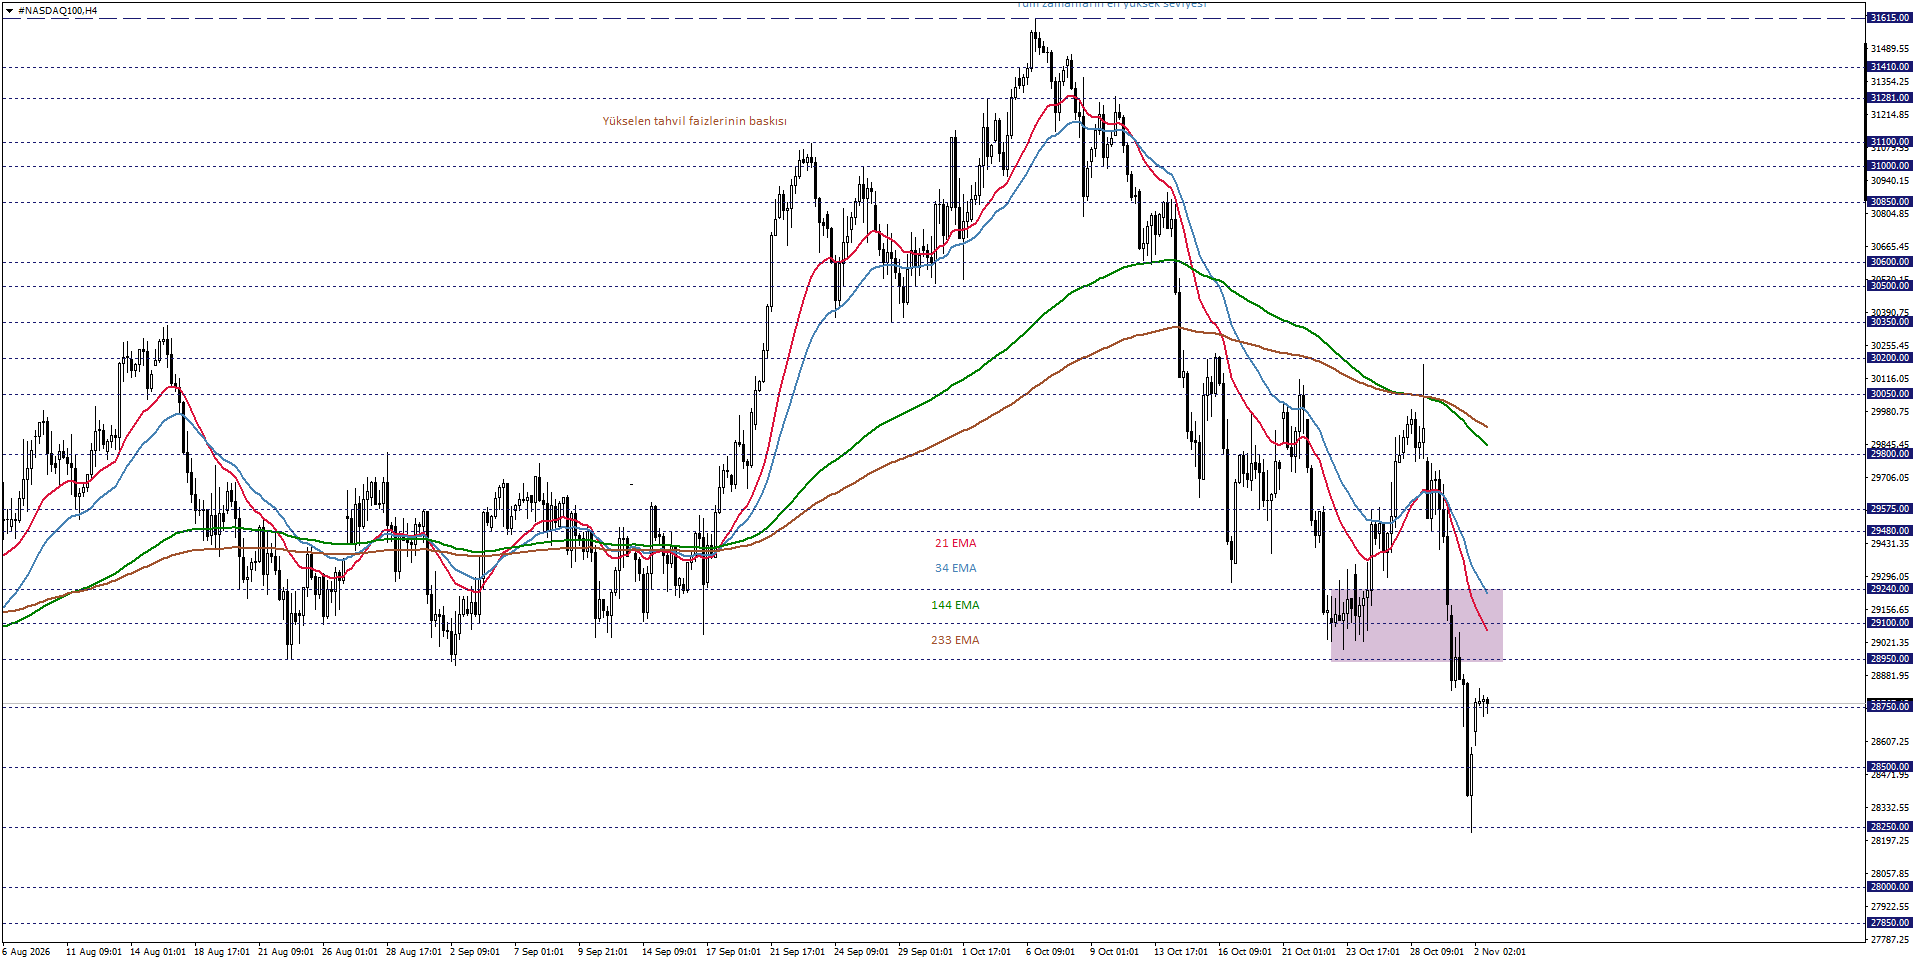
 endeksi kısa vadede 28950 – 29240 bölgesi altında hareket ettikçe, düşüş isteği öne çıkabilir. Geri çekilme eğilimin sürmesi durumunda 28500 ve 28250 destekleri gündeme gelebilir. Pozitif eğilimin baskın hale gelebilmesi için 28950 – 29240 bölgesi üzerinde 4 saatlik kapanışların oluşması gerekebilir.
S&P500
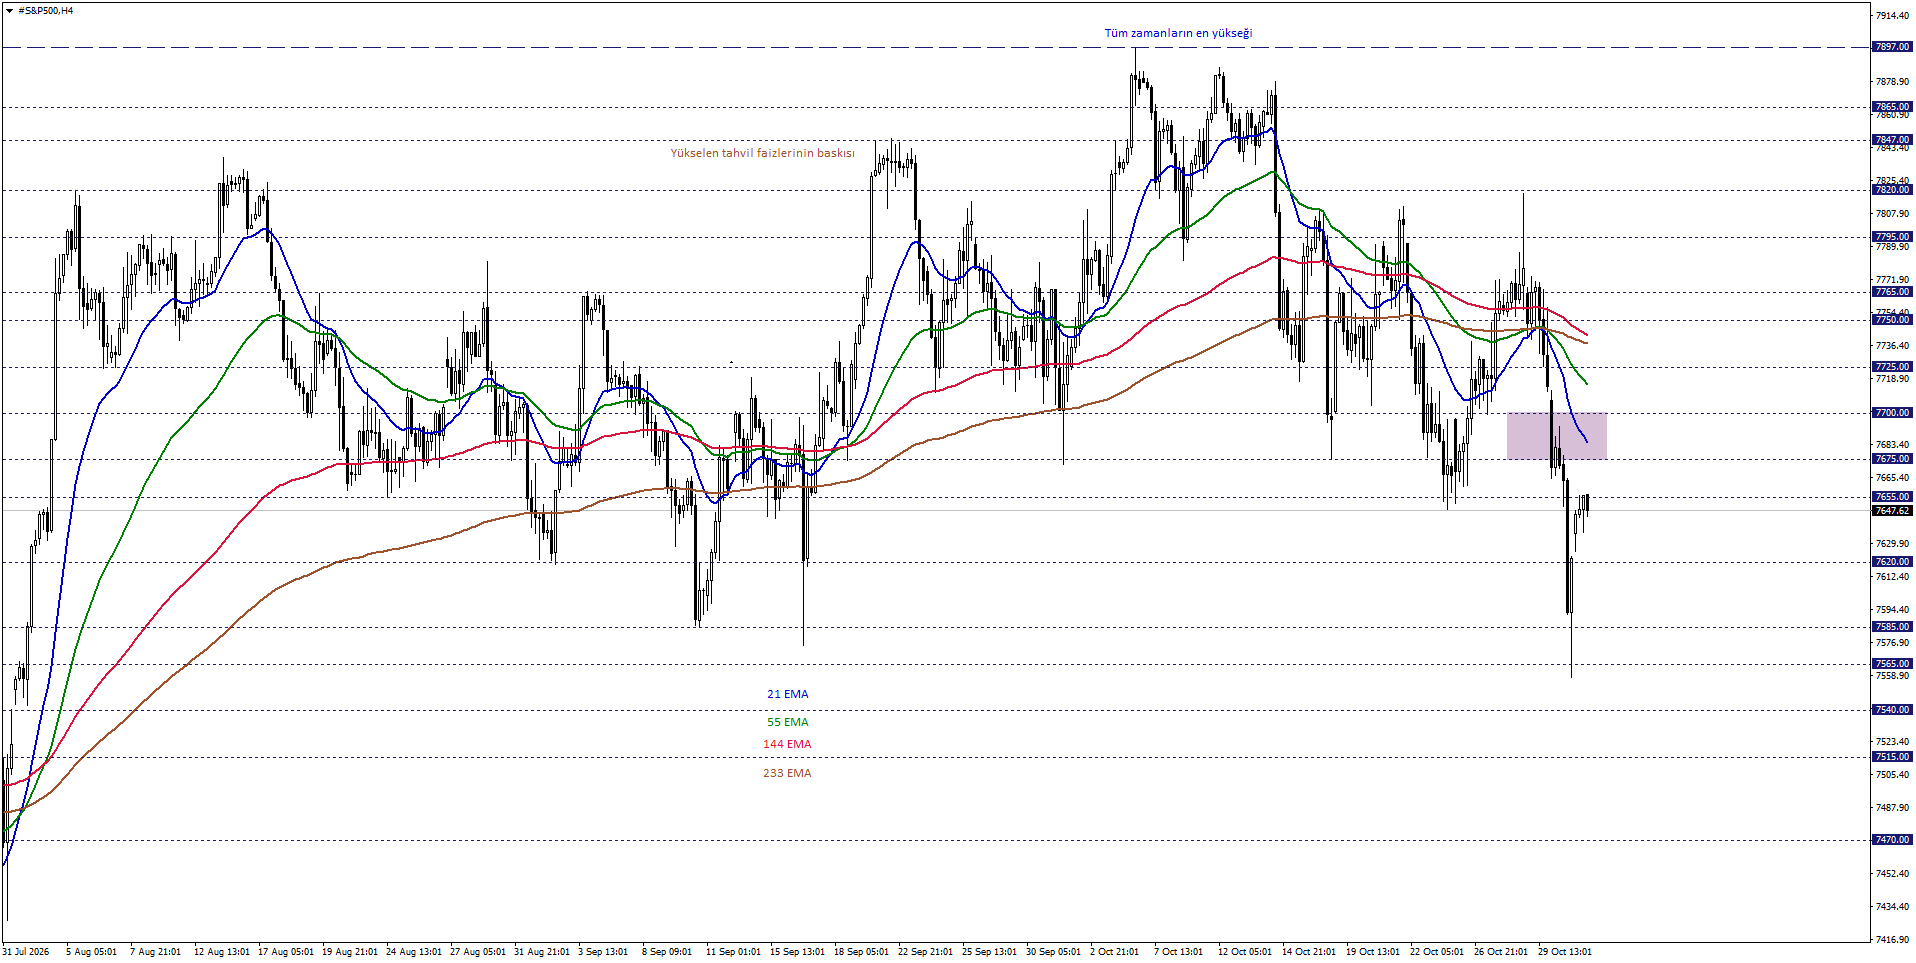
S&P500 endeksi kısa vadede 7675 – 7700 bölgesi altında işlem gördüğü sürece, geri çekilme eğilimi baskın hale gelebilir. Aşağı yönlü fiyatlamaların sürmesi halinde 7620 ve 7585 seviyeleri karşılaşılabilir. Kısa vadede yükseliş beklentisinin hakim olabilmesi için izlediğimiz bölge üzerinde kalıcılığa ihtiyaç duyulabilir.
DJ30
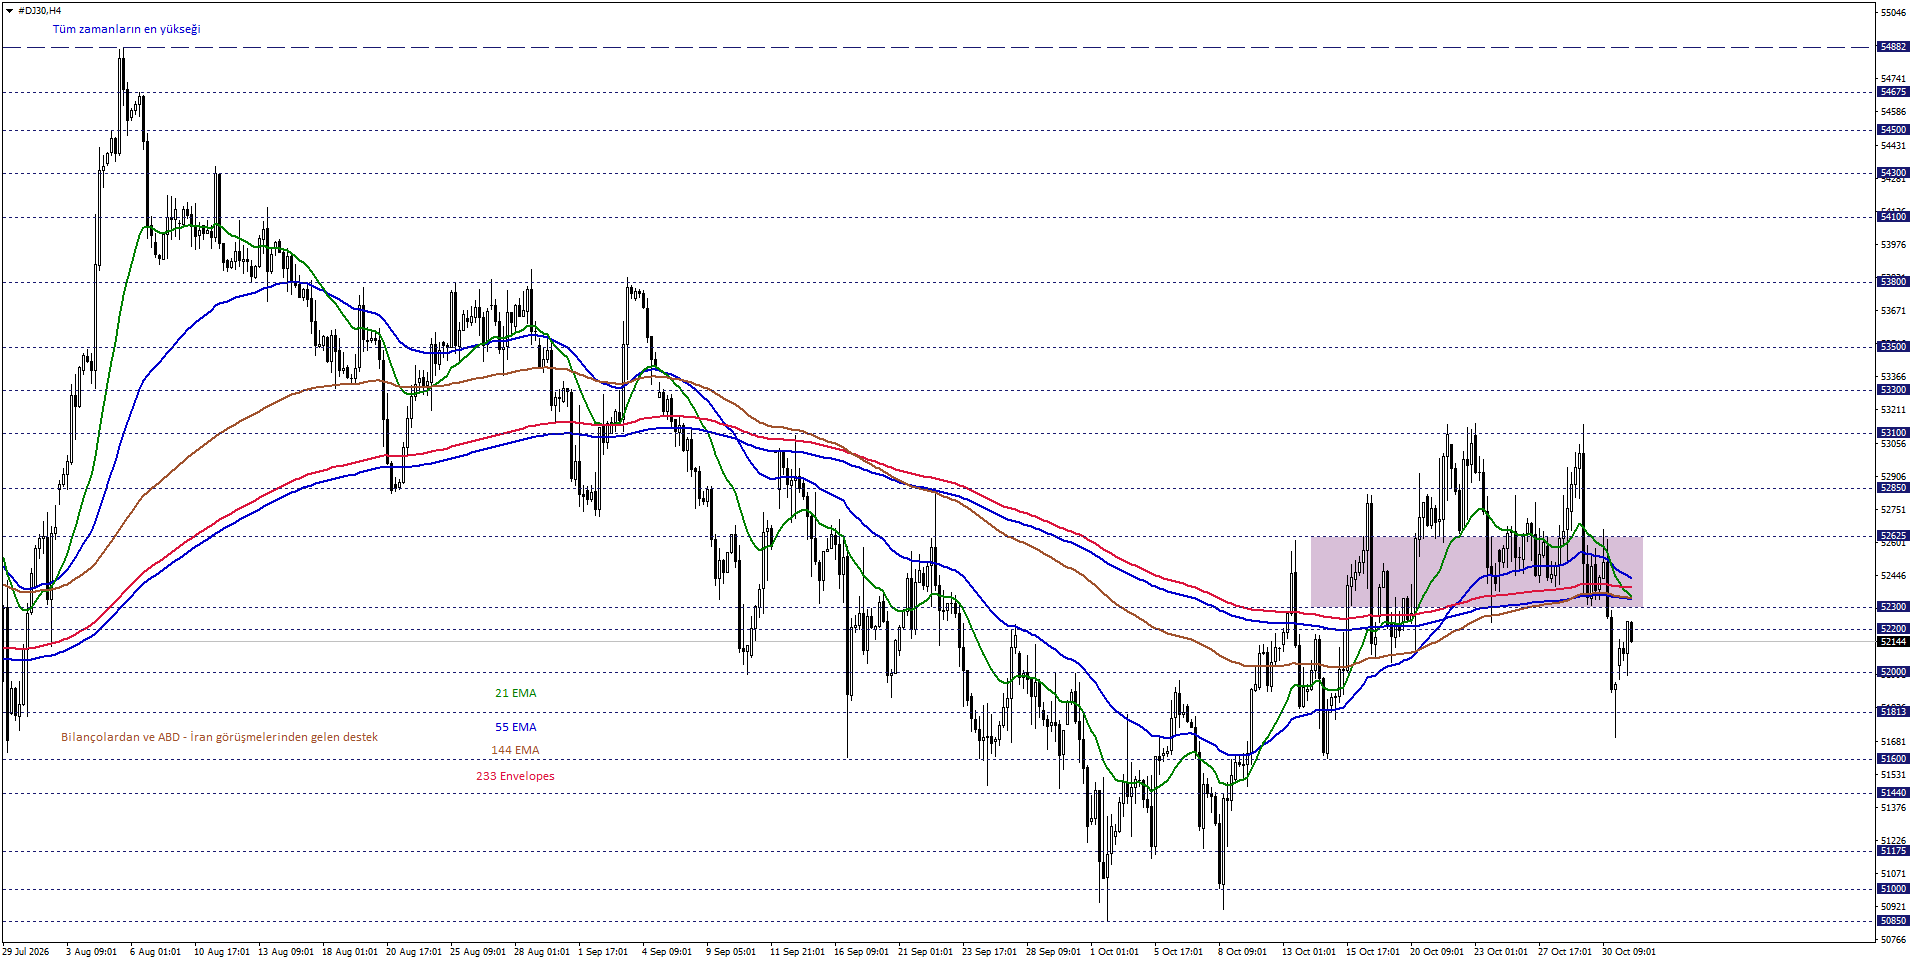
DJ30 endeksi kısa vadede 52300 – 52625 bölgesi altında fiyatlandıkça, negatif eğilim devam edebilir. Düşüş isteğinin sürmesi halinde 52000 ve 51813 desteklerine doğru hareketler gözlemlenebilir. Yukarı yönlü beklentinin öne çıkabilmesi için 52300 – 52625 bölgesi üzerinde kalıcı fiyatlamaları görmek gerekebilir.
TESLA
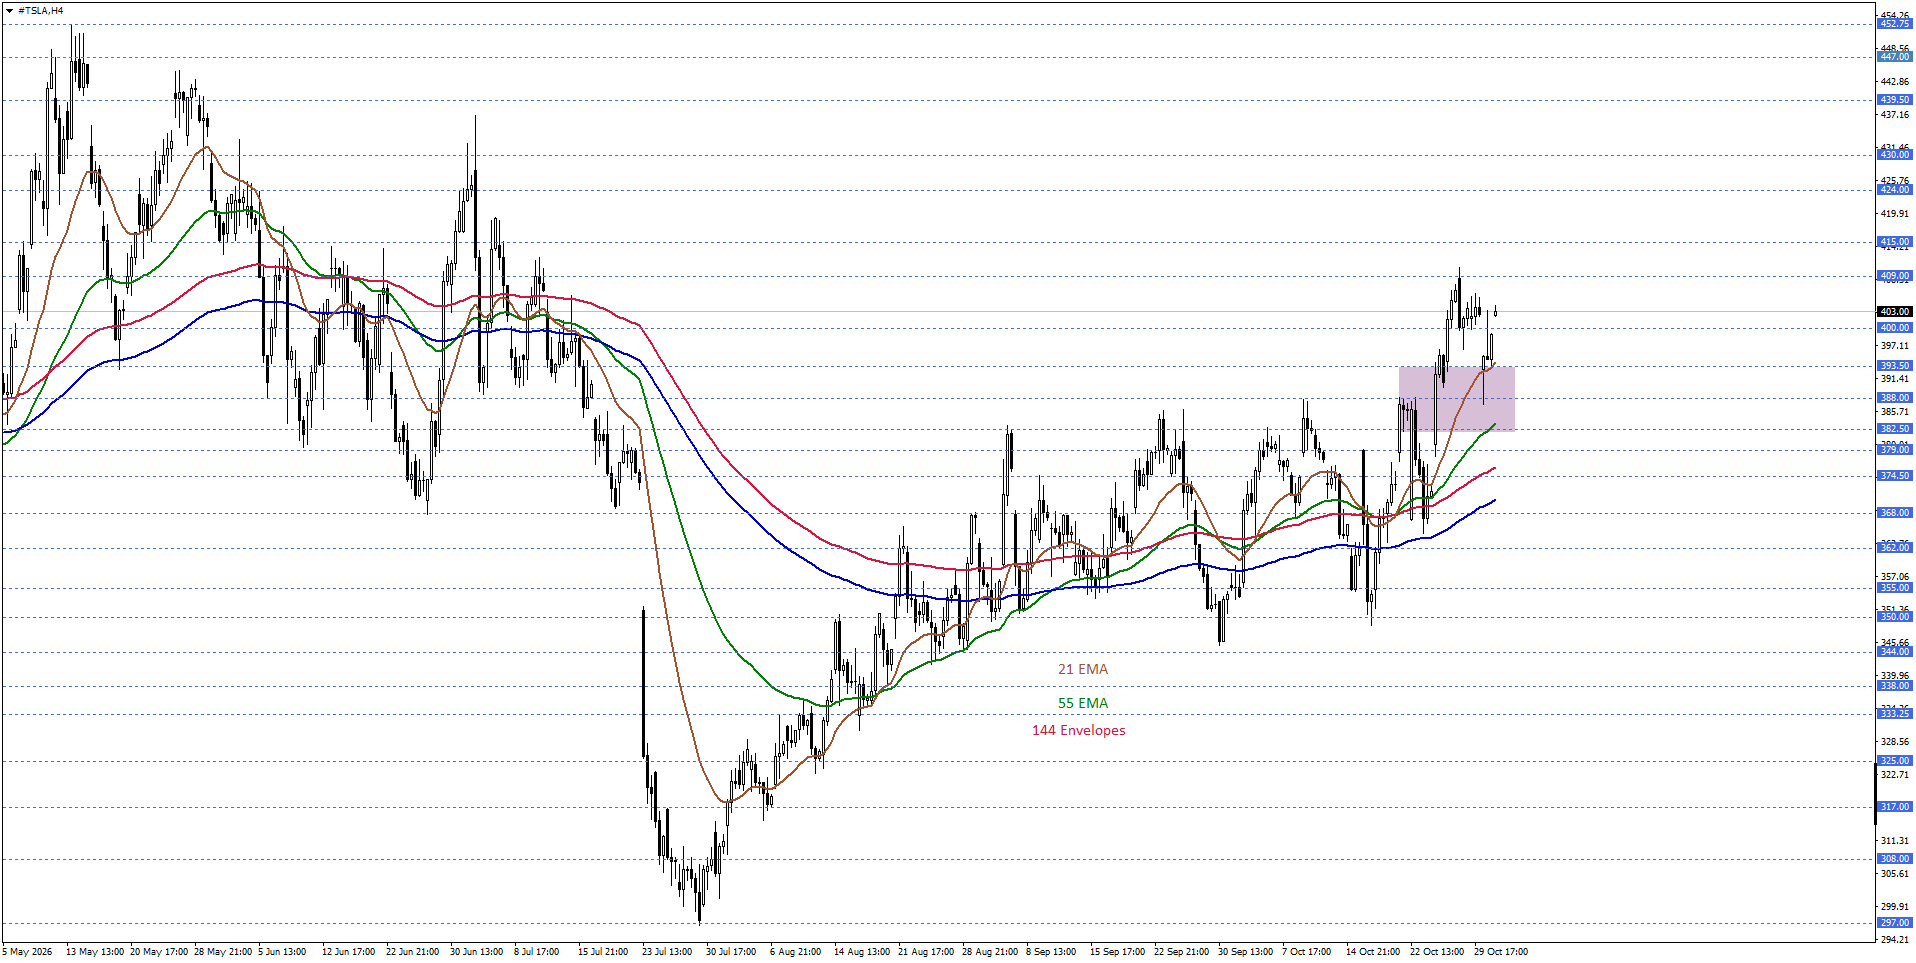
TESLA hisse fiyatı kısa vadede, 382,50 – 393,50 bölgesinde geri çekilmeleri sınırlandırdığı sürece, pozitif eğilim sürebilir. Toparlanma eğilimin sürmesi durumunda 409,00 ve 415,00 dirençleri gündeme gelebilir. Negatif eğilimin baskın hale gelebilmesi için izlediğimiz bölgenin kırılması gerekebilir.
GOOGLE
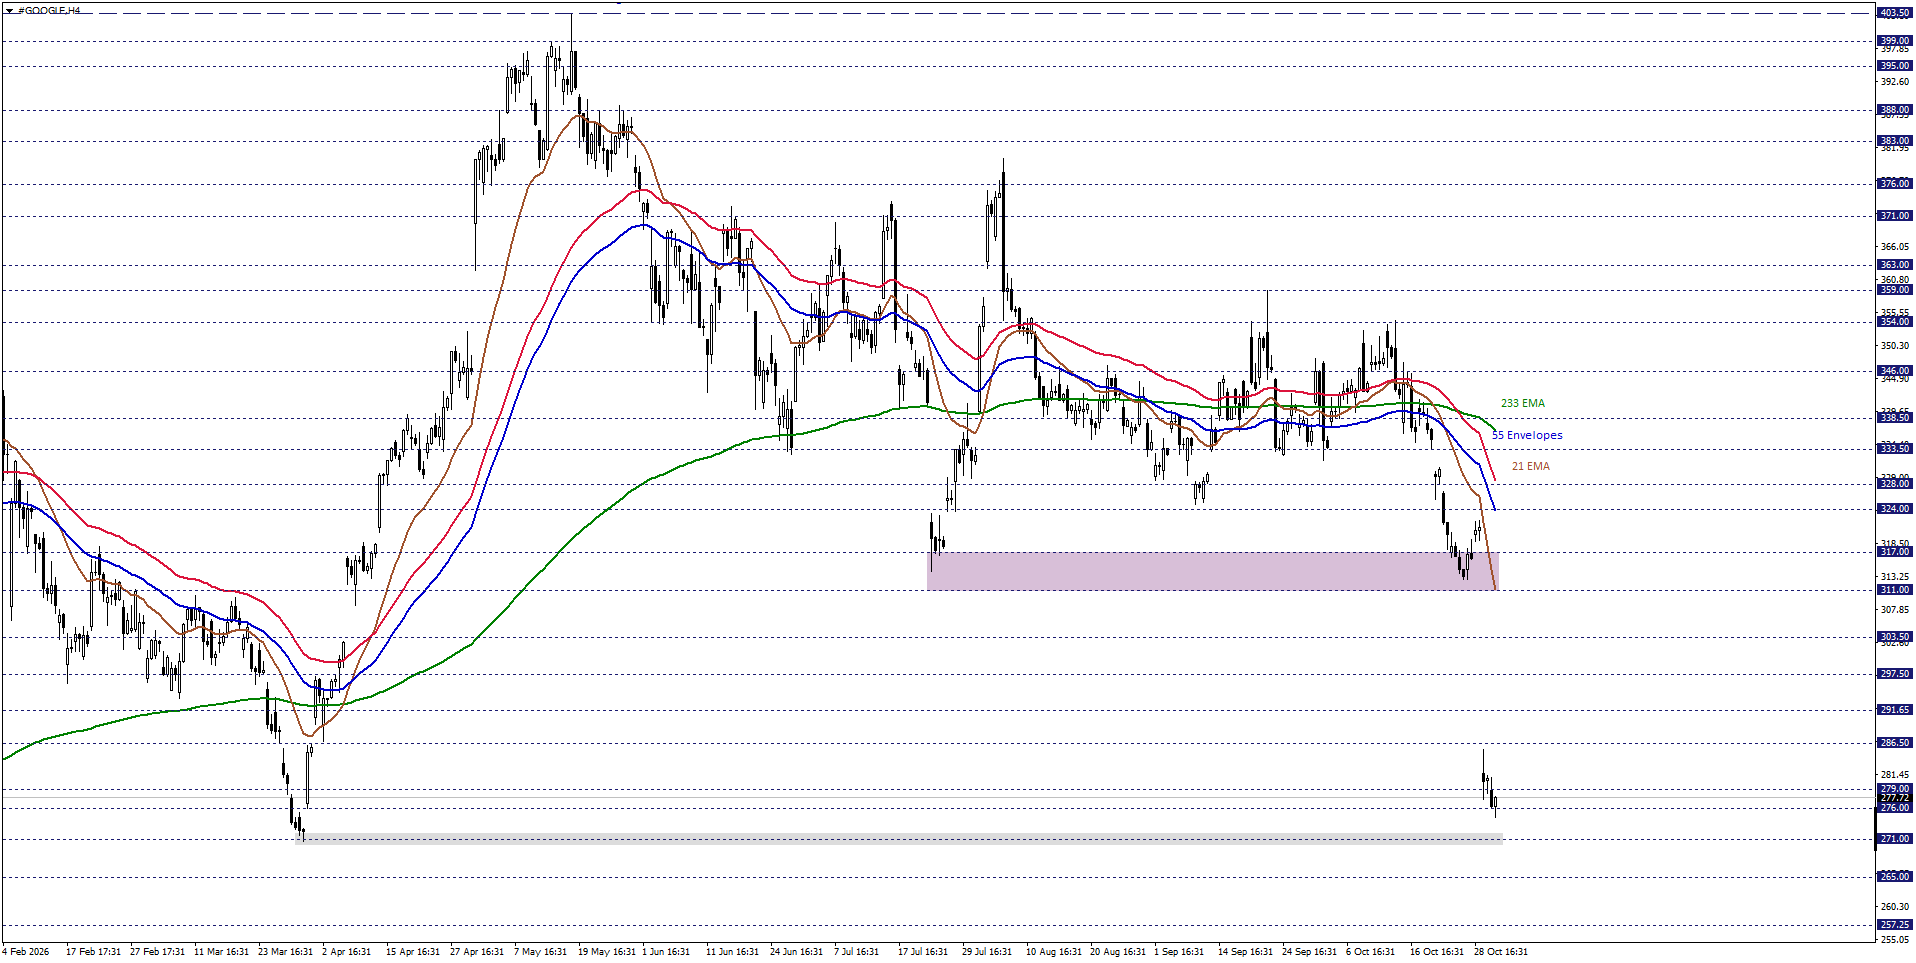
GOOGLE hisse fiyatı açılış öncesi fiyatı göz önüne alındığında, kısa vadede 311,00 – 317,00 bölgesi altında fiyatlandıkça, negatif eğilim devam edebilir. Düşüş isteğinin sürmesi halinde 276,00 ve 271,00 desteklerine doğru hareketler gözlemlenebilir. Yukarı yönlü beklentinin öne çıkabilmesi için izlediğimiz bölge üzerinde kalıcı fiyatlamaları görmek gerekebilir.
GENERAC HOLDINGS
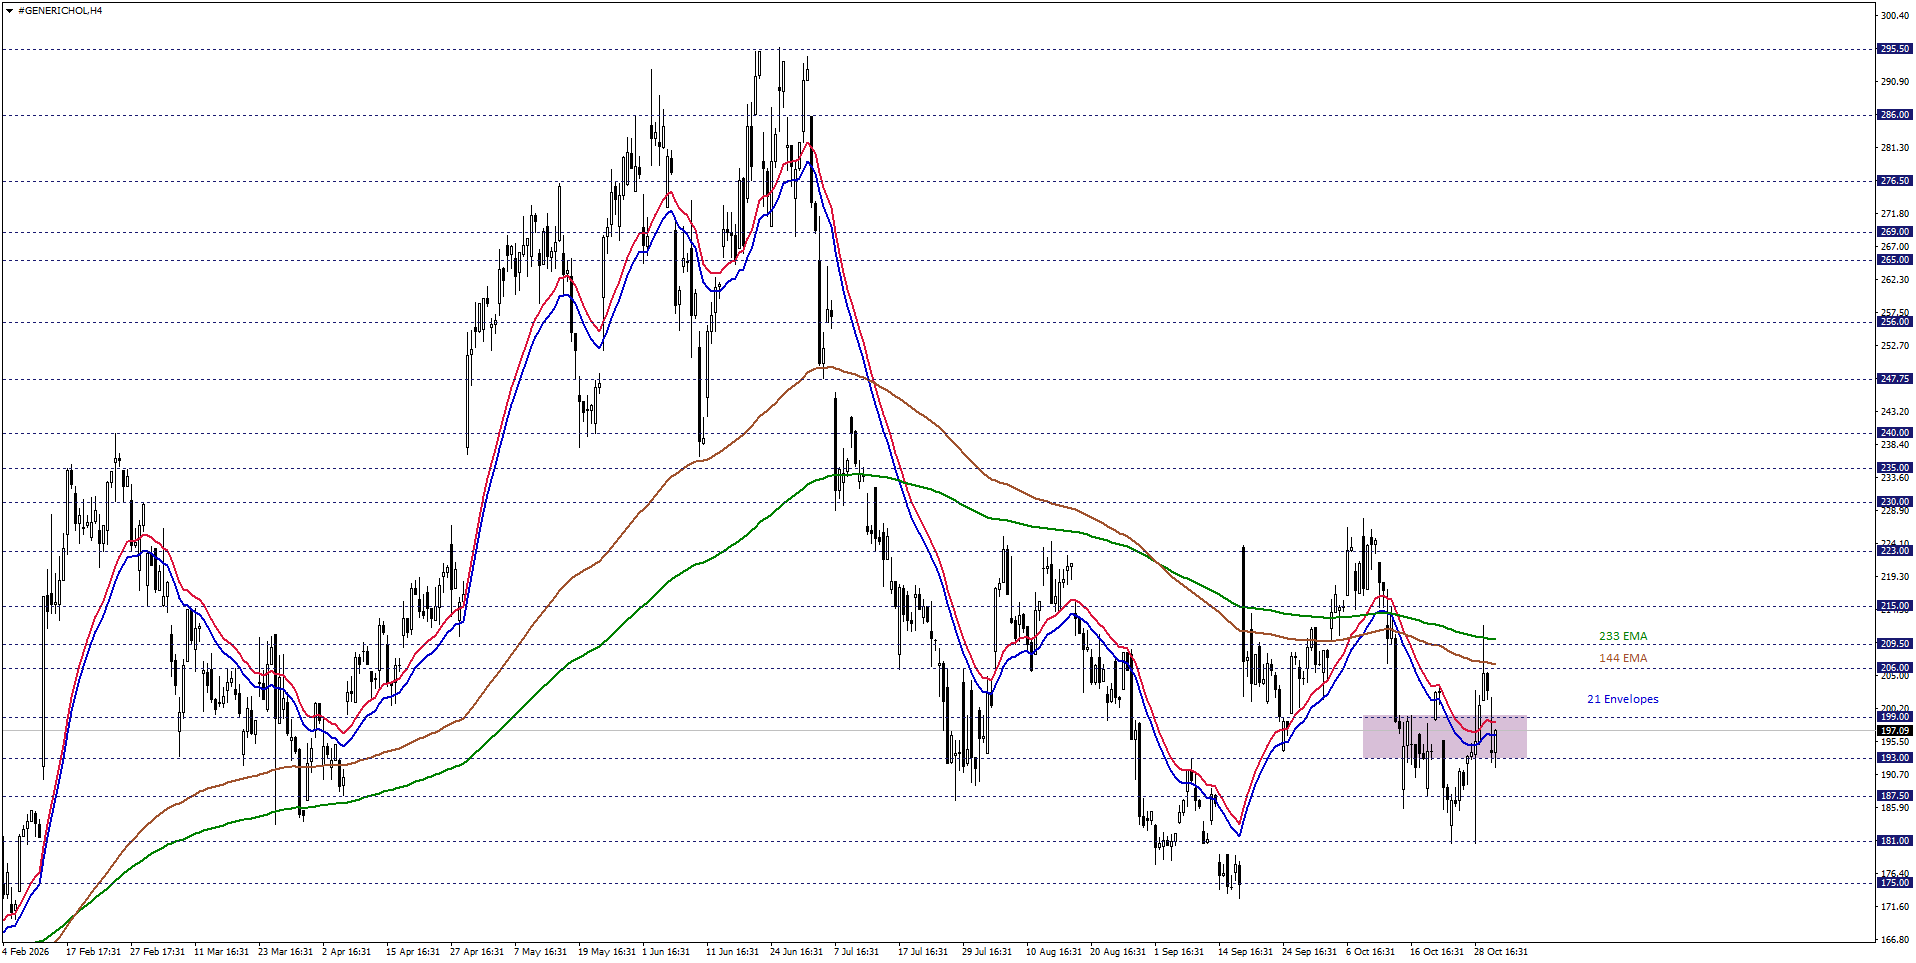
GENERAC HOLDINGS hisse fiyatı açılış öncesi fiyatı göz önüne alındığında, kısa vadede 193,00 – 199,00 bölgesi üzerinde momentumunu koruduğu sürece, yükseliş isteği devam edebilir. Yukarı yönlü fiyatlamaların devam etmesi halinde 215,00 ve 223,00 dirençleri ile karşılaşılabilir. Düşüş isteğinin hakim olabilmesi için, 193,00 – 199,00 bölgesi altında 4 saatlik kapanışlara ihtiyaç duyulabilir.
ROKU
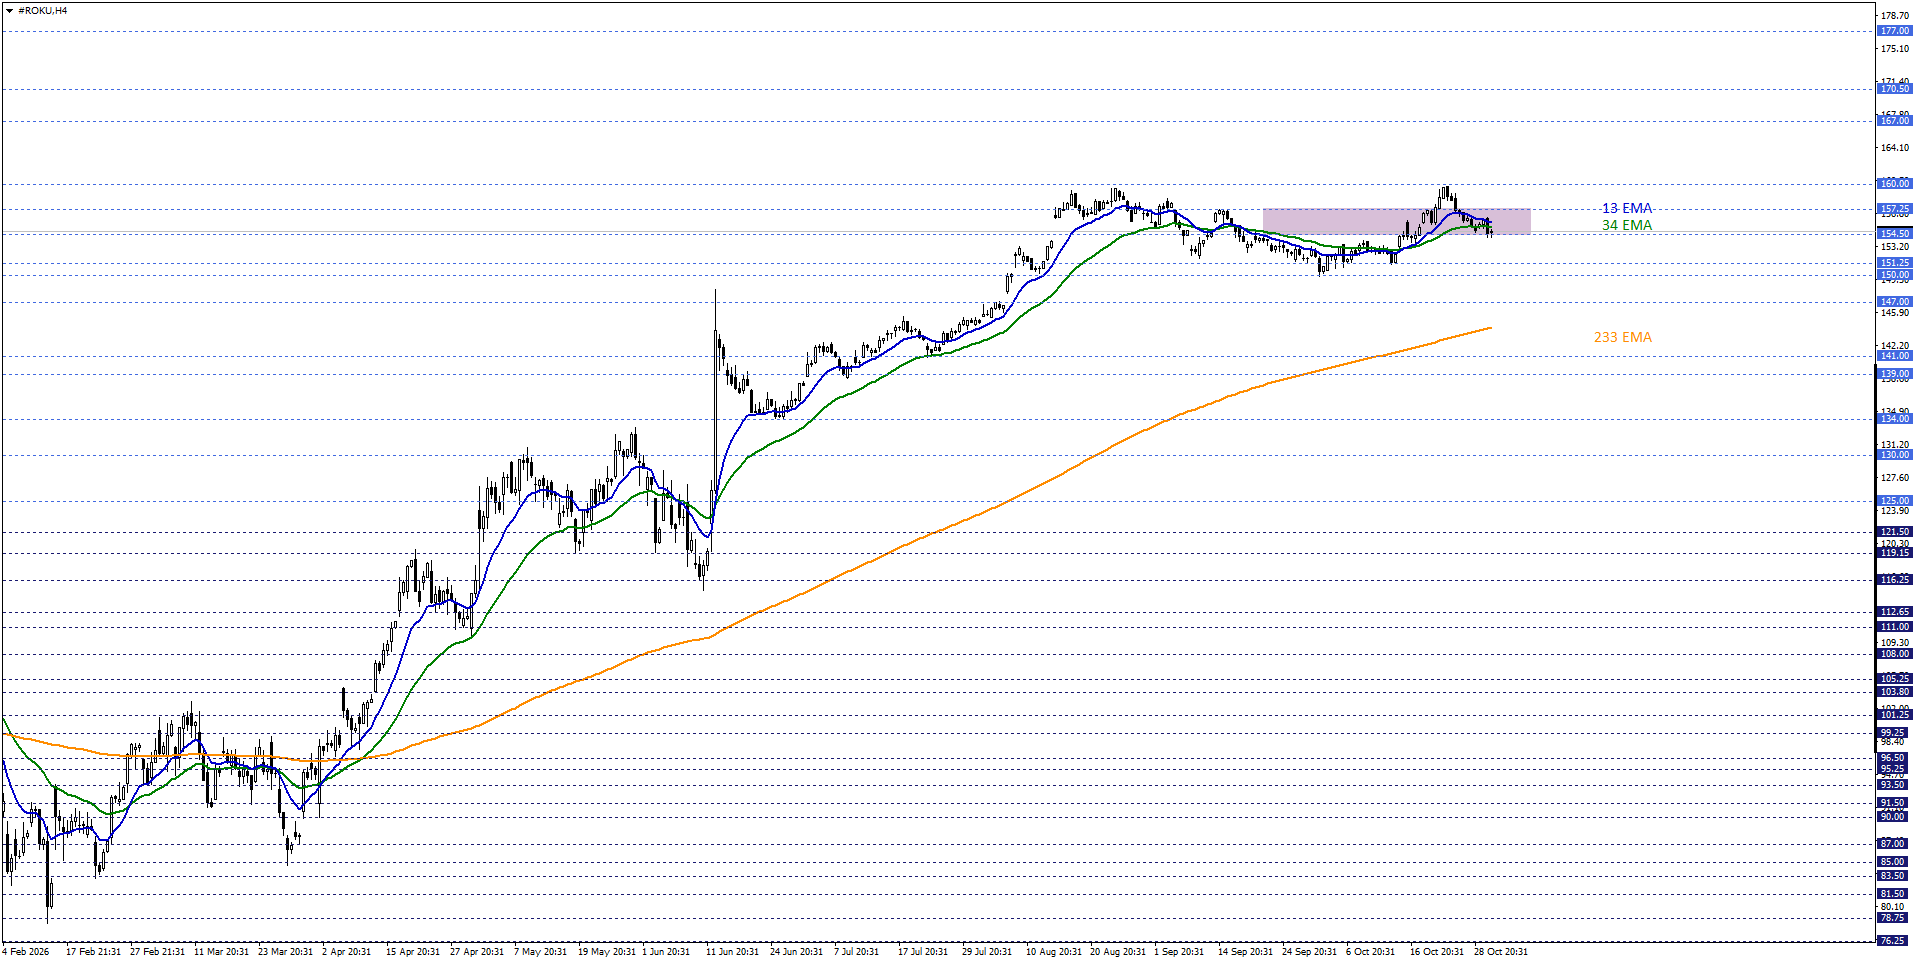
ROKU hisse fiyatı açılış öncesi fiyatı göz önüne alındığında, kısa vadede 154,50 – 157,25 bölgesi altında yoğunlaşan işlemler gösterdikçe, negatif momentum sürebilir. Geri çekilmelerin devam etmesi halinde 151,25 ve 150,00 seviyeleri ile karşılaşılabilir. Kısa vadede pozitif eğilimin öne çıkabilmesi için belirtilen bölge üzerinde kalıcılığa gereksinim olabilir.