


FOREX PİYASASI
Yurt Dışı Piyasalar: Emtia Bülteni - 05 Ekim 2026

05 Ekim 2026 Tarihli Ekonomik Görünüm
Öne Çıkanlar
Avrupa endeksleri Kıta’daki siyasi karışıklık ve borçluluk endişeleri ile birlikte karışık bir seyir izlerken, ABD endeks vadelileri geriledi. Dolar endeksi bu gelişmeler ile birlikte zayıf enflasyon ve istihdam verilerine karşın Nisan 2025’ten bu yana en yüksek seviyelerini test etti.
Fransa’da borçluluk durumu ile tahvil getirileri yükselmeye devam ederken, İspanya’da erken seçim çağrısı karışıklığı artırdı.
Petrol haftaya Suudi Arabistan’ın Asya pazarına satış fiyatlarını indirmesi ve Orta Doğu sevkiyatlarının arttığı haberleriyle sınırlı kayıpla başlamıştı. Ancak Suudi Arabistan’ın Doğu – Batı boru hattına yönelik yeni bir saldırı gerçekleştiği haberi düşüşlerin hızlı şekilde geri alınmasında etkili oldu.
ISM Hizmet PMI
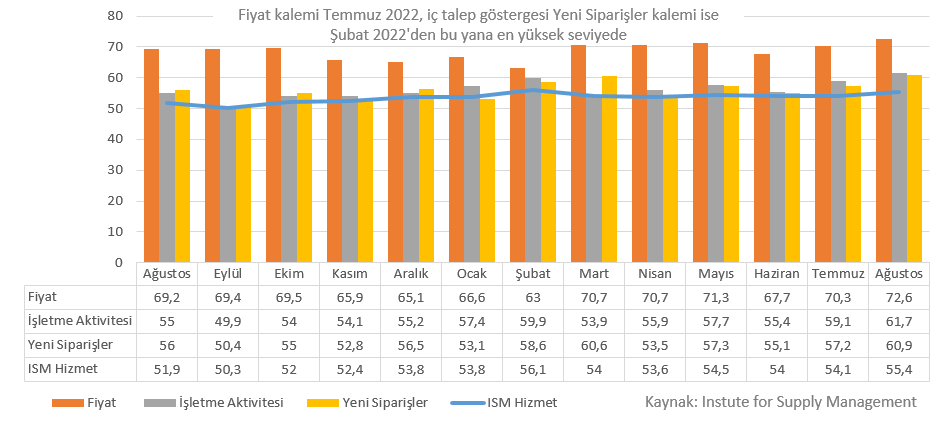
ISM Hizmet PMI ağustos ayında 55,4’e yükselerek beklentilerin üzerinde gerçekleşmiş ve hizmet sektöründeki büyümenin son altı ayın en güçlü seviyesine ulaştığına işaret etmişti. İş aktivitesi 61,7’ye, yeni siparişler 60,9’a yükselirken, sipariş birikimleri de belirgin şekilde artmıştı.
Buna karşın istihdam tarafındaki zayıflık devam etti. İstihdam endeksi 47,8 ile ikinci ay üst üste daralma bölgesinde kalırken, hizmet sektöründe fiyat baskısı da güçlendi. Fiyat endeksinin 72,6’ya yükselmesi, maliyet baskılarının yeniden hızlandığını gösterirken, petrol ürünleri, dizel ve benzin fiyatlarındaki artışlar bu tabloyu destekledi.
Eylül verisinde özellikle yeni siparişler, istihdam ve fiyatlar takip edilecek. Güçlü talebin korunması ABD ekonomisinin büyüme görünümünü desteklerken, fiyat endeksinde yeni bir yükseliş Fed açısından daha karmaşık bir tablo yaratabilir. Özellikle Orta Doğu kaynaklı enerji maliyetlerinin üretici ve hizmet şirketlerine ne ölçüde yansıdığı önem taşıyor. Çünkü ISM İmalat PMI verisin fiyat endeksi 77,9’a yükselerek enflasyonist baskının imalat tarafında da belirginleştiğini gösterdi.
Bu nedenle piyasalar açısından yalnızca manşet PMI rakamından çok fiyatlar ile istihdam arasındaki denge önemli olacak. Talep güçlü kalırken fiyat baskısının fiyat baskısının gevşemesi PCE enflasyonunda olduğu gibi piyasalar açısından farklı, hem aktivitenin hem istihdamın zayıflayıp fiyatların yüksek kalması ise çok daha farklı mesaj verebilir.
Petrol ve Doğal Gaz
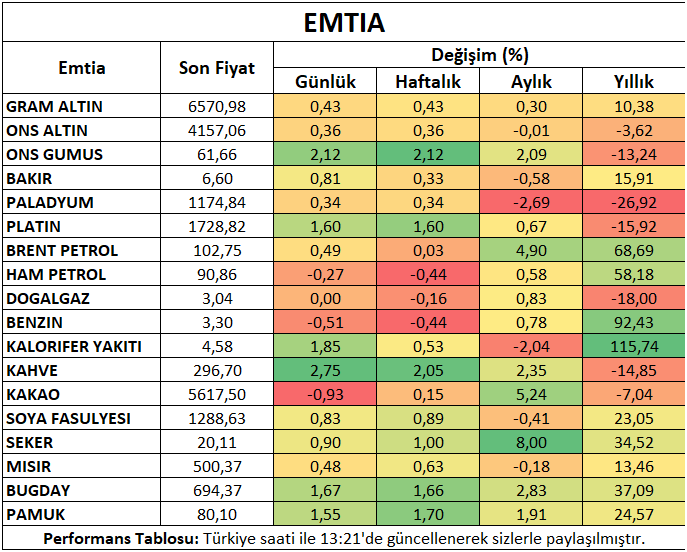
Petrol fiyatları OPEC+’nın üretim kotasını sabit bırakmasına rağmen, Suudi Arabistan’ın Asya pazarına satış fiyatlarını düşürmesi ve ihracat kanallarının düzelmeye başladığı haberleriyle haftaya düşüşle başladı. Ancak gün içinde Suudi Arabistan Doğu – Batı hattına yönelik yeni bir saldırı ardından faaliyetlerin durdurulduğu haberi kayıpların hızlı şekilde telafi edilmesine neden oldu.
ABD doğal gaz vadeli işlemleri havaların soğumasının ısınma amaçlı talebi artıracağı tahminleriyle dengelenmeye çalıştı.
Metaller
Ons altın ve gümüş ABD’de geçtiğimiz hafta açıklanan zayıf istihdam verisinin Fed’in faiz artırım hızına yönelik beklentileri geriletmesi ardından haftaya yükselişle başladı.
Bakır fiyatları ABD istihdam verilerinin zayıf görünümü ardından faiz beklentilerinde oluşan ılımlı seyir ile yükseldi.
Platin ve paladyum geçtiğimiz hafta ABD’de açıklanan beklenti altı enflasyon ve istihdam verileriyle birlikte Fed’in faiz artırımına ilişkin agresif görünümün zayıflamasına bağlı olarak diğer metalleri takip ederken yükseldi.
Alüminyum fiyatları arzda ve dolarda güçlenme ile oluşan baskı ardından yeni haftaya toparlanma çabasıyla başladı.
Tarım Ürünleri
Soya fasulyesi vadeli işlemleri güçlü ABD üretiminin oluşturduğu baskı sonrasında yeni haftaya toparlanma çabasıyla başladı.
Buğday vadeli kontratı Rusya – Ukrayna arasında tansiyonun tekrar yükselebileceği endişeleriyle birlikte yükseliş eğilimi gösterdi.
Kahve vadeli sözleşmesi Brezilya üretimine ilişkin endişelerle birlikte yükselişine devam etti.
Pamuk vadeli işlemleri gerileyen artan üretim ve zayıf talep görünümüyle yaşadığı baskı sonrası toparlanma eğilimi gösterdi.
Şeker vadeli kontratı El Nino kaynaklı üretim riski nedeniyle oluşan arz sıkılaşmasına bağlı olarak yükselişini sürdürdü ve Nisan 2025’ten bu yana en yüksek seviyelerini test etti.
Kakao vadeli sözleşmesi artan stoklar ve bol arz gündemi ile birlikte geriledi.
Mısır vadeli işlemleri gerileme eğilimi sonrası sıkışık alandaki seyrini sürdürdü.
Haftanın Öne Çıkan Takvim Verileri
ABD ISM Hizmet PMI (5 Ekim Pazartesi)
Amerikan Petrol Enstitüsü Haftalık Ham Petrol Stokları (6 Ekim Salı)
ABD Enerji Bilgi Dairesi Haftalık Ham Petrol Stokları (7 Ekim Çarşamba)
ABD Enerji Bilgi Dairesi Haftalık Doğal Gaz Stokları (8 Ekim Perşembe)
Baker Hughes Sondaj Kuyusu Sayısı (9 Ekim Cuma)