


FOREX PİYASASI
Yurt Dışı Piyasalar: Forex Bülteni - 05 Ekim 2026



05 Ekim 2026 Tarihli Makro Ekonomik Gelişmeler
“YURT DIŞI PİYASALARDA SON DURUM”
Asya Endeksleri Haftaya Yükselişle Başladı
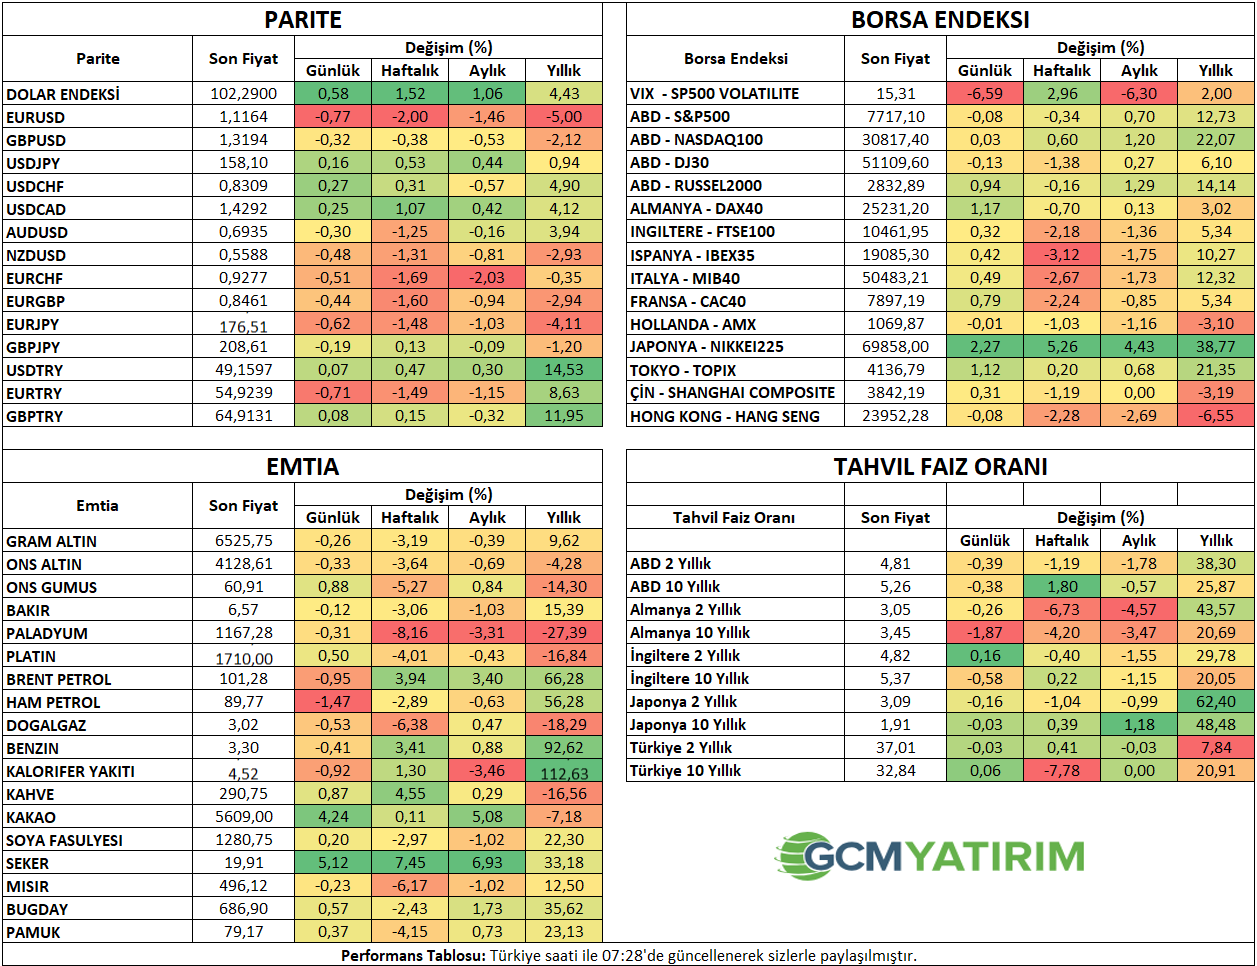
Asya endeksleri yoğun veri akışı ardından yeni haftaya yükselişle başladı. Nasdaq 100 endeksi Cuma günkü yükselişle geçtiğimiz haftayı rekor yüksek seviyelerde tamamlamıştı. Bunun ardından Japon Nikkei endeksi haftaya 2% üzerinde yükselişle başladı.
Petrol fiyatları ise OPEC+’nın üretim kotasını değiştirmeme kararına rağmen haftaya düşüşle başlayarak iyimser havayı destekledi. Suudi Arabistan’ın Asya pazarı için satış fiyatlarını düşürmesi ve Orta Doğu arzının arttığı haberleri bu tabloda etkili oldu.
Dolar endeksi ise geçtiğimiz hafta ortaya çıkan zayıf enflasyon ve istihdam verilerinin faiz artırım beklentilerini zayıflatmasına rağmen Nisan 2025’ten beri görülen en yüksek seviyelere çıktı. Bunda Euro tarafındaki zayıflığın da etkili görüldü. Fransa’daki belirsizliğin yanı sıra, İspanya’da da hükümetin erken seçime hazırlandığı haberleri etkili oldu.
Geçtiğimiz hafta PCE enflasyonu hem manşet hem de çekirdek gösterge tarafında piyasa beklentilerinin altında gelerek ılımlı bir tablo sunmuş, tarım dışı istihdam ise yaklaşık 90 bin civarındaki beklentiye karşılık 29 bin artarak faiz artırım tahminlerini zayıflatmıştı. İşsizlik 4,1%’den 4,2%’ye yükselmiş, ortalama saatlik kazançlar da beklentinin altında kalmıştı.
ABD
ISM Hizmet PMI
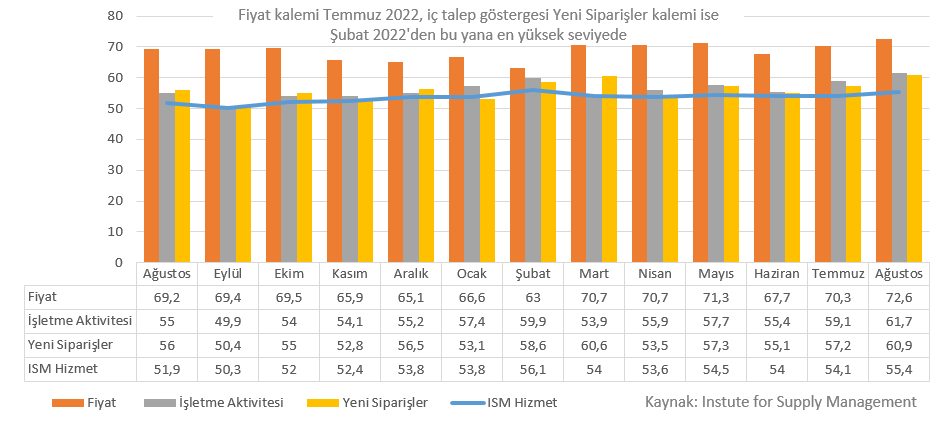
ISM Hizmet PMI ağustos ayında 55,4’e yükselerek beklentilerin üzerinde gerçekleşmiş ve hizmet sektöründeki büyümenin son altı ayın en güçlü seviyesine ulaştığına işaret etmişti. İş aktivitesi 61,7’ye, yeni siparişler 60,9’a yükselirken, sipariş birikimleri de belirgin şekilde artmıştı.
Buna karşın istihdam tarafındaki zayıflık devam etti. İstihdam endeksi 47,8 ile ikinci ay üst üste daralma bölgesinde kalırken, hizmet sektöründe fiyat baskısı da güçlendi. Fiyat endeksinin 72,6’ya yükselmesi, maliyet baskılarının yeniden hızlandığını gösterirken, petrol ürünleri, dizel ve benzin fiyatlarındaki artışlar bu tabloyu destekledi.
Eylül verisinde özellikle yeni siparişler, istihdam ve fiyatlar takip edilecek. Güçlü talebin korunması ABD ekonomisinin büyüme görünümünü desteklerken, fiyat endeksinde yeni bir yükseliş Fed açısından daha karmaşık bir tablo yaratabilir. Özellikle Orta Doğu kaynaklı enerji maliyetlerinin üretici ve hizmet şirketlerine ne ölçüde yansıdığı önem taşıyor. Çünkü ISM İmalat PMI verisin fiyat endeksi 77,9’a yükselerek enflasyonist baskının imalat tarafında da belirginleştiğini gösterdi.
Bu nedenle piyasalar açısından yalnızca manşet PMI rakamından çok fiyatlar ile istihdam arasındaki denge önemli olacak. Talep güçlü kalırken fiyat baskısının fiyat baskısının gevşemesi PCE enflasyonunda olduğu gibi piyasalar açısından farklı, hem aktivitenin hem istihdamın zayıflayıp fiyatların yüksek kalması ise çok daha farklı mesaj verebilir.
“YURT İÇİ PİYASALARDA SON DURUM”
Dezenflasyon Sürecinde Enflasyon Görünümü
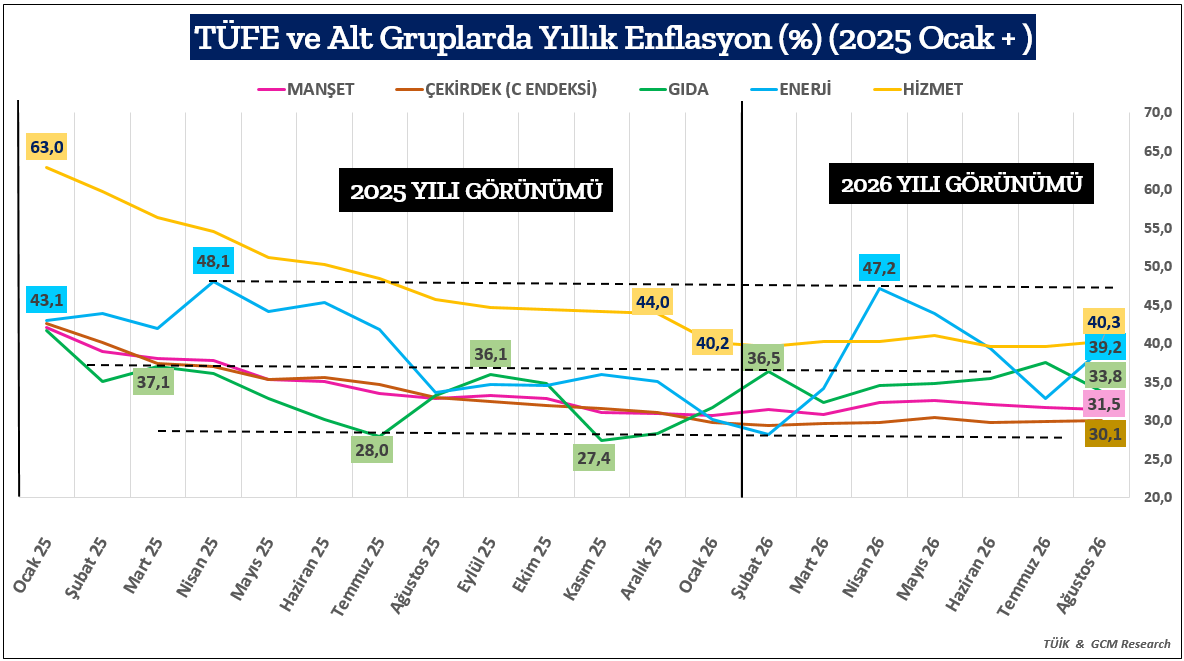
Enflasyon görünümünde 2025 yılından bu yana devam eden dezenflasyon süreci korunmakla birlikte, 2026 yılında ana ve alt kalemler arasındaki ayrışmanın daha belirgin hale geldiğini görüyoruz. Ağustos 2026 itibarıyla yıllık manşet enflasyon %31,5, çekirdek enflasyon ise %30,1 seviyesinde gerçekleşti. Bununla birlikte hizmet enflasyonunun %40,3, enerji enflasyonunun %39,2 ve gıda enflasyonunun %33,8 seviyesinde bulunması, dezenflasyon sürecinin alt kalemler açısından aynı hızda ilerlemediğine işaret ediyor. Özellikle hizmet grubundaki katılık ve enerji fiyatlarındaki oynaklık, manşet enflasyondaki gerilemenin önümüzdeki dönemde daha sınırlı ve dalgalı bir seyir izleyebileceğine işaret ediyor.
Eylül ayı enflasyon verisi, yılın son çeyreğine girilirken önemli bir eşik oluşturuyor. Geçtiğimiz yıl Eylül ayında aylık TÜFE %3,23 oranında artmıştı. Güncel piyasa anketlerinde Eylül 2026 için aylık enflasyon medyan beklentileri %2,12–%2,21, yıllık enflasyon medyan beklentileri ise %30,1–%30,3 aralığında bulunuyor. Bu beklentiler, yıllık enflasyonun Ağustos ayındaki %31,51 seviyesinden %30 sınırına yaklaşabileceğine işaret ediyor.
Bununla birlikte yıllık enflasyondaki olası gerilemenin niteliği de en az seviyenin kendisi kadar önemli olacaktır. Manşet göstergedeki düşüşün çekirdek enflasyon, hizmet fiyatları ve gıda tarafındaki eğilimle desteklenmesi dezenflasyon sürecinin kalıcılığı açısından daha güçlü bir sinyal oluştururken, enerji fiyatlarında son dönemde görülen dalgalanmanın devam etmesi fiyatlama davranışları üzerinde yeni bir risk unsuru yaratabilir. Bu nedenle yılın son çeyreğinde enflasyon görünümünü değerlendirirken yalnızca manşet orandaki gerileme değil, ana eğilim ve alt kalemlerdeki fiyatlama davranışı da yakından takip edilmelidir.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 10:00 | TRY | Tüketici Fiyat Endeksi(Aylık) | 1,84% | |
| 10:00 | TRY | Tüketici Fiyat Endeksi(Yıllık) | 31,51% | |
| 10:00 | TRY | Yurt İçi Üretici Fiyat Endeksi(Aylık) | 2,57% | |
| 10:00 | TRY | Yurt İçi Üretici Fiyat Endeksi(Yıllık) | 27,95% | |
| 16:45 | USD | Hizmet Satın Alma Müdürleri Endeksi (PMI) (Eyl) | 58,7 | 58,7 |
| 17:00 | USD | ISM İmalat Dışı Satın Alma Müdürleri Endeksi (PMI) (Eyl) | 55,7 | 55,4 |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.