


FOREX PİYASASI
Yurt Dışı Piyasalar: Forex Bülteni - 16 Eylül 2026



16 Eylül 2026 Tarihli Makro Ekonomik Gelişmeler
“YURT DIŞI PİYASALARDA SON DURUM”
Asya Endeksleri Fed Öncesi Pozitif
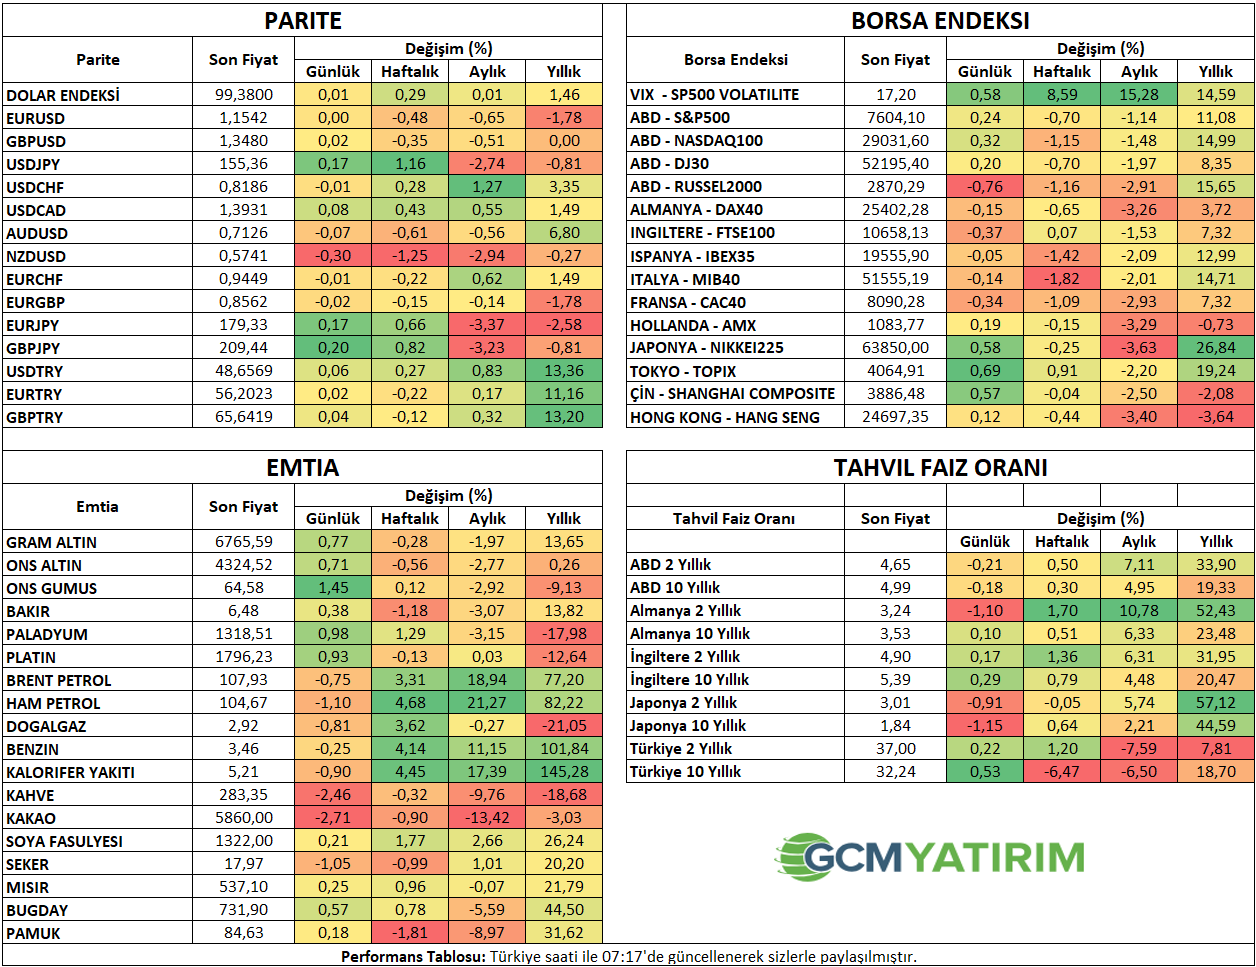
Bu akşam gerçekleşecek Fed para politikası beyanatı öncesinde Asya endeksleri yükselirken, petrol en azından günü ilk saatlerinde yükselişine ara vermiş görüntüsü sergiledi. Haftanın önceki günlerindeki kayıplara göre Güney Kore KOSPI endeksi ilse Japon Nikkei endeksi ılımlı toparlanma eğilimi gösterdi. ABD endeks vadelileri de Asya seansında benzer bir eğilimi ortaya koydu.
Buna karşın bu akşam gerçekleşecek Fed para politikası beyanatında 25 baz puanlık faiz artırımına CME verilerine göre 93,5% ihtimal veriliyor. Dolayısıyla gözler sonraki döneme ilişkin verilecek mesajlarda da olacak. Çünkü piyasa yine CME verilerine göre Aralık ayında ek bir faiz artırımını 80%’in üzerinde ihtimalle fiyatlamış görünüyor.
Agresif Fed fiyatlaması ve petroldeki etkili yükselişlerle birlikte tahvil getirilerinde oluşan yükselişler ardından petroldeki duraksama tahvil tarafını da şimdilik rahatlatmış görünüyor. Ancak tabi önceki gün maratonları nedeniyle ABD 10 yıllık tahvil faizi hala son yılların en yüksek seviyelerine yakın duruyor.
Dolar endeksi yukarı yönlü görünümünü korurken, altın petroldeki duraksamadan faydalanarak kayıplarını bir kısmını telafi etti.
Bu akşam gerçekleşecek Fed beyanatına ilişkin çalışmamıza aşağıdaki bağlantıdan ulaşabilirsiniz;
Fed İçin Yeni Sorun: Faiz Artacak mı, Artarsa Bir Döngünün Başlangıcı mı Olacak?
Yarın gerçekleşecek İngiltere Merkez Bankası para politikası beyanatıyla ilgili çalışmamıza aşağıdaki bağlantıdan ulaşabilirsiniz;
İngiltere Merkez Bankası Toplantısında Beklenti Sabit, Odak Kasım Mesajında
ABD
Fed’den Belirsizliği Yüksek Faiz Beyanatı
Fed’in 16 Eylül’de gerçekleştireceği faiz kararı haftanın en kritik gelişmesi olarak izlenecek. Toplantı öncesinde dikkat çekici olan ise, Fed’in faiz vadeli kontratları ile ekonomist beklentileri arasındaki belirgin ayrışma. Piyasa fiyatlamaları 25 baz puanlık faiz artırımına yaklaşık 87% ihtimal verirken (Kaynak: CME), analist anketlerinde sabit faiz beklentisi öne çıkıyor. Ancak 14 Eylül pazartesi itibarıyla bu görünümde de bir miktar değişme olduğu ve takvim beklentilerinin 25 baz puan artırım senaryosuna uyum sağladığı izlendi.
Bu ayrışmanın arkasında son dönemde güçlenen enflasyon ve faiz beklentileri bulunuyor. Ağustos ayında ABD’de yıllık TÜFE 3,4% seviyesinde kalırken, aylık çekirdek enflasyon beklentilerin üzerinde seyrederek Fed’in 2%’lik hedefe ulaşma konusunda hala yol kat etmesi gerektiğine işaret etti. Buna karşılık Fed içerisinde faiz konusunda görüş birliği bulunmuyor. Başkan Kevin Warsh’un Jackson Hole’daki enflasyon vurgusu daha şahin bir çizgiye işaret ederken, bazı üyeler iş gücü piyasasındaki riskler nedeniyle beklemenin daha uygun olabileceğini düşünüyor.
Bu nedenle faiz artırımı gerçekleşirse kararın kendisinden ziyade bunun tek seferlik bir hamle mi, yoksa yeni bir sıkılaştırma döngüsünün başlangıcı mı olduğu önem kazanacak. Çünkü artırımın yaklaşık 87% ihtimalle fiyatlanmış olduğu varsayımı, kararın kendisinin dolar ve tahvil piyasalarında yaratacağı etkinin sınırlı kalabileceğini gösteriyor. Buna karşılık Fed’in ek faiz artışlarının önümü bırakan bir mesaj vermesi, özellikle kısa vade orta vadeli tahvil faizlerinde yeni bir yükseliş dalgası oluşturabilir.
Asıl sürpriz ilse faizin sabit kalması durumunda ortaya çıkabilir. Piyasanın güçlü biçimde artışa odaklanmış olması nedeniyle böyle bir karar, ilk aşamada ABD tahvil faizlerinde düşüş ve dolarda zayıflama yaratabilir. Ancak Fed’in faizi sabit bırakıp enflasyon konusunda şahin bir yönlendirme yapması bu etkiyi sınırlayabilir.
Dolayısıyla bu haftaki toplantıda temel soru Fed’in faiz artırmasından çok, yoğun faiz artırım fiyatlamasını nasıl yöneteceği olacak. Kararla yayımlanacak ekonomik projeksiyonlar üyelerin enflasyon, büyüme, işsizlik ve politika faizi beklentilerini göstermesi nedeniyle en az karar kadar önemli olacaktır. Özellikle 2026 sonu faiz patikasında yukarı yönlü bir revizyon, piyasanın mevcut artırım beklentisini daha kalıcı bir sıkılaşma fiyatlamasına dönüştürebilir.
İNGİLTERE
Ağustos Enflasyonu
Ağustos enflasyonu verisi, İngiltere Merkez Bankası’nın faiz beklentileri açısından yakından izlenecek. Temmuz ayında yıllık TÜFE 2,9%’a yükselerek son dört ayın en yüksek seviyesine çıkmıştı. Artışın ana neden, enerji fiyat tavanındaki zamla birlikte konut ve hane hizmetleri enflasyonunun sıçramasıydı. Buna karşılık olarak gıda enflasyonu 1,3%’e gerilerken, akaryakıt fiyatlarındaki düşüş de ulaştırma enflasyonunu 3,6%’ya çekti.
Ağustos verisinde özellikle enerji kaynaklı yükselişin kalıcı olup olmadığı ve enflasyonun enerji dışındaki kalemlerdeki seyri önem taşıyacak. Enflasyonun beklentiden yüksek gelmesi, ücret baskılarının da etkisiyle İngiltere Merkez Bankası’nın faiz politikasında daha temkinli kalabileceği beklentisini güçlendirebilir. Daha zayıf bir veri ise Banka üzerindeki baskıyı azaltabilir.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 9:00 | GBP | Tüketici Fiyat Endeksi (TÜFE) (Yıllık) (Ağu) | 3,10% | 2,90% |
| 10:00 | TRY | Konut Fiyat Endeksi(Aylık) | 1,50% | |
| 10:00 | TRY | Konut Fiyat Endeksi(Yıllık) | 25,00% | |
| 15:30 | USD | Perakende Satışlar (Aylık) (Ağu) | 0,80% | -0,60% |
| 15:30 | USD | Çekirdek Perakende Satışlar (Aylık) (Ağu) | 0,50% | -0,30% |
| 17:00 | USD | ABD Enerji Bilgi Dairesi Ham Petrol Stokları | -0,400M | |
| 21:00 | USD | Fed Faiz Oranı Kararı | 4,00% | 3,75% |
| 21:00 | USD | Federal Açık Piyasa Komitesi (FOMC) Ekonomik Projeksiyonları | ||
| 21:30 | USD | Fed Başkanı Warsh'ın Basın Toplantısı |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.