


Fed İçin Yeni Sorun: Faiz Artacak mı, Artarsa Bir Döngünün Başlangıcı mı Olacak?
ABD Merkez Bankası Fed’in eylül toplantısı yalnızca 25 baz puanlık faiz artırımı tartışması nedeniyle kritik değil. Beyanatın önemini artıran diğer unsur, Fed’in enflasyon ile büyüme arasındaki dengeyi nasıl kurarak aldığı karar konusunda piyasayı nasıl ikna edeceği olacak.
Mevcut tabloya göre Fed’in yoğun tempolu bir faiz artırım patikasına girdiğini söylemek için erken olabilir; ancak bunun tersini söylemek de kolay değil. Hele ki faiz indirimlerine dönüş senaryosu çok uzak görünüyor. Enflasyon hala belirgin şekilde hedefin üzerinde seyrediyor. Finansal koşullar ise henüz ekonomiyi baskılayacak kadar sıkı görünmüyor.
Bu nedenle eylül toplantısındaki olası 25 baz puanlık artış, klasik anlamda yeni bir faiz artırımı serisinin ilk adımı olmaktan çok, para politikasının yeniden ayarlanması olarak yorumlanabilir.
Faiz Artırımı Beklentisini Destekleyen Etkenler
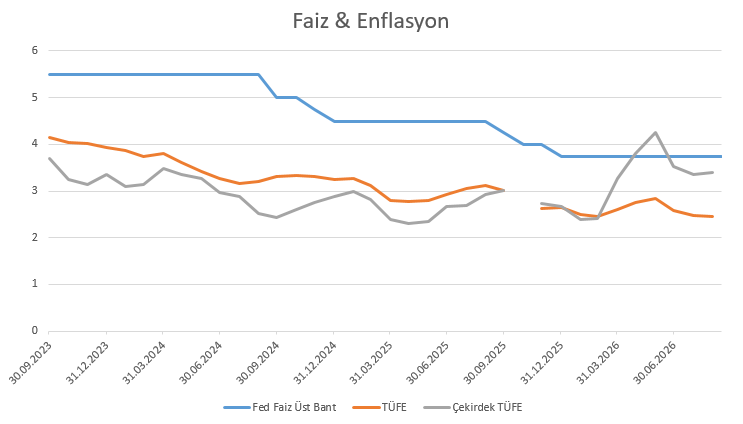
Fed için temel sorun enflasyon olmaya devam ediyor. Manşet enflasyonun 3,4% seviyesinde kalması tek başına sorun oluşturmayabilir. Ancak çekirdek enflasyondaki aylık artışın 0,3%’e yükselmesi, yıllık enflasyonu 2% hedefine doğru taşıyacak gerekli aylık eğilimin belirgin şekilde üzerinde. Dolayısıyla dezenflasyon süreci durmuş olmasa da, zayıflama sinyali veriyor veya başka bir deyişle yavaşlıyor gibi görünüyor.
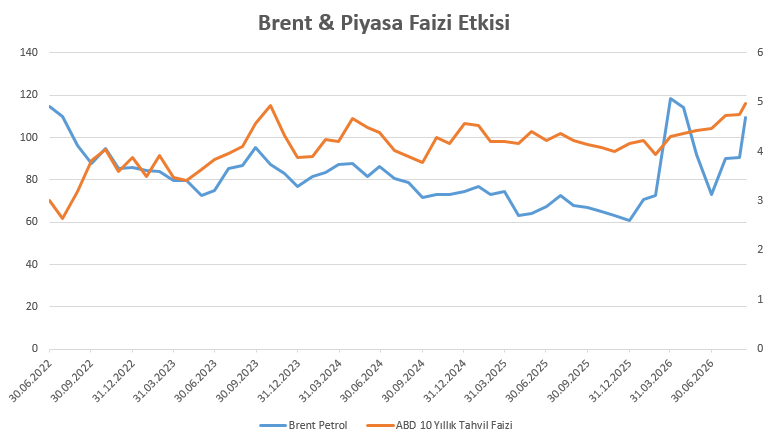
Üstelik sorun sadece mevcut enflasyonla ilgili değil. Petrol fiyatlarının yeniden yükselişe geçmesi ve 100 doların üzerindeki fiyatlar, küresel ticaret rotalarındaki bozulmalar gibi faktörler gelecek aylarda aylık bazdaki enflasyonun sorunlu ilerlemesine neden olabilir.
Fed’in burada dikkat edebileceği nokta ise geçici bir enerji şoku ile ekonominin geneline yayılan kalıcı enflasyon arasında ayrım yapma durumu. Ancak enflasyon ve beklentileri bu kadar agresifken bunu nasıl yapacağı merak konusu.
İstihdam Görünümü Fed’i Rahatlatmıyor
Faiz kararının diğer tarafında ise işgücü verileri bulunuyor. Son dönemde istihdam yaratma konusundaki zayıflık ve ekonomik aktivitenin önceki döneme göre kırılgan hale gelmesi soru işareti oluşturuyor. Ancak son istihdam raporunun beklentilerden daha güçlü gelmesi, Fed’in önündeki tabloyu tek yönlü olmaktan çıkarmış durumda.
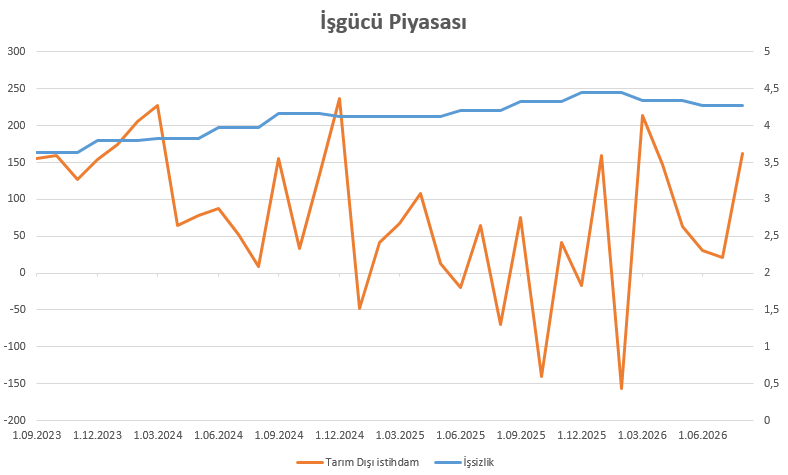
Ekonomi belirgin şekilde resesyona girmiyor, işgücü piyasasındaki zayıflık sanıldığı gibi alarm vermiyor. Bunun üzerinde enflasyonun da belirgin şekilde hedefin üzerinde kalması Fed üzerindeki baskıyı artırıyor. Bir taraftan yüksek faiz düzeylerinin büyüme ve büyüme beklentileri üzerinde oluşturduğu baskı da var.
Bu nedenle Fed’in önündeki seçenekler iki uçtan oluşmuyor. Konu sadece sabit bırakma veya hemen artırma gibi siyah beyaz bir yapıya sahip değil. Enflasyon ve büyüme beklentileri kontrol altına alınırken, finansal koşulların da dengelenmesi gerekiyor.
Eylül’de Olası Artış Tek Seferlik Bir Müdahale Olabilir mi?
Son dönemde veri akışı ve Fed yetkililerinin ifadeleri, beklentilerin oldukça karışık hale gelmesine neden oldu. Özellikle olası bir faiz artırımı halinde, yeni faiz artırımlarının da gelebileceği beklentileri öne çıkmış durumda. Ancak 25 baz puanlık olası bir artırım, faiz artırımlarının devam edeceği anlamına gelmemeli.
Burada da para politikasının risk yönetimi tarafı öne çıkabilir. Fed, enflasyon beklentilerinin kontrol altına alınmasını sağlamak, finansal koşulların gevşemesini engellemek ve tahvil piyasası fiyatlamasını kontrol altına almak için tek seferlik bir hamle de yapabilir. Bu ayrım önemli; çünkü piyasa daha yoğun şekilde artırım patikasını fiyatlamaya başlarsa, ki bunun bir kısmı şimdiden oluyor gibi görünüyor, finansal koşullar Fed’den bağımsız şekilde sıkılaşabilir. Bu da pek Fed’in tercih ettiği bir senaryo olmayacaktır.
Tahvil Tarafı da Fed’in Bekliyor
ABD tahvil piyasası da hem Ağustos enflasyonu verisi, hem de Orta Doğu riski ile artan petrol fiyatları nedeniyle kritik aşamalardan geçiyor. 10 yıllık tahvil faizinin 5% eşiğine yaklaşması sadece Fed beklentilerine bağlı olarak gerçekleşmiş denemez. Reel faizlerdeki yükseliş, özellikle artan hazine borçlanma ihtiyacı ve uzun vadeli enflasyon beklentilerindeki değişim kaynaklı da gerçekleşti. Dolayısıyla Fed faiz artırsa bile 5% gündemde kalmaya devam edebilir. Sorun bu gündemin Fed tarafından yönetilip yönetilmeyeceği.
Bu nedenle Fed’in olası bir faiz artışıyla piyasaya vereceği mesaj, bu noktada doğrudan faiz kararından önemli hale de gelebilir.
Piyasa Etkisi
Fed’in faiz artırımının büyük ölçüde fiyatlandığı varsayılırsa, 25 baz puanlık faiz artırımı dolar için destekleyici olsa da, etkisi sınırlı kalabilir. Dolayısıyla burada Fed’in projeksiyonlar, nokta tahmin tablosu ve açıklamalar ile sonraki faiz artırım beklentilerini nasıl yönettiği fiyatlamalar açısından önemli olacak. Swap piyasaları yıl sonuna kadar Eylül’e ek yeni bir faiz artırımına şimdiden hazırlanmış görünüyor. Dolayısıyla buna projeksiyonlar gibi araçlarla uyum sağlanıp sağlanmadığı, dolar ve karşıt varlıklar açısından önemli olacak. Tek faiz artışı dolarda kalıcı bir yükseliş için büyük ölçüde yeterli görülmüyor.
Şu an için konuşmalar, veri akışı ve Orta Doğu gelişmeleri neticesinde çıkan senaryoyu birleştirdiğimizde, faiz artırımı ardından agresif olmayan bir izleme rotasının tarif edilmesi sürpriz olmayacak gibi görünüyor. Enflasyonun hala temel risk olduğu vurgusu kaçınılmaz görünüyor.
Bu aşamada da en önemli risklerden biri enerji fiyatları olmaya devam ediyor. Petrol fiyatlarının yüksek kalması enflasyonun beklenenden daha uzun süre yüksek kalmasına neden olabilir. Tahvil piyasası diğer bir risk alanı. 10 yıllık tahvil faizinin 5% üzerine yerleşme riski finansal koşulları istenenden çok daha hızlı sıkılaştırabilir. Son risk ise yazı boyunca vurgulamaya çalıştığımız piyasa fiyatlaması riski. Burada piyasanın Eylül ayındaki olası artırımı bir patika olarak görüp görmeyeceği dolar başta olmak üzere birçok finansal varlıkta etkili olacak.