


Dolar, ABD’de Soğuyan (!) Enflasyon ve İstihdam Verilerine Rağmen Neden Yükseliyor?
ABD’de 30 Eylül’de açıklanan PCE enflasyonu ve 2 Ekim’de açıklanan tarım dışı istihdam verisi, beklenti altındaki görünümü ile birlikte Fed’in Ekim toplantısında faiz artıracağı tahminlerini önemli ölçüde zayıflattı. Aralık ayı beklentileri de zayıflamasına rağmen canlı kalmayı sürdürdü. Ancak buna rağmen, Dolar endeksi Nisan 2025 döneminden bu yana en yüksek seviyelerini test etti. Bundaki gerekçeleri sırasıyla değerlendireceğiz.
Enflasyonda gerçekten soğuma var mı?
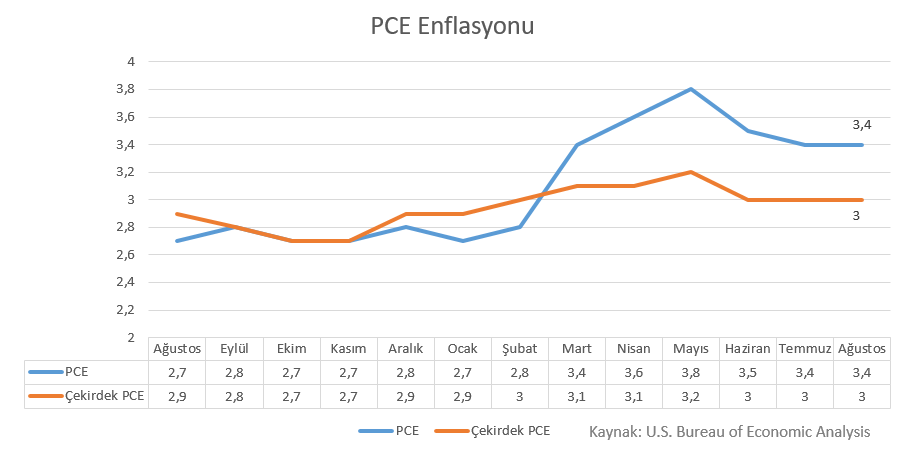
PCE enflasyonu yukarıdaki grafikte görülebileceği gibi Mart döneminde savaş etkisiyle birlikte ivme kazanarak Fed hedefinden daha da uzaklaştı. Haziran ayı ile birlikte gördüğümüz ile daha ılımlı bir tabloydu. Fakat çekirdek PCE tarafına baktığımızda, gerilemenin sadece 3% ile sınırlı kaldığını görüyoruz. Manşet PCE verisi ise son iki aydır 3,4% seviyesinde. Ayrıca Ağustos verisinde metodoloji değişikliği nedeniyle bir düşüş beklendiği de göz ardı edilmemeli. Dolayısıyla enflasyonda soğumadan çok, henüz bir dengelenme aşamasının etkin olduğu söylenebilir.
Talep Görünümü
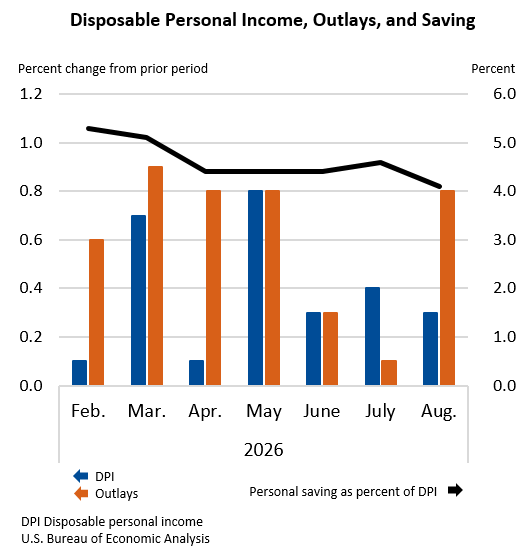
Yukarıdaki grafikte de dikkat edilmesi gereken kısım turuncu sütun ile belirtilen tüketim harcamaları. Tasarruf eğilimindeki (siyah) ve harcanabilir gelirdeki (mavi) düşüşe rağmen talep güçlü. Dolayısıyla satın alım faaliyetlerinden çok, satın alınan mal ve hizmet fiyatlarındaki düşüşten kaynaklı bir dengelenme görüyoruz. Burada anlatmak istediğimiz enflasyonun beklentiye göre ılımlı geldiği sonucuna karşı çıkmak değil; sadece tüketim eğilimini vurgulamak. Yani enflasyon düşüyorsa bile bu zayıflayan talepten dolayı olmuyor.
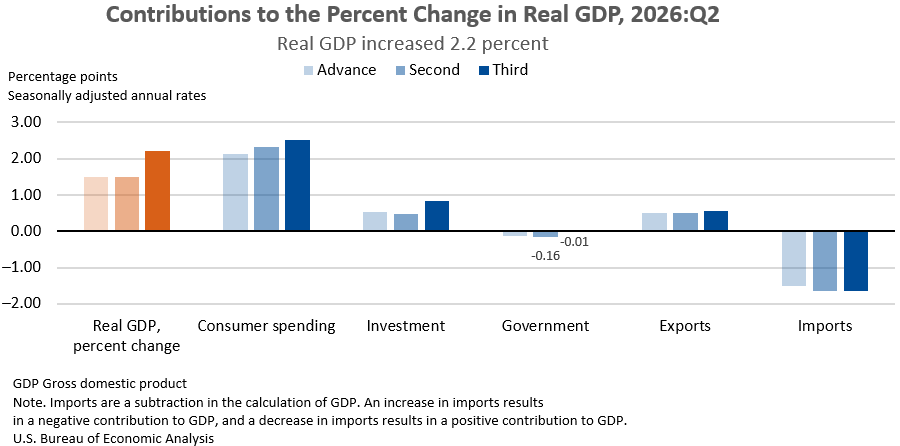
Talep konusunda daha gecikmeli de olsa göstergelerden biri de 2. Çeyrek büyüme verisi. İlk iki okumada 1,5% olan büyüme, nihai veride 2,2%’ye revize edildi. Yukarıdaki grafikte görülebileceği gibi bunda en etkili faktörlerden biri tüketici harcamaları (Consumer spending) oldu. Fakat bunun dışındaki kalemlerin tümünün olumlu katkısının da olduğunu hatırlatalım; sadece şu an vurgulamak istediğimiz konu tüketici kesiminin talebi olduğu için buna değiniyoruz.
Sermaye Akışları
Taleple birlikte yatırımlarda da artış söz konusu. Büyüme için verdiğimiz görselde Investment bölümü bunu temsil ediyor. Ancak bu gecikmeli verinin yanı sıra, özellikle yapay zeka sektöründe şirket yatırımlarında hala güçlü bir ivme söz konusu. Bunun da kendi büyüme dinamiğini yarattığı birçok kurum tarafından dile getirildi ki bunlar arasında resmi kurumlar da vardı. Ancak bunun aynı zamanda kendi enflasyonunu da oluşturduğu yine unutulmaması gereken maddelerden biri.
Faiz Patikaları – Siyasi Risk
Bu başlık son günlerde Dolar endeksindeki beklenti altı verilere rağmen güçlü görünümün ana dayanağı olabilir. Fransa ve İspanya’da hem mali, hem siyasi risk oldukça yüksek seviyede. Euro Bölgesi yapısının yoğun olarak sorgulandığı bir süreç var. Bu da Bölge para birimi üzerinde baskı oluşturmuş durumda. Bunu da Euro’nun Sterlin ve İsviçre Frangı gibi para birimleri karşısındaki son dönem hareketlerinden çok daha rahat görebiliyoruz.
Fransa’da tahvil getirileri rekor seviyelere ulaşırken, ABD’de de tahvil faizleri yükselmeye devam etti. Ancak burada ABD’nin yakın zamanda siyasi riski artıran (3 Kasım ara seçimleri ve Trump’ın olası güç kaybı) başlıklarına rağmen, güçlü talep görünümü ve izole yapısı avantaj sağlıyor görünüyor. Avrupa ekonomisinin enerji riskine çok daha maruz kalması, sadece enflasyon değil, büyüme yapısını da riske atarak faiz patikasında belirsizliği artırıyor. Yani Euro Bölgesi’nde faiz politikasının yeri geldiğinde çok daha kolay gevşeme potansiyeli olduğu düşüncesindeyiz.
Güvenli Varlık Algısı
Daha geçerli olan durumlardan biri ise doların güvenli varlık talebinin de ön planda olması. Savaş ve siyasi belirsizlik, belirsizliğin bir kısmının ABD’de olmasına rağmen likidite güvenliği sağlayarak talebi canlı tutuyor.
Önümüzdeki dönemde dolar endeksinin ivmesini ne kadar koruyacağı tabi ki net değil. Ancak Euro Bölgesi’nde öne çıkan belirsizlikler birkaç günde düzelebilecek vakalar değil. Dolayısıyla gündemin ABD tarafının bu gidişatı ne kadar ve ne yönde etkilediği önemli olacak.
Dolar Endeksi
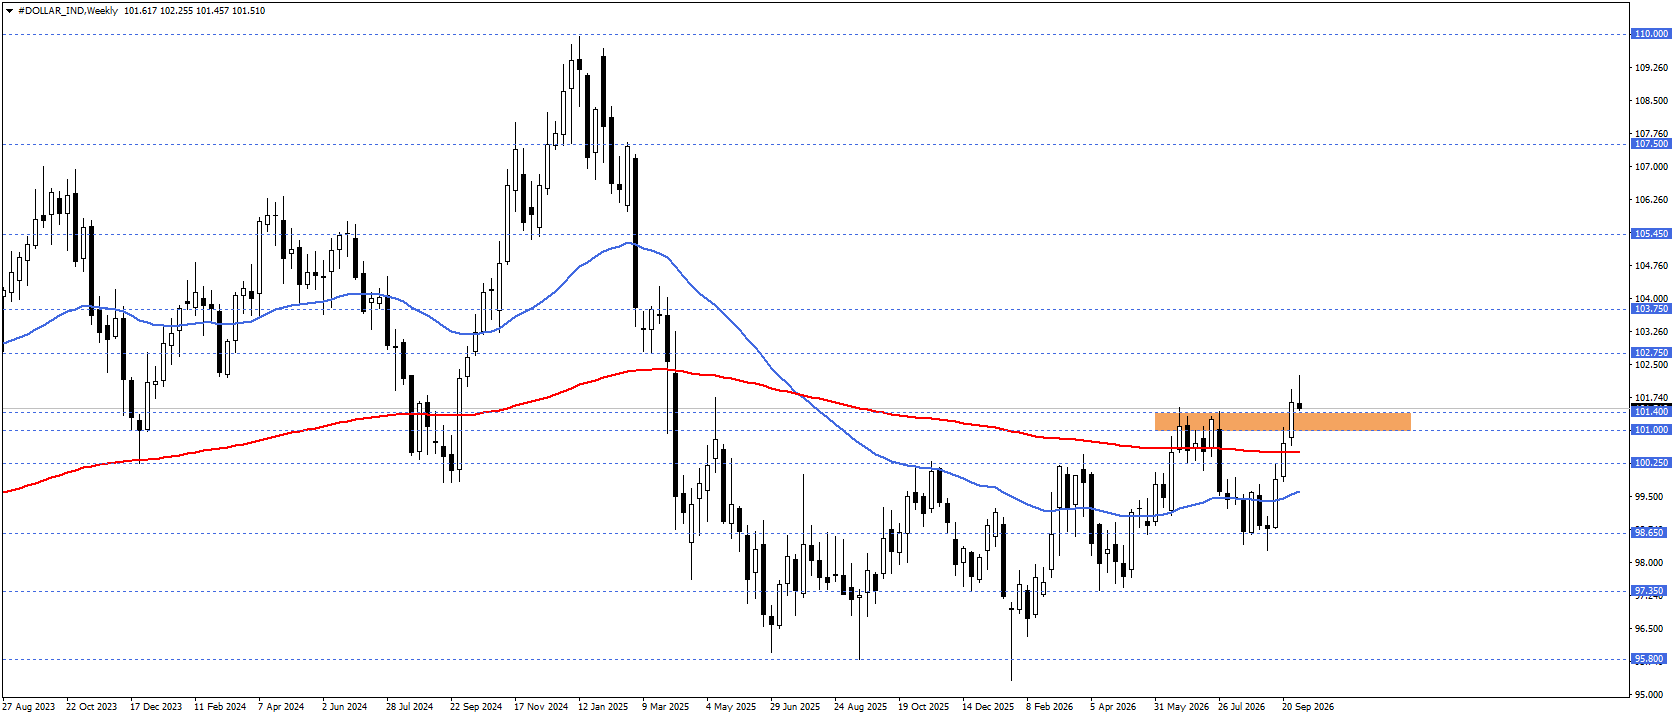
Endeks oldukça agresif şekilde birkaç hafta süren maraton ardından Nisan 2025’ten bu yana gördüğü en yüksek seviyeleri gördü. Şu aşamada 101,00 – 101,40 bölgesi yakın dönem zirvesi konumu nedeniyle destek alanı olarak izlenebilir. Bu kadar yüksek ivmeli maraton sonrası olası düşüşler doğal olduğu gibi, bu bölge ile sınırlı kalırsa yukarı yönlü görünüm korunabilir. 101 altındaki kalıcılık ise hala 200 haftalık üstel hareketli ortalama (kırmızı) altında kalan 50 haftalık üstel hareketli ortalamanın (mavi) ivme kaybına neden olabilir. Teknik olarak 101 altındaki kalıcılık baskı oluşturma potansiyeli taşısa da, 100,25 bölgesi bu aşamada düzeltme için de elverişli bir ortam oluşturabilir.