


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 20 Kasım 2026



20 Kasım 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Anthropic Arzı, Fed Beklentileri ve Jeopolitik Gelişmeler
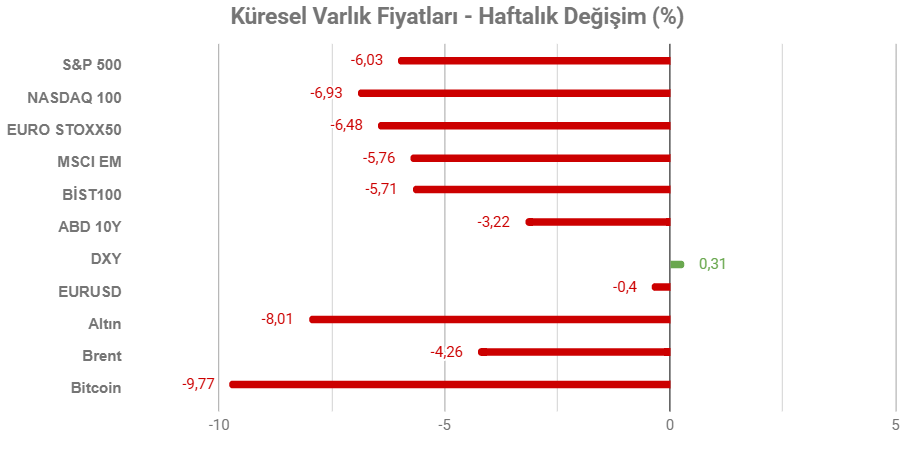
Not: Tablodaki değerler 20 Kasım Cuma TSİ 16:40’ta alınmıştır.
Küresel piyasalarda geride bıraktığımız hafta özellikle Anthropic gündemin ön sıralarında yer aldı. Şirketin rekor halka arzı ve Nvidia’nın beklentileri aşan bilançosu, teknoloji hisselerindeki satışı durduramadı. Yatırımcılar, yapay zekaya yapılan harcamaların şirket karlarına ne zaman ve ne ölçüde yansıyacağını sorgularken satışlar küresel borsalara yayıldı. Cuma günü MSCI Küresel Hisse Senedi Endeksi, Eylül 2023’ten bu yana en uzun düşüş serisini kaydetti. Gelişen piyasa hisselerinde haziran zirvesinden bu yana kayıp 20%’ye ulaşırken, güvenli varlık arayışı dolara ve ABD tahvillerine talebi artırdı.
Claude’un geliştiricisi Anthropic, 107,3 milyar dolarla tarihin en büyük halka arzını gerçekleştirdi. Perşembe günü Nasdaq’ta işlem görmeye başlayan şirketin hisseleri, 83 dolarlık halka arz fiyatına karşılık ilk günü 17% yükselişle 97,17 dolardan kapattı. Aynı gün Nasdaq’ın 2,2% gerilemes,, haftanın en dikkat çekici ayrışmasıydı. Yatırımcılar Anthropic’e güçlü talep gösterirken, Nvidia’nın beklentileri aşan sonuçları dahi çip üreticilerindeki satışları tersine çevirmeye yetmedi. Anthropic hisseleri de kapanış sonrası işlemlerde ilk günkü kazancın bir kısmını geri verdi.
Çarşamba günü yayımlanan ekim toplantısı tutanakları, Fed yetkililerinin neredeyse tamamının aralıkta 25 baz puan faiz artışı öngördüğünü gösterdi. İki katılımcı 50 baz puanlık artış ihtimalini de gündeme getirdi. Tartışmanın merkezinde enflasyonun kalıcılığı vardı. Üyelerin büyük kısmı, benzin fiyatları gerilese ve tarifelerin fiyatlara etkisi azalsa bile enflasyon baskısının sürebileceği görüşündeydi. Tutanakların yayımlandığı gün vadeli piyasalar aralıkta faiz artışına yaklaşık 95% olasılık veriyordu.
ABD verilerinde ise manşet rakamlarla sektörlerin performansı farklılaştı. Ekimde perakende satışların aylık artışı 0,8%’den 0,2%’ye yavaşladı. Otomobil satışları hariç tutulduğunda artışın 0,6%’ya ulaşması, tüketici talebinin diğer kalemlerde daha dirençli kaldığını gösterdi.
ABD Başkanı Trump, Çin Devlet Başkanı Xi Jinping ve Rusya Devlet Başkanı Putin 19 Kasım’da Shenzhen’de düzenlenen Asya – Pasifik İşbirliği (APEC) Zirvesi kapsamında bir araya geldi. Üç lider, nükleer savaşın önlenmesi konusunda ortak bir barış bildirisi yayımladı. Ancak silahların kontrolüne ilişkin müzakereler için takvim açıklanmadı. Görüşmede ele alınan Ukrayna ve İran savaşlarının sonuç bildirisine girmemesi, zirvenin bölgesel çatışmalar açısından somut bir diplomatik ilerleme sağlamadığını gösterdi.
Yemen’deki Husilerin Suudi Arabistan’ın başkenti Riyad’a yönelik saldırıları ve Hürmüz Boğazı’nda bazı tankerlerin geçişinde yaşanan aksaklıklar, Körfez’de enerji sevkiyatının güvenliğini yeniden gündeme taşıdı. Buna karşın Hürmüz’den geçen toplam ham petrol hacminin savaş öncesi seviyelere yaklaşması, piyasada arz fazlası beklentilerini güçlendirdi. Fiziksel sevkiyatın sürmesi fiyatlamada daha ağır basarken, Brent petrol Cuma günü üst üste üçüncü haftalık kaybına yöneldi.
HAFTANIN ÖNE ÇIKANLARI
ABD
Eki Ayı PCE Enflasyonu
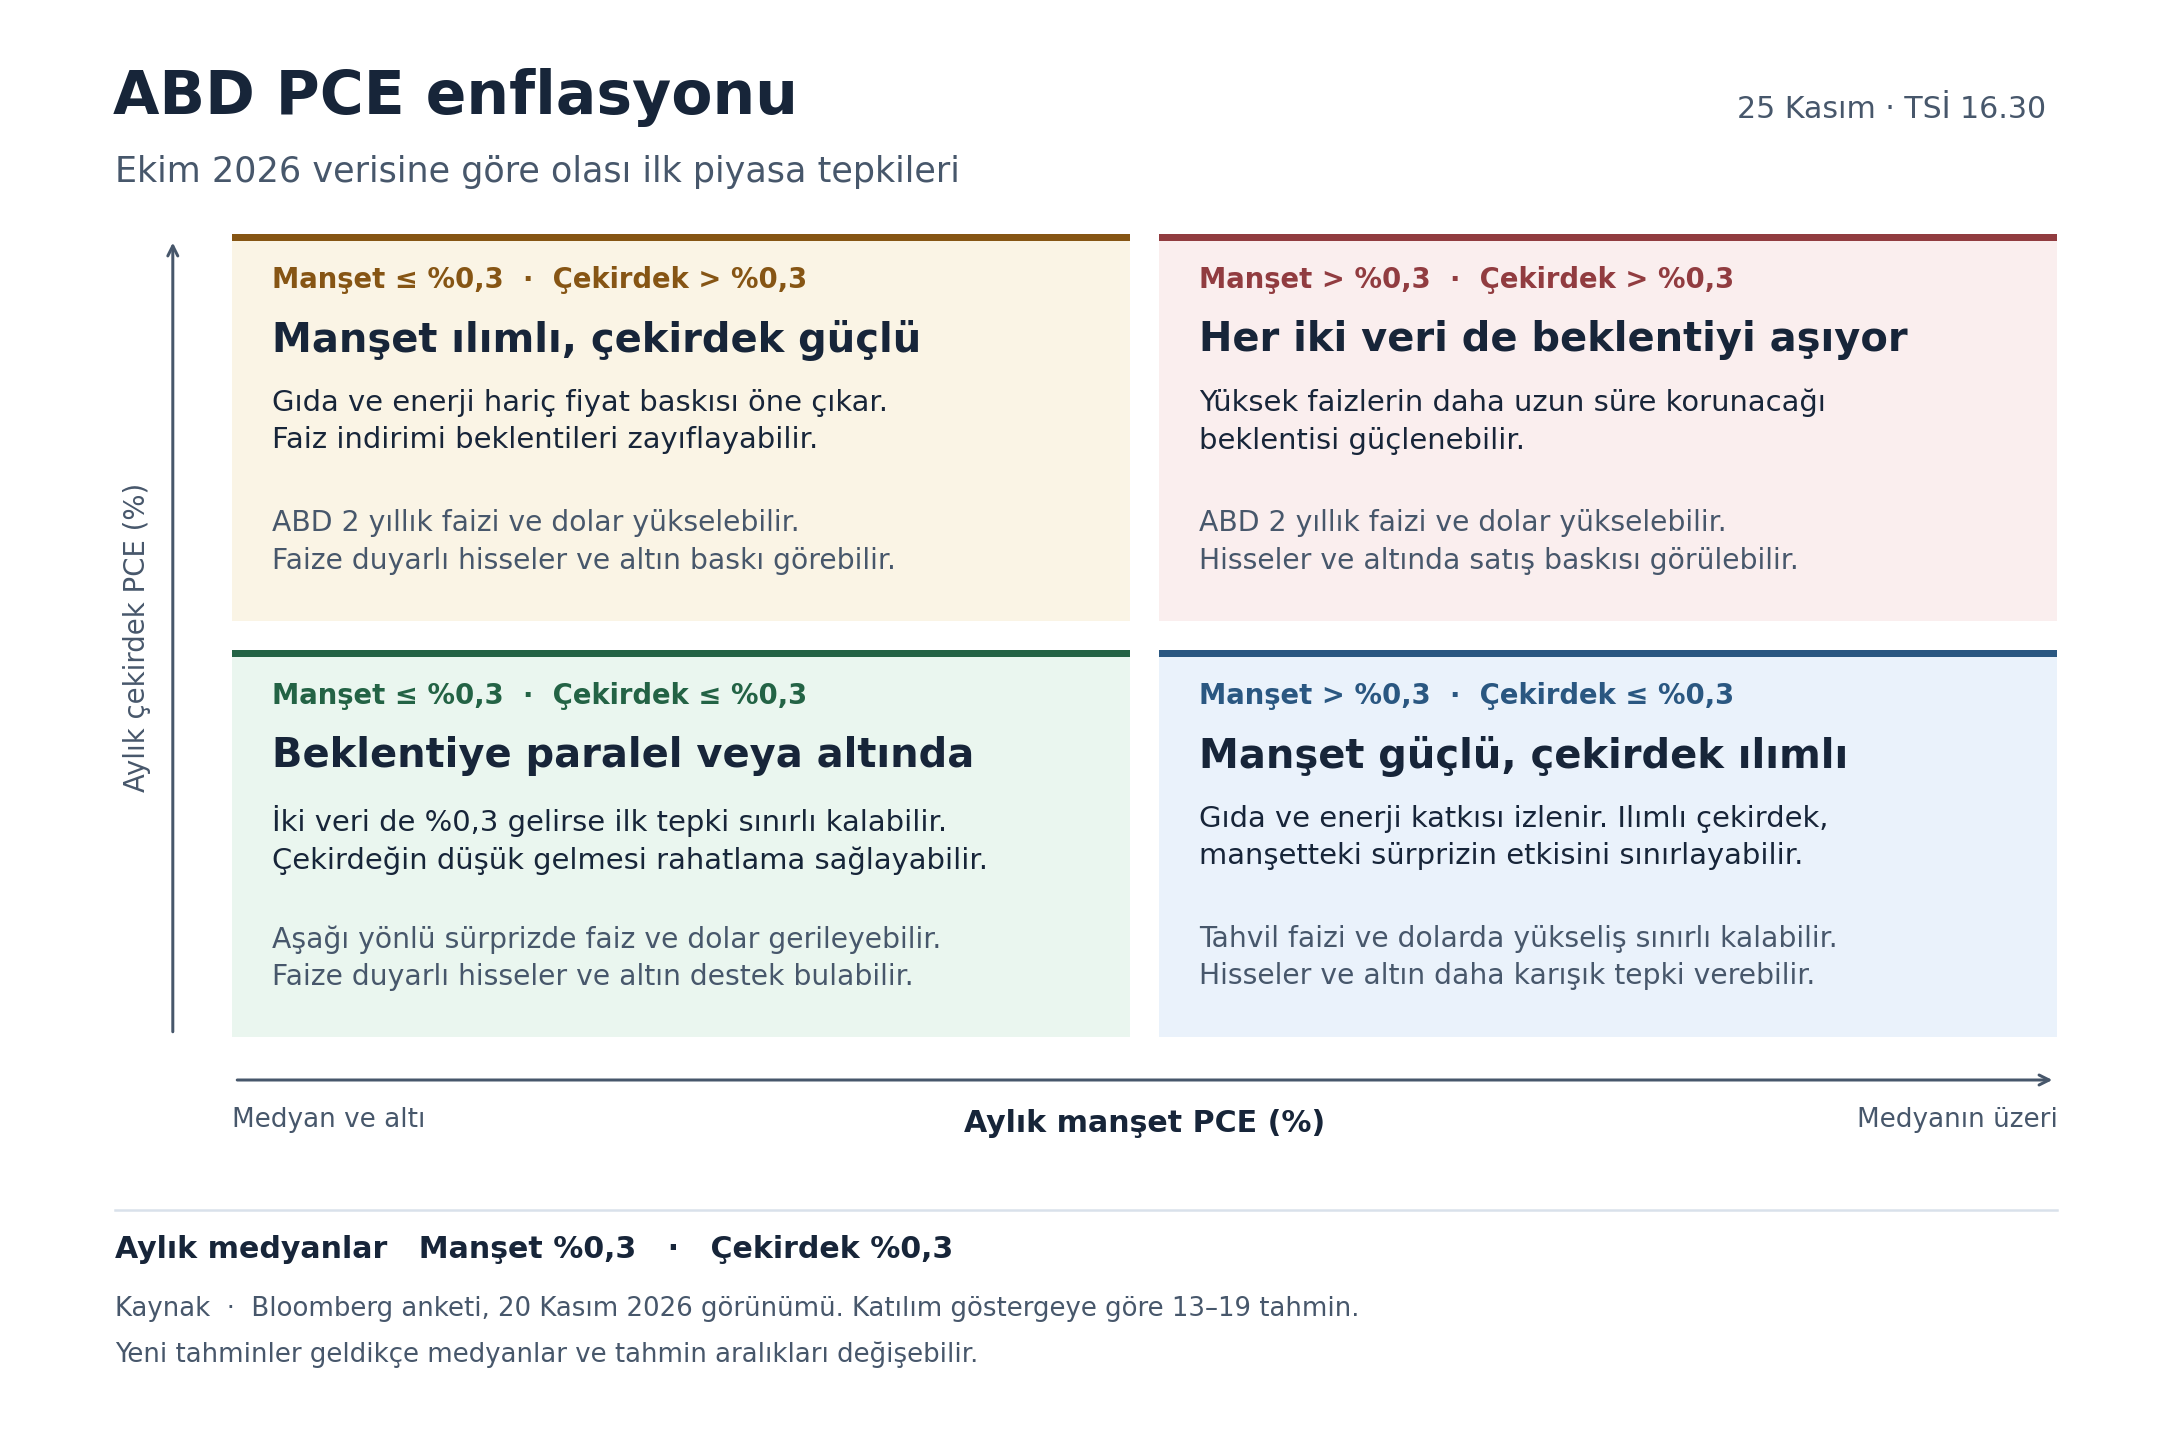
ABD’de ekim ayı kişisel tüketim harcamaları (PCE) fiyat endeksi 25 Kasım Çarşamba günü TSİ 16:30’da açıklanacak. Bloomberg anketinde manşet ve çekirdek PCE için aylık medyan beklenti 0,3% düzeyinde. Yıllık bazda ise manşet enflasyonun 3,6%’dan 3,8%’e, çekirdek enflasyonun 3,1%’den 3,2%’ye yükselmesi bekleniyor. Mevcut tahminler, aylık manşet artışın yavaşlayacağına, buna karşın yıllık enflasyonun her iki göstergede de yükseleceğine işaret ediyor.
| Gösterge | Eylül verisi | Ekim beklentisi | Tahmin aralığı | Tahmin sayısı |
| Manşet PCE, aylık | 0,5% | 0,3% | 0,3% - 0,4% | 15 |
| Manşet PCE, yıllık | 3,6% | 3,8% | 3,8% - 3,9% | 13 |
| Çekirdek PCE, aylık | 0,3% | 0,3% | 0,3% - 0,3% | 19 |
| Çekirdek PCE, yıllık | 3,1% | 3,2% | 3,2% - 3,3% | 16 |
Kaynak Bloomberg anketinin 20 Kasım günü ve katılım sayısı da henüz sınırlı. Yeni tahminler geldikçe hem medyan beklentiler hem de tahmin aralıkları değişebilir.
Eylül’de çekirdek PCE aylık 0,3% ile ağustos ayındaki artış hızını korurken, yıllık bazda 3%’ten 3,1%’e yükselmişti. Fed’in uzun vadeli 2% enflasyon hedefi yıllık manşet PCE üzerinden tanımlanıyor. Gıda ve enerjiyi dışarıda bırakan çekirdek gösterge ise fiyat baskılarının ne kadar kalıcı olduğunu değerlendirmeye yardımcı oluyor. Bu nedenle ekim verisinde yıllık oranların yanı sıra aylık çekirdek PCE’nin 0,3%’lük beklentiye göre nerede gerçekleştiği de önem taşıyacak.
Her iki aylık göstergenin de 0,3%’ü aşması, yüksek faizlerin daha uzun korunacağı ve son dönemde ortaya çıkan agresif faiz artırımı beklentilerini destekleyebilir. Bu da ABD’de tahvil faizi ve doları yukarı çekebilir. Alternatif senaryolarla ilgili olası ilk piyasa tepkilerinin özetini aşağıdaki tabloda görebilirsiniz.
3. Çeyrek Büyümesi (İkinci Okuma)
ABD’nin 2026 üçüncü çeyrek büyümesine ilişkin ikinci tahmin açıklanacak. İlk tahmine göre GSYH, önceki çeyreğe kıyasla yıllıklandırılmış olarak 3,4% büyüdü. Ekonomi ikinci çeyrekte 2,2% büyümüştü. Bloomberg anketinin medyanı, üçüncü çeyrek büyümesinin 3,5%’e yukarı revize edilmesi yönünde.
| İlk tahmin | İkinci tahmin medyan | Anket ortalaması | Tahmin aralığı | Tahmin sayısı |
| 3,4% | 3,5% | 3,53% | 3,2% - 4,0% | 15 |
Bloomberg anketinde katılım henüz sınırlı. Yeni tahminler geldikçe medyan ve tahmin aralığı değişebilir.
İlk açıklamada büyümenin hızlanmasında özet yatırımlar, özellikle stok birikimi ve bilgisayar ile çevre birimlerinin öne çıktığı ekipman yatırımları etkili oldu. Özet sektör stokları büyümeye yaklaşık 1,6 puan katkı yaptı. Tüketim harcamaları 3,8% ile ikinci çeyrekteki artış hızını korurken konut yatırımları yeniden daraldı. İhracatın 5,7% azalması ve ithalatın 19,7% artmasıyla net dış ticaret büyümeden 3,3 puan götürdü.
İkinci okumada, olası revizyonun hangi kalemlerden geldiği izlenecek. Tüketim veya sabit yatırımların yukarı revize edilmesi, iç talebin ilk tahminden daha güçlü olduğuna işaret edebilir. Ancak revizyon ağırlıklı olarak stoklardan gelirse, manşet büyüme yükselse bile talebe ilişkin görünüm daha az değişiklik gösterebilir.
İmalat ve Hizmet PMI
Almanya’da açıklanacak kasım ayı öncü imalat ve hizmet PMI verileri, yılın son çeyreğinde ekonomik
CB Tüketici Güveni
Conference Board Tüketici Güven endeksi için piyasa beklentisi, ekimde 91,7 olan endeksin kasımda 92’ye hafif yükselmesi yönünde. Endeks, ekimde eylüldeki 84,2 seviyesinden toparlanarak haziran düzeyine dönmüştü. İş koşullarına ilişkin değerlendirmelerin iyileşmesiyle mevcut durum endeksi 120,4’e, beklentiler endeksi ise 72,6’ya yükselmişti.
Tüketicilerin gelecek 12 aya ilişkin ortalama enflasyon beklentisi eylüldeki 6%’dan ekimde 5,8%’e gerilese de yüksek kaldı. Ankete katılanlar aynı dönemde faiz oranlarının yükselmesini beklemeye devam etti. Güvendeki toparlanmaya rağmen tüketiciler, önümüzdeki altı ayda hizmetlere ve dayanıklı mallara daha az harcama yapmayı planladıklarını belirtti. Kasım anketinde enflasyon beklentilerindeki düşüşün sürüp sürmediği ve harcama planlarının buna eşlik edip etmediği izlenecek.
EURO BÖLGESİ
Almanya İmalat ve Hizmet PMI
Almanya’da açıklanacak kasım ayı öncü imalat ve hizmet PMI verileri, yılın son çeyreğinde ekonomik aktivitenin seyrine ilişkin ilk sinyalleri verecek. Euro Bölgesi’nde ekim ayında imalat PMI 52,9’ddan 52,7’ye gerilerken sektörde büyüme devam etti. Üretim ve yeni siparişlerde artış hızı yavaşlarken girdi maliyetlerindeki artış hızlandı.
Hizmetlerde ivme kaybı daha belirgindi. Euro Bölgesi hizmet PMI’ı 53’ten 51,4’e inerken yeni işler hafif geriledi. İstihdam ise mayıstan bu yana ilk kez daraldı. Almanya’nın kasım verilerinde, imalatta yeni siparişlerin seyri ve hizmetlerde talebin toparlanıp toparlanmadığı izlenecek.
Euro Bölgesi’nde büyümeye ilişkin belirsizlikler son dönemde Bölge para birimi üzerinde zayıflık oluşturan unsurlardan biri olduğu için, Bölge’nin en büyük ekonomisindeki aktivite rakamları para birimini etkilemeye devam edebilir.
İNGİLTERE
İmalat ve Hizmet PMI
Kasım ayı öncü PMI verileri, ekimde imalat ve hizmet sektörlerinde hız kazanan büyümenin sürüp sürmeyeceğini gösterecek. Ekimde imalat PMI’ı 51,9’dan 52,8’e yükselerek mayıstan bu yana en yüksek seviyesine ulaştı. Yeni siparişlerdeki artışla üretim iki yılı aşkın sürenin en hızlı büyümesini kaydetti. İstihdam yatay kalırken tedarik süreleri uzadı ve girdi maliyetlerindeki artış hızlandı.
Hizmet PMI’ı ise 52,1’den 52,8’e yükseldi. Müşteri talebindeki iyileşmeyle sektör şubattan bu yana en hızlı büyümesini kaydetti ve istihdam iki yıl aradan sonra ilk kez arttı. Girdi maliyetleri son beş ayın en hızlı artışını gösterirken rekabetin etkisiyle hizmet satış fiyatlarındaki artış hafif yavaşladı. Kasım verilerinde yeni siparişlerin ivmesini koruyup korumadığı ve artan maliyetlerin satış fiyatlarına ne ölçüde yansıdığı izlenecek.
AVUSTRALYA
Ekim Enflasyonu
Ekim ayı tüketici enflasyonu, eylülde hızlanan fiyat artışlarının seyrini gösterecek. Eylülde yıllık enflasyon 4%’ten 4,3%’e yükselerek 4,2%’lik piyasa beklentisini aştı ve marttan bu yana en yüksek seviyesine ulaştı. Böylece enflasyon, Avustralya Merkez Bankası’nın 2 – 3% hedef aralığından daha da uzaklaştı. Aylık fiyat artışı da 0,4%’ten 0,8%’e çıkarak son altı ayın en yüksek seviyesini gördü.
Akaryakıt fiyatlarının yıllık 23,6% artması, ulaştırma enflasyonunu 5,6%’dan 8,7%’ye taşıdı. Konut grubunda fiyat artışının 5,7%’den 5,2%’ye yavaşlasa da bu grup yıllık enflasyona en büyük katkıyı yapmayı sürdürdü. Çekirdek enflasyon göstergelerinden kırpılmış ortalama ise 3,5%’ten 3,6%’ya yükseldi. Ekim verisinde akaryakıt kaynaklı baskının hafifleyip hafiflemediği ve çekirdek enflasyonun seyri izlenecek.
JAPONYA
Tokyo Enflasyonu
Tokyo’da yıllık manşet enflasyon ekimde 2,7%’den 2,8%’e yükseldi. Taze gıda hariç çekirdek enflasyon ise beş ay sonra ilk kez yavaşlayarak 2,7%’den 2,6%’ya geriledi. Taze gıda ve enerji hariç enflasyon da 2,9%’dan 2,6%’ya indi. Üç gösterge de Japonya Merkez Bankası BoJ’un 2%’lik hedefinin üzerinde kaldı.
BoJ, eylül toplantısında politika faizini 25 baz puan artırarak 1,25%’e çıkarmıştı. Japonya genelindeki fiyat eğilimleri için öncü gösterge niteliğindeki kasım verisinde, manşet enflasyondaki yükselişin ve çekirdek göstergelerdeki yavaşlamanın sürüp sürmediği izlenecek.