


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 13 Kasım 2026



13 Kasım 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Enflasyon ve Yapay Zeka Endişeleri Öne Çıktı
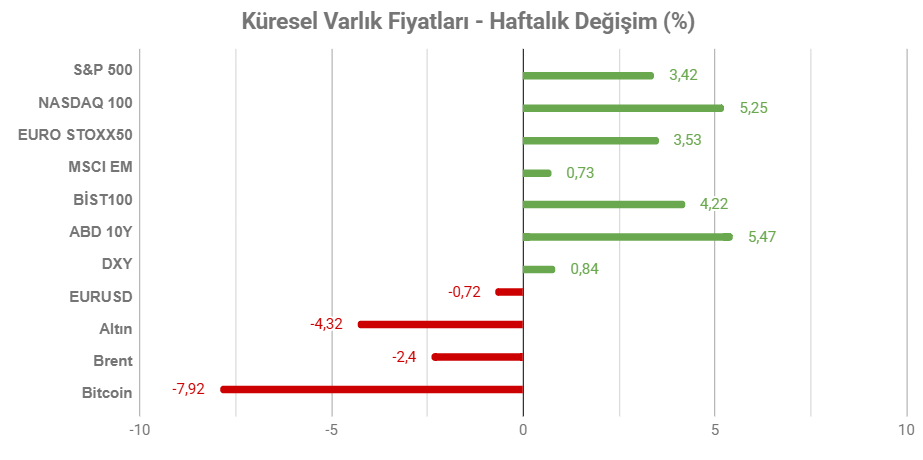
Not: Tablodaki değerler 13 Kasım Cuma TSİ 16:40’ta alınmıştır.
Küresel piyasalarda geride kalan hafta ABD’de beklentilerin üzerinde gerçekleşen enflasyon verileri, Fed’in para politikasına ve ilişkin beklentiler ve yapay zeka sektöründe artan belirsizlikler fiyatlamalar üzerinde belirleyici oldu. Teknoloji hisselerinde satış baskısı öne çıkarken dolar ve ABD tahvil faizlerindeki yükseliş küresel risk iştahını sınırladı.
ABD’de ekim ayı tüketici enflasyonunun beklentileri aşması, Fed’in faiz artırımlarına devam edeceği beklentilerini güçlendirdi. Tüketici fiyatları aylık 0,4% artarak piyasa beklentisinin üzerinde gerçekleşirken, çekirdek enflasyon da aylık 0,3% ile tahminleri aştı. Verilerin ardından Fed’in aralık toplantısında 25 baz puanlık faiz artırımına gideceği beklentisi neredeyse kesinleşirken, daha yüksek oranlı faiz artırım ihtimali de güç kazandı. Cuma günü açıklanan ÜFE ise hem manşet, hem çekirdek veride 0,3% ile görece daha ılımlı bir tablo sundu.
Sıkı para politikasının daha uzun süre devam edebileceğine yönelik beklentiler ABD tahvil getirilerini yükseltirken dolar endeksi yaklaşık 19 ayın zirvesine taşıdı. ABD’nin 10 yıllık tahvil faizi 5,1% seviyesini aşarken güçlenen dolar ve yükselen faizler altın fiyatları il gelişmekte olan ülke varlıkları üzerinde baskı oluşturdu. Japon yeninin dolar karşısında 160 seviyesine yaklaşması ise döviz piyasasına müdahale olasılığını yeniden gündeme getirdi.
Yapay zeka sektöründe artan belirsizlikler teknoloji hisselerinde satışları derinleştirdi. Nvidia CEO’su Huang’ın şirketten ayrılması, şirketin geleceğine ilişkin soru işaretlerini artırırken yapay zeka yatırımlarının finansmanı ve veri merkezi harcamalarının sürdürülebilirliği yeniden tartışılmaya başlandı. Ancak u satışlara karşılık Avrupa piyasaları ve diğer sektörlere yönelmede artış dikkat çekti. Gelecek hafta açıklanacak Nvidia bilançosu, hissenin seyri üzerinde etkili olabilir. Konuya ilişkin raporumuza aşağıdaki bağlantıdan ulaşabilirsiniz;
Nvidia: Yapay Zeka Büyümesinin Büyük Bilançosu
Orta Doğu’da diplomatik çözüm beklentileri ile devam eden güvenlik riskleri petrol fiyatlarında dalgalanmalara neden oldu. ABD ile İran arasındaki gerilimin hafifleyebileceğine yönelik açıklamalar petrol fiyatlarını aşağı yönlü baskılarken Hürmüz Boğazı’ndaki tanker saldırıları ve enerji altyapısına yönelik tehditler arz güvenliğine ilişkin endişeleri canlı tuttu. Brent petrol hafta içinde dalgalı bir seyir izlemesine rağmen haftalık bazda gerileme gösterdi. Bölgedeki gelişmelerin enerji fiyatları ve küresel enflasyon görünümü üzerindeki etkileri önemini korudu.
HAFTANIN ÖNE ÇIKANLARI
ABD
Perakende Satışlar
ABD’de eylül döneminde perakende satışlar aylık bazda 0,8% artarken, ağustos ayına ilişkin artış oranı 1,3%’e yukarı yönlü revize edilmişti. Eylül ayındaki yükselişte, enerji fiyatlarındaki artışın etkisiyle benzin istasyonlarındaki satışların 6,4% artması belirleyici olmuştu. Akaryakıt hariç perakende satışlardaki artış 0,2% ile sınırlı kalmıştı. Aynı dönemde mobilya, restoran ve sağlık ürünleri satışlarında artış kaydedilirken, genel tüketim eğilimi açısından önemli bir gösterge olan kontrol grubu perakende satışlar, ağustos ayındaki 1,2%’lik yükseliş ardından eylülde yalnızca 0,1% artmıştı.
Ekim ayında ise perakende satışların aylık bazda 0,2%, otomotiv hariç satışların 0,4%, otomotiv ve akaryakıt hariç satışların 0,3% artması bekleniyor. Kontrol grubunda ise bu kez 0,4%’lük artış beklentisi bulunuyor. Manşet satış beklentilerinde görülen yavaşlama, eylül ayındaki güçlü satışların ardından tüketim harcamalarında daha ılımlı bir seyre işaret ediyor. Bununla birlikte otomotiv ve akaryakıt gibi oynak kalemlerin dışlandığı göstergeler, tüketici talebinin temel eğiliminin değerlendirilmesi açısından önem taşıyor. Açıklanacak veriler, ABD ekonomisinde tüketim harcamalarının büyümeye katkısı ve iç talebin dayanıklılığına ilişkin sinyaller sunarken, Fed’in önümüzdeki dönemde izleyeceği para politikasına yönelik beklentiler açısından da yakından takip edilecek.
FOMC Toplantı Tutanakları
Fed’in 27 – 28 Ekim tarihlerinde gerçekleştirdiği toplantının tutanakları hafta ortasında yayımlanacak. Fed, söz konusu toplantıda politika faizini beklentiler doğrultusunda 3,75 – 4,00% aralığında sabit tutmuştu. Karar, iki üyenin 25 baz puanlık faiz artırımı yönünde oy kullanması nedeniyle 10’a karşı 2 oyla alınmıştı. Toplantı sonrasında yayımlanan karar metninde ekonomik aktivitenin güçlü seyrini sürdürdüğü, iç talebin dayanıklılığını koruduğu ve iş gücü piyasasında belirgin bir bozulma yaşanmadığı vurgulanırken, enflasyonun yüksek seviyelerde kalmaya devam ettiğine dikkat çekilmişti.
Yayımlanacak tutanaklarda, Fed üyelerinin enflasyon görünümüne, ekonomik büyümenin seyrine ve para politikasının önümüzdeki dönemde izleyeceği patikaya ilişkin değerlendirmeleri yakından takip edilecek. Özellikle ekim ayı toplantısında faiz artırımı yönünde oy kullanan üyelerin gerekçeleri ve diğer üyelerin mevcut faiz seviyesinin yeterince kısıtlayıcı olup olmadığına ilişkin görüşleri önem taşıyor. Bunun yanında, enflasyonun 2% hedefine yakınsama süreci, güçlü iç talebin fiyat baskıları üzerindeki etkisi ve faiz politikasına ilişkin görüş ayrılıklarının boyutu, Fed’in aralık ayı toplantısına yönelik piyasa beklentilerinin şekillenmesinde belirleyici olabilecek.
İNGİLTERE
Ekim Enflasyonu
İngiltere’de ekim ayına ilişkin tüketici enflasyonu verileri hafta ortasında açıklanacak. Eylül ayında yıllık tüketici enflasyonu 3,1%’den 3,5%’e yükselirken, aylık enflasyon 0,4% olarak gerçekleşmişti. Aynı dönemde çekirdek enflasyon yıllık bazda 2,6%’den 2,8%’e, hizmet enflasyonu ise 3,4%’ten 3,7%’ye yükselmişti. Eylül ayında enflasyondaki artışta özellikle akaryakıt fiyatlarının yükselmesi etkili olurken, restoran ve otel fiyatlarındaki gelişmeler enflasyon üzerindeki yukarı yönlü baskıyı kısmen sınırlamıştı. Böylece manşet ve çekirdek enflasyonda gözlenen yükseliş, İngiltere’de fiyat baskılarının devam ettiğine işaret etmişti.
Ekim ayında yıllık tüketici enflasyonunun 3,5% ile değişmeden kalması, çekirdek enflasyonun 2,7%’ye, hizmet enflasyonunun ise 3,6%’ya gerilemesi bekleniyor. Beklentiler, manşet enflasyonda yatay bir seyre karşılık, temel fiyat baskılarında sınırlı bir yavaşlamaya işaret ediyor. Özellikle ücret artışları ve yurt içi maliyet baskılarıyla yakından ilişkili olan hizmet enflasyonunun seyri, İngiltere Merkez Bankası’nın para politikası açısından önemini koruyor. Açıklanacak veriler, enflasyonun hedef seviyenin üzerinde kalmaya devam ettiği bir ortamda fiyat baskılarının ne ölçüde kalıcı olduğunun değerlendirilmesi açısından önem taşıyor. Özellikle çekirdek ve hizmet enflasyonunun beklentilerin üzerinde gerçekleşmesi, enflasyon görünümüne ilişkin yukarı yönlü riskleri güçlendirebilecekken, beklentilerle uyumlu veya daha düşük veriler fiyat baskılarında kademeli bir dengelenme yaşandığına yönelik değerlendirmeleri destekleyebilir.
İstihdam Verileri
İngiltere’de ağustos ayında sona eren üç aylık dönemde, ikramiyeler dahil ortalama haftalık kazançlar yıllık bazda 3,7% artarak 757 sterline ulaşırken, ücret artış hızı önceki dönemdeki 3,9% seviyesinden gerilemişti. Böylece ücret artışları Kasım 2020’den bu yana en düşük seviyesine inmişti. Söz konusu dönemde özel sektörde ücret artışları 3,3%’ten 3,1%’e, kamu sektöründe ise 6,6%’dan 6,3%’e yavaşlamıştı. Enflasyondan arındırılmış reel ücret artışı da 1%’den 0,7%’ye gerileyerek hane halkının satın alma gücündeki iyileşmenin hız kaybettiğine işaret etmişti. Aynı dönemde işsizlik oranı 4,9%’dan 4,7%’ye gerilerken, işsiz sayısı 47 bin azalarak 1,71 milyona düşmüş, istihdam ise 102 bin kişi artmıştı.
Açıklanacak yeni verilerde ikramiyeler dahil ortalama haftalık kazançların yıllık artış hızının 3,6%’ya gerilemesi, işsizlik oranının ise 4,7% ile değişmeden kalması bekleniyor. Beklentiler, ücret artışlarında kademeli yavaşlamanın devam edeceğine, buna karşılık iş gücü piyasasında belirgin bir bozulma yaşanmayacağına işaret ediyor. Özellikle ücret artışlarının seyri, hizmet sektöründeki maliyet baskıları ve enflasyonun kalıcılığı açısından önem taşıyor. İngiltere Merkez Bankası’nın para politikası görünümü açısından da yakından takip edilecek.
ÇİN
Perakende Satışlar, Sanayi Üretimi ve Sabit Varlık Yatırımları
Çin’de eylül dönemi perakende satışlar yıllık 1,1% artarak ağustos ayındaki 0,4%’lük artışın üzerinde gerçekleşmişti. Perakende satışlardaki toparlanmada iletişim ekipmanları ve gıda ürünleri satışları etkili olurken, otomobil satışlarındaki 21,2%’lik düşüş iç talep üzerindeki baskının devam ettiğine işaret etmişti. Aynı dönemde sanayi üretimi yıllık bazda 5,2%’den 5,5%’e hızlanırken, özellikle bilgisayar ve iletişim ekipmanları ile makine imalatındaki güçlü üretim artışları sanayi faaliyetlerini desteklemişti.
Ekim ayında perakende satışların yıllık bazda 0,8%, sanayi üretiminin 5,3% artması, sabit varlık yatırımlarının ise 7% daralması bekleniyor. Beklentiler, sanayi üretimindeki görece güçlü seyre karşılık iç talepteki zayıflığın ve yatırım faaliyetlerindeki daralmanın devam edebileceğine işaret ediyor. Özellikle sabit varlık yatırımlarındaki düşüş, gayrimenkul sektöründeki sorunların ve özel sektör yatırım iştahındaki zayıflığın ekonomik aktivite üzerindeki etkileri açısından önem taşıyor.
KANADA
Ekim Enflasyonu
Kanada’da eylül ayında yıllık enflasyon 3%’ten 3,1%’e yükselirken, artışta enerji fiyatlarındaki yükseliş belirleyici olmuştu. Benzin fiyatları yıllık baz 27,8% akaryakıt hariç enflasyon 2,4%’ten 2,2%’ye gerilemişti. Aynı dönemde gıda enflasyonu 2,8%’den 2,2%’ye yavaşlarken, Kanada Merkez Bankası’nın takip ettiği kırpılmış ortalama çekirdek enflasyon 1,8% seviyesinde gerçekleşmişti.
Açıklanacak ekim ayı verilerinde, enerji fiyatlarının manşet enflasyon üzerindeki etkisi ve temel fiyat baskılarının seyri yakından takip edilecek. Özellikle çekirdek enflasyon göstergelerinin 2% hedefi etrafındaki görünümü, enflasyonun kalıcılığına ilişkin değerlendirmeler açısından önem taşıyor. Veriler, Kanada Merkez Bankası’nın para politikası duruşuna yönelik beklentiler açısından da belirleyici olabilir.