


Nvidia: Yapay Zeka Büyümesinin Büyük Bilançosu
Yapay zeka altyapısı için işlemci, ağ ve yazılım çözümleri sunan Nvidia, 25 Ekim’de sona eren mali üçüncü çeyrek sonuçlarını 17 Kasım Salı günü ABD piyasalarının kapanışından sonra açıklaması bekleniyor. Sonuçların Türkiye saatiyle 18 Kasım gece yarısına denk gelebilir.
Şirket, bilanço dönemine veri merkezi gelirinde hızlanan büyüme, güçlü faaliyet marjları ve yeni ürün nesline geçişle giriyor. Nvidia son günlerde değişen yönetim kadrosuyla piyasada önemli etkilere neden olmuştu.
Son Çeyrek İtibarıyla Genel Görünüm
27 Ekim’de Oracle ile açıklanan iş birliği, Vera Rubin NVL72 ve Vera işlemcilerinin OCI üzerinde genel kullanıma sunulduğunu, altyapının ise çok gigavat ölçeğine genişletilmesinin planlandığını gösteriyor. Bu gelişme Nvidia’nın işlemci, bağlantı ve yazılımı birlikte sunduğu sistem yaklaşımına işaret ediyor.
Nvidia gelirlerini pazar platformu bazında Veri Merkezi (Data Center) ve Uç İşlem (Edge Computing) olarak sunuyor. Veri merkezi içinde hiper ölçekleyiciler ile yapay zeka bulut çözümleri, endüstriyel ve kurumsal (ACIE) ayrımları bulunuyor.
Veri merkezi geliri yıllık %116 oranında artışla 89,02 milyar dolara ulaştı. Toplam gelirdeki payı geçen yılki %87,9 oranından %92,5’e yükseldi. Toplam gelirdeki 49,48 milyar dolarlık yıllık artışın %96,9’u bu platformdan geldi. Büyümenin ölçeği Nvidia’nın yapay zeka yatırımlarından aldığı payı güçlendirirken, sonuçların veri merkezi yatırım döngüsüne duyarlılığını da artırıyor.
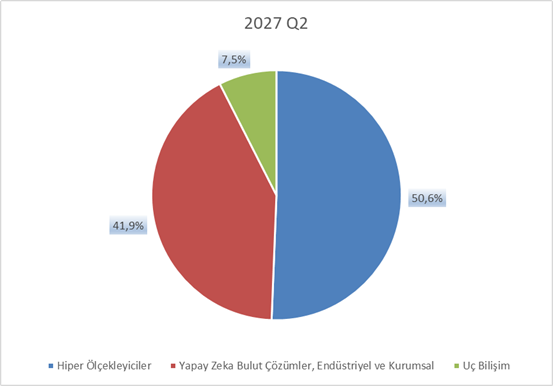
Hiper ölçekleyici geliri yıllık %101’i aşan oranda yükselerek 48,71 milyar dolar oldu. Toplam gelirde %50,6, veri merkezi içinde %54,7 pay taşıyan bu alt birim, en büyük gelir katkısını oluşturuyor. ACIE geliri ise yıllık %138 artarak 40,31 milyar dolara yükseldi. Bu grubun toplam gelir payı %36,2’den %41,9’a çıktı. Bu durum büyümenin ek katkısı, büyük bulut sağlayıcılarının doğrudan alımlarının ötesindeki müşteri grubunda yoğunlaşıyor.
Uç Bilişim geliri yıllık %27,5 yükselişle 7,2 milyar dolar seviyesine çıktı. Bu büyümeye rağmen toplam gelir payı %12,1’den %7,5’e geriledi. Nvidia, Blackwell iş istasyonlarını destekleyici; yüksek bellek ve sistem fiyatlarının sınırladığı tüketici bilgisayarı satışlarını ise dengeleyici unsur olarak açıklıyor.
Ürün döngüsünde ikinci çeyreğin ana gelir desteği Blackwell Ultra olurken, Vera Rubin’in üretim ve müşteriye kurulum süreci üçüncü çeyrek için önem taşıyor. Yeni neslin satış hacmi kadar teslimat takvimi, maliyeti ve brüt kar marjına etkisi takip edilebilir.
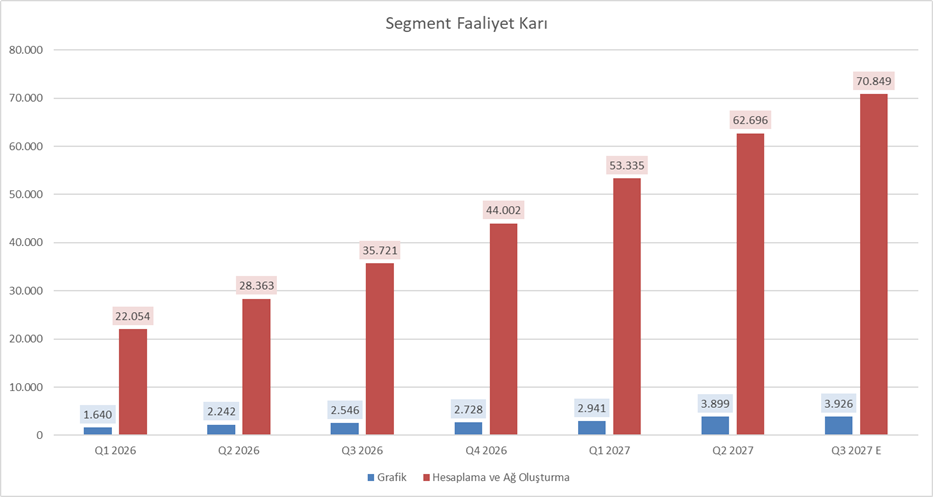
Faaliyet karlılığında Hesaplama ve Ağ Oluşturma (Compute & Networking) karı yıllık %121 büyüyerek 62,7 milyar dolara yükseldi. Grafik (Graphics) faaliyet karı yıllık %73,9 artışla 3,9 milyar dolar oldu. Dağıtılmamış giderleri içeren Diğerleri segmenti zararı 2,17 milyar dolardan 2,96 milyar dolara genişledi. İki segment 66,6 milyar dolarlık toplam faaliyet karı üretti. Dağıtılmamış giderleri içeren Diğerleri bölümündeki zarar 2,17 milyar dolardan 2,96 milyar dolara genişledi. İki segmentin toplam faaliyet karından bu giderler düşüldüğünde Nvidia’nın toplam faaliyet karı 63,7 milyarı aştı.
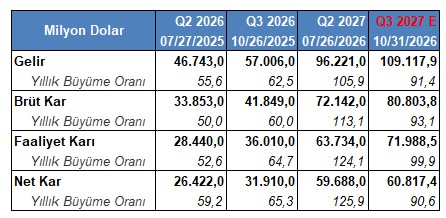
Not: GAAP sonuçları yansıtmaktadır. Yakın dönem beklentileri bölümünde düzeltilmiş veriler kullanılmaktadır.
Nvidia’nın toplam geliri yıllık %105,9 oranında büyümeyle 96 milyar doları aştı. Toplam gelirdeki artışın maliyetlere yansıması görece sınırlı kaldı. Satış maliyeti yıllık %86,8 artışla 24,08 milyar dolar olurken brüt kar %113 büyüyerek 72 milyar doları geçti. Brüt kar marjı geçen yılın aynı dönemindeki %72,4’ten %75’e çıktı.
Faaliyet giderleri yıllık %55,3 artarak 8,41 milyar dolara çıktı. Ar-Ge giderleri %64,4 büyümeyle 7,05 milyar dolar, satış ve genel yönetim giderleri %20,7 artışla 1,35 milyar dolar oldu. Gelirin daha hızlı büyümesinden gelen etkiyle, toplam giderlerin satışlara oranı %11,6’dan %8,7’ye geriledi. Faaliyet karı yıllık %124 büyüyerek 63,73 milyar dolara yükseldi. Faaliyet kar marjı yıllık 5,4 puan artarak %66,2’ye çıktı. Faaliyet karı marjı ise %71,3 oranında gerçekleşti. Net kar yıllık %125,9 artışla 59,69 milyar dolara yükseldi. Net kar marjı ise %56,5’ten %62’ye çıktı.
Nvidia’nın yatırılan sermaye getirisi (ROIC) yıllık %102,7’den %91,4’e gerilerken, ağırlıklı ortalama sermaye maliyeti (WACC) %14’ten %21,5’e yükseldi. Katma değer farkı 88,7 puandan 70 puana daraldı. Sermaye maliyeti üzerindeki getiri yüksek kalıyor; ancak büyüyen bilanço ve yükselen sermaye maliyeti, güçlü kar artışının ekonomik getiriye aynı ölçüde taşınmadığını gösteriyor.
İşletme faaliyetlerinden 24 milyar doların üzerinde nakit sağlanırken, yıllık %56,7 oranında büyüme görüldü. Şirket, 7,3 milyar dolar tutarında sermaye harcamasında bulundu. Buradan hareketle serbest nakit akışı yıllık bazda %58,9 oranında büyüyerek 21,4 milyar dolar seviyesinde karşımıza çıktı. Serbest nakit akışı marjı geçen yılki %28,8 oranından %22,2’ye indi.
Stoklar yıllık %111 yükselerek 31,58 milyar dolar seviyesinde karşımıza çıktı. Önceki çeyreğe göre hammadde 6,65 milyar dolardan 11,34 milyar dolara, yarı mamul 9,95 milyar dolardan 13,38 milyar dolara çıkarken mamul stok 9,2 milyar dolardan 6,86 milyar dolara geriledi. Artışın hammadde ve üretim sürecindeki ürünlerde yoğunlaşması, tek başına satılamayan nihai ürün birikimi yorumu yapılmasını sınırlandırabilir. Bununla birlikte yeni nesle geçişte bu stokların zamanında teslimata ve tahsilata dönüşme süresi önem kazanabilir.
Nvidia’nın ticari alacakları yıllık %126,8 artarak 63,06 milyar dolara ulaştı ve gelir büyümesini aştı. Şirket, bazı yatırım yapılabilir kredi notuna sahip müşterilerle büyük ve birden fazla çeyreği kapsayan sözleşmelerde uzatılan ödeme vadelerine işaret ediyor. Bu durum satışların finansman yükünün daha uzun süre Nvidia üzerinde kaldığını gösteriyor.
Tahsil süresi yıllık 46,2 günden 54,6 güne, stok süresi 79 günden 110,4 güne çıktı. Borç ödeme süresi 39,9 günden 47 güne uzasa da nakit dönüşüm döngüsü 85,3 günden 117,9 güne yükseldiği görüldü.
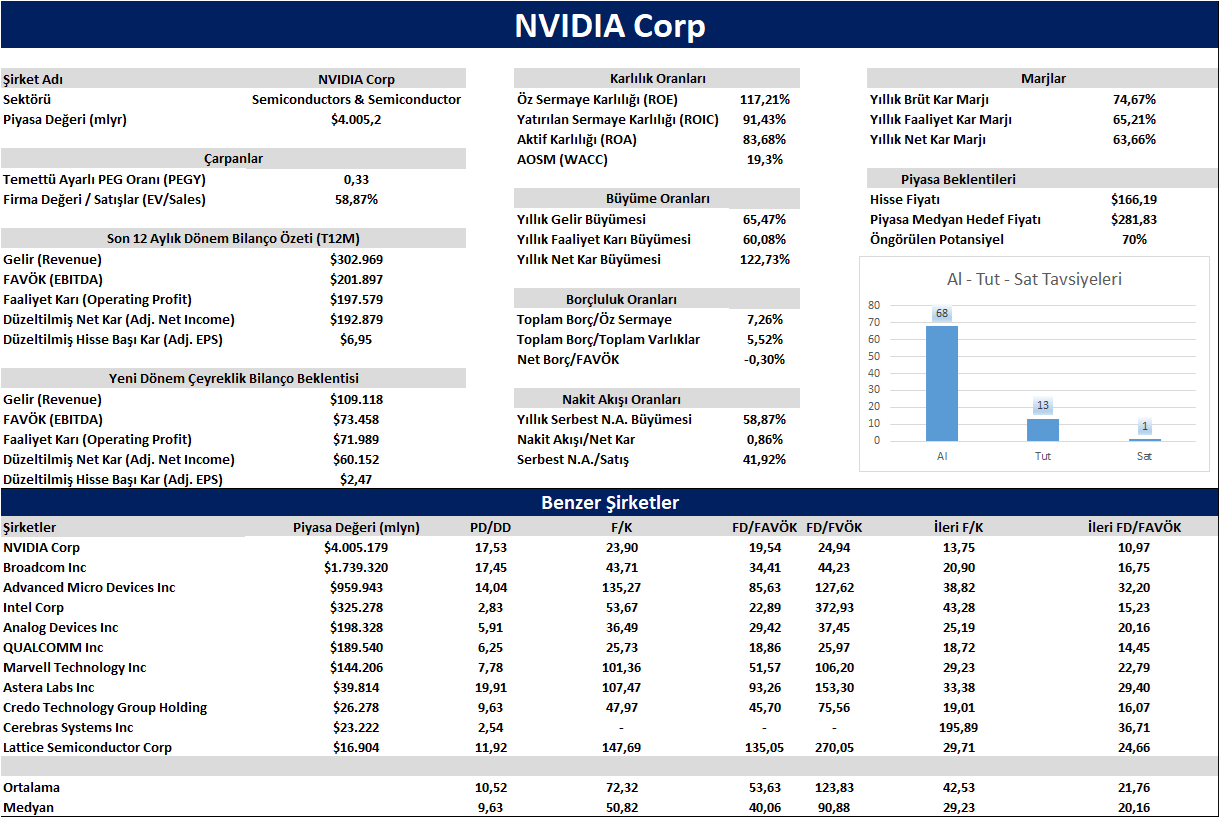
Nvidia bu tablo ve cari fiyatlamarla 4 trilyon doların üzerinde piyasa değeriyle benzerleri arasında en yüksek sıraya oturuyor. Şirketin cari F/K rasyosu 23,9 çarpana, cari FD/FAVÖK rasyosu 19,5 çarpana işaret ediyor. Beklentilerin yer aldığı ileri F/K 13,8 ve ileri FD/FAVÖK 11 seviyesinde karşımıza çıkıyor. Bu çarpanlar ile şirket, benzerlerinin medyan değeri altında konumlanıyor.
Genel Değerlendirme
Nvidia’nın faaliyet görünümünü veri merkezi talebi, ACIE grubunda hızlanan büyüme ve giderlerin gelirden yavaş artması destekliyor. İkinci çeyrekte yıllık gelir artışının büyük bölümünün veri merkezinden gelmesi ve faaliyet karının gelirden hızlı büyümesi, şirketin yapay zeka altyapısındaki güçlü konumunun finansal karşılığını ortaya koyuyor. Bununla birlikte yüksek faaliyet karlılığına daha zayıf nakit dönüşümünün eşlik ettiği görülüyor.
Yeni ürün sevkiyatlarının gelir yönlendirmesini desteklemesi, brüt kar marjının öngörülen aralıkta korunması ve ticari alacaklardaki artışın tahsilatla dengelenmesi öne çıkabilecek başlıklar arasında yer alabilir. ACIE büyümesinin devamlılığı ve kurulan kapasitenin kullanımı da önem taşıyor. Buna karşılık teslimat veya veri merkezi devreye alma gecikmeleri, uzayan vadeler, stok ve tedarik taahhütlerinin büyümesi ile ihracat kısıtlamaları başlıca riskler olarak karşımıza çıkabilir.
Yakın Dönem Beklentileri
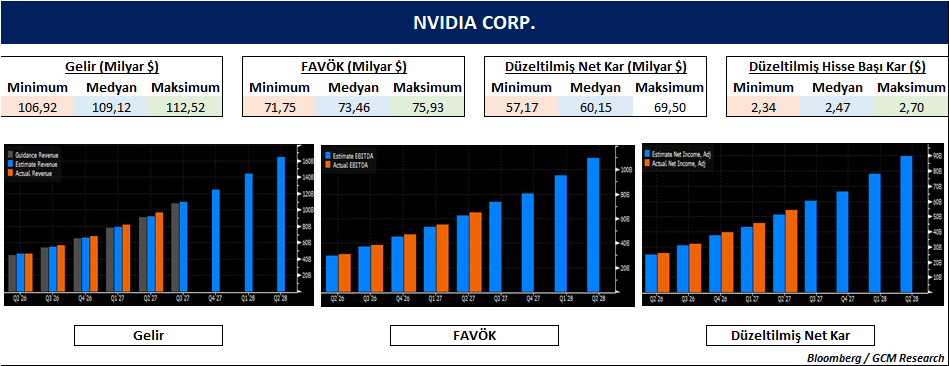
Piyasa, Nvidia’nın mali 2027 üçüncü çeyreğinde 109,12 milyar dolar gelir üretmesini (yıllık +%91,4) bekliyor. FAVÖK’ün 73,46 milyar dolar seviyesinde gerçekleşmesini (yıllık +%99,2) ve düzeltilmiş net karın 60,15 milyar dolar (yıllık +%90,6) seviyesinde gerçekleşmesini bekliyor. Düzeltilmiş hisse başı karın 2,47 dolar seviyesinde karşımıza çıkması öngörülüyor.
Bu çeyrek için Nvidia 108 milyar dolar ±%2 gelir, %74,0 ±0,5 puan GAAP brüt kar marjı, öngörüyor. Gelir aralığı 105,84–110,16 milyar dolar; orta nokta yıllık yaklaşık %89,5, büyümeye işaret ediyor.
Nvidia Teknik Analizi
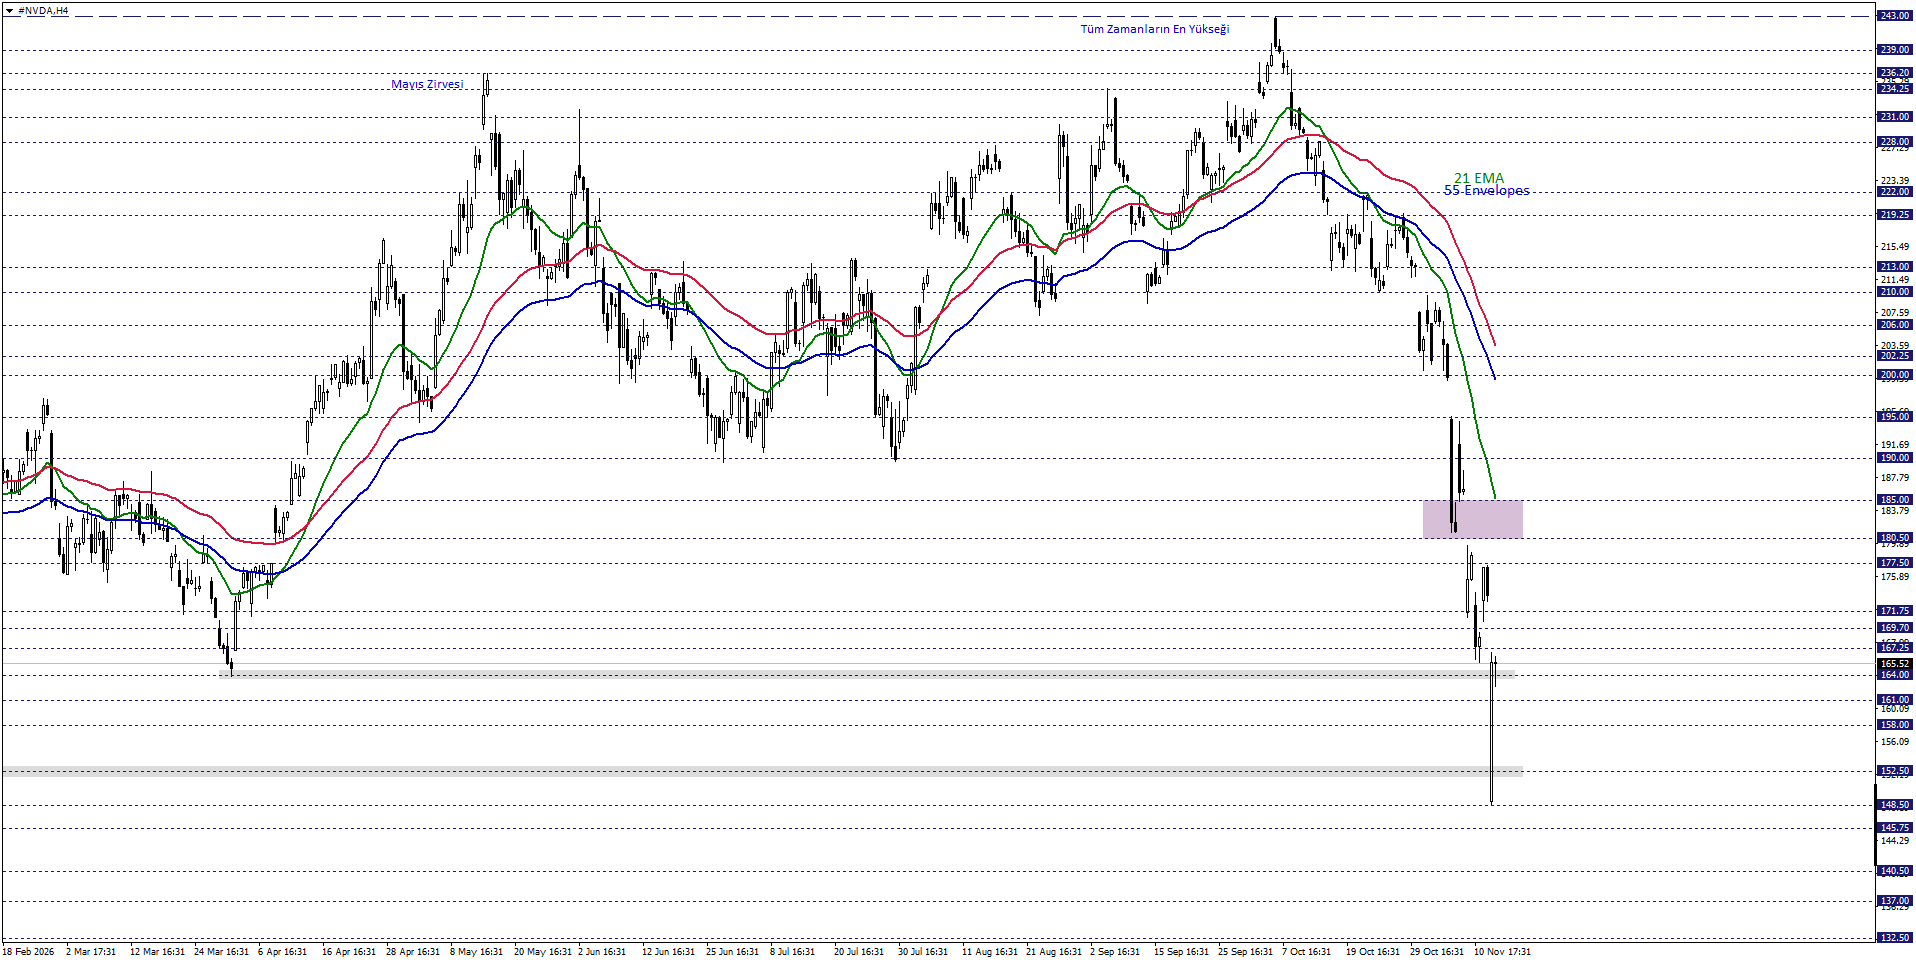
Nvidia hisse fiyatını kısa vadede teknik açıdan değerlendirdiğimizde, 21 periyotluk EMA’nın desteklediği 180,50 – 185,00 bölgesini izlemekteyiz. Hisse fiyatı 180,50 – 185,00 bölgesi altında fiyatlandıkça, aşağı yönlü eğilim korunabilir. Bu yönde fiyatlamaların devam etmesi halinde 164,00 ve 161,00 seviyelerine doğru fiyatlamalar gözlemlenebilir.
Alternatif bakışta, yukarı yönlü beklentinin devreye girebilmesi için, 180,50 – 185,00 bölgesinin aşılması ve üzerinde kalıcılığın oluşması gerekebilir. Bu durumda 190,00 ve 195,00 dirençleri gündeme gelebilir.