FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 23 Ekim 2026



23 Ekim 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Geride Kalanlar: Yapay Zeka Satışları ve Enerji Fiyatları Belirleyici Oldu
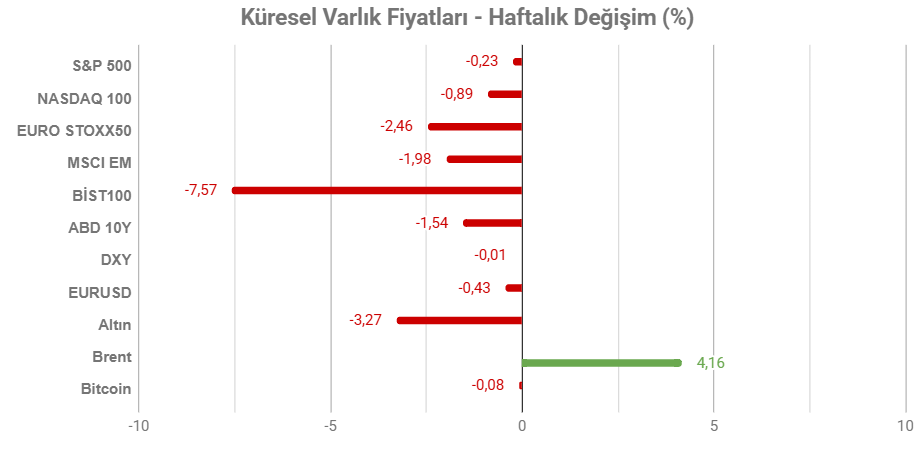
Not: Tablodaki değerler 9 Ekim Cuma TSİ 15:05’de alınmıştır.
Yapay zeka hisselerinde düzeltme derinleşti
Haftanın genelinde yapay zeka yatırımlarının finansman ihtiyacı ve beklenen getirilerine ilişkin endişeler, teknoloji hisselerinde sert satışları tetikledi. Nasdaq Perşembe günü 2,6% gerilerken yarı iletken endeksi yaklaşık 7% düştü. Cuma günü satış baskısı bir miktar gerilese de yatırımcılar şirketlerin yüksek sermaye harcamalarının sürdürülebilirliğini sorgulamaya devam etti. Bu gelişmeler, yapay zeka temasının sona erdiğini değil, şirketler arasında yatırım getirisi ve finansman gücüne dayalı ayrışmanın derinleşebileceğini gösteriyor.
Meta bilançosunda reklam gösterimleri ve fiyatlamadaki artış, çekirdek faaliyetlerin güçlü seyrini desteklerken yapay zeka yatırımlarının gelire katkısı görünür hale geldi. Buna karşılık yükselen sermaye harcamaları ve negatif serbest nakit akışı, endişeleri öne çıkardı. Tesla tarafında ise otomotiv gelirlerindeki yıllık düşüş ve yükselen faaliyet giderler, nedeniyle faaliyet karının gerilemesi, yeni iş alanlarındaki gelişmelerin toplam karlılığa katkısının henüz sınırlı kaldığını gösterdi. Diğer yandan büyümenin yazılım, enerji ve robotik üzerinden çeşitlendiği görüldü.
Petrol fiyatları beş ayın zirvesine yükseldi
Orta Doğu’daki gerilim ve Suudi Arabistan’a yönelik Husi saldırılarının arzı aksatabileceği endişesiyle Brent petrol 114 doların üzerine çıkarak beş ayın zirvesini gördü. Avrupa doğal gaz fiyatları da ekim genelinde yaklaşık 30% yükseldi. Enerji maliyetlerindeki artış, tüketici enflasyonunun yanı sıra üretim ve nakliye giderlerini de artırarak merkez bankalarının faizleri yüksek tutma ve yeni artırımları değerlendirme ihtimalini güçlendiriyor.
Altın gerilerken tahvil getirileri düştü
Yüksek enerji fiyatlarının enflasyonu besleyerek faizleri daha uzun süre yüksek tutabileceği ve sıkılaşabileceği beklentisi, altın üzerinde baskı oluşturdu. Buna karşılık teknoloji hisselerindeki sert satış sırasında ABD tahvillerine yönelen yatırımcılar, 10 yıllık tahvil getirisinin 5%’in altına inmesine katkıda bulundu. Enflasyon riski faizleri yukarı iterken, riskten kaçış güvenli tahvillere talebi artırdı.
Avrupa’da büyüme yavaşlarken, Fransa’nın borç riski arttı
Euro Bölgesi PMI verisi genişleme alanında kalsa da son dört ayın en düşük seviyesine indi. Fransa’da faaliyet daralma bölgesine geçerken Almanya’da da büyüme ivme kaybetti. Artan enerji maliyetleri ve Fransa’nın mali görünümüne ilişkin belirsizlikler, bölgenin ekonomik görünümünü zayıflattı.
Çin’de büyüme beklentiyi aşsa da iç talep zayıf kaldı
Çin ekonomisi üçüncü çeyrekte yıllık 4,5% büyüyerek beklentiyi aştı. İhracat ve sanayi üretimi ekonomik aktiviteyi desteklerken tüketim ve yatırımlardaki zayıflık, toparlanmanın dengeli olmadığını gösterdi. Sonuçlar büyüme hedeflerine ulaşılması açısından olumlu olsa da, gayrimenkul sektöründeki daralma ve iç talep sorunları, ekonominin daha kapsamlı teşviklere ihtiyaç duyabileceği konusunu gündemde tutuyor.
HAFTANIN ÖNE ÇIKANLARI
ABD
Fed Beklemede Kalırken, Aralık Toplantısı İçin Ne Kadar Şahin Kaldığı İzlenecek
Haftanın küresel piyasalar açısından en önemli başlıklarından biri Fed’in 28 Ekim tarihinde gerçekleştirileceği para politikası beyanatı olacak.
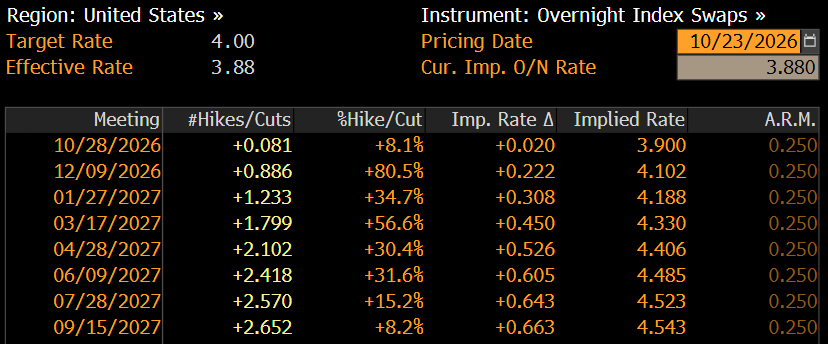
Bloomberg’den 23 Ekim tarihinde alınan verilere göre, swap piyasaları Fed’in 25 baz puanlık faiz artırımını yaklaşık 8% ihtimalle fiyatlıyor. CME FedWatch verilerinde faizlerin sabit bırakılması yaklaşık 93% olasılıkla fiyatlanıyor. Bu beklentinin gerçekleşmesi halinde, piyasalar açısından asıl belirleyici olan kararın kendisinden çok Fed’in önümüzdeki döneme ilişkin mesajları olacak.
Fed, 16 Eylül’de politika faizini 25 baz puan artırarak 3,75 – 4,00% aralığına yükseltmişti. Böylece ekim toplantısında olası bir değişiklik yapılmaması, sıkılaştırma sürecinin sona erdiği anlamına gelmekten çok, yeni adımlar öncesinde bir bekleme dönemine işaret edebilir. Aynı veri kaynağı, aralık toplantısında 25 baz puanlık faiz artırımının yaklaşık 82% ihtimalle fiyatlandığını gösteriyor. Swap piyasaları ise bunu 80% civarında fiyatlıyor.
Enflasyon ve enerji fiyatları Fed’in hareket alanını daraltıyor
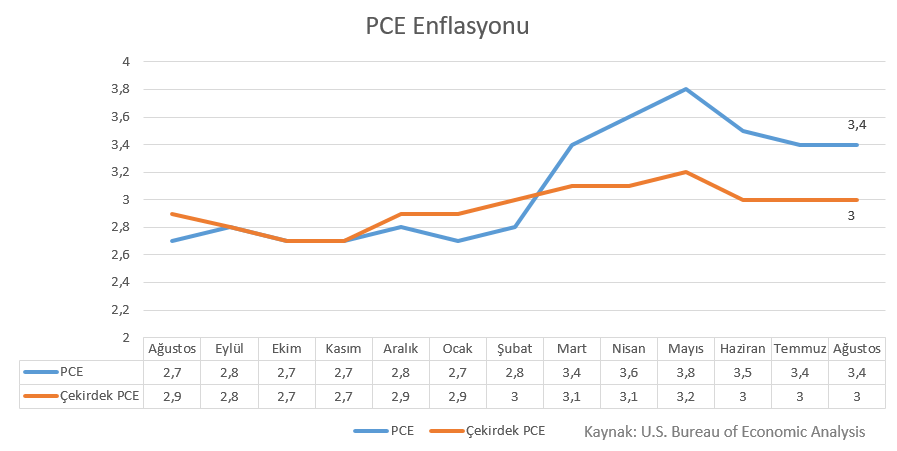
Faizlerin sabit tutulması beklentisine rağmen, enflasyon görünümü Fed’in daha güvercin bir duruşa geçmesini zorlaştırıyor. ABD’de Eylül ayında TÜFE yıllık bazda 3,7%’ye yükselirken, çekirdek TÜFE 2,6%’ya çıktı. Daha gecikmeli fakat Fed açısından önemli görülen PCE enflasyonu ise Ağustos ayında yıllık bazda 3,4%, çekirdek PCE enflasyonu 3% seviyesinde kaldı. Dolayısıyla petrol fiyatlarının Ekim ayı içindeki yükseliş maratonunun oluşturduğu risk hala veriye dahil olmuş değil, buna TÜFE de dahil.
Arz endişeleriyle yükselen enerji fiyatları, her ne kadar yoğun olarak etkisini manşet veriler üzerinde gösterse de, asıl endişe bunun enerji dışı kalemlere etki etme şiddeti. Dolayısıyla petrol fiyatlarının kalıcı şekilde yüksek kalması en büyük sorun olarak görülüyor ve petrolün savaşın başından bu yana en yüksek seviyelerde haftalık kapanışlara hazırlanması işi kolaylaştırmıyor.
Piyasalar için karardan çok yönlendirme önemli
Faizlerin sabit bırakılması büyük ölçüde fiyatlandığı için, bu kararın tek başına etkisi sınırlı kalabilir. Bununla birlikte, Fed’in enflasyon riskini vurgulaması ve Aralık ayında yeni bir artışın gündemde kalabileceğine işaret etmesi, tahvil getirileri ve dolar üzerindeki yukarı yönlü baskıyı etkileyebilir. Hatta artık faiz artırım beklentilerinin yeni yıla yayılan etkilerine daha çok dikkat etmekte fayda olacaktır. CME verileri, Mart 2026 toplantısında yeni faiz artırım ihtimalinin 60%’ın üzerinde olduğunu gösteriyor.
Fed’in mevcut durumda cari faiz seviyelerini savunması, özellikle petroldeki gelişmelerin de etkisiyle pek kolay olmayacak. Ancak bunu yaptığı taktirde piyasalarda kısa vadeli risk iştahı artışını tetikleyebilir. Yine de bu göstergeleri değiştirmediği için, iyimserliğin kısa sürme ihtimali unutulmamalı. Özellikle de beyanattan sonraki gün açıklanacak büyüme ve PCE enflasyonu verisi sonraki beklentilerin şekillenmesi açısından daha önemli hale bile gelebilir.
PCE Enflasyonunda Üç Ayın Ardından Yükseliş Beklentisi
Fed’in yakından takip ettiği PCE enflasyonu verisinde eylül dönemi beklentileri aylık bazda 0,5%, yıllık bazda 0,6%’yı işaret ediyor. Enerji ve gıda fiyatlarının hesaplama dışı tutulduğu çekirdek PCE enflasyonunda ise aylık beklenti 0,3%, yıllık bazda 3,1% seviyesinde bulunuyor.
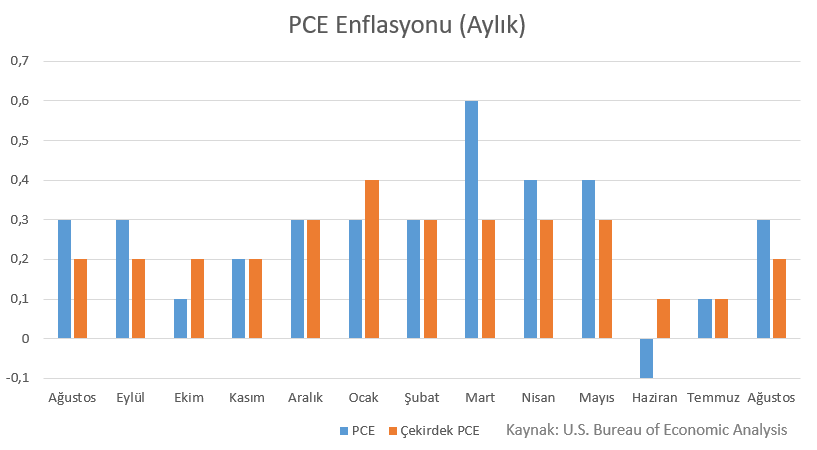
Ağustos döneminde manşet PCE aylık 0,3%, yıllık 3,4%; çekirdek PCE ise aylık 0,2%, yıllık 3% artmıştı. Beklentilerin gerçekleşmesi, enflasyondaki hızlanmanın devam ettiğine işaret edecek. Özellikle enerji fiyatlarındaki yükselişin çekirdek bileşenlere ve hizmet fiyatlarına yansıyıp yansımadığı, enflasyon baskılarının kalıcılığını değerlendirmek açısından belirleyici olacak.
Verinin zamanlaması da önem taşıyor. PCE rakamları, Fed’in 28 Ekim’de açıklayacağı faiz kararından bir gün sonra yayımlanacak ve aralık toplantısına ilişkin beklentilerin şekillenmesinde etkili olabilecek. Enflasyonun beklentileri aşması, Fed’in yeni bir faiz artırımına yönelmesi ve faizleri uzun süre yüksek tutması ihtimalini güçlendirebilir. Bu senaryoda tahvil getirileri ve dolar üzerindeki yukarı yönlü baskı artarken, hisse senetleri ve altın baskı altında kalabilir.
Sonuç olarak piyasalar açısından kritik soru enflasyonun ne zaman düşeceğinden çok, mevcut baskıların Fed’i yeniden faiz artırmaya zorlayıp zorlamayacağı. Bunda da özellikle enerji dışındaki kalemlere ne kadar etki edeceği önemli olacak.
ABD Ekonomisinde Büyüme Hızlanacak mı?
ABD ekonomisinin üçüncü çeyrek büyüme verisinde piyasa beklentisi, yıllıklandırılmış bazda 3% büyüme şeklinde. İkinci çeyrekte 2,2% büyüme kaydedildiği dikkate alındığında, beklentinin gerçekleşmesi ekonomik aktivitede yeniden hızlanmaya işaret edecek.
İlk çeyrekte 2,5% büyüyen ABD ekonomisinde ikinci çeyrek performansı, tüketim, yatırım ve ihracatın katkısıyla desteklenmişti. Üçüncü çeyrekte büyümenin 3%’e yükselmesi, tüketim ve yatırım talebinin güçlü kaldığını göstererek ekonominin yüksek faize rağmen dayanıklılığını koruduğu görüşünü destekleyebilir.
Fed açısından güçlü büyüme, enflasyon baskılarının devam ettiği bir ortamda para politikasının daha uzun süre sıkı tutulmasını ve gerektiğinde yeni faiz artırımının gündeme gelmesini destekleyebilir. Beklentilerin üzerindeki bir sonuç tahvil getirileri ve dolar üzerinde yukarı yönlü baskı oluştururken, hisse senetleri açısından finansman maliyetleri ve yüksek faiz riskini öne çıkarabilir. Büyümenin beklentilerin altında kalması ise ekonomik aktivitedeki yavaşlama riskini gündeme taşıyabilir.
Verinin Fed kararından bir gün sonra açıklanması, büyüme ve enflasyon göstergelerinin birlikte değerlendirilmesini sağlayacak.
EURO BÖLGESİ
ECB: Aralıkta Faiz Artırım Beklentisi Güçleniyor
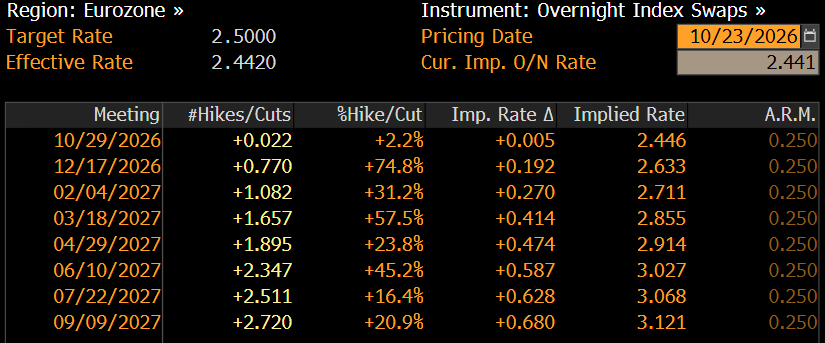
Avrupa Merkez Bankası ECB’nin mevduat faizini 2,50% seviyesinde sabit tutması bekleniyor. Bloomberg verilerine göre swap piyasaları 23 Ekim tarihinde faizin sabit kalma ihtimalinin neredeyse kesin ihtimal olarak fiyatlandığı görülüyor. Ancak aralık toplantısına kadar yaklaşık 19 baz puanlık artış piyasa fiyatlarına yansımış görünüyor.
Enflasyon görünümü ise ECB’nin sıkı duruşunu korumasını gerektiriyor. Euro Bölgesi’nde yıllık enflasyon, enerji fiyatlarının etkisiyle ağustostaki 3,2% seviyesinden eylülde 3,8%’e yükselirken, çekirdek enflasyon 2,5%’e çıktı. Bu tablo, yeni bir faiz artırımının gündemde kalmasına nedden oluyor.
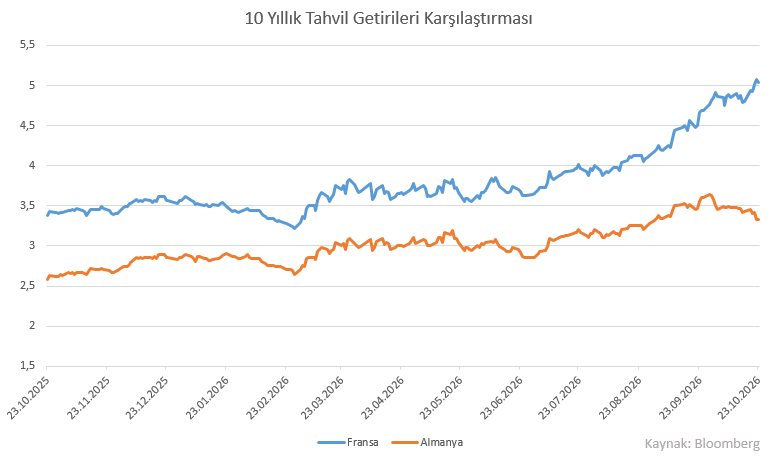
Ancak para politikası açısından tek risk enflasyon değil. Fransa’nın 10 yıllık tahvil getirisi hızlı şekilde yükselirken, Fransa – Almanya 10 yıllık tahvil faiz farkı da gittikçe açılmış durumda. Artan finansman maliyetinin Euro Bölgesi genelinde ekonomik aktiviteyi baskılama riski artıyor. Bu nedenle ECB’nin Fransa kaynaklı risklere ilişkin mesajları toplantının önemli başlıklarından biri olabilir.
Swap piyasaları gelecek yılın aynı dönemine kadar sıkı para politikasının korunabileceği fiyatlamasına sahip. Dolayısıyla Aralık toplantısı için yaklaşık 75% ihtimalle fiyatlanan faiz artırım beklentisinin yanı sıra, yeni yıla ilişkin beklentilerin de şekillenebileceği bir beyanat izleyebiliriz.
Bu tablo ile birlikte, finansal koşullardaki sıkılaşmanın derinleşmesi, beklenen artırım takvimini geciktirebilir. Sonuç olarak, ekim toplantısında faizlerin sabit tutulması temel senaryo olsa da sıkılaşma süreci sona ermiş değil. piyasalar aralık ayında yeni bir artırımı önemli ölçüde fiyatlarken, ECB’nin enflasyon riskleri ve Fransa tahvillerindeki satışın finansal koşullara etkisi arasında nasıl bir denge kuracağı belirleyici olacak.
JAPONYA
Ekimde Bekleme, Aralıkta Faiz Artırımı Gündemi
Japonya Merkez Bankası BoJ, 30 Ekim tarihinde para politikası beyanatını gerçekleştirecek. Banka’nın politika faizini 1,2% seviyesinde sabi tutması bekleniyor. Eylül ayında faizi 25 baz puan artıran BoJ, enflasyon risklerine karşı sıkılaştırma sürecini sürdürme eğiliminde olsa da art arda toplantılarda faiz artırmak için acele etmiyor.
Japonya’da çekirdek TÜFE, eylülde yıllık 2,1%’e yükselerek dokuz ay aradan sonra yeniden 2%’lik hedefin üzerine çıktı. Gıda ve enerji hariç enflasyonun da 1,9%’dan 2,4%’e yükselmesi, fiyat baskılarının yalnızca enerji kaynaklı olmadığını gösteriyor. Zayıf yen, ithalat maliyetleri ve yükselen petrol fiyatları, BoJ’un faiz artırımına devam etme gerekçelerini güçlendiriyor.
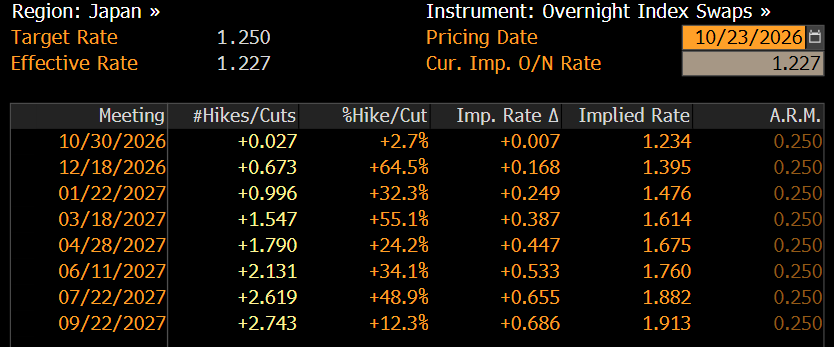
Bloomberg verilerine göre swap piyasası da ekim toplantısında bekle – gör yaklaşımını, aralık ayında ise faiz artırımı olasılığını öne çıkarıyor. 23 Ekim tarihli fiyatlamalarda ekim toplantısı için 25 baz puan faiz artırım olasılığı yaklaşık 2,7% düzeyinde kalırken, aralık toplantısına kadar yaklaşık 17 baz puanlık artış fiyatlanıyor. Bu aralık ayında 25 baz puanlık faiz artırımı için yaklaşık üçte iki olasılığa karşılık geliyor.
Eylül 2027’ye gelindiğinde fiyatlanan faiz 1,91% seviyesine ulaşıyor. Bu görünüm, piyasanın önümüzdeki yaklaşık 11 ayı içinde toplam üç adet 25 baz puanlık artırıma yakın bir sıkılaşmayı fiyatlandığını gösteriyor.
Özetle ekim toplantısında faizlerin sabit tutulması temel senaryo olsa da BoJ’un mesajları, aralık ayında yeni bir artırımın önünü açık bırakabilir. Enflasyonun kalıcılığı ve yenin seyri, sıkılaştırmanın zamanlamasını belirleyen temel unsurlar olacak.
KANADA
Kanada Merkez Bankası: Faiz Artırım Beklentisi Ön Planda
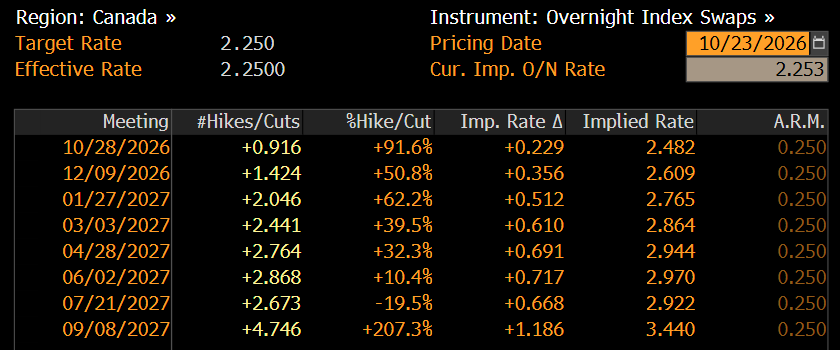
Kanada Merkez Bankası’nın (BoC) gerçekleştireceği toplantısında politika faizini 25 baz puan artırarak 2,5%’e getirmesi bekleniyor. 23 Ekim tarihli Bloomberg verilerine dayanan swap fiyatlamaları tablosu, bu olasılığı 91,6% seviyesinde gösteriyor. Eylül toplantısında faizi 2,25%te sabit tutan BoC’nın kararında, enerji fiyatlarındaki yükselişin enflasyon üzerindeki kalıcı etkileri belirleyici olacak.
Eylül ayında yıllık tüketici enflasyonu 3%’ten 3,1%’e yükseldi. Ancak benzin hariç enflasyonun 2,4%’ten 2,2%’ye gerilemesi, fiyat baskılarının henüz ekonominin geneline güçlü biçimde yayılmadığını gösteriyor. Buna karşılık petrol fiyatlarındaki yükseliş nedeniyle BoC Başkanı Macklem, ekim ayında yayımlanacak yeni ekonomik projeksiyonlarda enflasyon tahmininin belirgin biçimde yukarı revize edilebileceğini belirtti.
Özetle swap piyasası ekim toplantısında faiz artırımını büyük ölçüde fiyatlıyor. Kararın yanı sıra BoC’nin yeni büyüme ve enflasyon tahminleri de önemli olacak. Enflasyon risklerinin öne çıkarılması aralık ayında ve 2027 boyunca ilave faiz artırımlarının fiyatlanmasını destekleyebilir. Ekonomik zayıflığa yapılan vurgu ise beklenen sıkılaştırmanın hızını sınırlayabilir.
YENİ ZELANDA
RBNZ: 25 Baz Puanlık Artırım Beklentisi
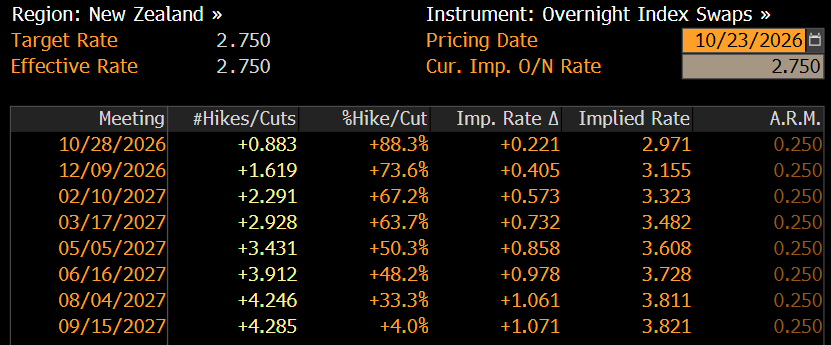
Yeni Zelanda Merkez Bankası RBNZ’nin para politikası değerlendirmesinde politika faizini 25 baz puan artırarak 3%’e yükseltmesi bekleniyor. 23 Ekim tarihli Bloomberg verilerine dayalı swap fiyatlamaları, bu olasılığın 88% seviyesinde bulunduğunu gösteriyor.
Üçüncü çeyrekte yıllık enflasyon 3,7%’ye gerileyerek piyasa beklentisinin ve RBNZ tahmininin altında kaldı. Buna rağmen enflasyon, Bankanın 1 – 3% hedef aralığının üzerinde bulunuyor. Petrol fiyatlarındaki yükseliş ve Yeni Zelanda dolarındaki zayıflık, önümüzdeki dönemde fiyat baskılarının yeniden artabileceği endişesini canlı tutuyor. Piyasalarda, son enflasyon verisinin beklentilerin altında kalmasına karşın faiz artırımı beklentisi güçlü seyrediyor.
Swap piyasaları sıkılaştırmanın ekim toplantısıyla sınırlı kalmayabileceğini de işaret ediyor. Aralık toplantısına kadar mevcut faiz seviyesinin yaklaşık 40 baz puan üzerinde bir oran fiyatlanıyor. Bu görünüm, ekimde beklenen 25 baz puanlık faiz artırımı ardından aralık ayında yeni bir artırım ihtimalinin masada olduğunu gösteriyor.
İNGİLTERE
Bütçe Gündemi: Mali Disiplin ve Erken Seçime Hazırlık İkilemi
İngiltere’de açıklanacak sonbahar bütçesi, hükümetin reform hedefleriyle daralan mali hareket alanı arasındaki dengeyi ortaya koyacak. Büyük ölçekli harcamalardan ziyade sınırlı destekler ve seçici vergi artışlarının ne çıkması bekleniyor. Enflasyonun eylülde 3,5%’e yükselmesi, kamu borçlanmasının artması ve toplam borcun 3 trilyon sterlini aşması, hükümetin harcama ve vergi politikalarını zorlaştırıyor. Başlıca vergileri artırmama yönündeki seçim vaatleri de mali alan yaratılmasını sınırlıyor.
Faizler, bütçenin ekonomik etkisi açısından kritik önemde. İngiltere’de mortgage kredilerinin sık sık yeniden fiyatlanması, faiz değişikliklerini hane halklarına hızla yansıtıyor. Enflasyon baskıları nedeniyle İngiltere Merkez Bankası’nın kasım ayında faizi 3,75%’ten 4%’e yükseltmesi bekleniyor. Enerji faturalarına yönelik vergi indirimi gibi hedefli destekler yaşam maliyetlerini hafifletebilirken, genişleyici bir bütçe enflasyonu ve borçlanma maliyetlerini artırabilir.
Bütçenin temkinli hazırlanması, 2027’de erken seçim ihtimali üzerinden de yorumlanıyor. Kapsamlı reformların seçim öncesinde uygulanmasının siyasi maliyeti yüksek olabileceğinden, harcama planlarının ertelenmesi hükümetin farklı bir siyasi takvim düşündüğü şeklinde değerlendiriliyor. Ancak erken seçim kesinleşmiş değil. Piyasalar açısından belirleyici olan, hükümetin mali disiplin ile ekonomik ve siyasi vaatleri arasında nasıl bir denge kuracağı olacak. Güvenilir bir mali çerçeve tahvil piyasasını destekleyebilecekken, daha yüksek borçlanma ve mali kuralların gevşetileceği izlenimi tahvil getirileri ve sterlin üzerinde baskı yaratabilir.