Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 16 Kasım 2026



Ekonomik Görünüm
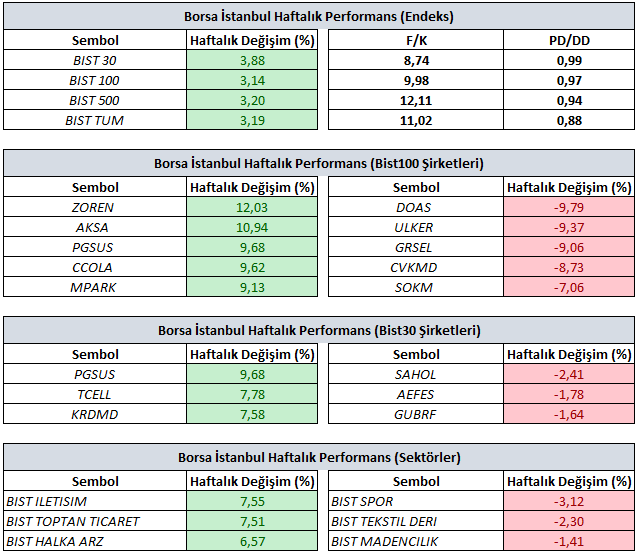
Haftalık Endeks, Sektör ve Şirket Performansları
Haftalık bazda en iyi şirket performansı yüzde 12,03 yükselişle ZOREN, yüzde 10,94 yükselişle AKSA ve yüzde 9,68 yükselişle PGSUS tarafında gerçekleşirken, en kötü performanslar ise yüzde 9,79 düşüşle DOAS, yüzde 9,37 düşüşle ULKER ve yüzde 9,06 düşüşle GRSEL tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta öne çıkan sektör(ler) yüzde 7,55 yükselişle BIST İletişim, yüzde 7,51 yükselişle BIST Toptan Ticaret ve yüzde 6,57 yükselişle BIST Halka Arz olurken, en çok düşen sektörler yüzde 3,12 düşüşle BIST Spor, yüzde 2,30 düşüşle BIST Tekstil Deri ve yüzde 1,41 düşüşle BIST Madencilik öne çıktı.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda 9 – 13 Kasım haftasında, TCMB’nin yılın son Enflasyon Raporu, kredi büyüme sınırlarına yönelik düzenlemeler, MSCI endeks değişiklikleri ve üçüncü çeyrek bilançoları öne çıktı. Enflasyon tahminlerindeki güncellemeler para politikasının seyrine ilişkin beklentileri şekillendirirken, kredi koşullarındaki değişiklikler ve şirketlerin finansal sonuçları da yatırımcıların odağında yer aldı.
TCMB, yılın son Enflasyon Raporu’nda 2026 yıl sonu enflasyon tahminini %29,5, 2027 yıl sonu tahminini ise Orta Vadeli Program ile paralel şekilde %21 olarak güncelledi. Enerji fiyatlarına ilişkin riskler önemini korurken, Kasım ayında düşük baz etkisinin yıllık enflasyondaki gerilemeyi geçici olarak sınırlaması bekleniyor. Bu görünümde, Aralık ayı Para Politikası Kurulu toplantısında 100 baz puanlık faiz indirimi beklentisi güncelliğini korurken, indirimlerin devamı açısından enflasyonun ana eğilimi, petrol fiyatları ve yönetilen fiyatlardaki ayarlamalar belirleyici olacak.
TCMB’nin makroihtiyati düzenlemeleri kapsamında, sekiz haftalık kredi büyüme sınırları ihtiyaç ve taşıt kredilerinde %3,5’e, KOBİ TL kredilerinde %5,5’e ve KOBİ dışı işletmelerin TL kredilerinde %2,5’e yükseltildi. Ayrıca bankaların ve finansman şirketlerinin bir yıldan uzun vadeli TL ve yabancı para cinsinden mevduat dışı yükümlülükleri için tutulan zorunlu karşılıklara TL cinsinden faiz veya telafi ödemesi yapılması kararlaştırıldı. Düzenlemeler kredi kullandırımı için alanı genişletirken, uzun vadeli fonlamanın maliyetini azaltabilecek bir adım olarak değerlendirildi. Kredi büyümesinin iç talep ve dezenflasyon süreci üzerindeki etkileri takip edilecek.
MSCI endeks değişiklikleri de hisse bazlı gündemde öne çıktı. 30 Kasım seans kapanışından itibaren geçerli olmak üzere Astor Enerji ve Sabancı Holding’in Türkiye Standart Endeksi’nden çıkarılarak Küçük Ölçekli Şirketler Endeksi’ne dahil edilmesine karar verildi. Standart endekse yeni şirket eklenmezken, Küçük Ölçekli Şirketler Endeksi’nden 18 şirket çıkarıldı. Uygulama tarihi yaklaşırken endeks takip eden fonların portföy değişiklikleri, ilgili payların işlem hacmi ve kısa vadeli fiyatlamalarında etkili olabilir.
Bilanço tarafında, takip edilen 98 şirket üçüncü çeyrek finansal sonuçlarını açıkladı. Piyasa beklentisi bulunan 65 şirketin 47’si beklentilerin üzerinde, 18’i ise altında sonuç bildirdi. THYAO, TTKOM, FROTO, TOASO, TUPRS, ASELS, KCHOL, BIMAS ve PGSUS beklentileri aşan net karlarıyla öne çıkarken, PETKM, SISE, TURSG, ULKER, DOAS ve ASTOR piyasanın kar beklentisinin aksine dönemi zararla tamamladı. Bankacılık tarafında GARAN, TSKB, YKBNK, ALBRK, ISCTR, VAKBN ve HALKB beklentilerin üzerinde net kar açıklarken, AKBNK beklentilere paralel bir performans sergiledi. Sonuçlar bankacılıkta genel olarak olumlu bir görünüm ortaya koyarken, diğer sektörlerdeki ayrışma şirketlerin operasyonel karlılığı ve finansman yükünün ayrı ayrı değerlendirilmesini gerektiriyor.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
Küresel piyasalarda 16 - 20 Kasım haftası, önemli veri akışı ve merkez bankası yetkililerinin vereceği para politikası sinyalleri açısından yakından takip edilecektir. En önemli küresel gelişmeler olarak ABD'de ekonomik aktivite için kritik bir gösterge olan Perakende Satışlar verisiyle birlikte FOMC toplantı tutanakları ve Fed Başkanı Warsh dahil Fed yetkililerinin yapacağı konuşmalar olarak izah edebiliriz. Ayrıca Avrupa cephesinde ECB ve BoE gibi önemli merkez bankaları başkanlarının konuşmalarıyla İngiltere ve Euro Bölgesi enflasyon rakamlarını takip edeceğiz. Yurt içinde ise Merkezi Yönetim Bütçe Dengesi, Konut Fiyat Endeksi, Tüketici Güven Endeksi ve Kapasite Kullanım Oranı veri seti içerisinde önem arz ederken; TCMB'nin haftalık para ve banka istatistiklerinde rezerv kompozisyonundaki değişimler (brüt ve net rezerv hareketleri) ile menkul kıymet istatistikleri (yabancı portföy hareketleri) ayrıca izlenecektir.
Merkezi Yönetim Bütçe Dengesi
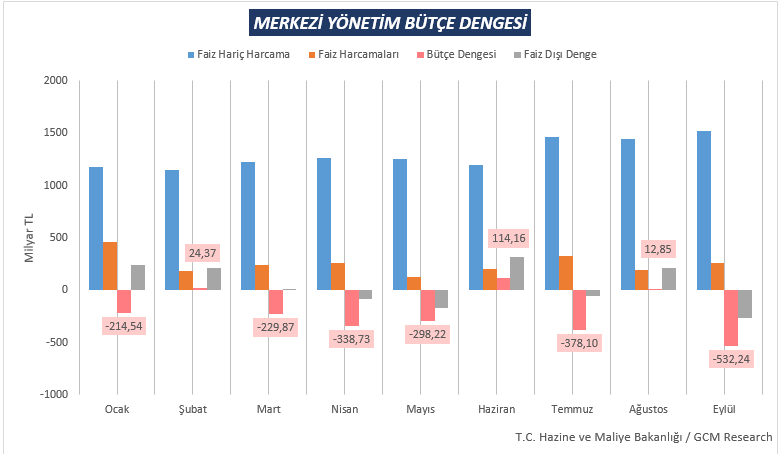
Eylül ayı merkezi yönetim bütçe verilerine göre, bütçe dengesi 532,2 milyar TL açık verirken, faiz dışı denge 269,2 milyar TL açık kaydetti. Ocak–Eylül döneminde ise bütçe açığı 1,84 trilyon TL’ye ulaşırken, faiz dışı fazla 410,8 milyar TL olarak gerçekleşti. Aynı dönemde bütçe gelirleri 12,11 trilyon TL, harcamaları ise 13,95 trilyon TL seviyesinde gerçekleşti. Bütçe açığındaki seyir ve faiz dışı dengedeki gelişmeler, maliye politikasının dezenflasyon sürecine katkısı açısından takip edilecektir.
Reel Kesim ve Tüketici Güven Endeksi
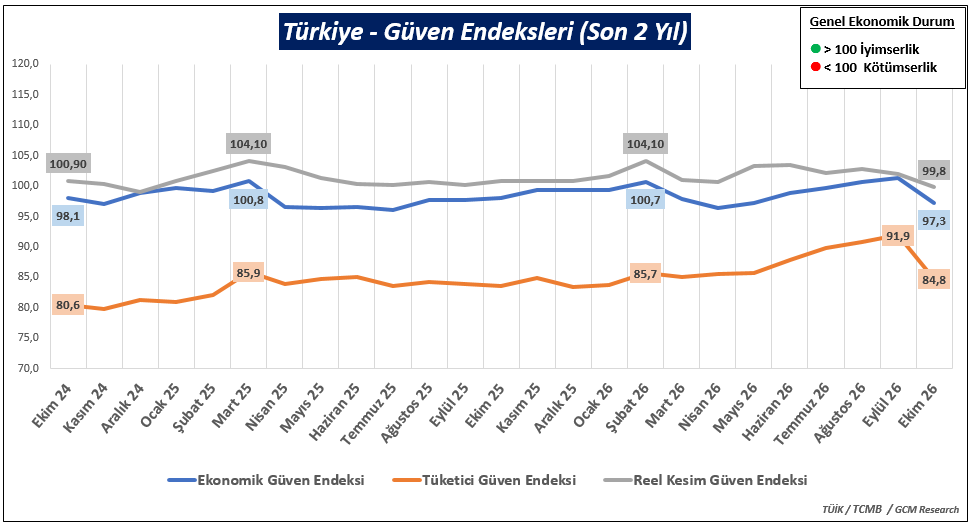
Yurt içinde güven endeksleri, ekonomik aktivite ve iç talebin seyri açısından takip edilecektir. Ekim ayında mevsimsellikten arındırılmamış Reel Kesim Güven Endeksi 2,2 puan azalarak 99,8 seviyesine gerilerken, üretim ve siparişlere ilişkin değerlendirmeler düşüşte etkili olmuştur. Tüketici Güven Endeksi ise aylık %7,7 düşüşle 91,9’dan 84,8’e inmiştir. Hanelerin maddi durum ve genel ekonomik görünüme ilişkin beklentilerindeki zayıflamanın ardından, kasım verilerinde güven kaybının sürüp sürmediği yakından izlenecektir.
İmalat Sanayi Kapasite Kullanım Oranı
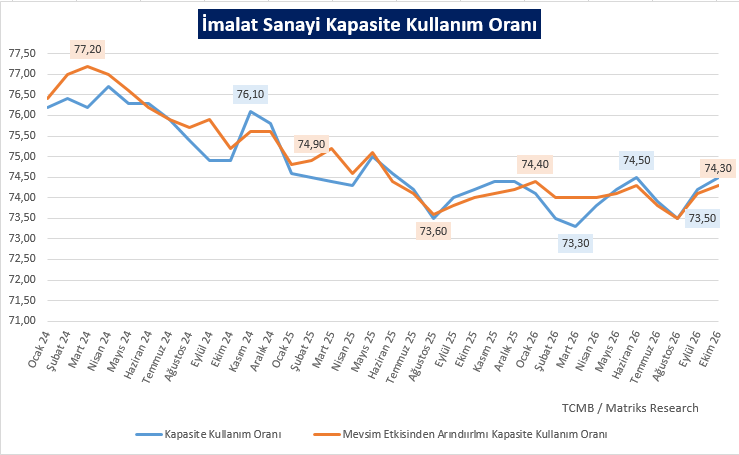
İmalat Sanayi Kapasite Kullanım Oranı (KKO), Ekim 2026 itibarıyla mevsimsellikten arındırılmış bazda %74,30 seviyesinde gerçekleşerek bir önceki aya göre 0,20 puan artış kaydetti. Ağustos ayındaki %73,50 seviyesinden itibaren gözlenen sınırlı toparlanma, imalat sanayinde kapasite kullanımındaki gerilemenin ardından daha dengeli bir görünüm oluştuğuna işaret ederken, göstergenin %73,50–%74,50 bandındaki seyrini koruması üretim faaliyetlerinde belirgin bir ivmelenme yaşanmadığını göstermektedir.
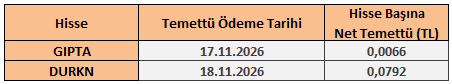
16 - 20 Kasım 2026 Haftası Temettü Takvimi