Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 09 Kasım 2026



Ekonomik Görünüm
Haftalık Endeks, Sektör ve Şirket Performansları
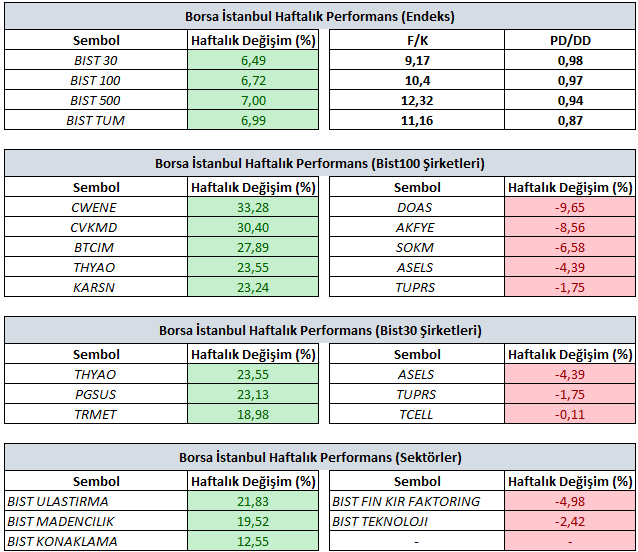
Bist100 endeksi haftayı yüzde %6,72’lik artışla 11.482 seviyesinde tamamladı.
Haftalık bazda en iyi şirket performansı yüzde 33,28 yükselişle CWENE, yüzde 30,40 yükselişle CVKMD ve yüzde 27,89 yükselişle BTCIM tarafında gerçekleşirken, en kötü performanslar ise yüzde 9,65 düşüşle DOAS, yüzde 8,56 düşüşle AKFYE ve yüzde 6,58 düşüşle SOKM tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta öne çıkan sektör(ler) yüzde 21,83 yükselişle BIST Ulaştırma, yüzde 19,52 yükselişle BIST Madencilik ve yüzde 12,55 yükselişle BIST Konaklama iken, en çok düşen sektörler ise yüzde 4,98 düşüşle BIST Finansal Kiralama Faktoring ve yüzde 2,42 düşüşle BIST Teknoloji öne çıktı.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda 2 – 6 Kasım haftasında, Ekim ayı enflasyon verisi, tasfiye sürecindeki fonların BIST 30 paylarının satışı ve üçüncü çeyrek bilançoları öne çıktı. Fonların pay satışlarının borsa dışında tamamlanması piyasaları desteklerken, beklentileri aşan enflasyon verisi temkinli görünümü beraberinde getirdi.
TÜİK verilerine göre Ekim ayında TÜFE, aylık bazda %2,58 artarak piyasa beklentilerinin üzerinde gerçekleşirken, yıllık enflasyon %29,77’ye yükseldi. Aylık artışta özellikle gıda ve giyim grupları etkili oldu. Veriler, dezenflasyon sürecinde belirgin bir bozulmaya işaret etmese de fiyat artışlarındaki katılığın sürdüğünü gösterdi. Bu görünümde, enflasyonun seyri ve enerji fiyatlarındaki gelişmelerin TCMB’nin faiz indirim sürecine etkileri takip edilecek.
Tasfiye sürecindeki fonlara ilişkin gelişmeler de haftanın önemli başlıkları arasında yer aldı. Türkiye Sermaye Piyasaları Birliği’nin duyurusuna göre, ilgili fonların portföylerinde bulunan BIST 30 paylarının tamamı, 3 Kasım kapanış fiyatları üzerinden 20 eşit paket halinde yatırım fonları ve emeklilik yatırım fonlarına borsa dışında satıldı. Söz konusu paylara üç ay süreyle borsada satış kısıtlaması getirilmesi, tasfiye kaynaklı satış baskısının hafiflemesine yönelik beklentileri destekledi.
Haftanın ilerleyen bölümünde ise ABD seçimleri sonrasında küresel piyasalarda öne çıkan kar satışları Borsa İstanbul’daki fiyatlamalara da yansıdı. Yurt içinde dip seviyelerden başlayan toparlanmanın ardından kısa vadeli kazanımların bir bölümünün realize edilmesi, endeks üzerinde baskı oluştursada BIST100 endeksi haftayı pozitif tarafta tamamladı.
Bilanço tarafında şu ana kadar takip edilen 70 şirket üçüncü çeyrek finansal sonuçlarını açıkladı. Piyasa beklentisi bulunan 51 şirketin 35’i beklentilerin üzerinde, 16’sı ise altında sonuç bildirdi. THYAO, TTKOM, FROTO, TOASO, TUPRS ve ASELS beklentileri aşan net karlarıyla öne çıkarken, PETKM, SISE, TURSG ve ULKER piyasanın kar beklentisinin aksine dönemi zararla tamamladı. Bankacılık tarafında GARAN, TSKB, YKBNK, ALBRK, ISCTR, VAKBN ve HALKB beklentilerin üzerinde net kar açıklarken, AKBNK beklentilere paralel bir performans sergiledi. Açıklanan sonuçlar bankacılık sektöründe genel olarak olumlu bir görünüm ortaya koyarken, diğer sektörlerdeki ayrışma şirket bazında değerlendirmenin önemini koruduğuna işaret ediyor.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
Küresel piyasalarda yeni hafta, veri akışı ve merkez bankası sinyalleri açısından son derece yoğun bir gündemle takip edilecektir. En önemli gelişmeleri ABD'de açıklanacak olan Ekim ayı TÜFE verileri ve Fed yetkililerinin yapacağı kritik konuşmalar olarak izah edebiliriz. Ayrıca Euro Bölgesi ve İngiltere’den gelecek 3. çeyrek büyüme oranları (öncü) verilerini de yakından takip edeceğiz.
ABD özeline baktığımızda, küresel risk iştahı ve enflasyon patikası üzerinde doğrudan belirleyici olması beklenen Ekim ayı TÜFE ve ÜFE verileri ön planda olacaktır. Aralık ayındaki Fed toplantısı öncesinde enflasyonun seyri, faiz kararına ilişkin beklentilerin şekillenmesi açısından kritik bir eşik oluşturmaktadır. Siyasi ve parasal alanda ise farklı kanatları temsil eden Fed yetkililerinin (Goolsbee, Barkin, Waller, Schmid, Paulson, Hammack, Daly, Williams) yapacağı açıklamalar, tahvil faizleri ve dolar endeksi üzerinde anlık volatilite yaratabileceği için yakından izlenecektir. Ayrıca ara seçim sonrası yapay zeka şirketleri önderliğinde demokratların denetim mekanizmasını daha sıkı tutacağına yönelik psikoloji ile kayda değer bir düşüş kaydeden ABD borsa endekslerinin yeni haftada vereceği reaksiyonlar radarımızda olacaktır.
Yurt içinde haftanın en yoğun ve kritik makroekonomik başlıklarını TCMB Enflasyon Raporu Sunumu, Piyasa Katılımcıları Anketi ile Eylül ayına yönelik Sanayi Üretimi, Perakende Satışlar ve Cari İşlemler Dengesi oluşturacaktır. Ayrıca rezerv kompozisyonundaki değişimler, haftalık para ve banka istatistikleri ile menkul kıymet istatistikleri (yabancı portföy hareketleri) takip edilecektir.
ABD Enflasyon Görünümü: Enerji Riski ve Çekirdek Eğilim
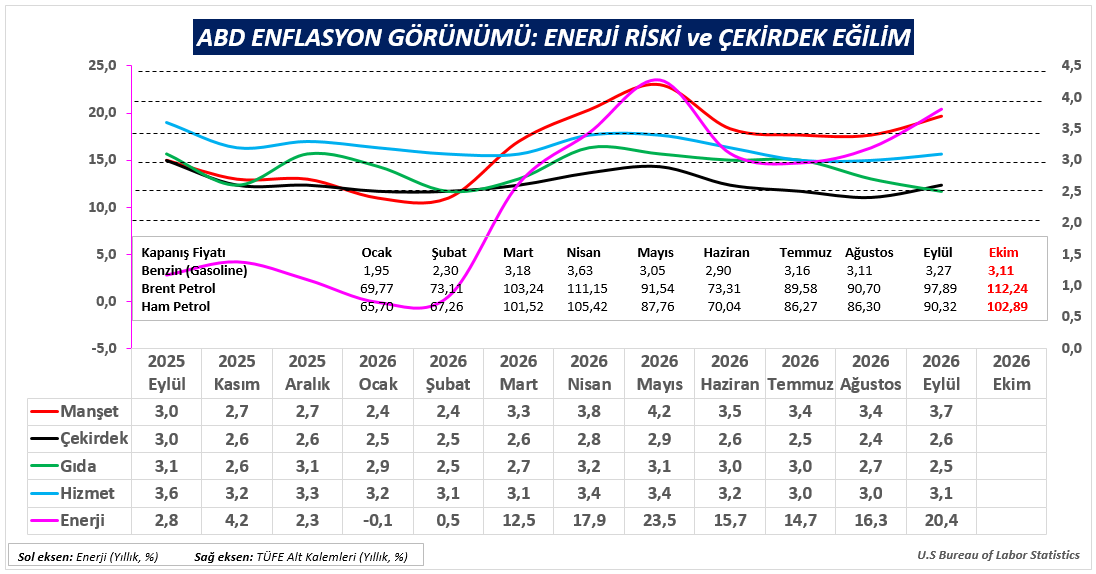
Enflasyon sepetindeki alt kalemlerin seyrine bakıldığında; manşet ile çekirdek enflasyon arasındaki ayrışmanın enerji fiyatları vasıtasıyla son derece net görüldüğü ve buna bağlı oynaklığın arttığı izlenmektedir. Arz yönlü maliyet unsurları ve enerji kalemindeki yükseliş enflasyonda yeniden yukarı yönlü baskı yaratırken; bu durum Fed'in Aralık ayındaki toplantısında faiz artırımı ihtimalini canlı tutmakta, parasal sıkılığın daha uzun süre korunacağı beklentisini ön planda tutmaktadır. Her ne kadar Kasım ayında %10’un üzerinde gerileyen petrol fiyatları görülse de, Ekim ayındaki %15’e yakın yükseliş Ekim ayı enflasyon risklerini diri tutmaktadır. Bu sebeple ana ve alt kalemlerdeki değişimlere bağlı enflasyon patikası, Fed adımlarını doğru okumak adına yakından incelenmelidir.
Yeni haftada küresel piyasalara yön verebilecek makroekonomik gelişmelerle birlikte EURUSD, Altın, Petrol, Kakao, Buğday, S&P500 ve DAX40 başta olmak üzere geniş bir varlık yelpazesine ilişkin beklentilerimizi Haftalık Forex Bültenimizde sizler için paylaştık. Yaklaşık 20 farklı finansal varlığı içeren kapsamlı analiz setimizin detaylarına aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/haftaya-bakis
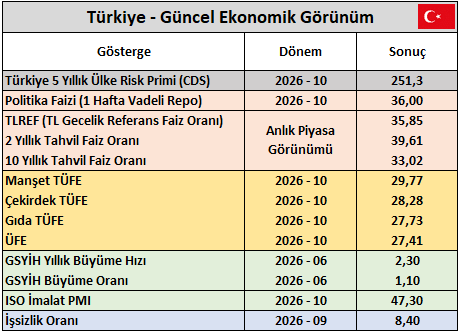
Yurt içinde haftanın makroekonomik ajandası, iç talep ve üretim dengesini gösteren veri seti ile TCMB'nin iletişim stratejisine odaklanmaktadır
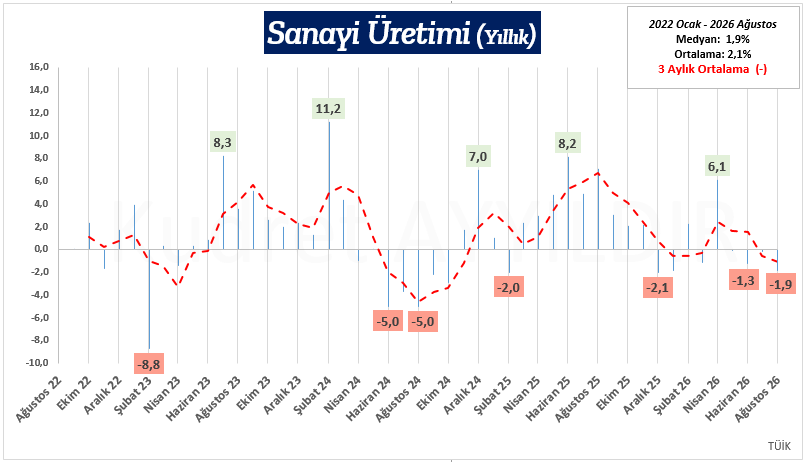
Üretimde Son Durum: Sanayi Üretimi
İktisadi faaliyetin üretim kanadını temsil eden sanayi üretimi verisinde, kısa vadeli oynaklıklardan sıyrılarak yıllık değişimi esas aldığımızda, sektörün orta vadeli dengelenme patikası daha net görülmektedir. Üreticilerin girdi maliyetlerindeki artışlar ve dış talep koşullarındaki zayıflama karşısında stok odaklı ve temkinli hareket etmesi, sanayi üretiminin yıllık bazda baskı altında kalmasına yol açmaktadır. Sıkı parasal duruşun imalat sanayi üzerindeki etkilerini izlediğimiz bu süreçte, sanayi üretimindeki gerilemenin ne kadar süre daha devam edeceği büyüme ve istihdam dengesi açısından kritik bir gösterge olacaktır.
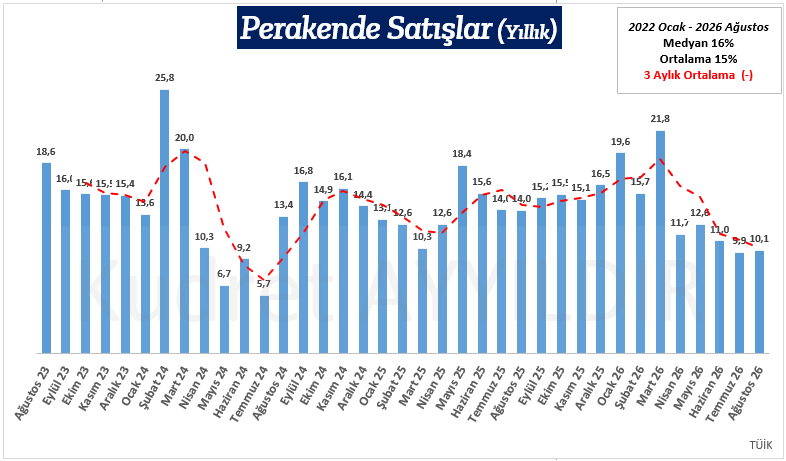
Tüketimde Son Durum: Perakende Satışlar
İktisadi faaliyetin talep kanadını yansıtan perakende satış hacim endeksinde, dezenflasyon sürecinin başarısı açısından yıllık trendin seyri belirleyici konumdadır. Yıllık perakende satış verileri, iç talepteki canlılığın kademeli olarak hız kestiğini ve tüketim iştahının daha makul seviyelere çekildiğini ortaya koymaktadır. Tüketim harcamalarındaki bu yavaşlama eğilimi, dezenflasyon patikasını destekleyen ana makroekonomik parametrelerden biridir. Talep yönlü baskıların gerilemesi, TCMB'nin dezenflasyon sürecindeki kararlılığını pekiştiren bir zemin sunmaktadır.
TCMB Yılın Son Enflasyon Raporu Sunumu
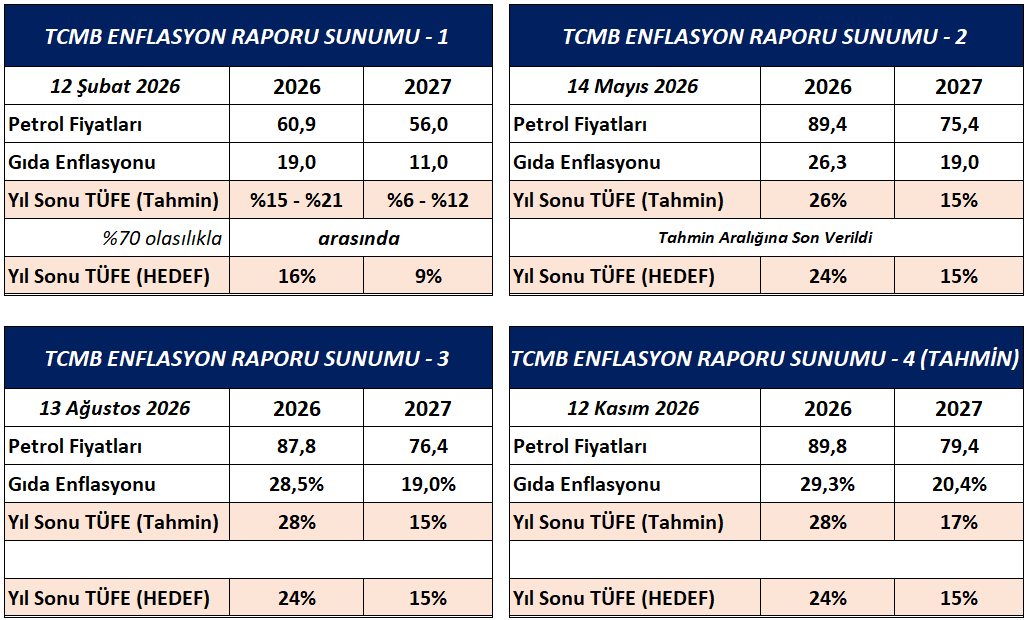
TCMB’nin 2026 yılı boyunca yayımladığı Enflasyon Raporları ve 12 Kasım’da gerçekleştireceği yılın 4. Enflasyon Raporu Sunumu, Merkez Bankası’nın değişen makro varsayımlarını, tahmin revizyonlarını ve para politikası stratejisini anlamak açısından son derece çarpıcı bir gelişim çizgisi sunmaktadır. Küresel emtia fiyatlarındaki artış ve jeopolitik risklerin etkisiyle yılın son sunumunda izlenecek revizyonlar, özellikle de 2027 yılına ilişkin tahminler açısından makroekonomik projeksiyonlara yön verecektir.
Kasım ayında %10'u aşan petrol fiyatlarındaki gerileme dikkate alınarak aylık bültende yer verdiğimiz tahmin patikamızı aşağıda güncel haliyle görebilirsiniz.
2026 Yılı Varsayımları: Petrol fiyatı varsayımının 89,8 dolara, Gıda Enflasyonu tahmininin %29,3 seviyesine yükselmesi beklenmektedir. Bir önceki tahminlere yakınlığı sebebiyle bankanın bu konuda değişikliğe gitmeme ihtimali de göz ardı edilmemelidir. Yıl sonu TÜFE tahmininin %28 seviyesinde sabit tutulması, yıl sonu hedefinin ise %24,0 olarak korunması öngörülmektedir.
2027 Yılı Perspektifi: Petrol fiyatı varsayımının 79,4 dolara, Gıda Enflasyonu tahmininin %20,4 ve yıl sonu TÜFE tahmininin %17 seviyesinde şekilleneceği, buna karşılık 2027 yılı resmi enflasyon hedefinin %15,0 seviyesinde muhafaza edileceği tahmin edilmektedir.
Bu yapısal projeksiyonlar, TCMB'nin dışsal şoklara karşı duruşunu koruduğunu göstermektedir. Politika faizinin %36 seviyesinde bulunduğu dikkate alındığında, TCMB'nin 2027 yılı için TÜFE’de şu an ki gelişmelere bağlı öngörebileceği %17'lik yıl sonu olası tahmini karşısında sunacağı güçlü pozitif reel faiz alanı, dezenflasyon sürecini destekleyen en temel çıpa olmaya devam etmektedir. 12 Kasım’daki sunumda verilecek mesajlar, para politikasının esnekliği ve olası aksiyonların zamanlaması açısından piyasaya ana navigasyonu sağlayacaktır. Ek olarak 2027 yılına yönelik daha net beklentiler için yeni yılın ilk sunumunda (11 Şubat 2027) izlenecek projeksiyonlar takip edilmelidir.
Kasım ayı Piyasa Beklentileri Anketi
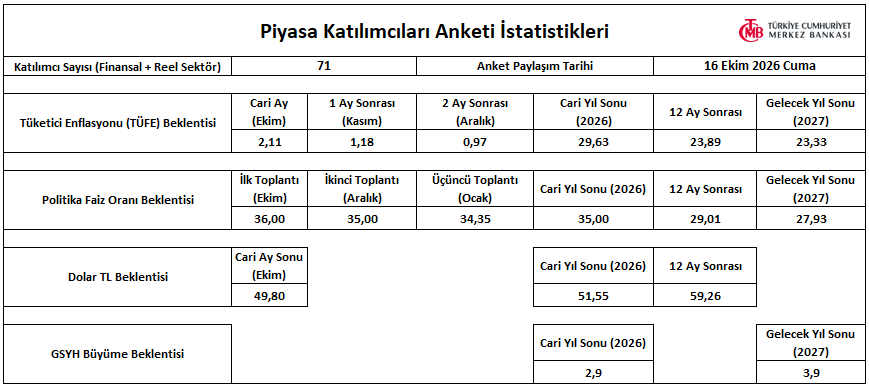
Merkez Bankası'nın sözel yönlendirmeleri ile piyasa aktörlerinin beklentileri arasındaki uyumu ölçmek adına haftanın bir diğer kritik verisi Piyasa Katılımcıları Anketi olacaktır. Açıklanacak yeni dönem anket sonuçlarında 12 ve 24 ay sonrası enflasyon beklentileri ile yıl sonu faiz ve kur öngörülerinin seyri, dezenflasyon sürecinin algı tarafındaki başarısını test edecektir.
Aşağıda yer alan bir önceki döneme (16 Ekim) ait veri seti, güncel gelişmelerle birlikte yeni açıklanacak Kasım ayı sonuçlarıyla kıyaslandığında beklentilerdeki değişimin yönünü okumak adına referans niteliği taşıyacaktır. Özelikle bu değişim piyasa beklentilerinin TCMB hedeflerine ne ölçüde yakınsadığı, borsa ve tahvil piyasasındaki risk priminin fiyatlanması açısından kısa vadeli takip edilecektir.
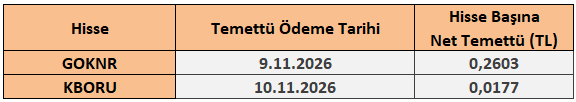
9 - 13 Kasım 2026 Haftası Temettü Takvimi