Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 19 Ekim 2026



Ekonomik Görünüm
Haftalık Endeks, Sektör ve Şirket Performansları
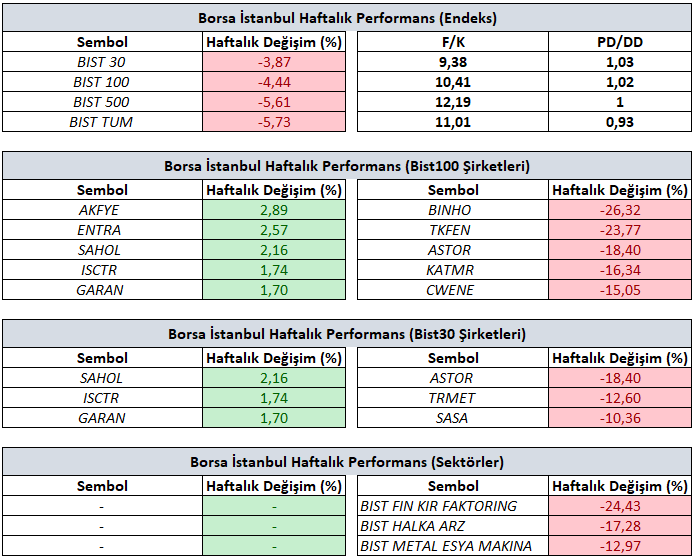
Bist100 endeksi haftayı yüzde %4,44’lük değer kaybıyla 11.721 seviyesinde tamamladı.
Haftalık bazda en iyi şirket performansı yüzde 2,89 yükselişle AKFYE, yüzde 2,57 yükselişle ENTRA ve yüzde 2,16 yükselişle SAHOL tarafında gerçekleşirken, en kötü performanslar ise yüzde 26,32 düşüşle BINHO, yüzde 23,77 düşüşle TKFEN ve yüzde 18,40 düşüşle ASTOR tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta öne çıkan sektör(ler) bulunmazken, en çok düşen sektörler yüzde 24,43 düşüşle BIST Finansal Kiralama Faktoring, yüzde 17,28 düşüşle BIST Halka Arz ve yüzde 12,97 düşüşle BIST Metal Eşya Makina öne çıktı.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda 12–16 Ekim haftasında, tasfiye sürecindeki yatırım fonlarına ilişkin kanun teklifi, MSCI’nin Türkiye endekslerine yönelik kararı ve TCMB Piyasa Katılımcıları Anketi sonuçları öne çıktı. Fonlara ilişkin teklifin TBMM Plan ve Bütçe Komisyonunda kabul edilmesiyle ödeme sürecinin yasal çerçevesi şekillenirken, MSCI’nin endeks değişikliklerine getirdiği sınırlamalar gündemin önemli başlıklarından biri oldu. Anket sonuçları ise 22 Ekim’deki PPK toplantısı öncesinde faiz indirimi beklentisinin korunduğuna işaret etti.
Fon tarafında, Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, TBMM Plan ve Bütçe Komisyonunda kabul edildi. Teklif, SPK’nın 17 Eylül tarihli kararları kapsamında tasfiyesine karar verilen ve işlemleri henüz tamamlanmamış fonları kapsıyor. Düzenlemeyle fon varlıklarının geri kazanılması, zararların sorumlulardan tahsil edilmesi ve yatırımcılara yapılacak ödemelerin esaslarının belirlenmesi amaçlanıyor. Komisyon aşamasının tamamlanmasının ardından teklifin yasalaşma süreci ve ödemelere ilişkin uygulama ayrıntıları izlenmeye devam ediyor.
MSCI ise 15 Ekim tarihli duyurusuyla Türkiye endekslerinde yabancı yatırımcı oranı ve hisse sayısı artışlarını, yatırım yapılabilir piyasa endeksine yeni hisse eklenmesini ve üst segmentlere geçişleri ikinci bir duyuruya kadar dondurdu. Kararın gerekçesinde, bazı küçük ölçekli şirketlerle bağlantılı fon payları üzerinden koordineli işlemlere ilişkin endişeler ve fiili dolaşım oranlarının güvenilirliğine yönelik riskler yer aldı. MSCI ayrıca, Haziran 2027’ye kadar yeterli ilerleme sağlanamaması halinde Türkiye’nin Gelişmekte Olan Piyasalar statüsünün düşürülmesine yönelik bir istişare sürecini değerlendireceğini bildirdi. Bu açıklama, piyasa işleyişine ilişkin atılacak adımları yabancı yatırımcıların yaklaşımı açısından daha önemli hale getirdi.
TCMB Piyasa Katılımcıları Anketi’nde enflasyon ve faiz beklentilerinde belirgin bir değişiklik görülmedi. Ekim ayı için aylık TÜFE artış beklentisi %2,11, yıllık enflasyon beklentisi ise %29,17 seviyesinde oluştu. Para politikası tarafında ekim ve aralık aylarında 100’er baz puanlık faiz indirimi beklentisi öne çıktı. Bu görünümle birlikte, önümüzdeki hafta gerçekleştirilecek PPK toplantısında alınacak karar ve karar metninde enflasyonun seyrine ilişkin verilecek mesajlar yurt içi piyasaların odağında olacak.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
Küresel piyasalarda 19–23 Ekim haftasında Euro Bölgesi ve ABD tarafında S&P Global Öncü İmalat ve Hizmet PMI verileri ile Michigan Tüketici Güveni ve Enflasyon Beklentileri takip edilecektir. Özellikle 28 Ekim Fed ve 29 Ekim ECB toplantıları öncesinde bölge ekonomilerinin büyüme ve enflasyon patikasına dair vereceği sinyaller bu açıdan yakından incelenecektir. Yurt içinde ise haftanın en kritik gelişmesi 22 Ekim Perşembe günü TCMB Para Politikası Kurulu (PPK) toplantısı olacaktır. Hem faiz kararı (piyasa medyan beklentisi 100 bps indirim) hem de karar metninden gelecek dönem politikalarına ilişkin alınacak sinyaller, TL varlıkların kısa vadeli seyri açısından belirleyici olacaktır. Karar öncesinde açıklanacak Reel Kesim Güven Endeksi ve Kapasite Kullanım Oranı ile karar sonrasındaki Tüketici Güven Endeksi, Sektörel Enflasyon Beklentileri ve Haftalık Para-Banka İstatistikleriyle ekonomik veri akışı tamamlanacaktır.
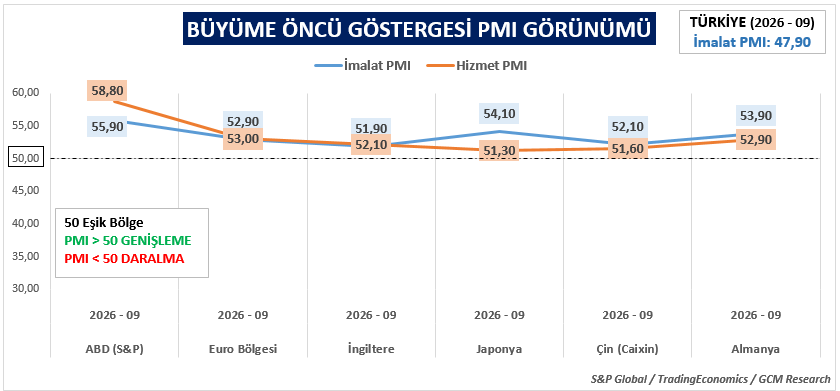
Anlık Piyasa Etkisi İçin Öncü PMI Önemi
Büyümenin öncü göstergesi olan Satın Alma Müdürleri Endeksi (PMI) verilerinde, final açıklamalara kıyasla öncü verilere piyasa tepkisi çok daha aktiftir. 50 seviyesinin eşik kabul edildiği bu endekste; ekonomik aktivitenin genişleme veya daralma hızına ilişkin beklentilerden sapmalar, ilgili ülke para birimlerinde anlık reaksiyonları tetikleyebilir. ABD ve İngiltere’de Hizmet, Euro Bölgesi, lokomotif ülke Almanya ve Türkiye’de ise İmalat sektörüne yönelik PMI verileri Hizmet ve İmalat sektörünün bölgesel farklılıkları sebebiyle en fazla takip edilen başlıktır.
Yeni haftada küresel piyasalara yön verebilecek makroekonomik gelişmelerle birlikte EURUSD, Altın, Petrol, Kakao, Buğday, S&P500 ve DAX40 başta olmak üzere geniş bir varlık yelpazesine ilişkin beklentilerimizi Haftalık Forex Bültenimizde sizler için paylaştık. Yaklaşık 20 farklı finansal varlığı içeren kapsamlı analiz setimizin detaylarına aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/haftaya-bakis
Ana Odak Noktamız TCMB PPK
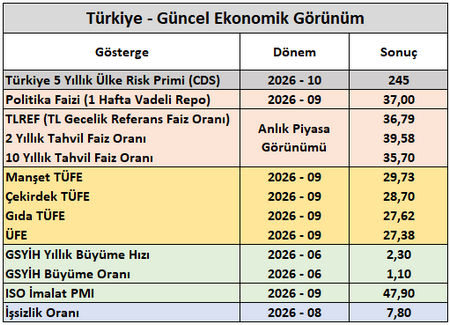
19 – 23 Ekim haftasına yönelik en kritik gelişme, 22 Ekim Perşembe günü TCMB Para Politikası Kurulu (PPK) toplantısı olacaktır. Hem faiz kararı hem de karar metninden gelecek dönem politikalarına ilişkin alınacak sinyaller, TL varlıkların kısa vadeli seyri açısından belirleyici olacaktır. Gerek piyasa katılımcıları anketi gerekse faiz anketi düzenleyen kurumların ortak düşüncesi, %37,00 olan 1 hafta vadeli repo faiz oranında 100 baz puanlık indirim yapılması şeklindedir (medyan beklenti). GCM Yatırım Araştırma Departmanı olarak da piyasa medyan beklentisine paralel bir sonuç açıklanmasını bekliyoruz.
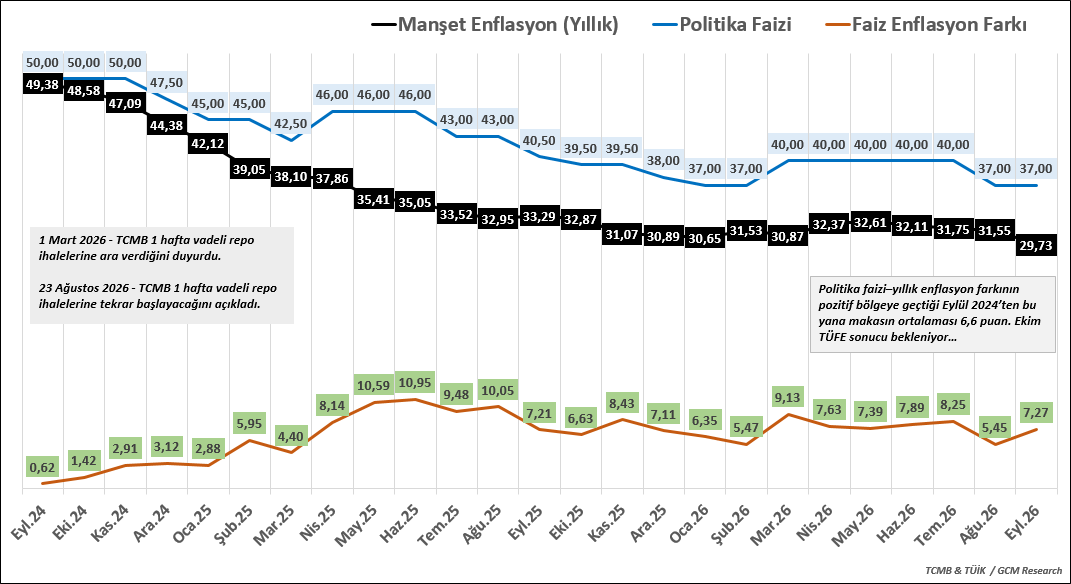
Eylül 2026 itibarıyla politika faizi %37,00, yıllık manşet enflasyon ise yaklaşık %29,73 seviyesinde bulunuyor. Böylece politika faizi ile yıllık enflasyon arasındaki fark yaklaşık 7,3 puan düzeyinde gerçekleşiyor. Eylül 2024’ten bu yana pozitif bölgede seyreden bu farkın dönemsel ortalaması yaklaşık 6,6 puan seviyesinde bulunurken, Ekim ayı enflasyonunun bir önceki dönemde açıklanan aylık %2,55’lik rakamdan çok fazla uzaklaşamaması, özellikle de dezenflasyonu destekleyecek daha düşük bir sonuç gelmesi halinde mevcut farkın dönemsel ortalamaya yaklaşması mümkün görünmektedir.
Bu doğrultuda 100 baz puanlık olası bir faiz indirimi; pozitif reel faiz tamponunu korurken, faiz-enflasyon farkının dönemsel ortalamaya yakınsamasını sağlayarak dezenflasyon sürecinin sağladığı alanın kontrollü ve teknik bir hamleyle kullanılabilmesine zemin oluşturabilir. Buna karşılık, enerji fiyatlarının yüksek seviyelerde kalıcılık göstermesi ve gelecek dönem enflasyon beklentilerinde bozulma yaratması, TCMB’nin olası indirim adımlarını ertelemesine yol açabilecek temel risk unsurlarından biri olarak izlenmelidir. Bu açıdan, faiz kararının yanı sıra metin içindeki yönlendirmeler yılın geri kalanındaki faiz patikası adına referans teşkil edecektir.
Reel Kesim ve Tüketici Güven Endeksi
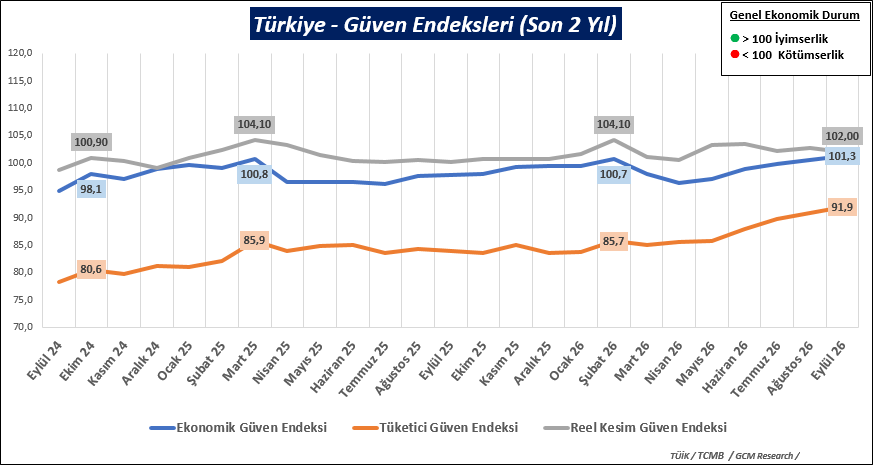
Reel Kesim Güven Endeksi (102,0) ve Ekonomik Güven Endeksi (101,3) eşik değer 100’ün üzerinde kalarak sanayi ve genel ekonomik faaliyetteki ılımlı iyimserliği korumaktadır. Tüketici Güven Endeksi ise 91,9 ile 100 eşik değerinin altında kalmaya devam etse de, göstergenin yıl başından bu yana sergilediği kademeli yukarı yönlü patika iç talepte kontrol dışı bir daralma riskinin zayıfladığına işaret etmektedir.
Kapasite Kullanım Oranı
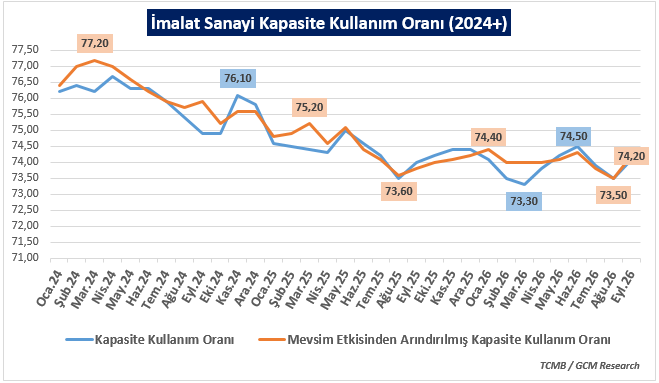
İmalat Sanayi Kapasite Kullanım Oranı (KKO), mevsimsellikten arındırılmış bazda Eylül 2026 itibarıyla %74,20 seviyesinde gerçekleşmiştir. Geçtiğimiz döneme kıyasla %73,50–%74,50 bandındaki sınırlı ve yatay seyrini koruyan gösterge; İSO İmalat PMI (47,9) verisinin işaret ettiği daralma baskısına rağmen sanayi üretiminde en sert ivme kaybının geride kaldığına ve kapasitede yatay bir taban oluştuğuna işaret etmektedir.
Sektörel Enflasyon Beklentileri
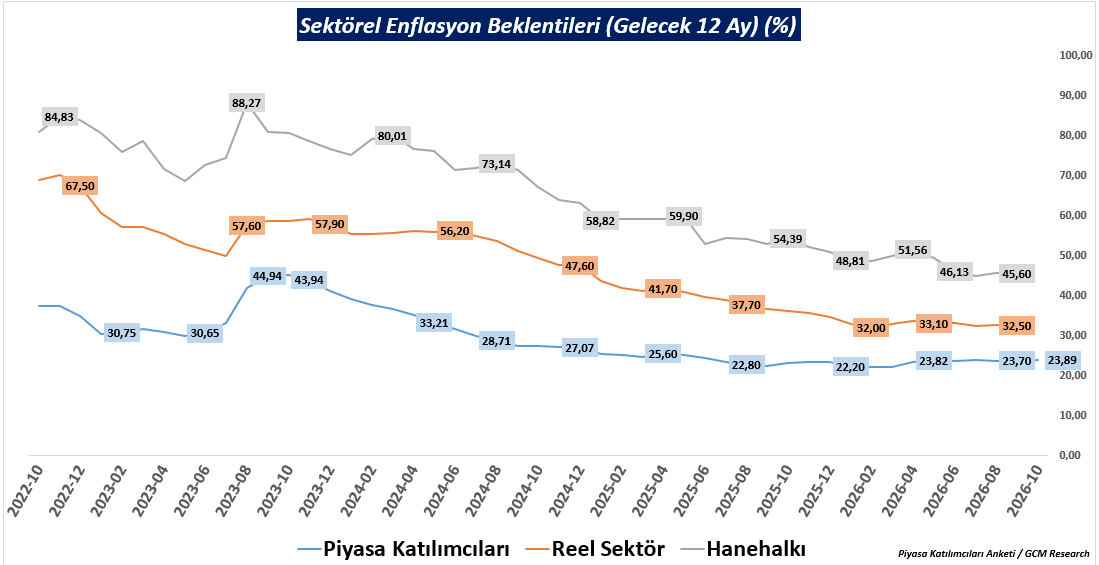
Gelecek 12 aya ilişkin sektörel enflasyon beklentileri, dezenflasyon sürecinin en kritik bileşeni olan beklenti yönetiminde kademeli bir iyileşmeye işaret etmektedir. 16 Ekim Cuma günü açıklanan Ekim ayı Piyasa Katılımcıları Anketi sonuçlarına göre piyasanın 12 ay sonrası enflasyon beklentisi %23,70’ten sınırlı bir yükselişle %23,89 seviyesine çıksa da TCMB’nin ara hedeflerine yakınsamayı sürdürmektedir. Sonuçlarına bu hafta ulaşacağımız Reel Sektör ve Hanehalkı beklentileri cephesinde ise Eylül ayına yönelik %32,50 (Reel Sektör) ve %45,60 (Hanehalkı) seviyelerinden ne derece bir sapma yaşanacağı önem taşımaktadır. Para politikasının öngörülebilirliği ve enflasyonist katılıkların kırılması açısından sektörel enflasyon beklentileri yakından takip edilecektir.
Borsa İstanbul: Yapısal Düzenleme ve Seçici Bilanço Akışı
Yurt içinde gözler TCMB PPK kararlarındayken, Borsa İstanbul tarafında genel makro dinamiklerden ziyade sermaye piyasalarına yönelik yapısal düzenleme trafiği ve güven algısının tesisi ana gündem maddesi olmaya devam etmektedir. Yatırım fonlarına ilişkin mevzuat belirsizlikleri ile ödeme ve takas süreçlerindeki hassasiyetler piyasa likiditesi üzerinde baskı oluştururken; MSCI’ın fon yapısı ve endeks uyum süreçleri için Haziran 2027’ye kadar tanıdığı geçiş takvimi, yapısal adaptasyon açısından piyasaya gerekli zaman penceresini sunmaktadır. Söz konusu düzenleme ve uyum süreçlerinin netleşmesi, piyasadaki güven algısının yeniden pekişmesi adına öncelikli koşul olarak öne çıkmaktadır.
Diğer taraftan, 19 Ekim itibarıyla model portföyümüzde de yer alan Türkiye Sigorta (TURSG) finansallarıyla birlikte 3. çeyrek bilançoları açıklanmaya başlanacaktır (3. Çeyrek bilanço takvimimizi ulaşmak için tıklayınız). Ancak mevcut yüksek faiz ortamı ve sıkı finansal koşullar dikkate alındığında; bilanço akışının genel endeks üzerinde agresif bir yukarı yönlü reaksiyon yaratmasından ziyade, yalnızca hisse bazlı ve sınırlı ayrışmalara zemin hazırlaması beklenmektedir. Nitekim olası bir TCMB faiz indiriminde dahi piyasanın son süreçteki fon temasına bağlı düşük işlem hacmi, BIST genelinde coşkulu bir ralliden ziyade temkinli görünümün korunmasını sağlayabilir.
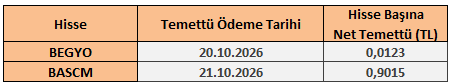
19 - 23 Ekim 2026 Haftası Temettü Takvimi