Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 12 Ekim 2026



Ekonomik Görünüm
Haftalık Endeks, Sektör ve Şirket Performansları
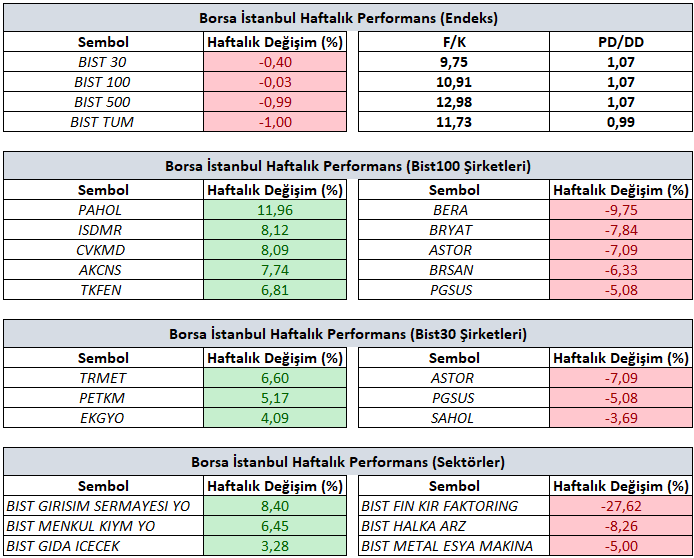
Bist100 endeksi haftayı yüzde %0,03’lük değer kaybıyla 12.266 seviyesinde tamamladı.
Haftalık bazda en iyi şirket performansı yüzde 11,96 yükselişle PAHOL, yüzde 8,12 yükselişle ISDMR ve yüzde 8,09 yükselişle CVKMD tarafında gerçekleşirken, en kötü performanslar ise yüzde 9,75 düşüşle BERA, yüzde 7,84 düşüşle BRYAT ve yüzde 7,09 düşüşle ASTOR tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta öne çıkan sektör(ler) BIST Girişim Sermayesi Yatırım Ortaklığı, BIST Menkul Kıymet Yatırım Ortaklığı ve BIST Gıda İçecek iken, en çok düşen sektörler yüzde 27,62 düşüşle BIST Finansal Kiralama Faktoring, yüzde 8,26 düşüşle BIST Halka Arz ve yüzde 5,00 düşüşle BIST Metal Eşya Makina öne çıktı.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda 5 – 9 Ekim haftasında, fonlara ilişkin devam eden tasfiye süreci ve Eylül ayı enflasyon verisi öne çıktı. Fonların likidite ihtiyacı ve yatırımcı ödemelerine ilişkin belirsizlikler gündemde kalırken, beklentilerin altında açıklanan enflasyon verisi 22 Ekim’deki PPK toplantısı öncesinde faiz beklentilerinin yeniden değerlendirilmesine neden oldu.
Fon tarafında, SPK’nın önceki haftalarda aldığı kararların ardından tasfiye ve yatırımcı ödemelerine ilişkin süreç devam etti. 9 Ekim’de ise yatırımcıların zararlarının karşılanmasına yönelik kanun teklifi TBMM’ye sunuldu. Teklif kapsamında, fonların nakit imkânları doğrultusunda yatırımcılara 1 milyon TL’ye kadar ara ödeme yapılması ve kaynakların yetersiz kalması halinde küçük yatırımcılara öncelik verilmesi öngörülüyor. Ayrıca yatırım tutarlarının belirli koşullarda TÜFE ve Yİ-ÜFE ortalamasıyla güncellenmesi ve usulsüz işlemlerden kaynaklanan zararların sorumlulardan tahsil edilmesi planlanıyor. Düzenleme, tasfiye sürecindeki belirsizliklerin azaltılması açısından önem taşırken, fonların likidite ihtiyacı ve olası satış baskısı Borsa İstanbul açısından izlenmeye devam ediyor.
TÜİK verilerine göre Eylül ayında TÜFE aylık %1,84 artarken, yıllık enflasyon %31,51’den %29,73’e geriledi. Enflasyonun beklentilerin altında kalması ve yıllık bazda %30’un altına inmesi, dezenflasyon süreci açısından olumlu değerlendirildi. Politika faizi ile yıllık enflasyon arasındaki farkın 7,27 puana yükselerek Eylül 2024’ten bu yana oluşan 6,59 puanlık ortalamayı aşması, TCMB’nin önümüzdeki dönemde atabileceği faiz adımlarını yeniden gündeme taşıdı. Ancak jeopolitik gelişmeler ve enerji fiyatlarının enflasyon üzerindeki olası etkileri, 22 Ekim’deki PPK toplantısı öncesinde temkinli görünümün korunmasına neden oluyor.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
Küresel piyasalarda 12–16 Ekim haftasında ABD’nin Eylül ayı enflasyon verileri, enerji fiyatlarından kaynaklanan maliyet baskıları ve Fed’in faiz politikasına ilişkin beklentiler ana odak noktamız olacaktır. ÜFE, perakende satışlar ve sanayi üretimi verileriyle de ABD özelinde ekonomik veri seti görünümü tamamlanacaktır. Avrupa’da Euro Bölgesi ve lokomotif ülke Almanya’nın Eylül ayı nihai enflasyon ile İngiltere’deki aylık büyüme verileri, Bangkok’ta düzenlenecek IMF–Dünya Bankası Yıllık Toplantılarında Fed, ECB ve BoE başkanlarının konuşmaları bu süreçte takip edilecektir. Ayrıca hafta genelinde Fed yetkililerinin (Waller, Barkin, Collins, Bowman, Hammack) vereceği mesajlar da 28 Ekim Fed toplantısı öncesinde tahminlerin şekillenmesini sağlayabilir. Yurt içinde ise Eylül enflasyonunun ardından Ekim Piyasa Katılımcıları Anketi, Ağustos cari işlemler dengesi ve S&P Global Ratings’in Türkiye’ye ilişkin planlı değerlendirme tarihi haftanın temel gündemini oluşturacaktır.
ABD: Eylül Enflasyonu, Enerji Riski ve Fed Beklentileri
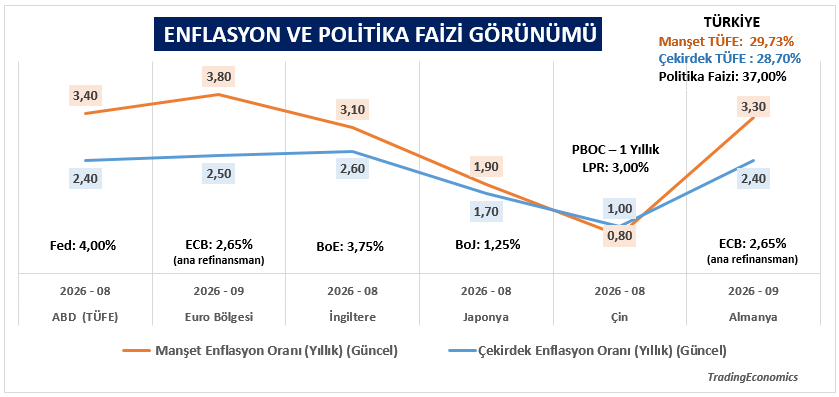
ABD’de 14 Ekim Çarşamba günü açıklanacak Eylül ayı TÜFE ve çekirdek TÜFE sonuçları haftanın en önemli makroekonomik verileri olacaktır. Ağustos ayında yıllık manşet enflasyon %3,4, enerji ve gıda hariç çekirdek enflasyon %2,4 seviyesinde gerçekleşmişti. Manşet ve çekirdek göstergeler arasındaki ayrışmada enerji fiyatlarının belirleyici rolü sürerken, enerji grubundaki yıllık fiyat artışı %16,3’e ulaştı. Eylül verisinde fiyat baskılarının yalnızca enerjiyle sınırlı kalıp kalmadığı; barınma, hizmetler ve temel mal kalemlerindeki aylık değişimlerle birlikte değerlendirilecektir.
Brent petrol Ağustos sonunda 90,70 dolardan Eylül sonunda 97,89 dolara, Benzin göstergesi ise 3,11’den 3,27’ye yükseldi. An itibariyla de Brent Petrol 100, Benzin ise 3,30 dolar üzerinde fiyatlama davranışını sürdürmektedir. Bu tutum, Eylül TÜFE’sinde enerji kaynaklı yukarı yönlü risklerin canlı kaldığını düşündürüyor. Bununla birlikte piyasa petrol ve benzin fiyatlarının TÜFE enerji alt kalemine bire bir ve aynı büyüklükte yansımadığı; perakende fiyatlama, kur, vergi, stok ve ölçüm dönemlerinin de sonuç üzerinde etkili olduğu dikkate alınmalıdır. Bu nedenle asıl belirleyici, enerji artışının manşet enflasyonu ne ölçüde yukarı çektiği kadar çekirdek fiyatlara yayılıp yayılmadığı olacaktır.
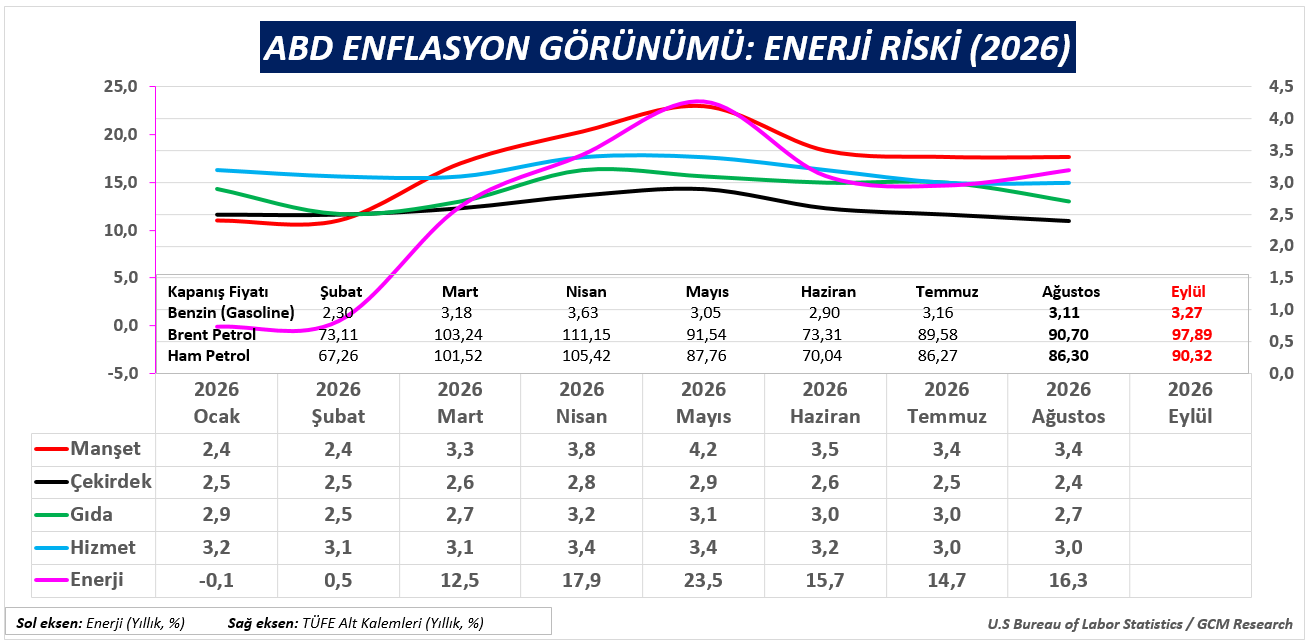
ABD'de son dönemde piyasa fiyatlamalarında mevcut enflasyon verilerinden çok, gelecek döneme ilişkin fiyat baskıları ve faiz beklentileri öne çıkıyor. Çekirdek enflasyonun Kasım 2021'den bu yana en düşük seviyesine gerilemesine ve istihdamdaki zayıflamaya rağmen Fed'in Eylül ayında faiz artırması, enflasyon risklerinin para politikasındaki ağırlığını koruduğunu gösteriyor. Ayrıca zayıf istihdam verilerine karşın tahvil faizlerindeki gerilemenin kalıcı olmaması, piyasanın ileriye yönelik enflasyon risklerini dikkate almaya devam ettiğine işaret ediyor. 9 Ekim tarihli CME FedWatch verilerine göre Fed'in 28 Ekim toplantısında 25 baz puan faiz artırma olasılığı yaklaşık %20 ile sınırlı kalırken, Aralık toplantısı itibarıyla en az bir faiz artışı olasılığı %84 seviyesinde bulunuyor. Dolayısıyla açıklanacak enflasyon verisinin yalnızca Ekim değil, özellikle Aralık ayına ilişkin faiz beklentilerini ve tahvil fiyatlamalarını nasıl etkileyeceği yakından izlenecektir.
Yeni haftada küresel piyasalara yön verebilecek makroekonomik gelişmelerle birlikte EURUSD, Altın, Petrol, Kakao, Buğday, S&P500 ve DAX40 başta olmak üzere geniş bir varlık yelpazesine ilişkin beklentilerimizi Haftalık Forex Bültenimizde sizler için paylaştık. Yaklaşık 20 farklı finansal varlığı içeren kapsamlı analiz setimizin detaylarına aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/haftaya-bakis
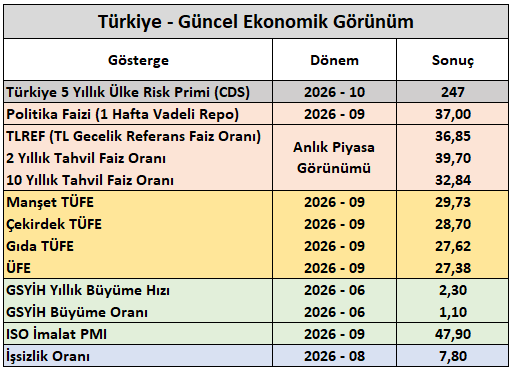
Yurt içi piyasalarda 12–16 Ekim haftasında açıklanacak Ekim Piyasa Katılımcıları Anketi, Ağustos ödemeler dengesi verileri ve S&P Global Ratings’in 16 Ekim için planlanmış Türkiye kredi notu değerlendirme tarihi öne çıkacaktır. Ağustos perakende satışları, Eylül merkezi yönetim bütçesi, konut piyasası göstergeleri ve haftalık para-banka istatistikleri ile de ekonomik veri akışı tamamlanacaktır. Bu başlıklarda ortak izleme alanı, dezenflasyonun beklentilere yansıması ile dış finansman koşullarının ne ölçüde istikrarlı kaldığı olacaktır.
Perakende Satışlar
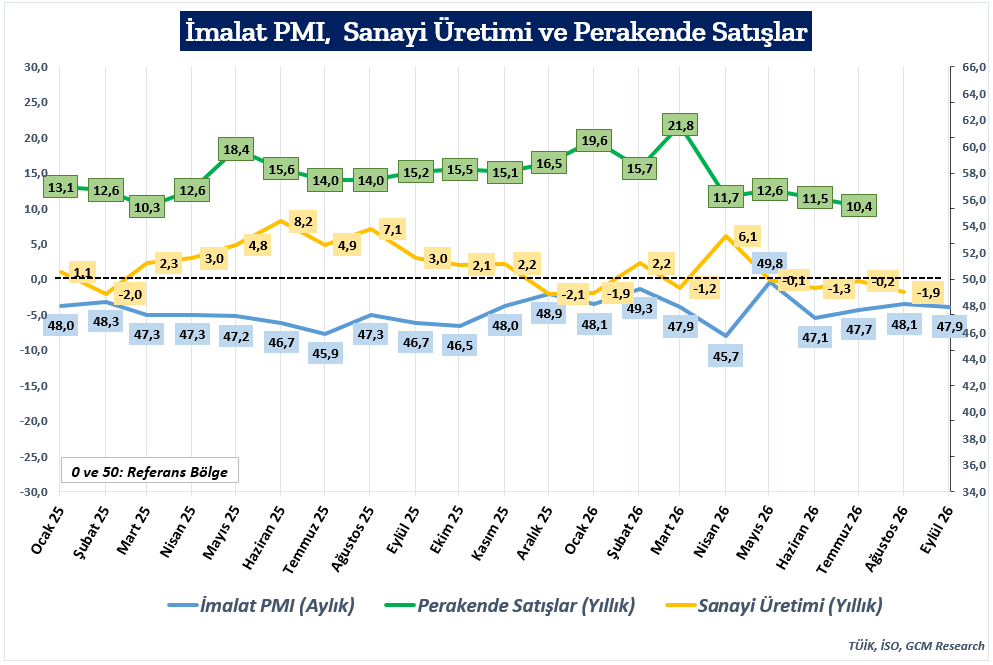
12 Ekim’de yayımlanacak Ağustos ticaret satış hacmi ve ciro endeksleri, yurt içi talebin üçüncü çeyrekteki seyrini değerlendirmek açısından izlenecektir. Özellikle perakende satış hacmindeki reel değişim ile ciro göstergesindeki nominal artışın ayrıştırılması, fiyat etkileriyle miktar hareketlerinin birbirine karıştırılmaması açısından önemlidir. Temmuz ayında perakende satış hacminin yıllık %10,4 artmasına karşılık, Ağustos sanayi üretiminin yıllık %1,9 daralması ve Eylül ayında İSO Türkiye İmalat PMI verisinin 47,9 seviyesine gerilemesi, tüketim ile üretim faaliyetleri arasındaki ayrışmayı öne çıkarıyor. Ağustos perakende satış verisi, bu ayrışmanın devam edip etmediğini ve üçüncü çeyrek büyümesinin kompozisyonunu değerlendirmek açısından önem taşıyacaktır.
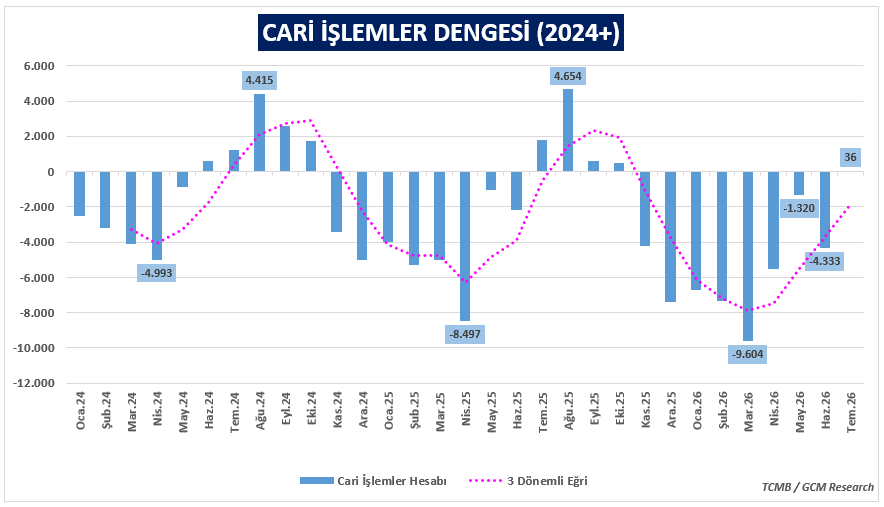
Cari İşlemler Dengesi: Aylık Toparlanma ve Yıllık Finansman İhtiyacı
13 Ekim’de açıklanacak Ağustos ayı cari işlemler dengesi, yılın üçüncü çeyreğinde dış dengenin nasıl şekillendiğini gösterecektir. Temmuz ayında cari işlemler hesabı 36 milyon dolar fazla verirken, yıllıklandırılmış cari açık 40,7 milyar dolar düzeyinde gerçekleşmişti. Aynı ay altın ve enerji hariç cari işlemler hesabının 4,97 milyar dolar fazla vermesi, dış dengede enerji ve altın kalemlerinin önemini yeniden ortaya koyuyor.
Bütçe Dengesi ve Konut Piyasası
15 Ekim’de açıklanacak Eylül merkezi yönetim bütçe dengesi, vergi gelirleri ile faiz ve faiz dışı harcamaların seyrini ortaya koyacaktır. Aylık sonuçların yanı sıra yılbaşından itibaren biriken bütçe açığı ve faiz dışı denge, maliye politikasının dezenflasyon sürecine ne ölçüde destek verdiği açısından takip edilecektir. 16 Ekim’de yayımlanacak konut ve iş yeri satış istatistikleri ile Konut Fiyat Endeksi ise finansman koşullarının konut talebi ve fiyatlarına yansımasını değerlendirmek için tamamlayıcı veriler olacaktır.
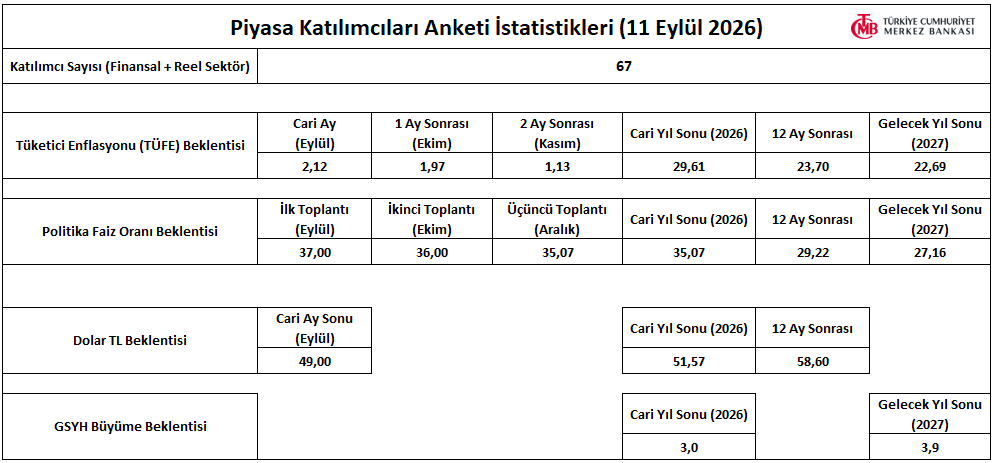
Piyasa Katılımcıları Anketi: Enflasyon Beklentileri ile Faiz Patikası
Eylül ayında yıllık enflasyonun %30 eşiğinin altına gerilemesinin ardından, 16 Ekim'de açıklanacak Ekim ayı Piyasa Katılımcıları Anketi, dezenflasyon sürecine ilişkin beklentilerin hangi yönde şekillendiğini göstermesi açısından önem taşıyacaktır. Özellikle yıl sonu ve gelecek 12 aya ilişkin enflasyon tahminlerinde yaşanabilecek değişimler, fiyat istikrarına yönelik beklentilerin ne ölçüde iyileştiğini değerlendirmemize imkân sağlayacaktır. Bununla birlikte enerji fiyatlarındaki yükselişin gelecek dönem enflasyon tahminlerine olası yansımaları da dikkatle izlenecektir.
Para politikası tarafında ise TCMB'nin 22 Ekim toplantısı öncesinde piyasa katılımcılarının faiz beklentileri öne çıkacaktır. Enflasyondaki gerilemenin faiz indirimlerine yönelik beklentileri ne ölçüde desteklediği, yılın kalanına ve gelecek döneme ilişkin politika faizi tahminleri üzerinden değerlendirilecektir. Özellikle dezenflasyon sürecindeki ilerleme ile enerji maliyetleri ve küresel finansal koşullardan kaynaklanan riskler arasındaki denge, TCMB'nin faiz politikasına yönelik beklentilerin şekillenmesinde belirleyici olacaktır.
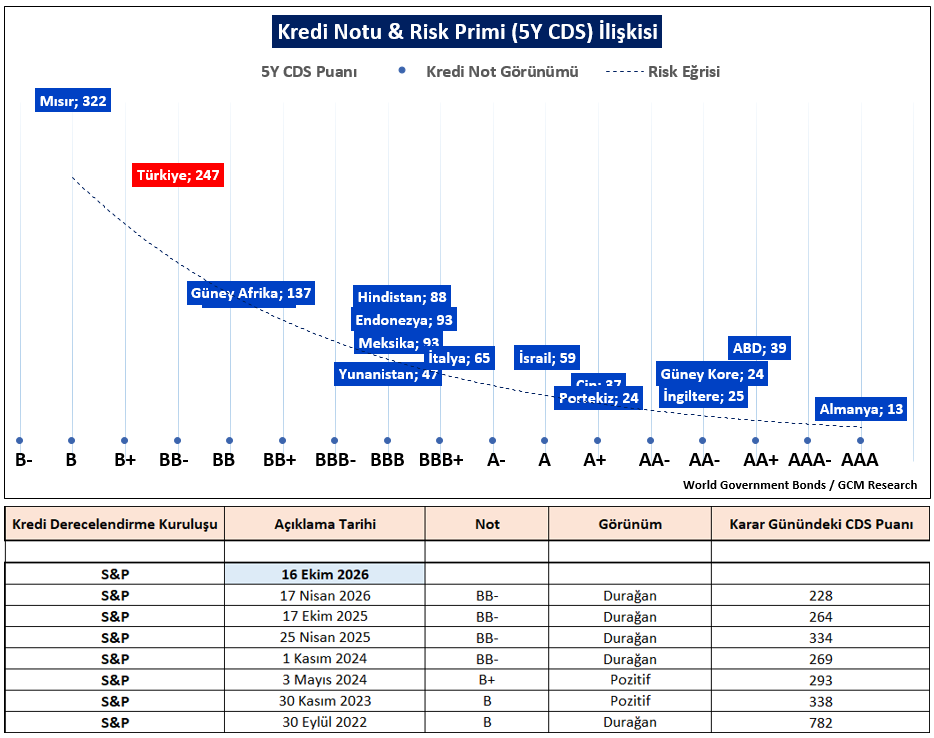
S&P Değerlendirmesi Öncesinde Kredi Notu ve CDS Görünümü
Türkiye’nin ülke risk primi yılın son çeyreğine girilirken yukarı yönlü bir eğilim sergiliyor. 1 Aylık görünümde 5 yıllık CDS primi %14’e yakın artış göstererek 247 baz puan civarına yükselirken, bu hareketin yalnızca Türkiye’ye özgü olmadığını görüyoruz. Aynı dönemde siyasi risklere bağlı Avrupa ülkeleri ile jeopolitik risk algısının etkisini sürdürmesiyle Güney Afrika başta olmak üzere EMEA bölgesindeki birçok ülkenin CDS primlerinde Türkiye’ye yakın veya daha yüksek oranlarda artışlar izlemekteyiz. Türkiye tarafını detaylandırdığımızda, küresel enerji fiyatlarındaki yükseliş ve jeopolitik risklere ek olarak, yurt içinde fon piyasasına ilişkin gelişmelerin oluşturduğu belirsizlik de risk primindeki yükselişi destekleyen yerel unsurlar arasında yer aldı. Dolayısıyla CDS değişimlerini, küresel riskten kaçış eğilimi ile yurt içine özgü gelişmelerin birlikte şekillendirdiği bir fiyatlama olarak değerlendirmek daha doğru olacaktır.
Önümüzdeki dönemde dezenflasyon sürecinin kalıcılık kazanması, rezerv görünümündeki iyileşmenin sürmesi, cari dengedeki toparlanma ve para politikasına ilişkin öngörülebilirliğin korunması halinde, mevcut risk primi ile benzer ülke grupları arasındaki farkın zaman içerisinde daralması mümkün olabilir. Bu süreçte kredi derecelendirme kuruluşlarının Türkiye’ye ilişkin daha yapıcı mesajları ve olası not/görünüm iyileştirmeleri piyasa algısındaki normalleşmeyi destekleyebilecek tamamlayıcı bir unsur olacaktır.
16 Ekim, S&P Global Ratings’in Türkiye için ilan edilmiş planlı kredi notu değerlendirme tarihi. Kuruluş, 17 Nisan 2026’daki değerlendirmesinde Türkiye’nin uzun vadeli kredi notunu BB-, görünümünü durağan olarak teyit etmişti. S&P, değerlendirmesinde sıkı para politikasının korunması, rezervlerin yeniden güçlendirilmesi ve enerji fiyat şokunun yönetilmesini önemli koşullar arasında sıralamıştı. Dolayısıyla yeni değerlendirmede kredi notundan bağımsız olarak para politikasının görünümü, dezenflasyonun sürdürülebilirliği ve dış finansman tamponlarına ilişkin mesajlar dikkatle izlenecektir.
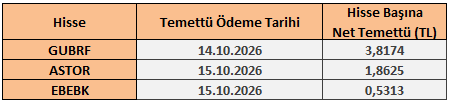
12-16 Ekim 2026 Haftası Temettü Takvimi