Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 28 Eylül 2026



Ekonomik Görünüm
Haftalık Endeks, Sektör ve Şirket Performansları
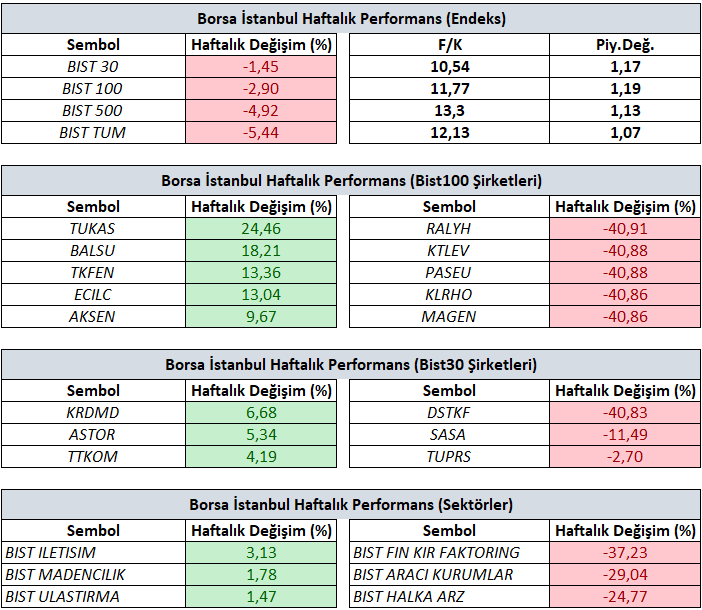
Bist100 endeksi haftayı yüzde %2,90’lık değer kaybıyla 12.899 seviyesinde tamamladı.
Haftalık bazda en iyi şirket performansı yüzde 24,46 yükselişle TUKAS, yüzde 18,21 yükselişle BALSU ve yüzde 13,36 yükselişle TKFEN tarafında gerçekleşirken, en kötü performanslar ise yüzde 40,91 düşüşle RALYH, yüzde 40,88 düşüşle KTLEV ve yüzde 40,88 düşüşle PASEU tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta öne çıkan bir sektörler BIST İletişim, BIST Madencilik ve BIST Ulaştırma iken, en çok düşen sektörler yüzde 37,23 düşüşle BIST Finansal Kiralama Faktoring, yüzde 29,04 düşüşle BIST Aracı Kurumlar ve 24,77 düşüşle BIST Halka Arz öne çıktı.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda bu hafta, bazı yatırım fonlarıyla ilgili gündeme gelen likidite gelişmeleri izlenmeye devam edildi. Fonların nakit ihtiyacıyla bağlantılı satışların da etkisiyle Borsa İstanbul’da temkinli bir görünüm öne çıkarken, BIST 100 endeksi haftayı düşüşle tamamladı.
Haftanın bir diğer önemli başlığı ise Borsa İstanbul’un pazar yapısı ve endeks kapsamlarında yaptığı değişiklikler oldu. 1 Ekim 2026’dan itibaren geçerli olacak düzenlemeler kapsamında Yıldız Pazar kriterleri likidite, volatilite ve özsermaye açısından sıkılaştırılırken, bazı şirketlerin pazar grupları değiştirildi. Endeks tarafında BIST 30’da bir, BIST 50’de altı pay değişirken, BIST 100’de 27 şirket endeksten çıkarılarak 27 yeni şirket dahil edildi. Böylece fon kaynaklı satış baskısının devam ettiği haftada, piyasa yapısına yönelik düzenlemeler de gündemde öne çıktı.
Detaylı bilgiye bağlantı üzerinden ulaşabilirsiniz.
https://www.borsaistanbul.com/duyuru/15598/bist-pay-endeksleri-donemsel-degisiklikleri
Sektörel Enflasyon Beklentilerinde Sınırlı Ayrışma
TCMB’nin açıkladığı Eylül 2026 sektörel enflasyon beklentilerine göre, 12 ay sonrası yıllık enflasyon beklentilerinde gruplar arasında sınırlı bir ayrışma izlendi. Piyasa katılımcılarının beklentisi 0,01 puan artışla %23,70’e, hanehalkının beklentisi ise 0,02 puan yükselişle %45,60’a çıktı. Buna karşılık reel sektörün enflasyon beklentisi 0,30 puan gerileyerek %32,50 seviyesine indi. Böylece piyasa katılımcıları ve hanehalkı tarafında sınırlı bir bozulma görülürken, reel sektör beklentilerinde iyileşme kaydedildi.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
Küresel piyasalarda 28 Eylül – 2 Ekim haftası, ABD’den gelecek enflasyon ve istihdam verilerinin öne çıktığı yoğun bir takvim takip edilecektir. Ağustos ayı PCE enflasyonu ile Eylül ayı istihdam raporu, Fed’in önümüzdeki toplantılarda izleyeceği faiz politikasına ilişkin beklentiler açısından haftanın ana gündemini oluşturacaktır. Üçüncü çeyreğin tamamlanacağı bu haftada açıklanacak 2. Çeyrek Büyüme verisinin üçüncü tahmini ve Eylül ayı ISM PMI verileri de ekonomik faaliyetin seyrini değerlendirmemize yardımcı olacaktır.
ABD: PCE ve İstihdam Verileri Fed Beklentilerini Şekillendirecek
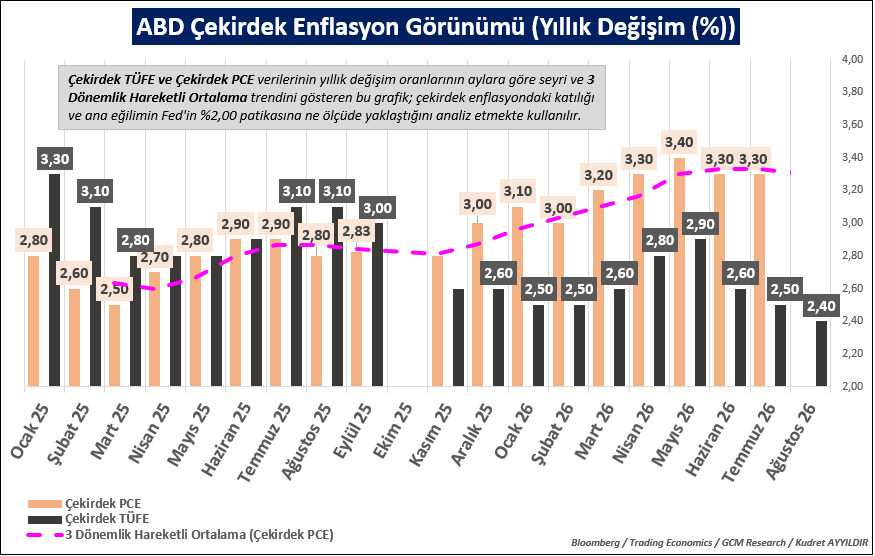
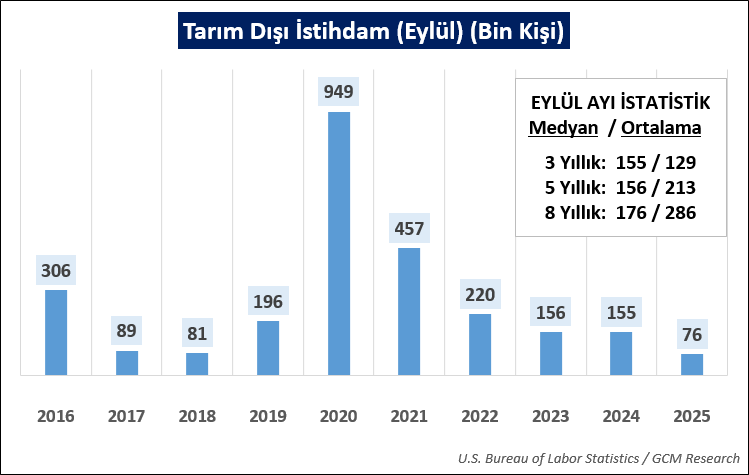
ABD’de haftanın odağında, Fed’in enflasyon hedefini değerlendirirken esas aldığı PCE fiyat endeksi ile Eylül ayı istihdam raporu bulunacaktır. Ağustos PCE verisinde manşet ve çekirdek göstergelerin aylık değişimleri, fiyat baskılarının seyri açısından yakından izlenecektir. Aynı raporda açıklanacak kişisel gelir ve tüketim harcamaları da hanehalkı talebinin gücüne ilişkin tamamlayıcı bilgiler sunacaktır. Aşağıdaki grafikte yer alan yıllık çekirdek PCE enflasyonunun üç aylık hareketli ortalaması ise enflasyonun ana eğilimini değerlendirmeye yardımcı olacaktır. Bu ortalamanın yükselmesi fiyat baskılarının sürdüğüne, gerilemesi ise hafiflediğine işaret edebilir. Enflasyon verileri, istihdam raporuyla birlikte Fed’in faiz politikasına ilişkin beklentiler üzerinde etkili olacaktır. Kritik veriler öncesinde CME FedWatch’a göre, 28 Ekim tarihindeki Fed toplantısında 25 baz puanlık faiz artırımına %68 olasılık verilmektedir.
İstihdam tarafında kritik Tarım Dışı İstihdam verisi öncesinde Ağustos ayı JOLTS ve Eylül ayı ADP özel sektör istihdam değişimi takip edilecektir. JOLTS, firmaların iş gücü talebine ve çalışanların iş değiştirme eğilimine ilişkin bilgi sunarken, ADP özel sektör istihdamındaki gelişmelere farklı bir ölçüm üzerinden ışık tutacaktır. Özellikle ADP sonucunun tarım dışı istihdam verisinin doğrudan tahmini olarak değerlendirilmemesi gerektiği unutulmamalıdır.
Haftanın son işlem gününde açıklanacak Eylül ayı istihdam raporunda tarım dışı istihdam artışı, işsizlik oranı ve ortalama saatlik kazançlar birlikte okunacaktır. Önceki aylara ilişkin revizyonlar ile iş gücüne katılım oranı da manşet rakamların yorumlanmasında belirleyici olacaktır. İstihdamın güçlü kalması ve ücret artışlarının hızlanması, enflasyonla mücadelede sıkı duruşun korunmasına yönelik beklentileri destekleyebilir. Daha zayıf bir istihdam görünümünde ise yavaşlamanın kapsamı ve enflasyon verileriyle uyumu önem kazanacaktır.
İkinci çeyrek büyümesinin üçüncü tahmininde tüketim ve yatırımların katkısı; Eylül ayı ISM İmalat PMI verisinde ise yeni siparişler, istihdam ve ödenen fiyatlar bileşenleri izlenecektir. Barkin, Goolsbee, Williams ve Cook’un konuşmaları da bu veri akışıyla birlikte değerlendirilecektir. Özellikle enflasyon ve istihdam göstergelerinin farklı yönlerde sinyal vermesi, Fed yetkililerinin hangi risklere öncelik verdiğine ilişkin mesajlarını daha önemli hâle getireceği gibi ABD tahvil getirilerindeki değişim de bu mesajların piyasa beklentilerine nasıl yansıdığını gösterecektir.
Avrupa: Euro Bölgesi Enflasyonu ve İngiltere Büyümesi
Avrupa cephesinde Euro Bölgesi’nin Eylül ayı öncü TÜFE verisi öne çıkacaktır. Manşet enflasyonun yanı sıra çekirdek göstergeler ve hizmet fiyatlarının seyri, fiyat baskılarının ne ölçüde genele yayıldığını anlamak açısından takip edilecektir. Enerji kaynaklı hareketler ile daha kalıcı enflasyon bileşenlerinin ayrıştırılması, Avrupa Merkez Bankası’nın önümüzdeki döneme ilişkin politika beklentilerinde belirleyici olabilir.
İngiltere’de ikinci çeyrek büyümesinin güncellenmiş sonuçları izlenecektir. Önceki tahmine göre olası revizyonların yanında hanehalkı tüketimi, yatırımlar ve net ihracatın büyümeye katkısı değerlendirilecektir. İç talebin dayanıklılığı, İngiltere Merkez Bankası’nın enflasyonla mücadele ederken ekonomik faaliyete ilişkin riskleri nasıl değerlendirebileceği açısından referans sunacaktır.
Yeni haftada küresel piyasalara yön verebilecek makroekonomik gelişmelerle birlikte EURUSD, Altın, Petrol, Kakao, Buğday, S&P500 ve DAX40 başta olmak üzere geniş bir varlık yelpazesine ilişkin beklentilerimizi Haftalık Forex Bültenimizde sizler için paylaştık. Yaklaşık 20 farklı finansal varlığı içeren kapsamlı analiz setimizin detaylarına aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/haftaya-bakis
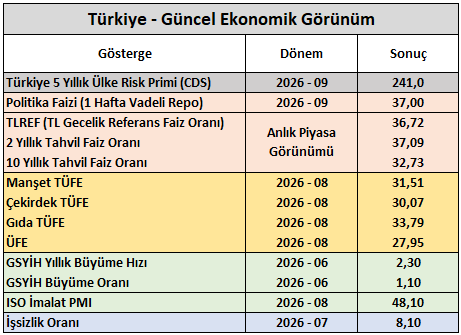
Yurt içi piyasalarda 28 Eylül – 2 Ekim haftası, üçüncü çeyreğin sonuna ilişkin güven ve imalat göstergeleri ile Ağustos ayı iş gücü ve dış ticaret verileri takip edilecektir. Açıklanacak sonuçlar, talep koşullarının üretime ve istihdama yansımasını değerlendirmek açısından önem taşımaktadır. Haftalık para, banka ve menkul kıymet istatistikleri de rezervler, kredi koşulları ve TL varlıklara yönelik yatırımcı eğilimini izlememizi sağlayacaktır.
Ekonomik Güven Endeksi
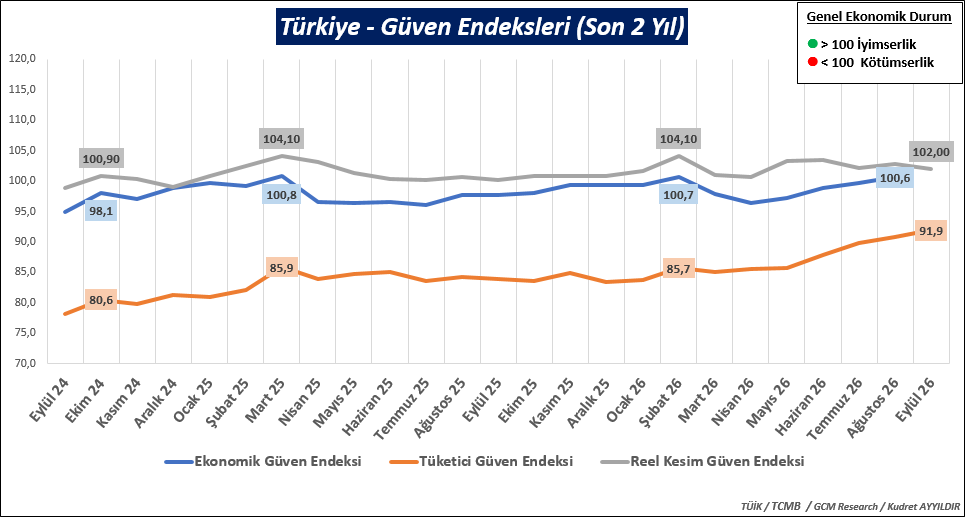
Eylül ayı Ekonomik Güven Endeksi, tüketici ve üretici kesimlerin ekonomik görünüme ilişkin değerlendirmelerini bir araya getirecektir. Tüketici, reel kesim, hizmet, perakende ticaret ve inşaat güvenindeki değişimlerin genel endekse katkısı izlenecektir. Özellikle güven eğilimlerinin sektörler arasında ne ölçüde ortaklaştığı, manşet endeksin yönü kadar önem taşıyacaktır. Eylül ayına ilişkin Tüketici Güven Endeksindeki yükseliş, Reel Kesim Güven Endeksindeki gerileme sonrasında gözler Ekonomik Güven Endeksine çevrilmiştir.
İş Gücü İstatistikleri
Ağustos ayı iş gücü istatistiklerinde mevsim etkisinden arındırılmış işsizlik oranının yanı sıra istihdam edilen kişi sayısı ve iş gücüne katılım oranı takip edilecektir. İşsizlik oranındaki değişimin istihdam artışından mı yoksa iş gücüne katılımdaki hareketten mi kaynaklandığı, verinin yorumlanmasında belirleyici olacaktır. Ayrıca bu verinin atıl iş gücü oranı ile birlikte değerlendirilmesi de üretim ve talep koşullarındaki değişimin istihdama ne ölçüde yansıdığını anlamamıza yardımcı olacaktır.
Dış Ticaret İstatistikleri
Ağustos ayı dış ticaret verilerinde ihracat ve ithalatın seyri, dış ticaret açığı ve ihracatın ithalatı karşılama oranı izlenecektir. Enerji ve altın ticaretinin toplam denge üzerindeki etkisi ayrıştırılarak dış ticaretteki değişimin kaynakları değerlendirilecektir. Almanya ve ABD’nin ihracat, Çin ve Rusya’nın ise ithalat tarafında daha etkin rol oynadığı bir süreçte Temmuz ayına yönelik dış ticaret istatistiklerine ulaşmak için tıklayınız.
Haftalık Para ve Banka İstatistikleri ile Menkul Kıymet İstatistikleri
Haftalık verilerde TCMB’nin rezervleri, yurt içi yerleşiklerin döviz mevduatı eğilimi ve kredi büyümesi takip edilecektir. Döviz mevduatındaki değişimler değerlendirilirken kur ve parite etkilerinden arındırılmış hareketler, tasarruf sahiplerinin tercihlerini daha sağlıklı yorumlamak açısından öne çıkacaktır. Ticari ve bireysel kredilerin seyri ise finansal koşulların üretim ve tüketim üzerindeki etkilerine ilişkin bilgi sunacaktır.
Menkul kıymet istatistiklerinde yabancı yatırımcıların hisse senedi ve DİBS piyasasındaki haftalık net işlemleri izlenecektir. Portföy akımlarının iki piyasa arasındaki dağılımı ve birkaç haftaya yayılan eğilimi, Türkiye varlıklarına yönelik ilginin devamlılığını değerlendirmek açısından referans olacaktır.
İSO Türkiye İmalat PMI
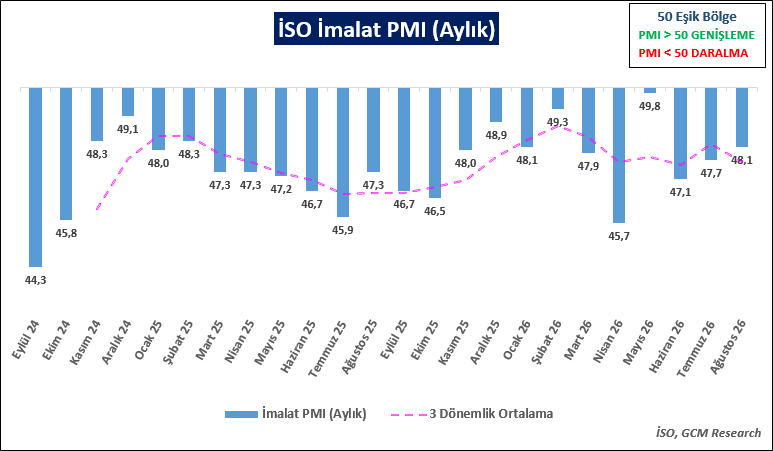
Yurt içi tarafta haftanın en önemli takvim verileri içerisinde yer alan İSO Türkiye İmalat PMI verisi, üçüncü çeyreğin son ayında sanayi faaliyetinin yönünü gösterecektir. Manşet endeksin 50 eşiğine göre konumunun yanı sıra üretim, yeni siparişler, ihracat siparişleri ve istihdamdaki değişim izlenecektir. Eşik altında kalınması hâlinde endeksteki yükseliş daralmanın yavaşladığına, düşüş ise daralmanın hızlandığına işaret edebilir. Girdi maliyetleri ve satış fiyatlarına ilişkin değerlendirmeler de şirketlerin maliyet baskısını fiyatlarına ne ölçüde yansıtabildiğini görmek açısından önem taşıyacaktır. Her ne kadar son gelen Ağustos ayı PMI verisi 48,10 ile son üç ayın en yüksek seviyesine ulaşsa da Mayıstaki 49,8 seviyesinin altında kalmayı sürdürmektedir. Özellikle sıkı para politikası ve jeopolitik risk teması, sanayi faaliyetleri üzerinde baskı oluşturabilmektedir.
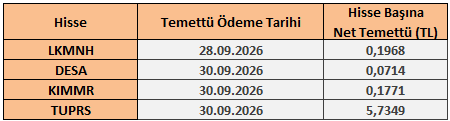
28 Eylül - 2 Ekim 2026 Haftası Temettü Takvimi