Yurt İçi Piyasalar
Yurt İçi Piyasalar: Haftalık Bülten - 21 Eylül 2026



Ekonomik Görünüm
Haftalık Endeks, Sektör ve Şirket Performansları
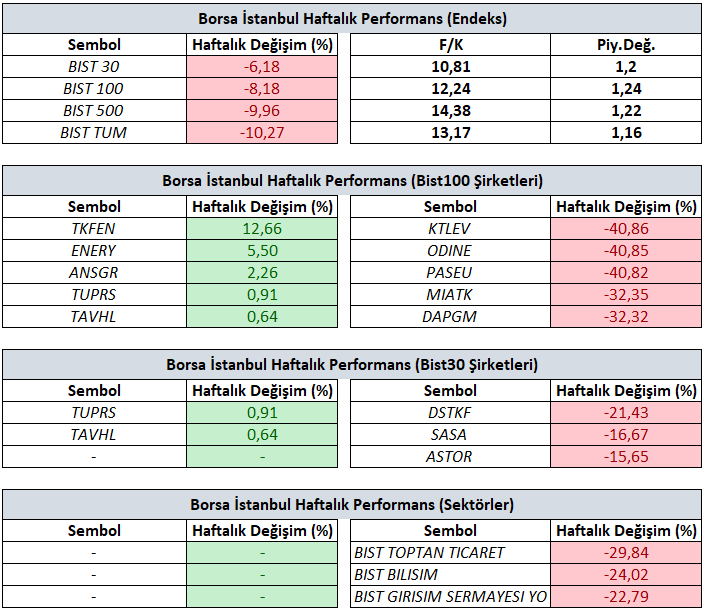
Bist100 endeksi haftayı yüzde %8,18’lik değer kaybıyla 13.284 seviyesinden tamamladı.
Haftalık bazda en iyi şirket performansı yüzde 12,66 yükselişle TKFEN, yüzde 5,50 yükselişle ENERY ve yüzde 2,26 yükselişle ANSGR tarafında gerçekleşirken, en kötü performanslar ise yüzde 40,86 düşüşle KTLEV, yüzde 40,85 düşüşle ODINE ve yüzde 40,82 düşüşle PASEU tarafında gerçekleşti.
Haftalık bazda sektör performansında pozitif tarafta öne çıkan bir sektör endeksi bulunmazken, en çok düşen sektörler yüzde 24,02 düşüşle BIST Bilişim, yüzde 20,90 düşüşle BIST Orman Kağıt Basım ve yüzde 20,84 düşüşle BIST Halka Arz olarak öne çıktı.
GERİDE BIRAKTIĞIMIZ HAFTANIN ÖNEMLİ GELİŞMELERİ
Yurt içi piyasalarda geçtiğimiz hafta gündemin ana başlığını yatırım fonlarında yaşanan likidite sorunu ve buna bağlı olarak Borsa İstanbul’da artan satış baskısı oluşturdu. Haftanın ilk yarısında sertleşen satışların ardından SPK, TCMB ve BDDK tarafından piyasa istikrarını desteklemeye yönelik çeşitli tedbirler açıklanırken, bankalara hisse geri alımlarında sağlanan sermaye kolaylığı ve piyasaya yönelik likidite adımları yurt içi piyasalar üzerinde etkili oldu.
Yatırım Fonlarında Likidite Sorunu ve Piyasa Destekleyici Tedbirler
Haftanın ana gündemini bazı yatırım fonlarında yaşanan likidite sıkışıklığı ve bunun Borsa İstanbul’a yansımaları oluşturdu. Fonların ellerindeki varlıkları nakde çevirme ihtiyacının artması satış baskısını güçlendirirken, özellikle 16 Eylül’de BIST 100 endeksindeki kayıp %5,54’e ulaştı. Düşük likiditeli hisselerde yoğunlaşan bazı fonların yeni düzenlemeler sonrasında pozisyonlarını azaltmak zorunda kalması da satışların derinleşmesinde etkili oldu.
Sert fiyat hareketlerinin ardından SPK, TCMB, Finansal İstikrar Komitesi ve BDDK tarafından piyasayı desteklemeye yönelik çeşitli adımlar atıldı. SPK, 7 portföy yönetim şirketinin TEFAS’taki fonlarının işlemlerini durdururken bazı fonların tasfiyesine karar verdi ve 18 Eylül itibarıyla tasfiye kapsamındaki fon sayısı 131’e ulaştı. TCMB ise bir hafta vadeli repo fonlamasının ihtiyaç halinde artırılacağını, bankaların borçlanma limitleri ile teminat iskonto oranlarında düzenlemeye gidileceğini açıkladı.
BDDK da Borsa İstanbul’da işlem gören bankaların kendi hisselerinde yapacakları geri alımları kolaylaştırmaya yönelik geçici bir düzenleme yaptı. Buna göre, 16 Eylül 2026 sonrasında geri alınan banka hisseleri 31 Aralık 2026’ya kadar çekirdek sermayeden indirilmeyecek ve ilgili paylar kredi ile piyasa riskine esas tutar hesaplamalarına dahil edilmeyecek. Böylece hisse geri alımlarının bankaların sermaye yeterlilik oranları üzerindeki etkisinin azaltılması ve ihtiyaç halinde bankaların kendi hisselerinde alım yapabilmelerinin kolaylaştırılması amaçlandı. Alınan tedbirlerin ardından BIST 100 endeksi perşembe günü %2,95 yükselerek önceki kayıplarının bir kısmını telafi etti.
YENİ HAFTADA ÖNE ÇIKABİLECEK GELİŞMELER
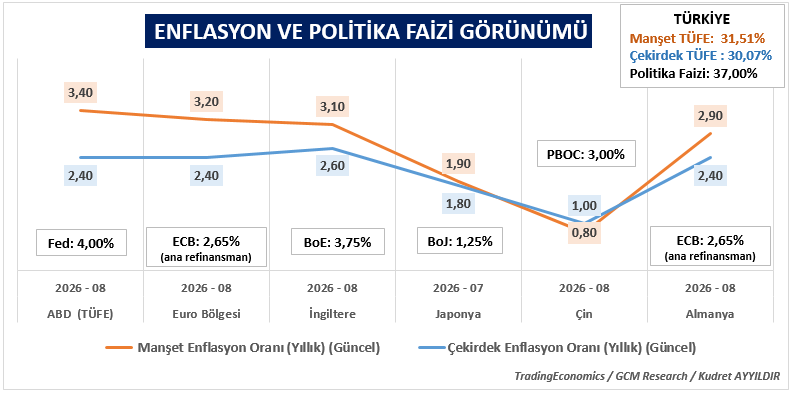
Küresel piyasalarda 21 – 25 Eylül haftası, majör merkez bankalarının kararları sonrasında açıklanacak öncü aktivite verileri ve para politikası mesajları takip edilecektir. ABD ve Avrupa’dan gelecek Eylül ayı öncü PMI verileri, yüksek enerji maliyetleri ile sıkı finansal koşulların üretim ve hizmet sektörlerine etkisini görmek açısından haftanın ortak gündemini oluşturacaktır.
ABD’de Fed yetkililerinin konuşmaları, faiz kararının ardından piyasanın para politikasına ilişkin beklentilerini şekillendirebilir. Türkiye’de ise tüketici ve reel sektör güveni ile kapasite kullanım verileri, üçüncü çeyreğin sonuna yaklaşırken iç talep ve üretim görünümüne dair ilk işaretleri sunacaktır.
ABD: Fed Mesajları ve Öncü Aktivite Verileri
Geçtiğimiz haftaki Fed toplantısının ardından dikkatler, alınan kararın gerekçesine ve bundan sonraki adımlara ilişkin değerlendirmelere çevrilecektir. Goolsbee, Williams, Jefferson, Barkin ve Paulson’ın konuşmalarında özellikle enflasyon riskleri, istihdam piyasasının dayanıklılığı ve enerji fiyatlarındaki yükselişin politika görünümüne etkisi izlenecektir. Yetkililerin mesajları arasındaki olası farklılıklar, faiz patikasına yönelik fiyatlamalarda etkili olabilir.
Veri tarafında Eylül ayı öncü imalat ve hizmet PMI sonuçları, Fed kararının ardından ekonomik aktivitenin gücüne ilişkin ilk sinyalleri verecektir. Ağustos ayı dayanıklı mal siparişlerinde manşet verinin yanı sıra yatırım eğilimine işaret eden alt kalemler; Michigan anketinin Eylül nihai sonuçlarında ise tüketici hissiyatı ve enflasyon beklentileri izlenecektir. Özellikle aktivite ile fiyat baskılarına ilişkin sinyallerin farklı yönlere işaret etmesi, Fed yetkililerinin konuşmalarını piyasa açısından daha önemli hâle getirebilir.
Avrupa: PMI Verileri Büyüme Görünümüne Işık Tutacak
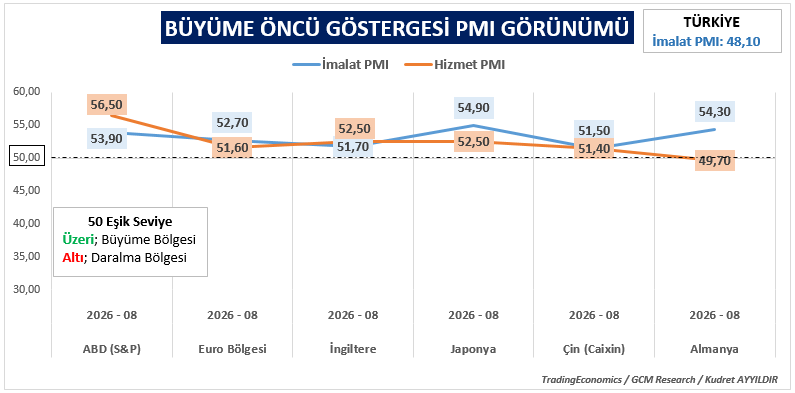
Avrupa’da Almanya, Euro Bölgesi ve İngiltere’nin Eylül ayı öncü imalat ve hizmet PMI verileri haftanın ana gündemi olacaktır. Almanya imalatındaki görünüm, bölgenin sanayi üretimi açısından; hizmet sektörü verileri ise iç talebin dayanıklılığı açısından öne çıkmaktadır.
PMI sonuçlarında manşet endekslerin yanı sıra yeni siparişler, istihdam ve girdi fiyatlarının seyri izlenecektir. PMI endekslerinde 50 eşiği, ilgili sektördeki faaliyetlerin bir önceki aya göre artış veya azalış yönünü gösterirken, eşikten uzaklaşma değişimin hızına ilişkin fikir verir. Öncü sonuçlar, nihai verilerden önce yayımlanarak ayın görünümüne ilişkin ilk bilgiyi sunduğu için piyasa fiyatlamalarında öne çıkabilir.
Yeni haftada küresel piyasalara yön verebilecek makroekonomik gelişmelerle birlikte EURUSD, Altın, Petrol, Kakao, Buğday, S&P500 ve DAX40 başta olmak üzere geniş bir varlık yelpazesine ilişkin beklentilerimizi Haftalık Forex Bültenimizde sizler için paylaştık. Yaklaşık 20 farklı finansal varlığı içeren kapsamlı analiz setimizin detaylarına aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/haftaya-bakis
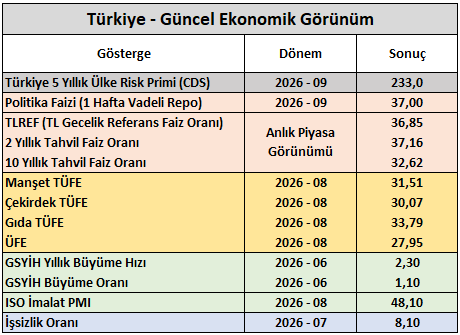
Yurt içi piyasalarda 21 – 25 Eylül haftası, üretim kapasitesi ile tüketici ve reel sektör güvenindeki değişim ön planda olacaktır. Açıklanacak veriler, para politikasındaki sıkı duruşun iktisadi faaliyet üzerindeki etkilerini üçüncü çeyreğin sonu itibarıyla değerlendirmek açısından önem taşımaktadır. Haftalık para, banka ve menkul kıymet istatistikleri ise TL varlıklara yönelik yerli ve yabancı yatırımcı eğilimini izlememizi sağlayacaktır. Borsa İstanbul’da ise fonlara ilişkin düzenlemelerin ardından oluşan fiyat tepkisi, konuya yönelik yeni resmî açıklamalar ve şirket bazlı ayrışma takip edilecektir.
İmalat Sanayi Kapasite Kullanım Oranı
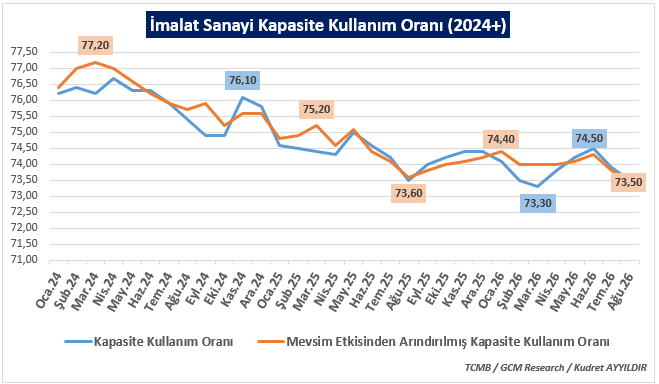
Eylül ayı İmalat Sanayi Kapasite Kullanım Oranı, üçüncü çeyreğin sonuna yaklaşırken sanayideki faaliyet görünümünü değerlendirmek açısından takip edilecektir. Grafikte hem ham hem de mevsimsel etkilerden arındırılmış oranın ağustosta yaklaşık %73,5’e gerilediği görülüyor. Hazirandan bu yana izlenen bu gerilemenin eylülde sürüp sürmeyeceği önem taşıyacaktır. Veriyi Reel Kesim Güven Endeksi ile birlikte okuyarak mevcut kapasite kullanımı ile firmaların ileriye dönük beklentilerinin aynı yönde hareket edip etmediğini değerlendireceğiz.
Tüketici ve Reel Kesim Güven Endeksleri
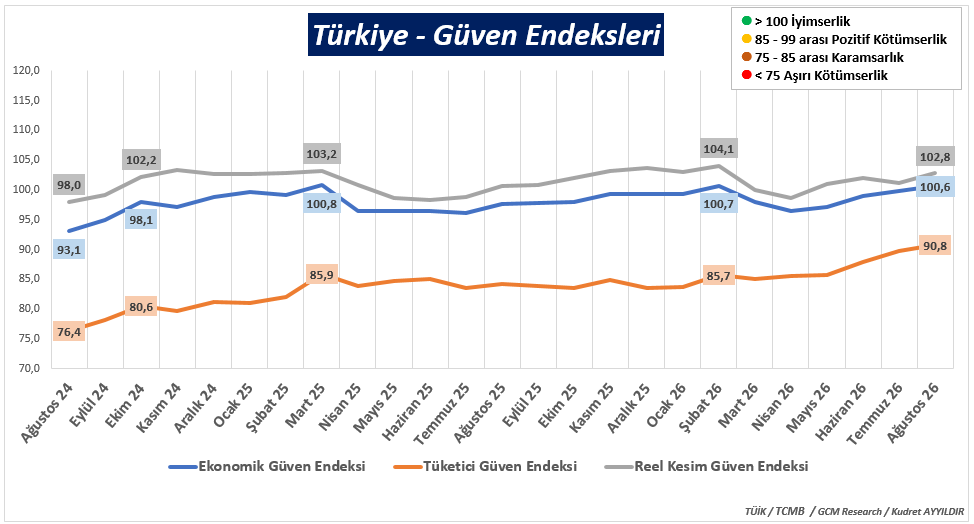
Eylül ayı güven endeksleri, ekonomik görünüme hanehalkı ve üretici cephesinden bakma imkânı sunacaktır. Tüketici Güven Endeksi’nde maddi durum ve harcama eğilimi; Reel Kesim Güven Endeksi’nde ise sipariş, üretim ve yatırım beklentileri izlenecektir. Grafikte nisan ayı sonrasında iki endekste de toparlanma görülse de ağustos itibarıyla yıl başına göre performansları farklılaşıyor. Tüketici güveni 90,8’e yükselerek yıl başındaki seviyesini aşarken, reel kesim güveni 102,8 ile yıl başına yakın seyrediyor. Eylül verileri, tüketici tarafındaki toparlanmanın devam edip etmediğini ve üretici beklentilerinin buna eşlik edip etmeyeceğini gösterecektir.
Haftalık Para ve Banka İstatistikleri ile Menkul Kıymet İstatistikleri
TCMB’nin haftalık verilerinde uluslararası rezervlerin seyri, yurt içi yerleşiklerin döviz mevduatı eğilimi ve kredi büyümesi izlenecektir. Bu göstergeler, TL’ye yönelik tercihlerin ve finansal koşulların iç talep üzerindeki etkilerinin değerlendirilmesine katkı sağlayacaktır.
Menkul kıymet istatistiklerinde ise yabancı yatırımcıların hisse senedi ve DİBS piyasasındaki haftalık işlemleri takip edilecektir. Özellikle portföy akımlarının sürekliliği ve iki piyasa arasındaki dağılımı, Türkiye varlıklarına yönelik risk algısını değerlendirmek açısından referans olacaktır.
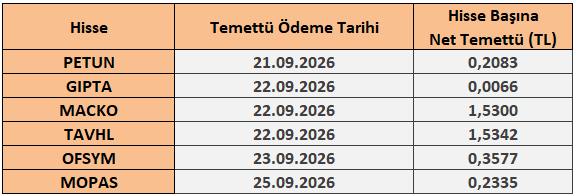
21 - 25 Ağustos 2026 Haftası Temettü Takvimi