


Yurt İçi Piyasalar
Yurt İçi Piyasalar: Günlük Bülten - 30 Eylül 2026




Ekonomik Görünüm
“YURT İÇİ PİYASALARDA SON DURUM”
BIST Katılım Endekslerinde değişiklikler açıklandı
Borsa İstanbul, BIST Katılım 30, BIST Katılım 50 ve BIST Katılım 100 başta olmak üzere çeşitli katılım endekslerinin 1 Ekim 2026-30 Nisan 2027 döneminde geçerli olacak yeni kapsamlarını açıkladı.
Buna göre BIST Katılım 30 Endeksi'ne AHGAZ, AKCNS, AKFYE, ALBRK, BERA, BINHO, ENERY, ENJSA, GRSEL, KATMR, KCAER, MPARK ve TCKRC dahil edilirken, ALKLC, BSOKE, CANTE, DAPGM, EFOR, EUPWR, GENIL, KTLEV, PASEU, QUAGR, RALYH, TUKAS ve YEOTK endeksten çıkarılacak.
BIST Katılım 50'de 24 pay endekse dahil edilirken, aralarında ALKLC, BSOKE, CANTE, DAPGM, EFOR, EUPWR, GENIL, KTLEV, PASEU, QUAGR, RALYH, TUKAS ve YEOTK'nın da bulunduğu 24 pay kapsam dışında kalacak.
BIST Katılım 100 Endeksi'nde ise 34 pay endekse dahil edilirken, 34 pay endeksten çıkarılacak.
BIST Katılım Temettü Endeksi, BIST Katılım Sürdürülebilirlik Endeksi, BIST Katılım Tüm Endeksi değişiklikleri ve diğer detaylı bilgilere aşağıdaki bağlantı üzerinden ulaşabilirsiniz.
https://www.kap.org.tr/tr/api/file/download/4028328ca0b8418601a0eeb310662ebe
İş Gücü İstatistikleri
Ağustos ayı iş gücü istatistiklerinde mevsim etkisinden arındırılmış işsizlik oranının yanı sıra istihdam edilen kişi sayısı ve iş gücüne katılım oranı takip edilecektir. İşsizlik oranındaki değişimin istihdam artışından mı yoksa iş gücüne katılımdaki hareketten mi kaynaklandığı, verinin yorumlanmasında belirleyici olacaktır. Ayrıca bu verinin atıl iş gücü oranı ile birlikte değerlendirilmesi de üretim ve talep koşullarındaki değişimin istihdama ne ölçüde yansıdığını anlamamıza yardımcı olacaktır.
Dış Ticaret İstatistikleri
Ağustos ayı dış ticaret verilerinde ihracat ve ithalatın seyri, dış ticaret açığı ve ihracatın ithalatı karşılama oranı izlenecektir. Enerji ve altın ticaretinin toplam denge üzerindeki etkisi ayrıştırılarak dış ticaretteki değişimin kaynakları değerlendirilecektir. Almanya ve ABD’nin ihracat, Çin ve Rusya’nın ise ithalat tarafında daha etkin rol oynadığı bir süreçte Temmuz ayına yönelik dış ticaret istatistiklerine ulaşmak için tıklayınız.
ŞİRKET HABERLERİ
KRDMD: KARDEMİR A.Ş.' NİN TÜM MÜŞTERİLERİNE, Satış prosedürümüze göre Ekim-Kasım-Aralık 2026 döneminde fiyat listelerimiz üzerinden aşağıda belirtilen miktarlarda ürün satışı programlanmıştır.
Malzemenin cinsi Miktarı % 30 Taahhütlü % 70 Serbest
Mal Miktarı Mal Miktarı
Kütük 347.000 Ton 104.100 Ton 242.900 Ton
Nerv. İnşaat Demiri 157.000 Ton 47.100 Ton 109.900 Ton
Kangal-Çubuk 118.000 Ton 35.400 Ton 82.600 Ton
Profil 64.000 Ton 19.200 Ton 44.800 ton
Talep sahibi hissedar müşterilerimizin şirket unvanı/şahıs isimleri, sahip oldukları pay senetleri, nihai olmamakla birlikte alabilecekleri ürün miktarını gösterir liste ile 02.10.2026 Cuma günü saat 17:00'a kadar Şirketimizin Satış Müdürlüğü'ne faks, elektronik posta veya şahsen müracaat etmeleri gerekmektedir.
MACKO: Şirketimiz ile E Elektronik Bahis Oyunları A.Ş. (Oley.com) arasında 20.11.2025 tarihinde imzalanıp 06.03.2026 tarihinde askıya alındığı duyurulan Reklam Satış Sözleşmesi'nin güncellenmesine dair görüşmeler tamamlanmış ve Sözleşme'nin 01.09.2026 - 31.12.2026 döneminde geçerli olacak şekilde toplam 58.380.000 TL bedelle güncellenmesi konusunda anlaşmaya varılmıştır.
“YURT DIŞI PİYASALARDA SON DURUM”
Tahvil Piyasalarında Veriler Öncesi Sakinleşme Eğilimi
Bugün ABD’de açıklanacak yoğun veri akışı öncesinde tahvil getirileri petrol fiyatlarının da dünkü düşüşünden destek alarak temkinli bir bekleyişe geçti. ABD ile İran arasında diplomasi belirsizliği sürüyor. Trump dün yaptığı açıklamada, İran’ın yakın zamanda pes edeceğini ve Hürmüz Boğazı’ndan çok fazla petrol tankerinin geçiş yaptığını belirtti.
Kritik ABD verileri öncesi Asya seansında karışık bir seyir izlendi. Japon Nikkei endeksi pozitif seyrederken, Hong Kong ve Güney Kore KOSPI endeksleri geriledi. ABD endeks vadelileri ise sınırlı pozitif bir seyir izledi.
ABD tahvil getirileri dün petrol fiyatlarındaki gevşemeden destek alarak bir miktar geri çekilse de, piyasaların bu konudaki endişesi sürüyor. Fed Yönetim Kurulu üyesi Barr ile New York Fed Başkanı Williams, şahin açıklamalarla birlikte faiz politikasında sıkılaşmanın devam edebileceği sinyalini verdi.
Bugün Euro Bölgesi tarafında Almanya enflasyon verisi izlenecekken, ABD tarafında özel sektör istihdamı, PCE enflasyonu ve büyüme gibi kritik başlıklar takip ediliyor olacak.
ABD
ADP Özel Sektör İstihdam Değişimi
ADP özel sektör istihdam verisinde beklenti, eylül ayında yaklaşık 73 bin kişilik istihdam artışı gerçekleşmesi yönünde. Ağustosta özel sektör istihdamı 38 bin kişi artmıştı. Böylece beklentinin gerçekleşmesi, iş gücü piyasasında ağustosa kıyasla belirgin bir toparlanmaya işaret edecek.
Veri, özellikle son dönemde istihdam piyasasındaki yavaşlamanın hızına ilişkin değerlendirmeler açısından yakından izlenecek. 70 binin belirgin şekilde üzerinde bir sonuç, özel sektör istihdamının beklenenden daha dirençli kaldığına işaret ederek ücretler ve hizmet enflasyonu üzerindeki baskıların sürdüğüne yönelik görüşleri güçlendirebilir. Bu görünüm, Fed’in daha şahin bir politika duruşunu koruması ve ilave faiz artırım riskinin canlı kalması açısından destekleyici olabilir. Buna karşılık verinin beklentinin altında kalması, istihdam piyasasındaki soğumanın daha belirgin olduğuna işaret ederek Fed üzerindeki ek sıkılaştırma baskısını azaltabilir.
Bununla birlikte ADP verisi, tarım dışı istihdam verisinin doğrudan bir öncüsü olarak değerlendirilmemeli. ADP, BLS tarafından açıklanan resmi istihdam göstergelerinden farklı bir örneklem ve metodolojiye dayanıyor. Bu nedenle piyasa, ADP’nin yönünü önemli bir sinyal olarak izlese de, asıl istihdam tablosu için cuma günü açıklanacak tarım dışı istihdam verisi belirleyici olmaya devam edecek.
PCE Enflasyonu
ABD’de gelecek hafta açıklanacak ağustos ayı PCE enflasyonu, özellikle çekirdek PCE göstergesi nedeniyle haftanın en önemli verilerinden biri olacak. Piyasa beklentisi, manşet PCE’nin aylık %0,4 ve yıllık %3,7 artması yönünde. Gıda ve enerji fiyatlarını dışarıda bırakan çekirdek PCE’de ise aylık beklenti %0,3, yıllık beklenti %3,4 seviyesinde bulunuyor. Temmuz ayında manşet PCE yıllık %3,7, çekirdek PCE ise %3,3 artış göstermişti.
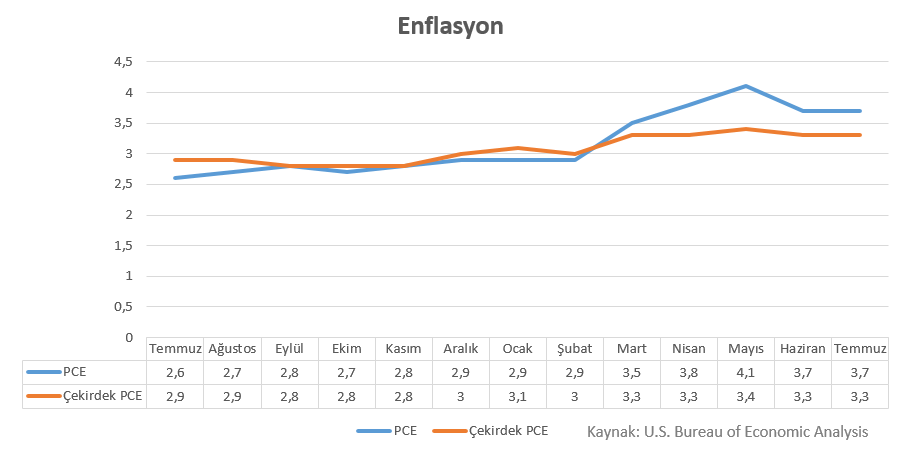
Fed’in en yakından takip ettiği enflasyon göstergelerinden biri olan çekirdek PCE’de özellikle aylık artışın %0,3’lük beklentinin üzerinde gerçekleşip gerçekleşmeyeceği kritik olacak. Beklentinin üzerinde bir sonuç, fiyat baskılarının kalıcılığına ilişkin endişeleri artırarak Fed’in daha şahin bir duruş sergilemesi ve ilave faiz artışlarının gündemde kalması açısından önem taşıyabilir. Buna karşılık beklentinin altında kalacak bir veri, enflasyonist baskıların güç kazanmadığına ilişkin değerlendirmeleri destekleyebilir.
Bu ayki PCE verisini diğer aylardan ayıran önemli bir unsur ise BEA’nın metodoloji değişikliklerini aynı açıklamayla devreye alacak olması. Değişiklikler 2021’in ilk çeyreğine kadar geriye dönük uygulanacak ve PCE fiyat endeksinin hesaplanmasında özellikle portföy yönetimi ve yatırım danışmanlığı, bilgisayar yazılımı ve aksesuarları ile hukuki hizmetler kalemlerinde yeni yöntemler kullanılacak.
Bu değişikliklerin yıllık çekirdek PCE oranını tek seferlik olarak yaklaşık bir miktar aşağı çekebileceği ve daha önce %3,3 olarak açıklanan temmuz çekirdek PCE’nin revizyon sonrasında yaklaşık %3,1'e inebileceğini hesaplıyor. Ancak bu durumun gerçek bir dezenflasyon eğilimi olarak yorumlanmaması gerektiğine dikkat çekiyor. Dolayısıyla eylül sonundaki PCE açıklamasında rakamın beklentinin altında kalması halinde, bunun bir bölümünün ölçüm yöntemindeki değişiklikten kaynaklanabileceği ve altta yatan enflasyon eğiliminden ayrı değerlendirilmesi gerekecek.
İkinci Çeyrek Büyümesi
ABD’de ikinci çeyrek nihai GSYH büyüme verisinde, ağustos ayında açıklanan ikinci tahmindeki yıllıklandırılmış %1,5’lik büyümenin teyit edilmesi bekleniyor. İkinci tahminde büyüme %1,5 olarak korunurken, ilk çeyrekte ekonomi %2,1 büyümüştü. İkinci çeyrekteki yavaşlamada kamu harcamalarındaki düşüş ile yatırım ve ihracattaki ivme kaybı etkili olurken, tüketici harcamaları büyümeyi desteklemişti.
Nihai veride olası revizyonlar, özellikle tüketici harcamaları ve büyümenin bileşimi açısından takip edilecek. %1,5’lik büyümenin teyit edilmesi, ABD ekonomisinin ikinci çeyrekte belirgin biçimde yavaşladığını ancak büyümenin devam ettiğini gösterecek. Beklentinin üzerinde bir revizyon ekonomik aktivitenin tahmin edilenden daha dirençli olduğuna işaret ederken, aşağı yönlü bir revizyon büyüme görünümündeki zayıflamanın daha belirgin olduğunu gösterebilir. Verinin PCE enflasyonuyla aynı gün açıklanacak olması da büyüme ile fiyat baskılarının birlikte değerlendirilmesini önemli kılıyor.
EURO BÖLGESİ
Almanya Eylül Enflasyonu
Almanya’da eylül ayı öncü enflasyon verisinde tüketici fiyatlarının aylık bazda %0,5, yıllık bazda ise %3,1 artması bekleniyor. Ağustos ayında enflasyon aylık %0,2, yıllık %2,9 seviyesinde gerçekleşmişti. Böylece beklentinin gerçekleşmesi halinde yıllık enflasyon son dönemdeki yükseliş eğilimini koruyarak %3 seviyesinin üzerine çıkacak.
Piyasa açısından dikkat, enflasyondaki yükselişin ne kadarının enerji fiyatlarından kaynaklandığı ve temel fiyat baskılarının nasıl seyrettiği olacak. Ağustosta enerji fiyatları yıllık %10,5 artarken, enerji ve gıda hariç çekirdek enflasyon %2,4 seviyesindeydi. Özellikle petrol ve yakıt fiyatlarındaki yükselişin eylül ayında da fiyatlara yansıması, manşet enflasyon üzerindeki baskının devam edebileceğine işaret ediyor.
Beklentinin üzerinde bir enflasyon, ECB’nin fiyat baskılarının kalıcılığına ilişkin değerlendirmelerini zorlaştırabilir ve özellikle enerji kaynaklı baskıların güçlenmesi halinde para politikasında daha temkinli bir duruşun korunmasını destekleyebilir. Buna karşılık beklentinin altında kalacak bir sonuç, Almanya’da enflasyonist baskıların öngörülenden daha sınırlı olduğuna yönelik değerlendirmeleri güçlendirebilir. Verinin Almanya için öncü nitelikte olması nedeniyle, açıklama sonrasında gelecek nihai rakam da takip edilecek.
PERFORMANS TABLOSU
Bilgilendirme: Yukarıda yer verdiğimiz tabloda finansal varlıklara yönelik yüzdesel değişimler yer almaktadır. Bir gün önceki kapanış fiyatları baz alınarak kaydettiğimiz bu tablo, yurtiçi piyasaların açılışı ile birlikte değişmesi kaçınılmazdır. Bu sebeple de ilgili tablonun sizlere önemli varlıkların değişimlerini kolay bir şekilde bir arada görülmesi amacıyla hazırlandığı unutulmamalıdır.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 10:00 | TRY | Dış Ticaret İstatistikleri (Ağu) | -7,34B | |
| 10:00 | TRY | İşsizlik Oranı (Ağu) | 8,1% | |
| 15:00 | EUR | Almanya Tüketici Fiyat Endeksi (TÜFE) (Aylık) (Eyl) | 0,50% | 0,20% |
| 15:00 | EUR | Almanya Tüketici Fiyat Endeksi (TÜFE) (Yıllık) (Eyl) | 3,10% | 2,90% |
| 15:15 | USD | ADP Tarım Dışı İstihdam (Eyl) | 73K | 38K |
| 15:30 | USD | Kişisel Tüketim Harcamaları Fiyat Endeksi (Yıllık) (Ağu) | 3,70% | 3,70% |
| 15:30 | USD | Kişisel Tüketim harcamaları Fiyat Endeksi (Aylık) (Ağu) | 0,40% | 0,20% |
| 15:30 | USD | Çekirdek Kişisel Tüketim Giderleri Endeksi (Aylık) (Ağu) | 0,30% | 0,20% |
| 15:30 | USD | Çekirdek Kişisel Tüketim Giderleri Fiyat Endeksi (Yıllık) (Ağu) | 3,40% | 3,30% |
| 15:30 | USD | Gayri Safi Yurtiçi Hasıla (GSYİH) (çeyreklik) (2. Çeyrek) | 1,50% | 1,50% |
| 15:30 | USD | Gayri Safi Yurtiçi Hasıla (GSYİH) Fiyat Endeksi (çeyreklik) (2. Çeyrek) | 6,40% | 6,40% |
| 17:30 | USD | ABD Enerji Bilgi Dairesi Ham Petrol Stokları | 2,969M | |
| 20:30 | USD | Richmond Fed Başkanı Barkin’in Konuşması | ||
| 22:25 | USD | Fed Yönetim Kurulu Üyesi Cook'un Konuşması |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.