


Yurt İçi Piyasalar
Yurt İçi Piyasalar: Günlük Bülten - 17 Eylül 2026




Ekonomik Görünüm
‘’YURT İÇİ PİYASALARDA SON DURUM’’
ŞİRKET HABERLERİ
GLYHO: Ağustos 2026'da limanlarımıza gelen konsolide gemi sayısı Ağustos 2025 seviyesinin %9 üzerinde gerçekleşirken, konsolide yolcu hareketleri de aynı dönemde %13 artış kaydetmiştir. Limanlarımıza gelen gemilerin doluluk oranları ise konsolide bazda Temmuz 2026'da %115 seviyesinde olmuştur.
Konsolide edilmeyen GPH limanları da dahil edildiğinde, Ağustos 2026'da tüm limanlarımıza gelen toplam gemi sayısı 641 ve toplam yolcu hareketleri 2.166.169 olmuştur.
LMKDC: Şirketimiz Yönetim Kurulu'nun 16.06.2026 tarihli ve 211 sayılı kararı ile; Elektrik Piyasasında Lisanssız Elektrik Üretim Yönetmeliği'nin 5. maddesi (1-h) kapsamında gerçekleştirilen 50 MWe'lik lisanssız üretim başvurusu ve bu kapsamda Sinoma Overseas Development Co. Ltd. ile yürütülen Mühendislik, Tedarik ve Kurulum (EPC) sözleşme müzakerelerine ilişkin içsel bilginin, Sermaye Piyasası Kurulu'nun II-15.1 sayılı Özel Durumlar Tebliği'nin 6. maddesi uyarınca kamuya açıklanmasının ertelenmesine karar verilmişti.
Söz konusu erteleme kararı; yatırım planına ilişkin süreçlerin henüz tamamlanmamış olması, bu aşamada yapılacak bir açıklamanın paydaşlarımızla olan ilişkilerde tereddüt ve belirsizliklere yol açma ihtimali, pay değerinde dalgalanma yaratma riski ve çalışmaların olumsuz sonuçlanması halinde yatırımcıların mağdur olma olasılığı göz önünde bulundurularak, Şirketimizin meşru çıkarlarının korunması amacıyla alınmıştı.
Yukarıda belirtilen erteleme sebeplerine esas teşkil eden koşullar ortadan kalkmış olup, Sinoma Overseas Development Co. Ltd. ile yürütülen EPC sözleşme müzakereleri olumlu bir seyir izlemekte olup sözleşmelerin imza aşamasına geçilmesi için gerekli çalışmalar yapılmaktadır. İlgili süreçlere ilişkin gelişmeler, mevzuat çerçevesinde kamuoyu ile paylaşılmaya devam edecektir.
“YURT DIŞI PİYASALARDA SON DURUM”
Endeksler Fed Sonrası Kayıplarını Telafi Etmeye Çalıştı, Dolar Yükseldi
Fed’in faiz artırımı ve enflasyonla mücadele konusunda kararlı oluşu dolar endeksinde etkili bir yükselişe neden olurken, piyasanın şimdilik tatmin olmuş görünmesi ve büyüme projeksiyonunda hala istikrarlı bir tablo izlenmesi endeks tarafında endişe oluşmamasına, hatta toparlanma sağlanmasına olanak tanıdı.
Asya tarafında yalnızca Şangay ve Hong Kong endeksleri negatif ayrışırken, ABD endeks vadelileri 0,6 – 0,7% civarında kazanım sağladı. Avrupa endeksleri de güne pozitif başlamaya hazırlanıyor.
ABD tahvil faizleri de düne kadarki sert yükselişi ardından bir miktar gevşedi. ABD 10 yıllık tahvil faizi şu sıralar 5% civarında seyrediyor. Dolar endeksi temmuz sonundan beri en yüksek seviyelere yakın seyrediyor.
Fed faizi 25 baz puan artırırken, piyasanın büyük bölümünün tahminine paralel olarak Aralık ayında da 25 baz puan daha faiz artırımına yönelik ipucu sağladı. Projeksiyonlarda yıl sonu faiz tahmininde medyan 4,1 olarak bu durumu öne çıkardı. Ayrıca nokta tahmin tablosunda da 18 üyenin 16’sı faizlerin dün belirlenen 3,75 – 4 bölgesinden en az 25 baz puan daha yukarıda olacağı görüşünü savundu. Ayrıca enflasyon tahminleri de yukarı yönlü revize edildi. Faiz artırım kararı 12 üyenin oy birliği ile alındı.
Petrol fiyatları, Suudi Arabistan’ın drone saldırıları nedeniyle kapattığı boru hattını tekrar açmaya çalıştığı haberleri ile gerilemesinin ardından Asya seansında kayıplarını toparlamaya çalıştı.
Bugün gerçekleşecek İngiltere Merkez Bankası para politikası beyanatıyla ilgili çalışmamıza aşağıdaki bağlantıdan ulaşabilirsiniz;
İngiltere Merkez Bankası Toplantısında Beklenti Sabit, Odak Kasım Mesajında
İNGİLTERE
Faizde Değişiklik Beklenmiyor
İngiltere Merkez Bankası BoE’nin 17 Eylül’deki para politikası beyanatında değişiklik beklenmiyor. Bununla birlikte piyasanın yaklaşık dörtte birlik kısmının faiz artırımı fiyatlamasında olduğu düşünülüyor. Faiz kararındaki oy dağılımının da geçtiğimiz toplantı gibi 6’ya karşı 3 şeklinde olacağı bekleniyor. Bu nedenle toplantının asıl önemi, Para Politikası Kurulu içindeki görüş ayrılığının boyutu olacak.
BoE’nin önündeki en önemli risk enerji fiyatları. Petrol ve doğal gaz fiyatlarındaki yükseliş enflasyonun kış aylarında 4% veya üzerine çıkabileceği endişesini artırıyor. Buna rağmen enerji şoku henüz ekonominin genelinde güçlü bir yayılma göstermedi. Gıda enflasyonunun temmuz döneminde 1,3%’e gerilemesi ve özel sektör ücret artışının 3% seviyesinde kalması bunun kanıtı olarak görülüyor.
Piyasalar açısından kritik nokta, üç üyenin daha önce savunduğu faiz artışına kaç üyenin katılacağı ve Andrew Bailey’nin agresif faiz artışı beklentilerini destekleyip desteklemeyeceği olacak. Bailey’nin daha güvercin bir mesaj vermesi halinde son dönemde güçlenen faiz artışı fiyatlaması gevşeyebilir. Ancak bunun tersi olma ihtimali de göz ardı edilmemeli.
PERFORMANS TABLOSU
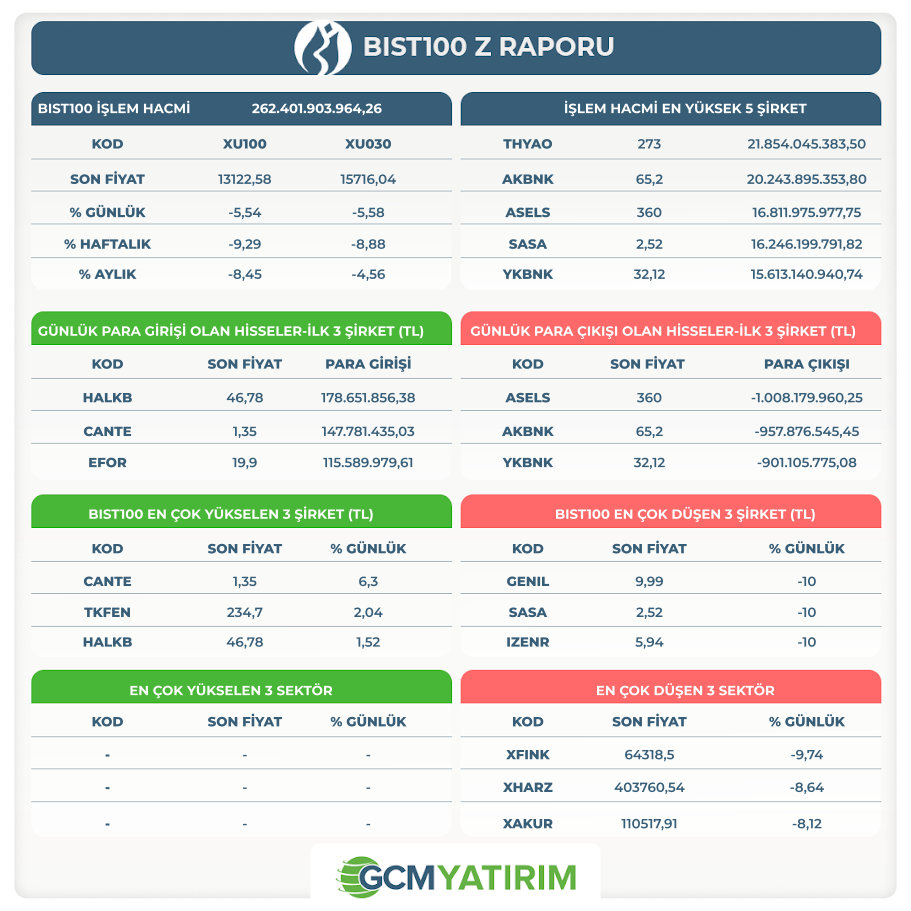
Bilgilendirme: Yukarıda yer verdiğimiz tabloda finansal varlıklara yönelik yüzdesel değişimler yer almaktadır. Bir gün önceki kapanış fiyatları baz alınarak kaydettiğimiz bu tablo, yurtiçi piyasaların açılışı ile birlikte değişmesi kaçınılmazdır. Bu sebeple de ilgili tablonun sizlere önemli varlıkların değişimlerini kolay bir şekilde bir arada görülmesi amacıyla hazırlandığı unutulmamalıdır.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 10:00 | TRY | Konut Satışları | 123.603 | |
| 10:00 | TRY | Konut Satışları(Yıllık) | -17,00% | |
| 11:00 | TRY | Kısa Vadeli Dış Borç İstatistikleri | ||
| 14:00 | GBP | İngiltere Merkez Bankası Faiz Oranı Kararı | 3,75% | 3,75% |
| 14:00 | GBP | Para Politikası Kurulu (MPC) Toplantı Tutanakları | ||
| 14:00 | TRY | Para Politikası Kurulu Toplantı Özeti | ||
| 14:30 | TRY | Para ve Banka İstatistikleri | ||
| 14:30 | TRY | Menkul Kıymet İstatistikleri | ||
| 15:30 | USD | Philadelphia Fed İmalat Endeksi (Eyl) | 31,3 | 47,4 |
| 15:30 | USD | İşsizlik Haklarından Yararlanma Başvuruları | 207K | 206K |
| 17:30 | USD | ABD Enerji Bilgi Dairesi Doğal Gaz Stokları | 49B | 40B |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.