


FOREX PİYASASI
Yurt Dışı Piyasalar: Emtia Bülteni - 30 Eylül 2026

30 Eylül 2026 Tarihli Ekonomik Görünüm
Öne Çıkanlar
Avrupa endeksleri ve ABD endeks vadelileri bugün açıklanacak kritik veri akışı öncesi karışık bir seyir izledi. Son dönemde yükselen petrol fiyatları ve Orta Doğu’da süregelen belirsizlik, enflasyon beklentilerinin ve dolayısıyla faiz beklentilerinin yüksek kalmasında etkili oldu. Fed yetkililerinin de şahin açıklamalarının sürmesi, yılın devamında yeni faiz artırımının gelebileceği beklentisini destekledi. Bu da hisse piyasalarında risk iştahını baskıladı. Ancak bugün, veriler kısa vadede yön arayışına yardımcı olabilir.
PCE Enflasyonu
ABD’de gelecek hafta açıklanacak ağustos ayı PCE enflasyonu, özellikle çekirdek PCE göstergesi nedeniyle haftanın en önemli verilerinden biri olacak. Piyasa beklentisi, manşet PCE’nin aylık %0,4 ve yıllık %3,7 artması yönünde. Gıda ve enerji fiyatlarını dışarıda bırakan çekirdek PCE’de ise aylık beklenti %0,3, yıllık beklenti %3,4 seviyesinde bulunuyor. Temmuz ayında manşet PCE yıllık %3,7, çekirdek PCE ise %3,3 artış göstermişti.
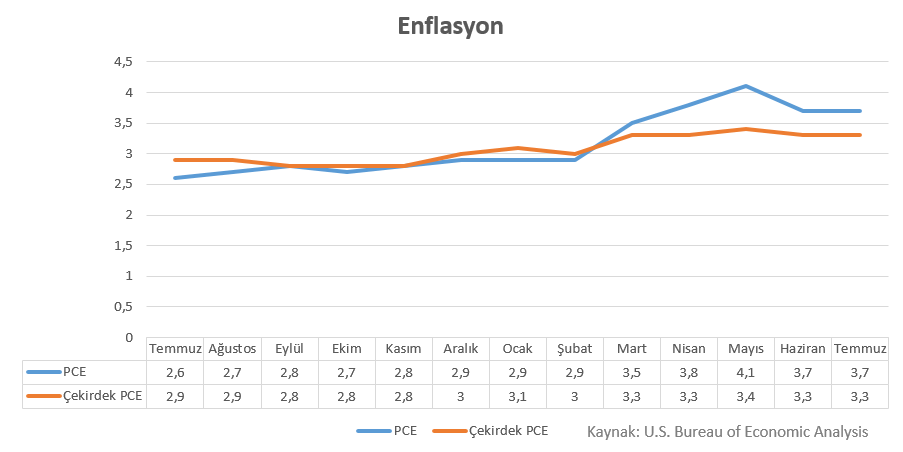
Fed’in en yakından takip ettiği enflasyon göstergelerinden biri olan çekirdek PCE’de özellikle aylık artışın %0,3’lük beklentinin üzerinde gerçekleşip gerçekleşmeyeceği kritik olacak. Beklentinin üzerinde bir sonuç, fiyat baskılarının kalıcılığına ilişkin endişeleri artırarak Fed’in daha şahin bir duruş sergilemesi ve ilave faiz artışlarının gündemde kalması açısından önem taşıyabilir. Buna karşılık beklentinin altında kalacak bir veri, enflasyonist baskıların güç kazanmadığına ilişkin değerlendirmeleri destekleyebilir.
Bu ayki PCE verisini diğer aylardan ayıran önemli bir unsur ise BEA’nın metodoloji değişikliklerini aynı açıklamayla devreye alacak olması. Değişiklikler 2021’in ilk çeyreğine kadar geriye dönük uygulanacak ve PCE fiyat endeksinin hesaplanmasında özellikle portföy yönetimi ve yatırım danışmanlığı, bilgisayar yazılımı ve aksesuarları ile hukuki hizmetler kalemlerinde yeni yöntemler kullanılacak.
Bu değişikliklerin yıllık çekirdek PCE oranını tek seferlik olarak yaklaşık bir miktar aşağı çekebileceği ve daha önce %3,3 olarak açıklanan temmuz çekirdek PCE’nin revizyon sonrasında yaklaşık %3,1'e inebileceğini hesaplıyor. Ancak bu durumun gerçek bir dezenflasyon eğilimi olarak yorumlanmaması gerektiğine dikkat çekiyor. Dolayısıyla eylül sonundaki PCE açıklamasında rakamın beklentinin altında kalması halinde, bunun bir bölümünün ölçüm yöntemindeki değişiklikten kaynaklanabileceği ve altta yatan enflasyon eğiliminden ayrı değerlendirilmesi gerekecek.
İkinci Çeyrek Büyümesi
ABD’de ikinci çeyrek nihai GSYH büyüme verisinde, ağustos ayında açıklanan ikinci tahmindeki yıllıklandırılmış %1,5’lik büyümenin teyit edilmesi bekleniyor. İkinci tahminde büyüme %1,5 olarak korunurken, ilk çeyrekte ekonomi %2,1 büyümüştü. İkinci çeyrekteki yavaşlamada kamu harcamalarındaki düşüş ile yatırım ve ihracattaki ivme kaybı etkili olurken, tüketici harcamaları büyümeyi desteklemişti.
Nihai veride olası revizyonlar, özellikle tüketici harcamaları ve büyümenin bileşimi açısından takip edilecek. %1,5’lik büyümenin teyit edilmesi, ABD ekonomisinin ikinci çeyrekte belirgin biçimde yavaşladığını ancak büyümenin devam ettiğini gösterecek. Beklentinin üzerinde bir revizyon ekonomik aktivitenin tahmin edilenden daha dirençli olduğuna işaret ederken, aşağı yönlü bir revizyon büyüme görünümündeki zayıflamanın daha belirgin olduğunu gösterebilir. Verinin PCE enflasyonuyla aynı gün açıklanacak olması da büyüme ile fiyat baskılarının birlikte değerlendirilmesini önemli kılıyor.
Petrol ve Doğal Gaz
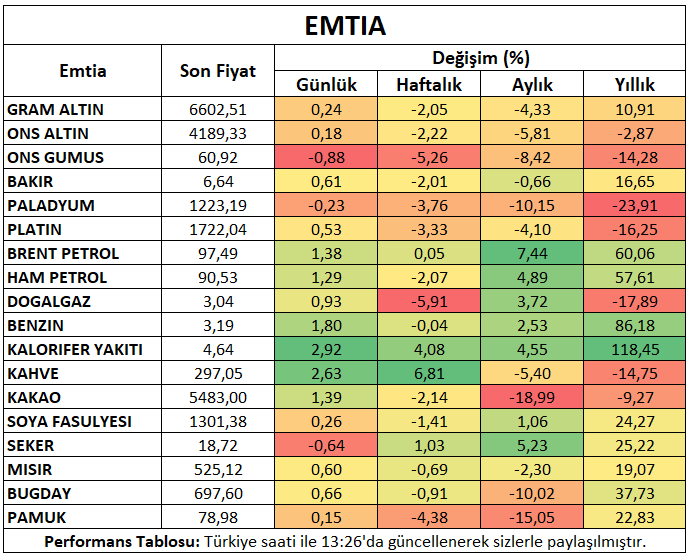
Petrol fiyatları ABD ile İran arasındaki diplomasiye ilişkin belirsizliğin sürmesi ile birlikte dünkü kayıplarının bir kısmını toparladı.
ABD doğal gaz vadeli işlemleri hava tahminlerinin mevsim normallerine yakın seyredebileceği tahminleriyle gerilemesinin ardından hafta ortasında görece sakin seyretti.
Metaller
Ons altın ve gümüş, ABD’de açıklanacak kritik veriler öncesinde sınırlı da olsa pozitif seyretti. Petrol fiyatlarında dün oluşan düşüş, metallere sınırlı da olsa destek sağlamıştı.
Bakır fiyatları haftanın ilk yarısında Çin’deki zayıf ekonomik göstergelerin talep görünümünü baskılaması ve yüksek faiz ortamı beklentisinin etkisiyle gerilerken, hafta ortasında sınırlı yükseliş gösterdi.
Platin ve paladyum gün içinde altın tarafında ABD veri akışı öncesi oluşan sınırlı toparlanmayı takip ederek pozitif seyretti.
Alüminyum fiyatları gün içinde sınırlı toparlanma çabası gösterdi.
Tarım Ürünleri
Soya fasulyesi vadeli işlemleri ABD – Çin ticaret anlaşması sonrası oluşan hayal kırıklığıyla yaşadığı kayıplar ardından sınırlı toparlanma çabası gösterdi. Çin bazı ürünlere yönelik tarifeleri düşürmeyi kabul etse de bunlar arasında soya fasulyesi yer almadı.
Buğday vadeli kontratı Karadeniz tahıl sevkiyatlarının sağlanması için oluşan diplomasi trafiğinin etkisiyle gerilemesinin ardından hafta ortasında toparlanma çabasını öne çıkardı.
Kahve vadeli sözleşmesi Brezilya arzına ilişkin iyimser beklentilerle karşın açığa satış pozisyonlarının kapatıldığı yönündeki haber akışıyla birlikte yükselişini sürdürdü.
Pamuk vadeli işlemleri güçlü arza karşın talep konusunda belirsizliğin sürmesiyle birlikte baskılanmasının ardından hafta ortasında sakin seyretti.
Şeker vadeli kontratı küresel arz görünümüne ilişkin endişelerle birlikte yukarı yönlü görünümünü korurken, gün içindeki sınırlı geri çekilme bu görünümü değiştirmedi.
Kakao vadeli sözleşmesi gün içinde toparlanma çabası gösterdi. Fildişi Sahili’nde olumlu üretim koşulları bu tabloda etkili oldu.
Mısır vadeli işlemleri gün içinde tahıl piyasasındaki toparlanma çabasını takip ederek toparlanma eğilimi gösterdi.
Haftanın Öne Çıkan Takvim Verileri
ABD PCE Enflasyonu (30 Eylül Çarşamba)
ABD 2. Çeyrek Büyümesi (30 Eylül Çarşamba)
ABD Enerji Bilgi Dairesi Haftalık Ham Petrol Stokları (30 Eylül Çarşamba)
ISM İmalat PMI (1 Ekim Perşembe)
ABD Enerji Bilgi Dairesi Haftalık Doğal Gaz Stokları (1 Ekim Perşembe)
ABD İstihdam Raporu (2 Ekim Cuma)
Baker Hughes Sondaj Kuyusu Sayısı (2 Ekim Cuma)