


FOREX PİYASASI
Yurt Dışı Piyasalar: Forex Bülteni - 13 Kasım 2026



13 Kasım 2026 Tarihli Makro Ekonomik Gelişmeler
“YURT DIŞI PİYASALARDA SON DURUM”
Piyasalarda ÜFE Öncesi Karışık Görünüm
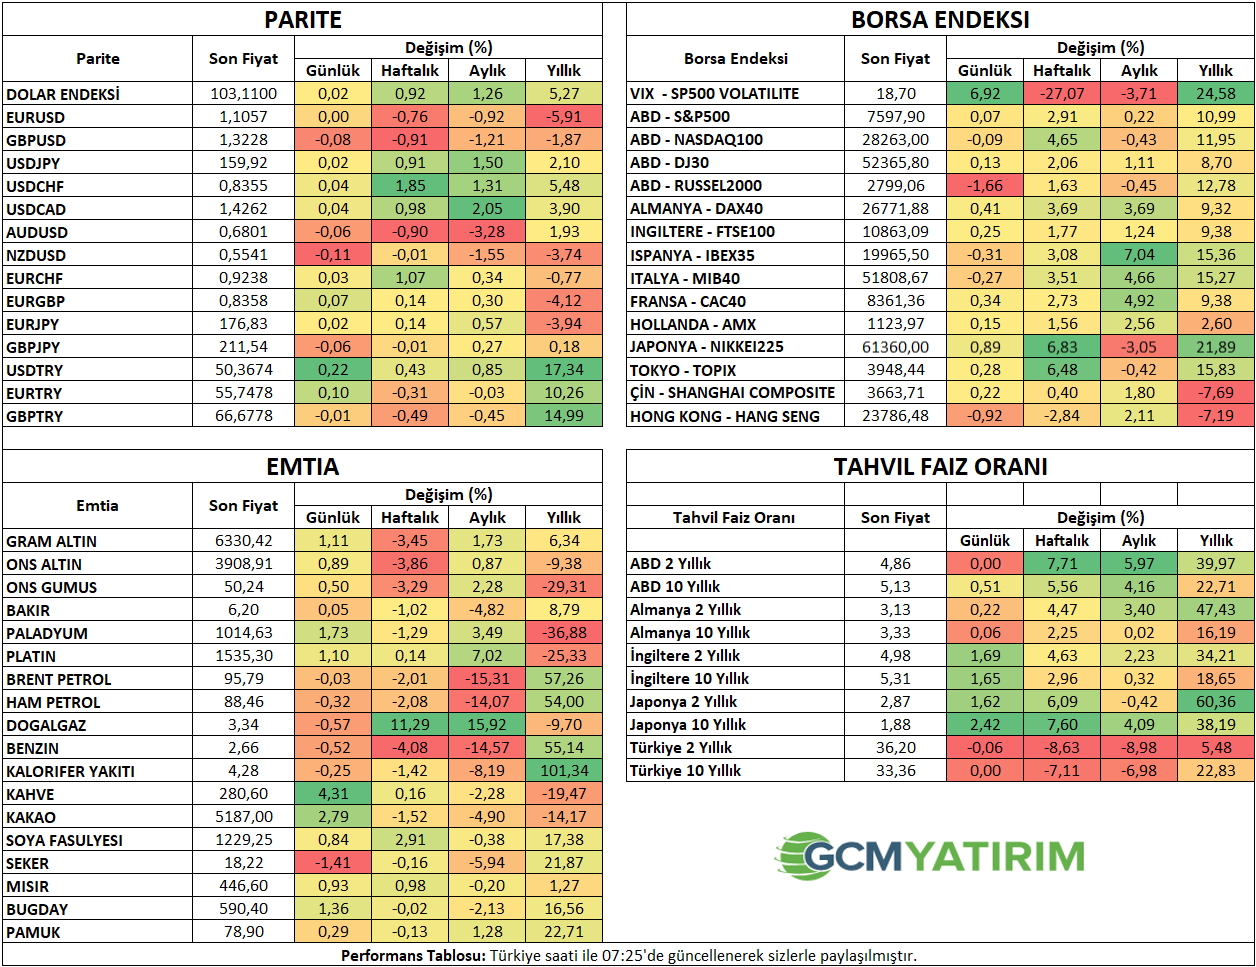
Asya borsaları ABD’de açıklanacak ÜFE verileri öncesinde teknoloji hisseleri liderliğinde kazanımlarının bir kısmını geri vererek karışık bir seyre döndü. ABD endeks vadelilerinde de benzer bir tablo izleniyor. Tahvil getirileri ve öncesi güçlenme gösterirken, ABD 10 yıllık tahvil faizi 5,12% bölgesinde hareket ediyor. ABD TÜFE verisi, Fed’in daha hızlı şekilde faiz artırım temposuna dönebileceği beklentisini güçlendirirken, diğer ülke tahvillerinde de yükselişler takip edildi.
Nvidia CEO’sunun artan baskılar sonrası görevden istifa etmesi hissede yeni satışları beraberinde getirdi. Hissedeki düşüş sektör hisselerini de etkiledi. Böylece şirketin gelecek hafta açıklayacağı bilanço daha önemli hale geldi.
Petrol tarafında ise Trump’ın İran ile anlaşmadan vazgeçebileceği yönündeki açıklamalar toparlanma çabasının öne çıkmasını sağladı. Bölgenin geleceğine ilişkin belirsizlik korunuyor.
ABD
ÜFE: Enerji Şoku Ardından Yavaşlama Beklentisi
Bugün açıklanacak ekim ayı ÜFE verisi, eylüldeki sert yükselişin ardından üretici fiyatlarındaki baskının ne ölçüde hafiflediğini gösterecek. Aylık artışın manşet endekste 0,4%, gıda ve enerji hariç endekste ise 0,3% olması bekleniyor. Bu beklentiler, eylülde sırasıyla 1,3% ve 0,7% olan artışların belirgin biçimde yavaşlayacağına işaret ediyor.
Eylülde manşet ÜFE, 0,5%’lik beklentiyi aşarak Mart 2022’den bu yana en güçlü aylık yükselişini kaydetmişti. Enerji fiyatlarındaki 10,8%’lik sıçrama artışın temel belirleyicisi olurken gıda fiyatları 1,2% yükselmişti. Yıllık üretici enflasyonu da 6,3% ile Aralık 2022’den bu yana en yüksek seviyeye ulaşmıştı.
Ekim verisinde temel odak, enerji kaynaklı baskının hafiflemesine çekirdek fiyatlarda da yavaşlamanın eşlik edip etmediği olacak. Manşetteki düşüşün ağırlıklı olarak enerjiden kaynaklanması, maliyet baskılarının geneline ilişkin daha sınırlı bir rahatlama sinyali verebilir. Çekirdek göstergenin de beklentiye paralel yavaşlaması ise fiyat artışlarının daha geniş bir alanda hız kestiği görüşünü destekleyebilir.
Piyasa tepkisi açısından eylüle göre yavaşlama kadar beklentilerden sapma da önem taşıyacak. Özellikle çekirdek ÜFE’nin 0,3%’ün üzerinde gelmesi, önceki aya göre gerileme olsa bile enflasyondaki katılığa ilişkin endişeleri güçlendirebilir. ABD tahvil faizleri ve doları desteklerken, faize duyarlı hisselerde baskı yaratabilir. Beklentilerin altında bir sonuç ise ters yönde fiyatlamayı destekleyebilir.
“YURT İÇİ PİYASALARDA SON DURUM”
Kasım ayı Piyasa Beklentileri Anketi
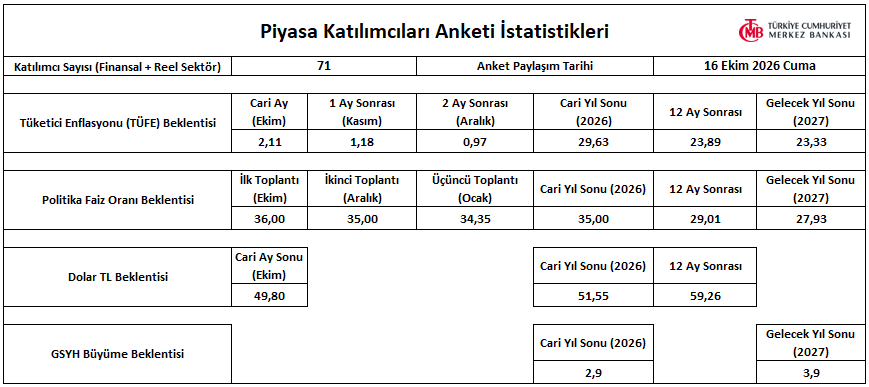
Merkez Bankası'nın sözel yönlendirmeleri ile piyasa aktörlerinin beklentileri arasındaki uyumu ölçmek adına haftanın bir diğer kritik verisi Piyasa Katılımcıları Anketi olacaktır. Açıklanacak yeni dönem anket sonuçlarında 12 ve 24 ay sonrası enflasyon beklentileri ile yıl sonu faiz ve kur öngörülerinin seyri, dezenflasyon sürecinin algı tarafındaki başarısını test edecektir.
Aşağıda yer alan bir önceki döneme (16 Ekim) ait veri seti, güncel gelişmelerle birlikte yeni açıklanacak Kasım ayı sonuçlarıyla kıyaslandığında beklentilerdeki değişimin yönünü okumak adına referans niteliği taşıyacaktır. Özelikle bu değişim piyasa beklentilerinin TCMB hedeflerine ne ölçüde yakınsadığı, borsa ve tahvil piyasasındaki risk priminin fiyatlanması açısından kısa vadeli takip edilecektir.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 10:00 | TRY | Ödemeler Dengesi İstatistikleri (Eyl) | 2,55B | 4,05B |
| 10:00 | TRY | Piyasa Katılımcıları Anketi (Kas) | ||
| 16:30 | USD | Üretici Fiyat Endeksi (ÜFE) (Aylık) (Eki) | 0,40% | 1,30% |
| 16:30 | USD | Çekirdek Üretici Fiyat Endeksi (ÜFE) (Aylık) (Eki) | 0,30% | 0,70% |
| 18:30 | USD | ABD Enerji Bilgi Dairesi Doğal Gaz Stokları | 65B | 77B |
| 18:50 | USD | Fed Yönetim Kurulu Üyesi Bowman'ın Konuşması | ||
| 20:00 | USD | San Francisco Fed Başkanı Daly’nin Konuşması |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.