


FOREX PİYASASI
Yurt Dışı Piyasalar: Forex Bülteni - 12 Kasım 2026



12 Kasım 2026 Tarihli Makro Ekonomik Gelişmeler
“YURT DIŞI PİYASALARDA SON DURUM”
Hisse Piyasalarında İvme Kaybı
Küresel hisse piyasalarında yapay zeka sektörüne yönelik iyimserlik, Nvidia CEO’su Huang’ın görevden alınabileceğine ilişkin haberlerin yarattığı belirsizlikle zayıflamış durumda. Hisse kapanış sonrası işlemlerde 7%’nin üzerinde kayıp gösterdi. ABD endeks vadelileri de Nasdaq liderliğinde geriledi.
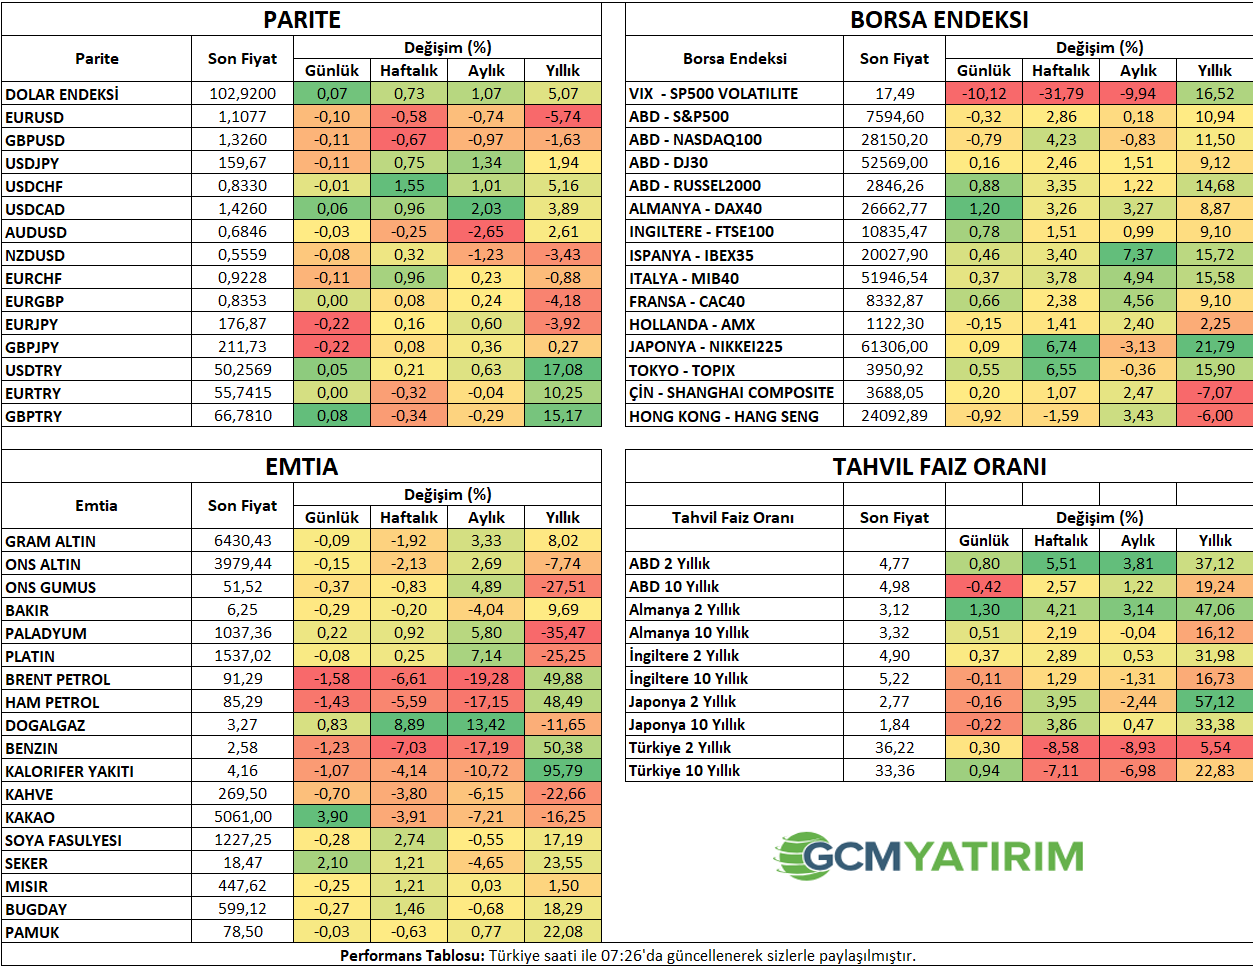
Diğer taraftan ABD’de beklentilerin üzerinde gerçekleşen enflasyon ve Fed yetkililerinin şahin açıklamaları, para politikasında ilave sıkılaşma beklentilerini güçlendirdi. Piyasalar aralık ayında 25 baz puan faiz artırımına kesin gözüyle bakarken, 50 baz puanlık faiz artırım ihtimali ikincil senaryo haline geldi. Dolar endeksi bu gelişme ile Nisan 2025’ten bu yana görülen en yüksek seviyeleri test etti.
Asya tarafında ise karışık bir görünüm vardı. Ancak genel olarak Sığ bir alanda hareket edildiği izlendi. Petrol fiyatları Orta Doğu’da üretimin artması ve jeopolitik gerilimin sınırlı kalmasıyla birlikte baskılanmaya devam etti.
İNGİLTERE
Büyümenin Hızlanması Bekleniyor
Üçüncü çeyrek öncü büyüme verisinde, Bloomberg anketine göre ekonominin önceki çeyreğe göre 0,7% büyümesi bekleniyor. Beklentinin gerçekleşmesi, ikinci çeyrekte 0,5% olan büyümenin hızlandığına işaret edecek. İkinci çeyrek büyümesi ilk açıklanan 0,4% seviyesinden yukarı revize edilmiş, ilk çeyrekte ise ekonomi 0,6% genişlemişti.
İkinci çeyrekte hizmetler sektörü 0,6% büyümüştü. İnşaat üretimi 0,8% artarken, sanayi üretimi 0,1% gerilemişti. Harcamalar tarafında büyümenin temel desteği net dış ticaretten gelmiş, ihracat 2,8% artarken ithalat değişmemişti. Hane halkı tüketiminin 0,3%, sabit sermaye yatırımlarının 0,9% yükseldiği dönemde kamu harcamaları 0,5% azalmıştı. Bu nedenle üçüncü çeyrekte büyümenin hızı kadar, tüketimin ve yatırımların ekonomik genişlemeye ne ölçüde katkı sağladığı da izlenecek.
Hizmetlerdeki güçlü seyrin iç talepte desteklenmesi, büyümenin sürdürülebilirliğine ilişkin olumlu bir sinyal verebilir. Beklentinin üzerinde bir sonuç, İngiltere Merkez Bankası’nın faiz artırımı sürecine yakın kalabileceği görüşünü destekleyerek sterlin ve kısa vadeli tahvil faizlerinde yükselişe yol açabilir. Beklentinin altında bir veri ise faiz artırımı beklentilerini zayıflatarak ters yönde fiyatlamaya neden olabilir.
“YURT İÇİ PİYASALARDA SON DURUM”
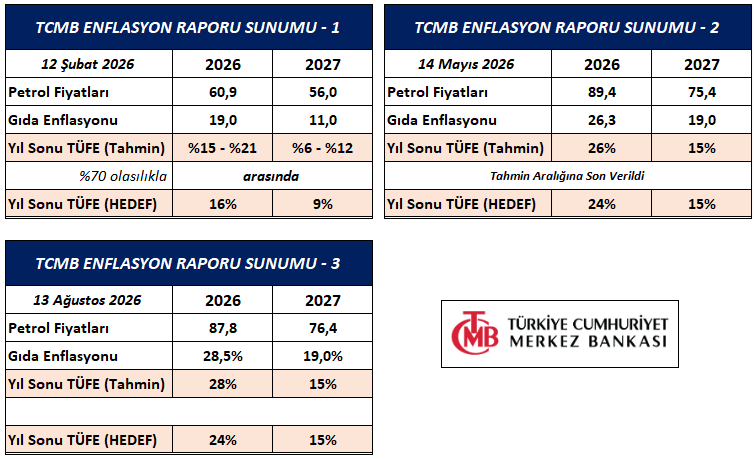
Enflasyon Raporu Geri Sayımı: 2027 Patikası ve Proaktif Alan Yönetimi
TCMB’nin 2026 yılı boyunca yayımladığı ve 12 Kasım’da gerçekleştireceği yılın son Enflasyon Raporu Sunumu, Merkez Bankası’nın değişen makro varsayımlarını, tahmin revizyonlarını ve para politikası stratejisini anlamak açısından kritik önem taşıyor. Küresel emtia fiyatlarındaki değişim ve jeopolitik risklerin gölgesinde geçecek olan bu sunumda, özellikle 2027 yılına ilişkin tahmin patikası makroekonomik beklentilere yön verecektir.
11 Kasım 2026 itibariyle petrol fiyatında Kasım ayında yaşanan %18'e yakın geri çekilme ve buna bağlı olarak gelecek döneme ait vadeli kontratlardaki fiyatlarda yaşanılan iyileşme (2027 Ocak vade Brent petrol 92$, 2027 Aralık vade 78$), emtia kanadından gelen maliyet baskılarını görece hafifletiyor.
Buna rağmen TCMB, enerji fiyatlarındaki seyrin kalıcılığını izlemek ve gelecek döneme ilişkin tahmin patikasını daha net görebilmek adına bu sunumda görece daha temkinli bir duruş sergilemek isteyebilir. Banka, tahmin güncellemelerinde sınırlı bir alan bırakarak ve soru-cevap kısmında mevcut risklere yönelik yönlendirmeleriyle önemli bir çerçeve çizerek, proaktif alan yönetimini 11 Şubat 2027 tarihindeki ilk Enflasyon Raporu sunumuna kaydırmayı tercih edebilir. Ancak yine de kredibiliteyi artırabilmek adına 2027 yılı enflasyon tahminine yönelik %20 eşik bölge çevresine yakın bir patika paylaşmak isteyebilir.
Enerji fiyatlarının seyrinin doğrudan ve dolaylı olarak enflasyonun alt kalemleri üzerinde bıraktığı iz, yıl sonu hedef ve tahmin penceresinde daha tutarlı bir patika çizebilmek adına kritik önem arz ettiği göz ardı edilmemelidir.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 10:00 | GBP | GSYİH (Aylık) (Eyl) | 0,00% | 0,10% |
| 10:00 | GBP | Gayri Safi Yurtiçi Hasıla (GSYİH) (çeyreklik) (3. Çeyrek) | 0,70% | 0,50% |
| 14:00 | TRY | TCMB Enflasyon Raporu | ||
| 14:30 | TRY | Para ve Banka İstatistikleri | ||
| 14:30 | TRY | Menkul Kıymet İstatistikleri | ||
| 16:30 | USD | İşsizlik Haklarından Yararlanma Başvuruları | 194K | 189K |
| 17:00 | USD | Cleveland Fed Başkanı Hammack'ın Konuşması | ||
| 18:00 | USD | Fed Yönetim Kurulu Üyesi Barr'ın Konuşması | ||
| 19:30 | USD | Chicago Fed Başkanı Goolsbee'nin Konuşması | ||
| 20:00 | USD | ABD Enerji Bilgi Dairesi Ham Petrol Stokları | -0,600M | -0,865M |
| 21:10 | USD | San Francisco Fed Başkanı Daly’nin Konuşması |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.