Kasım Ayı Piyasa Stratejisi: Yerel ve Küresel Piyasalara İlişkin Strateji Notu
Zorlu ve yüksek oynaklıkla geçen bir yılın son düzlüğüne girilirken, küresel ve yerel piyasalar açısından Kasım–Aralık dönemi son derece yoğun bir veri akışı ve merkez bankası takvimine ev sahipliği yapıyor. Küresel tarafta jeopolitik gelişmelerin enerji fiyatları üzerindeki baskısı ve ana merkez bankalarının para politikası duruşları yakından izlenirken, yurt içinde dezenflasyon sürecinin seyri ve TCMB’nin politika duruşu piyasaların ana gündem maddesi olmaya devam ediyor.
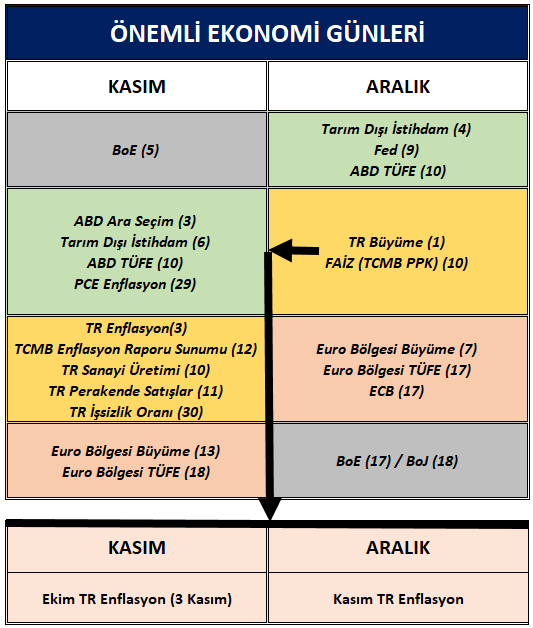
Küresel ölçekte 3 Kasım’da ABD’deki Kongre ara seçimleri ile kritik bir siyasi eşikten geçilmektedir. Temsilciler Meclisi'nin tümü (435 sandalye) ile Senato'nun 35 koltuğunun yenilendiği bu seçimlerde, Cumhuriyetçilerin mevcut Kongre üstünlüğünü yitirmesi senaryosu, Başkan Trump’ın yürütme erkindeki korumacı ticaret ve maliye politikalarını ilerletmesinde yasama engelleriyle karşılaşabileceği bir dönemin kapısını aralayabilir. Siyasi arenadaki bu dönüşümün yanı sıra, makroekonomik görünümde 5 Kasım’da 25 baz puanlık faiz artırım beklentisinin fiyatlandığı İngiltere Merkez Bankası (BoE) toplantısı izlenecektir. İngiltere sonrasında 6 Kasım’daki Tarım Dışı İstihdam verisi, 10 Kasım’daki ABD TÜFE ve 29 Kasım’daki PCE Enflasyonu, Fed’in 9 Aralık’taki yılın son toplantısı öncesinde küresel risk iştahı üzerinde belirleyici olacaktır. Özellikle Fed, ECB ve BoJ cephesinde geride bırakılan Ekim ayı toplantıları sonrasında şahin riskler ve faiz artırım senaryolarının Aralık toplantıda canlı kaldığı, toplantı tarihine kadar şekillenecek ABD–İran jeopolitik gerilimi ve buna bağlı Brent petrol fiyatlamaları üzerinden takip edilmesi önemlidir.
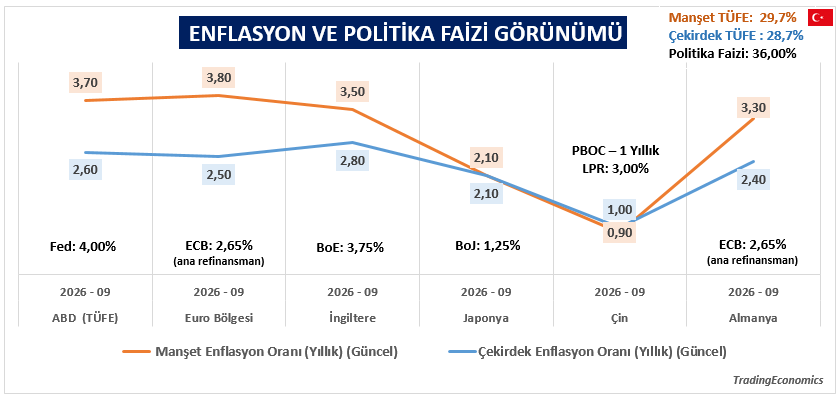
Türkiye özeline geçtiğimizde %29,7 Manşet TÜFE ve %36,00 TCMB politika faizi ile Eylül 2024’ten bu yana pozitif reel makas korunmaya devam etmektedir. Kasım ayında yurt içi piyasaların odağında 3 Kasım’da açıklanacak Ekim ayı enflasyon verisi, 12 Kasım’daki TCMB Enflasyon Raporu Sunumu ve makroekonomik öncü göstergeler (10 Kasım Sanayi Üretimi, 11 Kasım Perakende Satışlar, 30 Kasım İşsizlik Oranı) yer alacaktır. Özellikle 10 Aralık’taki TCMB PPK toplantısı öncesinde hem Ekim ayı TÜFE gerçekleşmesi hem de Enflasyon Raporu sunumu, piyasada seslendirilen yıl sonu teknik faiz ayarlaması beklentilerinin tutarlılığını test etmek açısından kritik bir eşik oluşturacaktır.
Borsa İstanbul tarafında ise 17 Eylül itibariyle fon piyasasına yönelik düzenlemeler ve tasfiye süreçlerinin yarattığı likidite ve güven hassasiyeti fiyatlamalar üzerinde baskı yaratmayı sürdürmektedir. Endeksin teknik olarak 220 dolar eşik bölgesi civarında denge arayışı sergilediği izlenmektedir. Gerek TCMB'nin operasyonel duruşu gerekse bilanço sezonunun fon piyasasındaki tasfiye dalgasının gölgesinde kalması nedeniyle, Kasım ve Aralık aylarında endeksin fiyatlama performansında yatay ve sınırlı bir patika izlemesi, tasfiye sürecinin neticelenmesinin ardından ise daha sağlıklı bir işlem aktivitesinin teyit edilmesi beklenmelidir.
Dezenflasyon Görünümünde TÜFE
Yurt içinde 2025 yılından itibaren kararlılıkla sürdürülen dezenflasyon sürecinde, 2026 yılının ikinci yarısı itibarıyla ana ve alt kalemler arasındaki ayrışma oldukça belirginleşmiştir. Eylül 2026 verileri itibarıyla yıllık manşet TÜFE %29,7 seviyesine gerileyerek %30 eşiğinin altına inerken, çekirdek enflasyon (C endeksi) %28,7 seviyesinde gerçekleşmiştir. Manşet ve çekirdek göstergelerin birbirine yakın seyretmesi, genel fiyatlama eğilimindeki yumuşamayı teyit etmekle birlikte, alt gruplardaki katılık ve dalgalanmalar dezenflasyon patikasının engebeli yapısını ortaya koymaktadır.
Küresel petrol ve emtia fiyatlarındaki gelişmelere paralel olarak en yüksek oynaklık gösteren kalem Enerji grubunda olmuştur. Girdi maliyetleri kaynaklı yukarı yönlü risklerin canlı kaldığı bir ortamda ana kalemlerdeki iyileşme ile alt kalemlerdeki ayrışmanın boyutu, TCMB'nin olası faiz aksiyonunu anlayabilmek adına önem arz etmektedir.
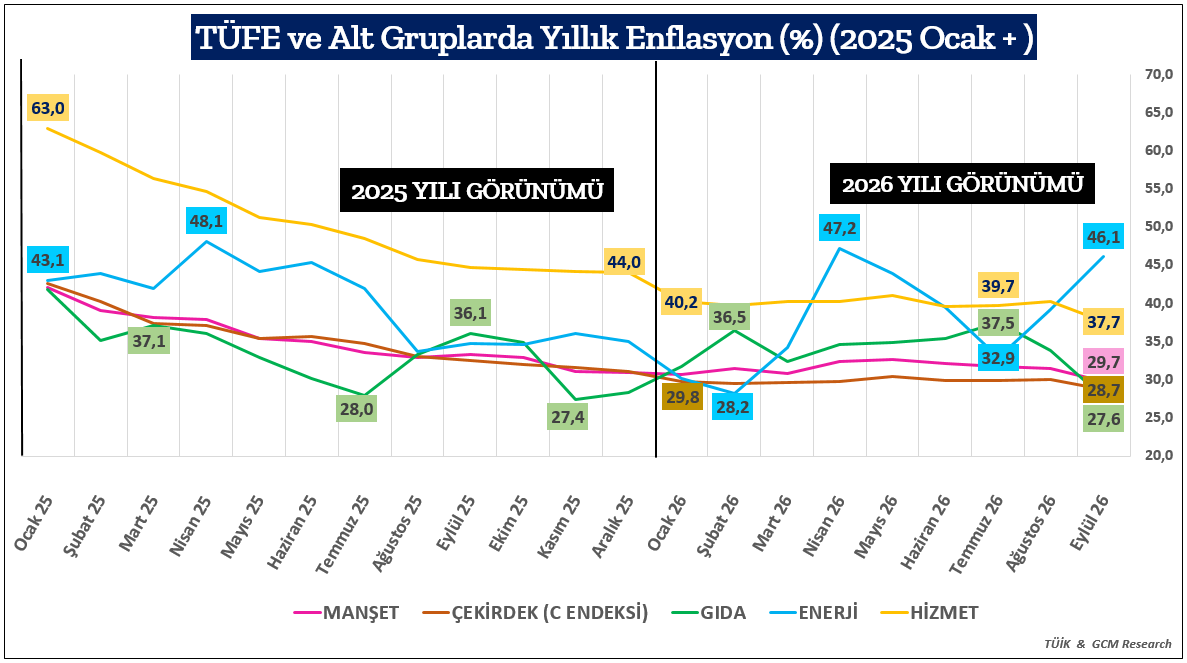
3 Kasım Salı günü açıklanacak olan Ekim ayı enflasyon verisi, yılın son iki ayına girerken baz etkisinin gücü ve fiyatlama davranışlarındaki katılık açısından kritik bir sınav olacaktır. Yıllık enflasyondaki gerilemenin kalıcı bir patikaya oturabilmesi için, enerji maliyetlerindeki oynaklığa rağmen hizmet ve çekirdek enflasyondaki düşüş eğiliminin kesintisiz sürmesi gerekmektedir. Çeşitli kurumların gerçekleştirdiği enflasyon anketine göre piyasa medyan beklentisi aylık %2,30 – 2,42 / yıllık karşılığı ise %29,50 - %29,60 arasında şekillenmektedir. Ekim ayı TÜFE’ye ilişkin geçmiş dönem fiyat dinamiklerini baz alarak yürüttüğümüz modelleme çalışmamızda aylık %2,34 / yıllık %29,47 artış ihtimali mevcut aralık içerisinde yer almakta olup, bu oran bir önceki ayda açıklanan %2,55’lik aylık enflasyonun altında kalacağı için dezenflasyonun seyri açısından destekleyici bir kompozisyon sunacaktır. Ancak enerji kaleminin enflasyon üzerinde risk unsuru olmaya devam etmesi, bankanın olası aksiyonlarını teknik ayarlamanın ötesine taşıyamayacaktır.
Fon tasfiyesi sürecine yönelik gelişmeler Borsa İstanbul üzerinde etkisini sürdürmekle birlikte, TCMB Faiz ve TÜİK Enflasyon gibi ana başlıkların endeksler üzerindeki etkisinin bu dönemde sınırlı kalabileceği göz ardı edilmemelidir; ancak makroekonomik görünüm açısından TCMB beklentilerinin şekilleneceği zemin olması dolayısıyla enflasyon veri seti yakinen incelenmelidir.
Enflasyon Sunumu ile TCMB Stratejisi
TCMB’nin 2026 yılı boyunca yayımladığı Enflasyon Raporları ve 12 Kasım’da gerçekleştireceği yılın 4. Enflasyon Raporu Sunumu, Merkez Bankası’nın değişen makro varsayımlarını, tahmin revizyonlarını ve para politikası stratejisini anlamak açısından son derece çarpıcı bir gelişim çizgisi sunmaktadır. Küresel emtia fiyatlarındaki artış ve jeopolitik risklerin etkisiyle yılın son sunumunda izlenecek revizyonlar özellikle de 2027 yılına ilişkin tahminler, makroekonomik projeksiyonları anlayabilmek adına kısa vadeli referans niteliği taşıyacaktır.
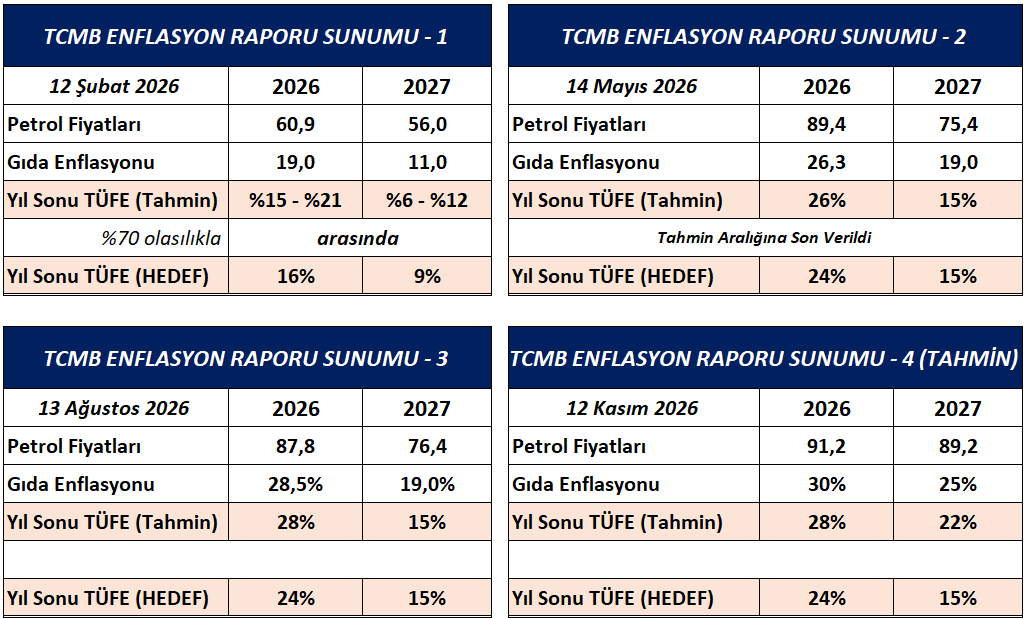
3. enflasyon raporu sunumu ardından yılın son sunumunda mevcut gelişmeler dikkate alındığında olası revizyon ihtimaline karşın ilgili göstergelere yönelik tahmin patikamızı aşağıda kısaca izah edebiliriz.
2026 Yılı Varsayımları: Petrol fiyatı varsayımının 91,2 dolara, Gıda Enflasyonu tahmininin %30 seviyesine yükselmesi beklenmektedir. Yıl sonu TÜFE tahmininin %28 seviyesinde sabit tutulması, yıl sonu hedefinin ise %24,0 olarak korunması öngörülmektedir.
2027 Yılı Perspektifi: Petrol fiyatı varsayımının 89,2 dolar, Gıda Enflasyonu tahmininin %25 ve yıl sonu TÜFE tahmininin %22 seviyesinde şekilleneceği, buna karşılık 2027 yılı resmi enflasyon hedefinin %15,0 seviyesinde muhafaza edileceği tahmin edilmektedir.
Bu yapısal revizyonlar, TCMB'nin enerji ve gıda fiyatlarındaki dışsal şoklara karşı makro ihtiyati duruşunu koruduğunu ve enflasyon tahminlerini piyasa gerçekleriyle uyumlaştırdığını göstermektedir. Politika faizinin %36 seviyesinde bulunduğu dikkate alındığında, TCMB'nin %28'lik 2026 yıl sonu tahmini karşısında sunduğu pozitif reel faiz alanı, dezenflasyon sürecini destekleyen en temel çıpa olmaya devam etmektedir. 12 Kasım’daki sunumda verilecek mesajlar, para politikasının esnekliği ve olası adımların zamanlaması açısından piyasalara ana navigasyonu sağlayacaktır.
Borsa İstanbul 3. Çeyrek 2026 Bilanço Sezonuna Bakış ve Sektörel Beklentiler
Borsa İstanbul’da üçüncü çeyrek bilanço sezonunun başlamasıyla birlikte, şirketlerin yılın bu bölümünü nasıl geçirdiğine ilişkin beklentiler yerini finansal sonuçların değerlendirilmesine bırakıyor. Bu dönemde temel sorunun, karın ne kadar arttığından çok hangi kaynaklardan beslendiği olacağını düşünüyoruz. Satış hacimleri, maliyetlerin fiyatlara yansıtılabilmesi ve finansman yükünün yönetimi, açıklanan ve önümüzdeki günlerde açıklanacak bilançoları değerlendirirken öne çıkardığımız başlıklar arasında bulunuyor. Sektörlerin kendi dinamikleri kadar şirketlerin bilanço yapılarının da performans farklarını belirlemesini bekliyoruz.
Sonuçları incelerken faaliyetlerden elde edilen kazanç ile net kar arasındaki ilişkiye özellikle dikkat ediyoruz. Operasyonel tarafta iyileşme sağlayan bir şirketin bu kazanımı yüksek faiz giderleri nedeniyle net karına aynı ölçüde yansıtamaması mümkün. Benzer şekilde, faiz gelirleri, tek seferlik işlemler veya enflasyon muhasebesinden kaynaklanan parasal kazançlar da esas faaliyetlerdeki görünümden farklı bir kar tablosu oluşturabilir. Dolayısıyla güçlü görünen bir sonuç kadar zayıf kalan bir sonucun da arkasındaki nedenlerin ayrıştırılması gerektiğini düşünüyoruz.
BIST 100 endeksinde yer alan şirketlerden şu ana kadar 23’ü üçüncü çeyrek finansal sonuçlarını açıkladı. Bu şirketlerin 9’u piyasa beklentilerinin üzerinde kar açıklarken, 8’i dönemi zararla tamamladı. İlk sonuçlar, şirketlerin finansal performanslarında belirgin bir ayrışmaya işaret ediyor. Özellikle yüksek finansman maliyetlerinin net karlılık üzerindeki baskısı dikkat çekerken, operasyonel performansını koruyabilen şirketlerin görece olumlu ayrıştığı görülüyor. Bilanço sezonunun ilerleyen bölümünde bu ayrışmanın devam edebileceğini, beklentilerin üzerinde açıklanan sonuçlarda ise karın sürdürülebilirliğinin ve nakit akışının yatırımcıların odağında olacağını düşünüyoruz.
Bilanço kalitesi açısından ise nakit akışı belirleyici bir ölçüt olmaya devam ediyor. Gelirlerdeki artışın alacak ve stok büyümesiyle birlikte gerçekleşmesi, şirketlerin ilave finansmana ihtiyaç duymasına yol açabilir. Bu nedenle tahsilat süreleri, stok yönetimi, borçların vade yapısı ve faaliyetlerden sağlanan nakdin yatırım harcamalarını karşılama düzeyi yakından izlenmeli. Karlılığını nakde dönüştürebilen şirketlerin, finansman koşullarının yarattığı baskıyı daha rahat karşılayabileceğini değerlendiriyoruz.
Bankalarda odağımız, kredi ve mevduat fiyatlamasının net faiz gelirlerine nasıl yansıdığı üzerinde bulunuyor. Fonlama maliyetlerindeki değişimin bilançolara geçiş hızı, kredi portföyünün yapısı ve mevduat kompozisyonu nedeniyle her bankada aynı olmayabilir. Bu çerçevede net faiz marjlarının çeyreklik gelişimini, komisyon gelirlerinin katkısı ve faaliyet giderleriyle birlikte ele alıyoruz. TÜFE’ye endeksli menkul kıymetlerden elde edilen gelirler karlılığı etkileyebilecek bir diğer kalem olurken, sorunlu krediler ve karşılık giderleri elde edilen gelirin ne kadarının net kara dönüşeceğini belirleyecektir. Sektöre ilişkin değerlendirmelerde tek başına kar büyümesinden ziyade özkaynak karlılığının seyri ve bu karlılığın sürdürülebilirliği önem taşıyor.
Bankacılık sektöründe şu ana kadar TSKB, Garanti BBVA ve Akbank üçüncü çeyrek finansal sonuçlarını açıkladı. TSKB ve Garanti BBVA piyasa beklentilerinin üzerinde net kar elde ederken, Akbank'ın sonuçları beklentilere paralel gerçekleşti. İlk açıklanan bilançolar, bankacılık sektöründe karlılığın korunduğuna işaret etse de bankalar arasında performans farklılıkları dikkat çekiyor.
Sanayi tarafında şirketlerin siparişlerini ve üretim hacimlerini hangi marjlarla satışa dönüştürebildiğini takip ediyoruz. İç pazarda talebin seyri, ihracatçı şirketlerde ise dış pazarların durumu ve rekabet koşulları belirleyici olacaktır. Kur hareketlerinin gelirler üzerindeki etkisini değerlendirirken ithal girdi kullanımı ve döviz cinsi yükümlülüklerin de hesaba katılması gerekiyor. Özellikle ana metal ve madencilik şirketlerinde emtia fiyatlarının satışlara katkısı, enerji ve hammadde giderleriyle birlikte okunmalı. Cirodaki değişimin faaliyet karına ve nakit akışına yansıması, üretim yapan şirketler arasındaki ayrışmayı daha görünür hale getirebilir.
Otomotiv ve dayanıklı tüketimde ise satışların miktarı kadar dağılımı da önem taşıyor. Otomotiv şirketlerinde iç pazar ile ihracatın toplam satışlar içindeki payı, model çeşitliliği ve araç başına gelir, benzer satış adetlerine rağmen farklı karlılık sonuçları doğurabilir. Dayanıklı tüketimde dış talebin seyri, kapasite kullanımı ve kampanyaların marjlar üzerindeki etkisi ön planda olacaktır. Her iki sektörde de satışları desteklemek için verilen fiyat tavizlerinin ve artan pazarlama giderlerinin operasyonel sonuçlara nasıl yansıdığını izliyoruz. Bu nedenle hacimlerdeki olası toparlanmayı, maliyetler ve ürün kompozisyonuyla birlikte değerlendirmek gerektiğini düşünüyoruz.
Enerji şirketlerini değerlendirirken petrol fiyatlarının yönünden çok, fiyat hareketlerinin şirketin faaliyet alanına nasıl yansıdığına odaklanıyoruz. Üretici şirketler açısından satış fiyatları öne çıkarken, rafinerilerde ham petrol ile işlenmiş ürün fiyatları arasındaki fark, kapasite kullanımı ve stok etkileri önem kazanıyor. Petrokimya şirketlerinde ise hammadde maliyetleriyle ürün fiyatları arasındaki makasın seyri izlenecektir. Ayrıca yüksek tutarlı hammadde alımlarının finansman ihtiyacını artırabilmesi nedeniyle, operasyonel karlılıktaki değişimin işletme sermayesi ve borçluluk üzerindeki etkisini de dikkate alıyoruz.
Havacılıkta üçüncü çeyreğin yoğun seyahat dönemiyle örtüşmesi, sonuçların değerlendirilmesinde mevsimselliği öne çıkarıyor. Bununla birlikte yolcu trafiğindeki artış, karlılığın aynı ölçüde iyileştiği anlamına gelmeyebilir. Yolcu başına gelir, doluluk oranı, yakıt giderleri ve birim maliyetlerin birlikte incelenmesi gerekiyor. Jeopolitik gelişmelerin uçuş ağlarına etkisi ve maliyet artışlarının bilet fiyatlarına ne ölçüde yansıtılabildiği şirket performanslarını farklılaştırabilir. Bu nedenle çeyreklik büyümeyi yorumlarken geçen yılın aynı dönemindeki operasyonel göstergelerle karşılaştırmayı önemsiyoruz.
Gayrimenkul tarafında bilanço değerlendirmesinin merkezinde satışların ne ölçüde tahsilata ve teslimata dönüştüğü bulunuyor. Proje geliştiren şirketlerde satış takvimi, tamamlanma oranları ve teslimatlar dönemsel gelirleri etkileyebilirken, düzenli kira geliri bulunan şirketlerde doluluk oranları ve kira artışları daha belirleyici olacaktır. Varlık değerlemelerinden kaynaklanan karların nakit yaratma kapasitesinden ayrı ele alınması da önem taşıyor. Finansman giderleri ile devam eden projelerin kaynak ihtiyacı, açıklanan karın yanında takip ettiğimiz temel bilanço unsurları arasında yer alıyor.
Bilanço sezonu ilerledikçe yıllık değişimlerin yanında önceki çeyreğe göre iyileşme veya bozulmanın nedenleri de daha fazla önem kazanacak. Ancak bu karşılaştırmalarda mevsimsellik, düşük baz etkisi ve tek seferlik gelir ya da giderlerin dikkate alınması gerekiyor. Şirketlerin yıl sonu hedeflerinde yapacağı güncellemeler, yatırım planları ve talebe ilişkin değerlendirmeleri de açıklanan rakamların gelecek dönemler açısından ne ifade ettiğini anlamaya yardımcı olacaktır.
3Ç26 sonuçlarına yaklaşımımızda önceliği, satış büyümesini faaliyet karlılığı ve nakit üretimiyle destekleyebilen şirketlere veriyoruz. Sektör genelini kapsayan bir toparlanma varsayımı yerine, her şirketin maliyetleri karşılama gücünü, finansman ihtiyacını ve borç ödeme kapasitesini ayrı değerlendirmeyi daha anlamlı buluyoruz. Bu bilanço döneminde asıl ayrımın, dönemsel olarak yüksek kar açıklayan şirketlerle bu performansı sonraki dönemlere taşıyabilecek şirketler arasında oluşabileceğini düşünüyoruz.
2026 yılı üçüncü çeyrek bilanço takvimi kapsamında, konsolide olmayan finansal raporların 30 Ekim 2026’ya, konsolide finansal raporların ise 9 Kasım 2026’ya kadar Kamuyu Aydınlatma Platformu (KAP) üzerinden açıklanması bekleniyor. Bu süreçte paylaşılacak sonuçlar ve şirket yönetimlerinin değerlendirmeleri, finansal performansın yanı sıra yılın son çeyreğine ilişkin beklentilerin şekillenmesinde de etkili olacaktır.
Şirketlerin planlanan açıklama tarihlerini takip etmek ve bilanço sezonunun öne çıkan günlerini incelemek için bilanço takvimimize aşağıdaki bağlantıdan ulaşabilirsiniz.
https://www.gcmyatirim.com.tr/arastirma-analiz/yurt-ici-bilanco-takvimi
Ekim 2026 – Borsa İstanbul Performansı
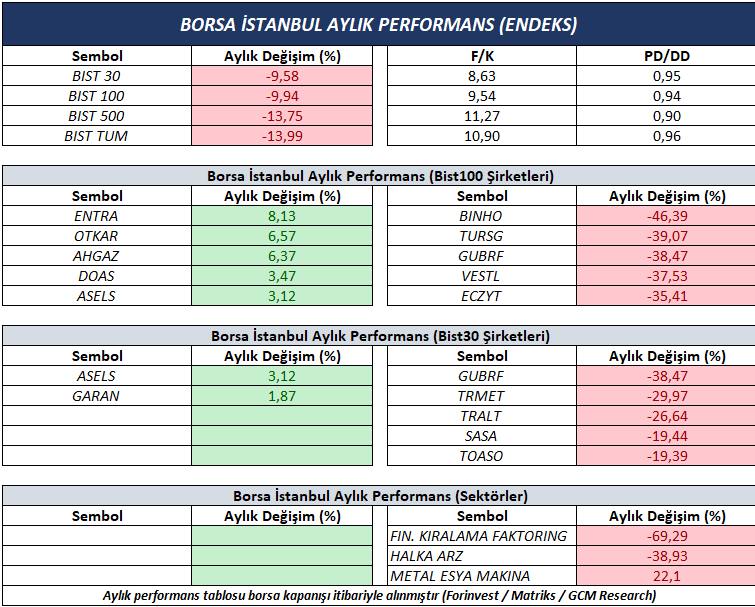
BIST 100 endeksi, Ekim ayını %10’a civarında düşüşle 10.760 seviyesi yakınında tamamladı. Jeopolitik gelişmeler gündemde kalmaya devam ederken, küresel borsa endekslerinde karışık bir seyir izlendi. Yurt içinde ise yatırım fonlarında yaşanan likidite sıkışıklığı ve fonların nakit ihtiyacına bağlı satışlar Borsa İstanbul üzerindeki baskıyı devam ettirdi. Ay içerisinde TCMB'nin politika faizini 100 baz puan indirerek %36'ya çekmesine karşın endeksteki negatif görünümün devam etmesi dikkat çekti. Ayrıca tasfiyesine karar verilen yatırım fonlarına ilişkin yasal düzenlemenin kabul edilmesi ve yürürlüğe girmesi, piyasa gündeminin önemli başlıkları arasında yer aldı. BIST 100 endeksinde yer alan şirketlerin yalnızca 10’unun Ekim ayını pozitif bölgede tamamlaması, satışların genele yayıldığına işaret etti.
BIST 30 endeksi de Ekim ayını %10’a yaklaşan kayıpla 13.420 puan seviyesinde tamamladı. Yatırım fonlarındaki likidite sorununa bağlı satış baskısının büyük ölçekli şirketlere de yansıdığı görülürken, endekste yer alan şirketlerin yalnızca 2’si ayı pozitif bölgede tamamladı. Bu görünüm, geri çekilmenin büyük ölçekli şirketler genelinde de etkili olduğunu ortaya koydu.
Sektörel performanslara bakıldığında, 33 sektör endeksi içerisinde Ekim ayını pozitif kapatan bulunmazken; Finansal Kiralama Faktoring, Halka Arz ve Metal Eşya Makina, en zayıf performans gösteren sektörler arasında yer aldı. Ana sektörlerde ise Holding endeksi Eylül ayını %18’e yaklaşan düşüşle tamamlarken, Bankacılık endeksindeki kayıp yaklaşık %5 seviyesinde gerçekleşti.
Bist100 Genel Görünüm
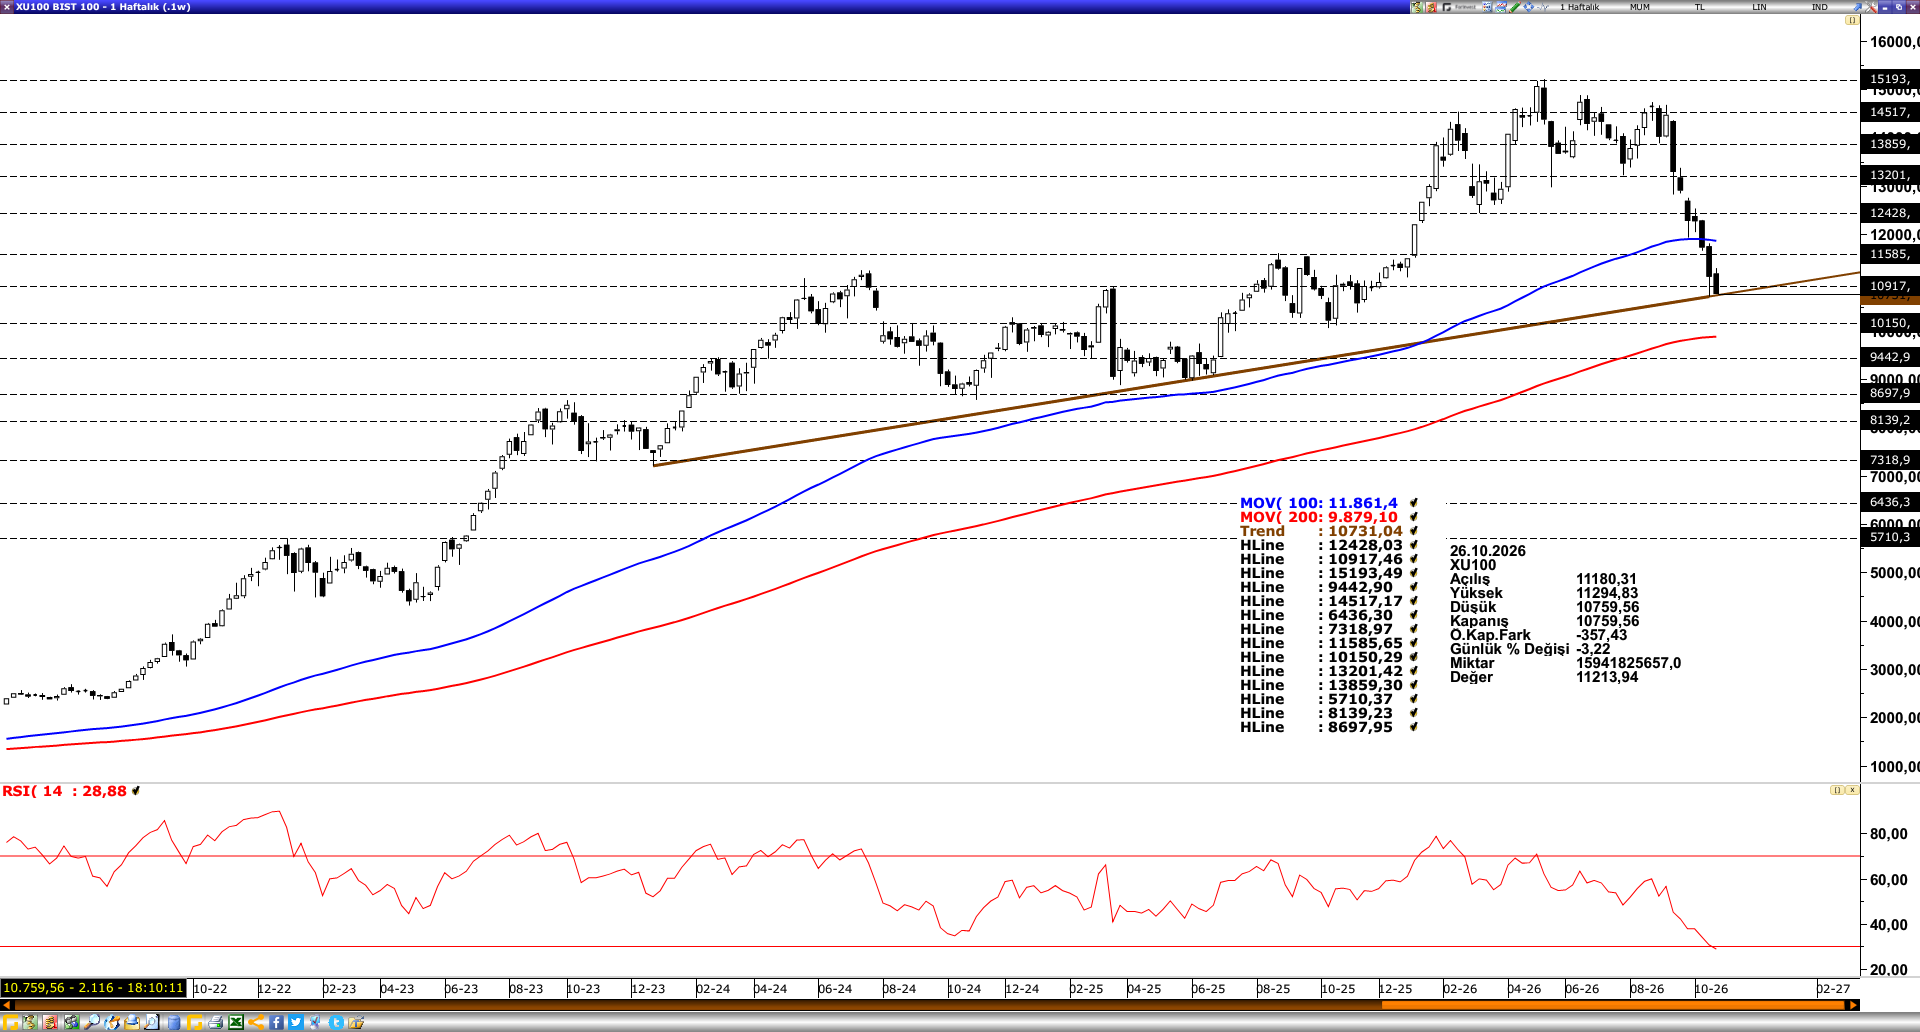
BIST 100 endeksi, 2024 yılı başından itibaren devam eden yükselen trend desteğinde tutunmaya çalışmaktadır. Teknik görünüm açısından satış baskısının devam edip etmeyeceği noktasında 10.730 seviyesi kritik destek bölgesi olarak öne çıkarken, bu seviyenin altında gerçekleşecek kalıcı fiyatlamalar endekste aşağı yönlü hareketin 200 haftalık ortalama (9.879) seviyesine doğru derinleşmesine neden olabilir. Buna karşılık, 10.730 seviyesinin üzerinde tutunma sağlanması halinde tepki alımlarının güç kazanması ve endeksin yeniden toparlanma eğilimine girmesi beklenebilir. Olası yükselişlerde 100 haftalık ortalamanın (11.861) bulunduğu 11.585 bölgesi ilk önemli direnç olarak takip edilebilir. İlgili bölgenin de aşılması halinde pozitif ivme etkisini sürdürmek isteyebilir. Söz konusu ortalama, orta ve uzun vadeli görünüm açısından toparlanmanın kalıcılığı ve trend dönüşümünün teyidi açısından yakından izlenecektir. Önümüzdeki dönemde endeksin toparlanma hareketinin zamanlaması ve ivmesi açısından TCMB'nin para politikası patikası ile fon piyasasında devam eden likidite koşulları belirleyici unsurlar arasında öne çıkacaktır.
Yeni Ayda Dikkat Çekebilecek Hisseler ve Teknik Görünüm
Borsa İstanbul, Eylül ayının ikinci yarısından itibaren bazı yatırım fonlarına ilişkin gündeme gelen gelişmeler ve bunların piyasa fiyatlamalarına yansımaları nedeniyle negatif bir dönem geçirdi. Konuya ilişkin resmi makamlar tarafından yapılan açıklamalar ve alınan düzenleyici önlemler yakından takip edilirken, yaşanan gelişmelerin yatırımcı davranışları ve işlem hacimleri üzerindeki etkileri de dikkat çekti. Endeks ve birçok şirketin bu süreçte sergilediği sert fiyat hareketlerinin ardından, Kasım ayında piyasa dengesinin ne ölçüde sağlanabileceği vurgusunu ön plana çıkarmaktadır.
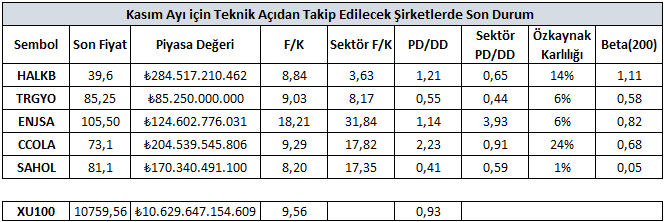
Bu dönemde yatırım fonlarına ilişkin resmi açıklamalar, şirketlerin olası pay geri alım kararları ve 3. Çeyrek finansal sonuçlarda ayrışma yaşayan sektör ve şirketler, yatırımcı ilgisindeki değişim açısından yakından izlenecektir. Piyasa koşulları nedeniyle teknik göstergelerin temel gelişmeler ve işlem hacmiyle birlikte değerlendirilmesi gerektiği hususu unutulmamalıdır. Bu çerçevede, kritik teknik seviyelere yakınlığı ve göstergelerindeki görünümle dikkat çeken şirketleri incelemeye devam ediyoruz.
SAHOL
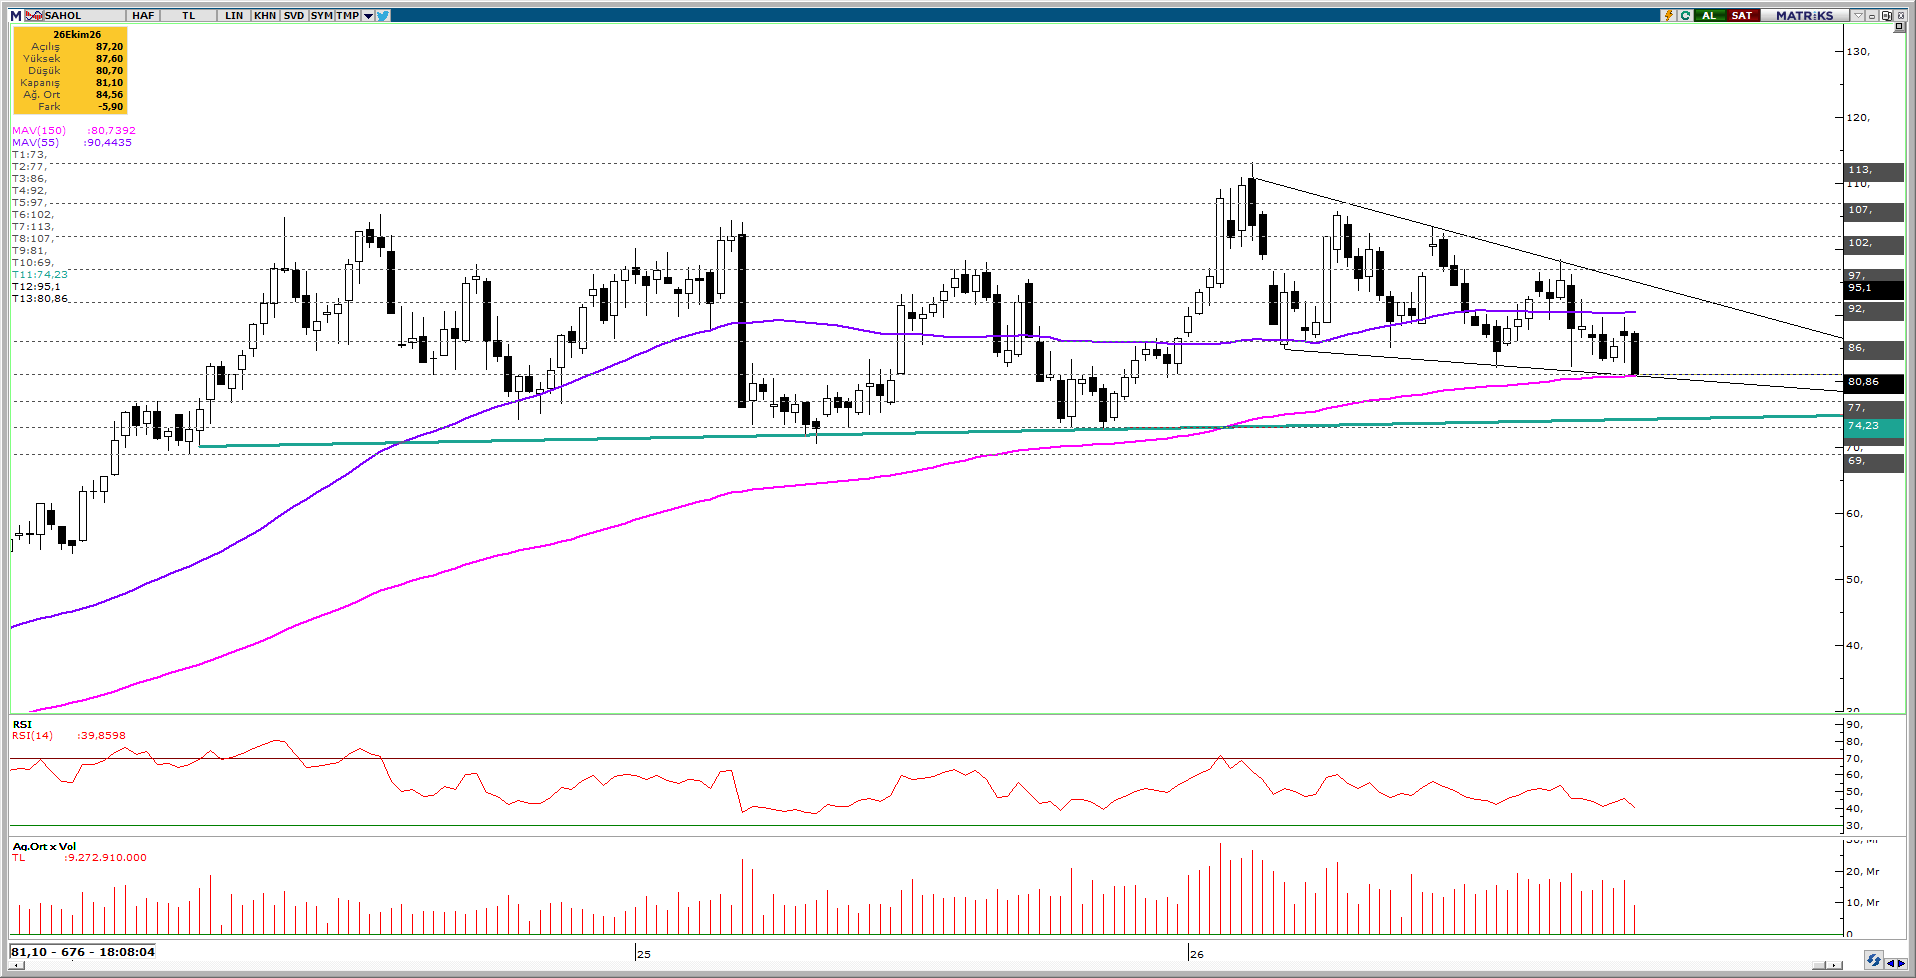
SAHOL hissesi aylık kapanışını %4,36 düşüşle gerçekleştirmesine karşın, endekse kıyasla rölatif güçlü görünümüyle dikkat çekti. Teknik görünümde 150 haftalık üstel hareketli ortalamanın bulunduğu 80,73 seviyesi orta vadeli destek olarak öne çıkarken, bu seviye üzerinde kalıcılığın korunması halinde toparlanma eğilimi öne çıkabilir. Bu senaryoda ilk olarak 86,00 seviyesi, ardından 55 haftalık ortalamanın bulunduğu 90,44 bölgesi direnç olarak takip edilebilir. Özellikle 55 haftalık ortalama üzerinde kalıcılık sağlanması, yukarı yönlü hareketin ivme kazanmasına ve pozitif fiyatlama davranışının güçlenmesine katkı sağlayabilir. Buna karşılık, 80,73 seviyesinin aşağı yönlü kırılması halinde satış baskısı 77,00 – 73,00 seviyelerine doğru derinleşebilir. Bu tür bir geri çekilme izlense dahi 73,00 seviyesinin ana destek olduğu unutulmamalıdır.
TRGYO
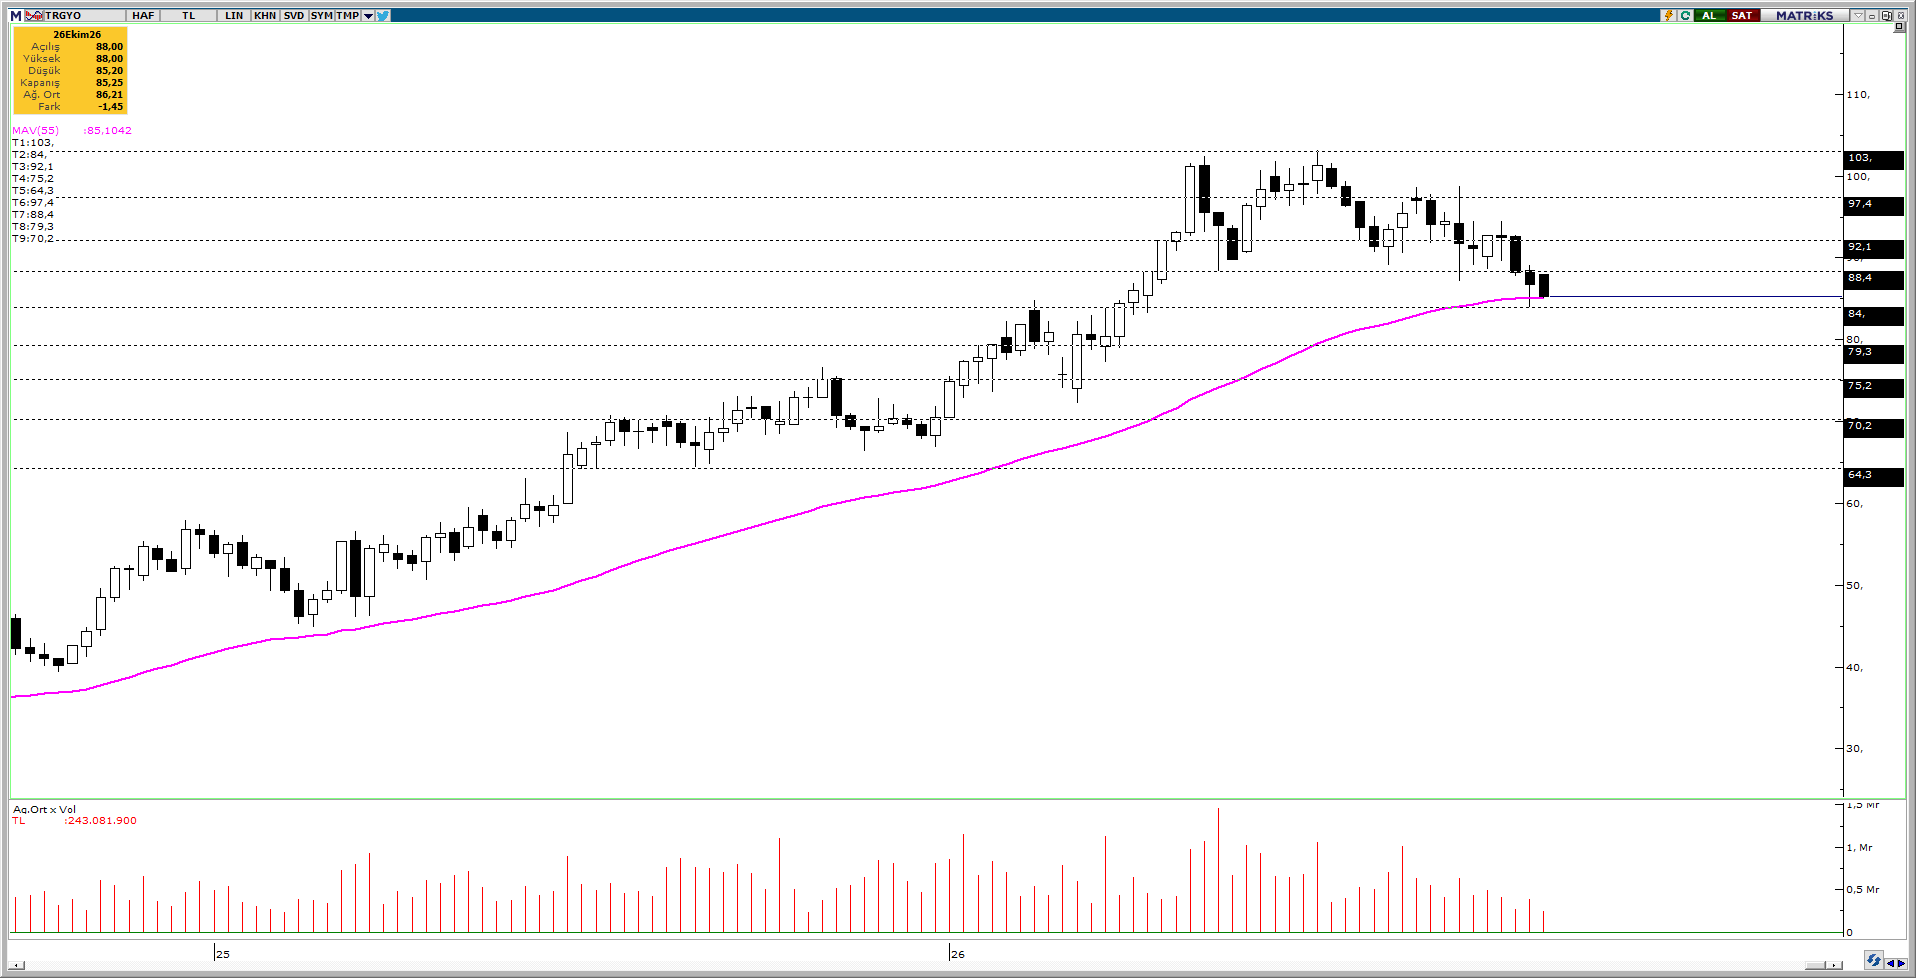
TRGYO hissesi son süreçte borsa geneline yayılan geri çekilme eğilimine eşlik etse de, rölatif olarak güçlü duruşu ile dikkat çekti. Aylık bazda 55 haftalık üstel hareketli ortalama (85,10) önemli destek seviyesi olarak karşımıza çıkıyor. İlgili destek üzerinde kalıcılığın oluşması halinde toparlanma eğilimizi izlenebilir. Bu durumda 84,40 – 92,10 seviyelerine yönelik hareket akışı oluşabilir. Özellikle 92,10 üzerinde kalıcılıkta toparlanma eğiliminin teyit kazanması ve pozitif fiyatlama davranışının öne çıkması açısından önem arz ediyor. Buna karşılık 55 haftalık ortalamanın korunamaması ve altında kalıcılık sağlanması halinde ise 84,00 – 79,30 seviyeleri gündemi meşgul edebilir. Bu doğrultuda senedin 55 haftalık ortalamaya vereceği tepki ve reaksiyon önümüzdeki ay performansı konusunda belirleyici olacaktır.
HALKB
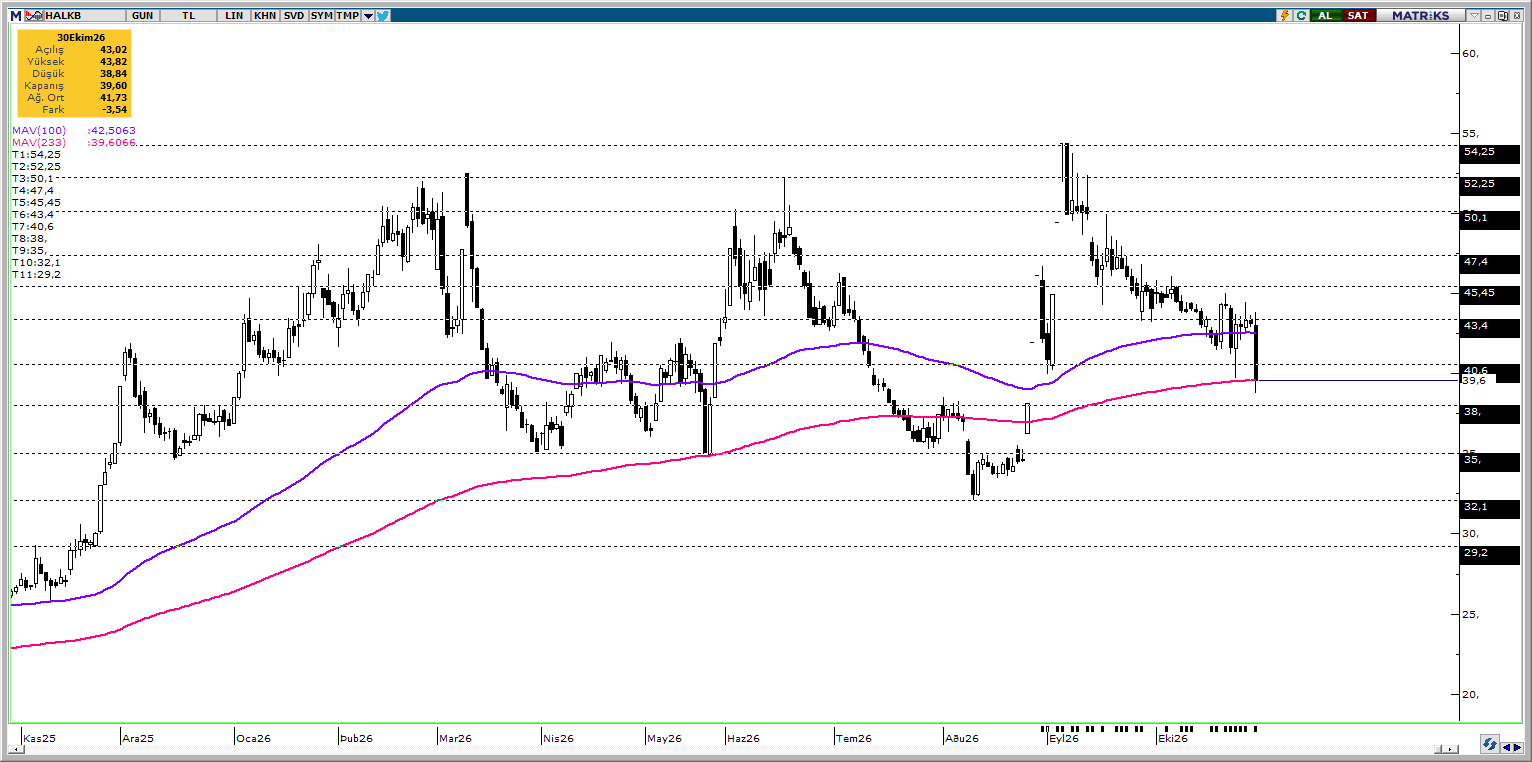
Aylık kapanışını 100 günlük üstel hareketli ortalamanın altında yapmış olsa da (42,50) 233 günlük üstel hareketli ortalama (39,60) üzerinde kapanış gerçekleştirdi. 233 günlük ortalama, ilgili senette orta vadeli destek olarak karşımıza çıkıyor. İlgili seviye üzerinde kalıcılıkta iyimser beklentilerin korunması beklenebilir. Bu doğrultuda, 43,40 – 45-45 seviyelerine yönelik hareket akışı izlenebilir. Özellikle 43,40 seviyesi üzerinde kalıcılık sağlanması pozitif fiyatlama davranışının öne çıkması açısından önem arz ediyor. Buna karşılık geri çekilmelerin karşımıza çıkması durumunda 233 günlük ortalama önemli destek olarak takip edilebilir. İlgili seviyenin korunamaması ve altında kalıcılık sağlanması durumunda 38,00 – 35,00 seviyeleri gündeme gelebilir. Senedin önümüzdeki ay performansı açısından 233 günlük ortalamanın bulunduğu 39,60 seviyesi üzerindeki fiyatlaması önemle takip edilmelidir.
CCOLA
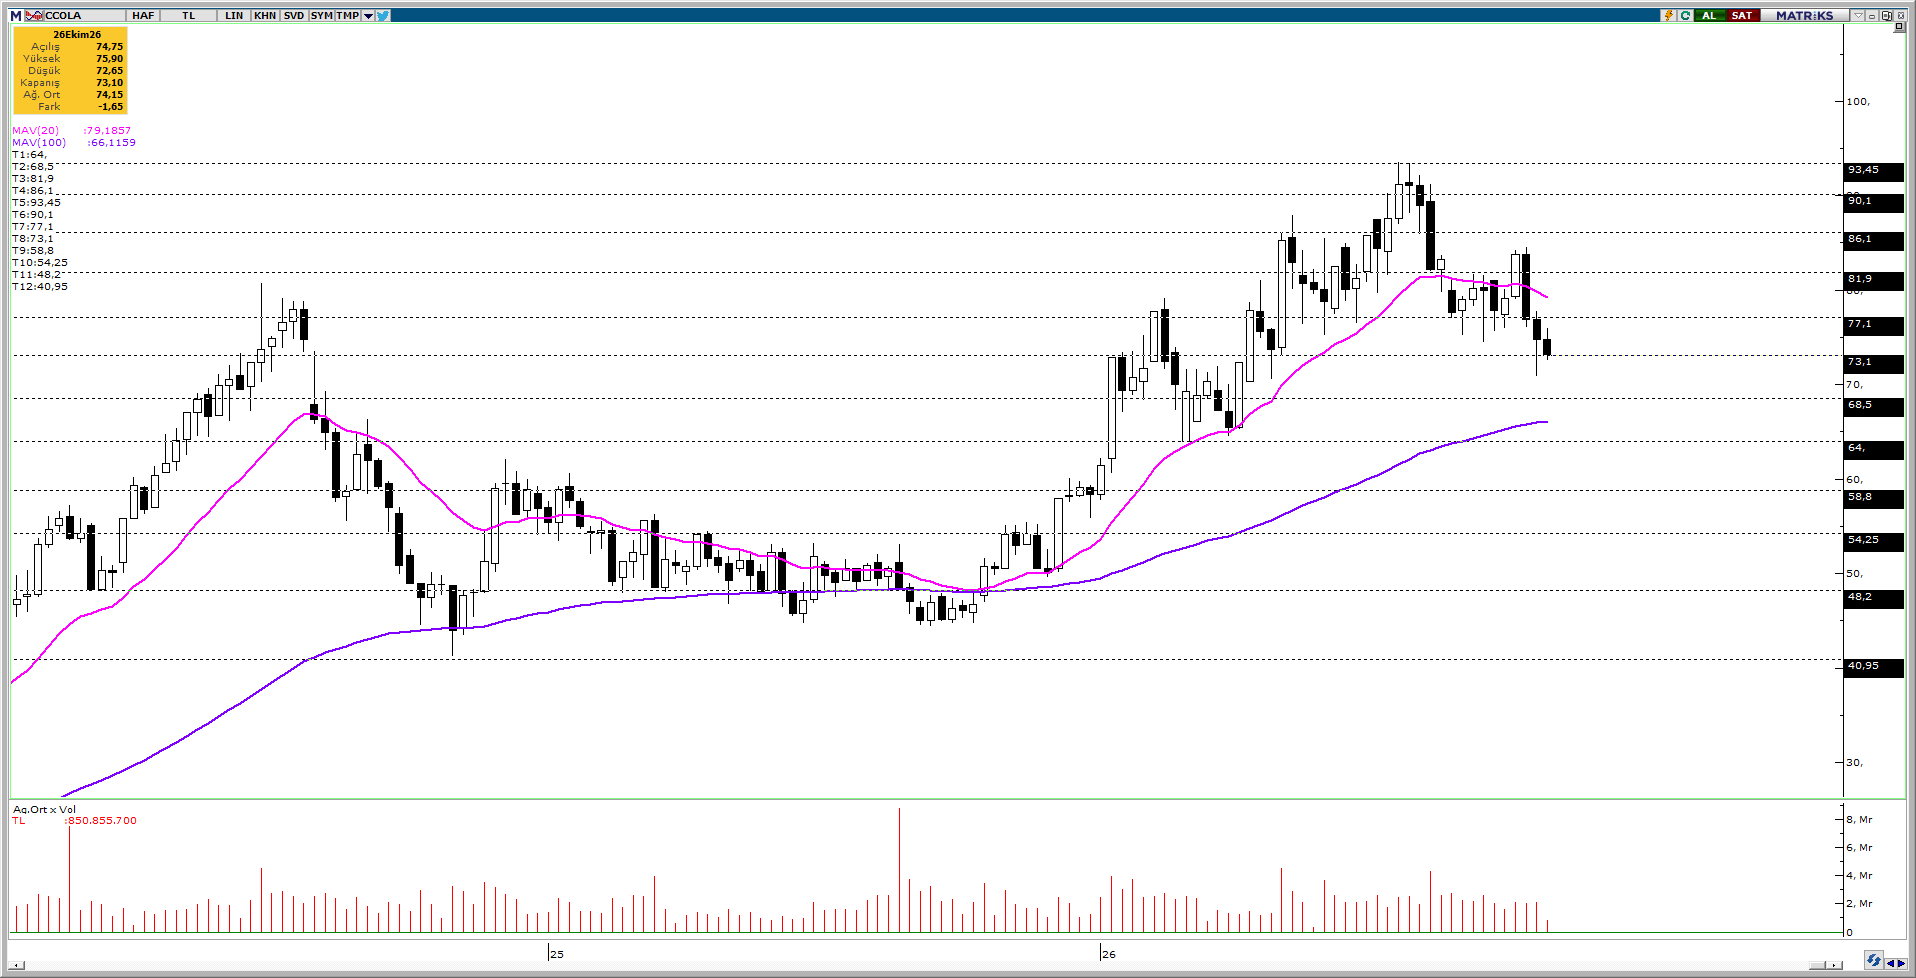
Son dönemde 20 haftalık ortalamanın (79,18) altında seyreden fiyatlar, kısa vadeli görünümde zayıflamaya işaret etse de 100 haftalık ortalamanın (66,11) üzerinde kalmayı sürdürüyor. Bu ayrışma, kısa vadeli satış baskısına rağmen orta vadeli yükseliş eğiliminin henüz bozulmadığını gösteriyor. Teknik görünümde 100 haftalık ortalamayı (66,11) kritik bir eşik olarak değerlendirirken, bu bölgenin korunduğu senaryoda toparlanma çabalarının 77,10 ve ardından 81,90 seviyelerine doğru genişleyebileceğini düşünüyoruz. Özellikle 81,90 üzerinde gerçekleşecek haftalık kapanışlar, alım iştahının güçlenmesi ve yükseliş hareketinin ivme kazanması açısından önem taşıyor. Buna karşılık 100 haftalık ortalamanın aşağı yönlü kırılması ve altında haftalık kapanışların görülmesi, orta vadeli görünümde bozulma riskini artırabilir. Böyle bir senaryoda satış baskısının derinleşerek önce 64,00, ardından 58,80 seviyelerine doğru genişlemesi gündeme gelebilir.
ENJSA
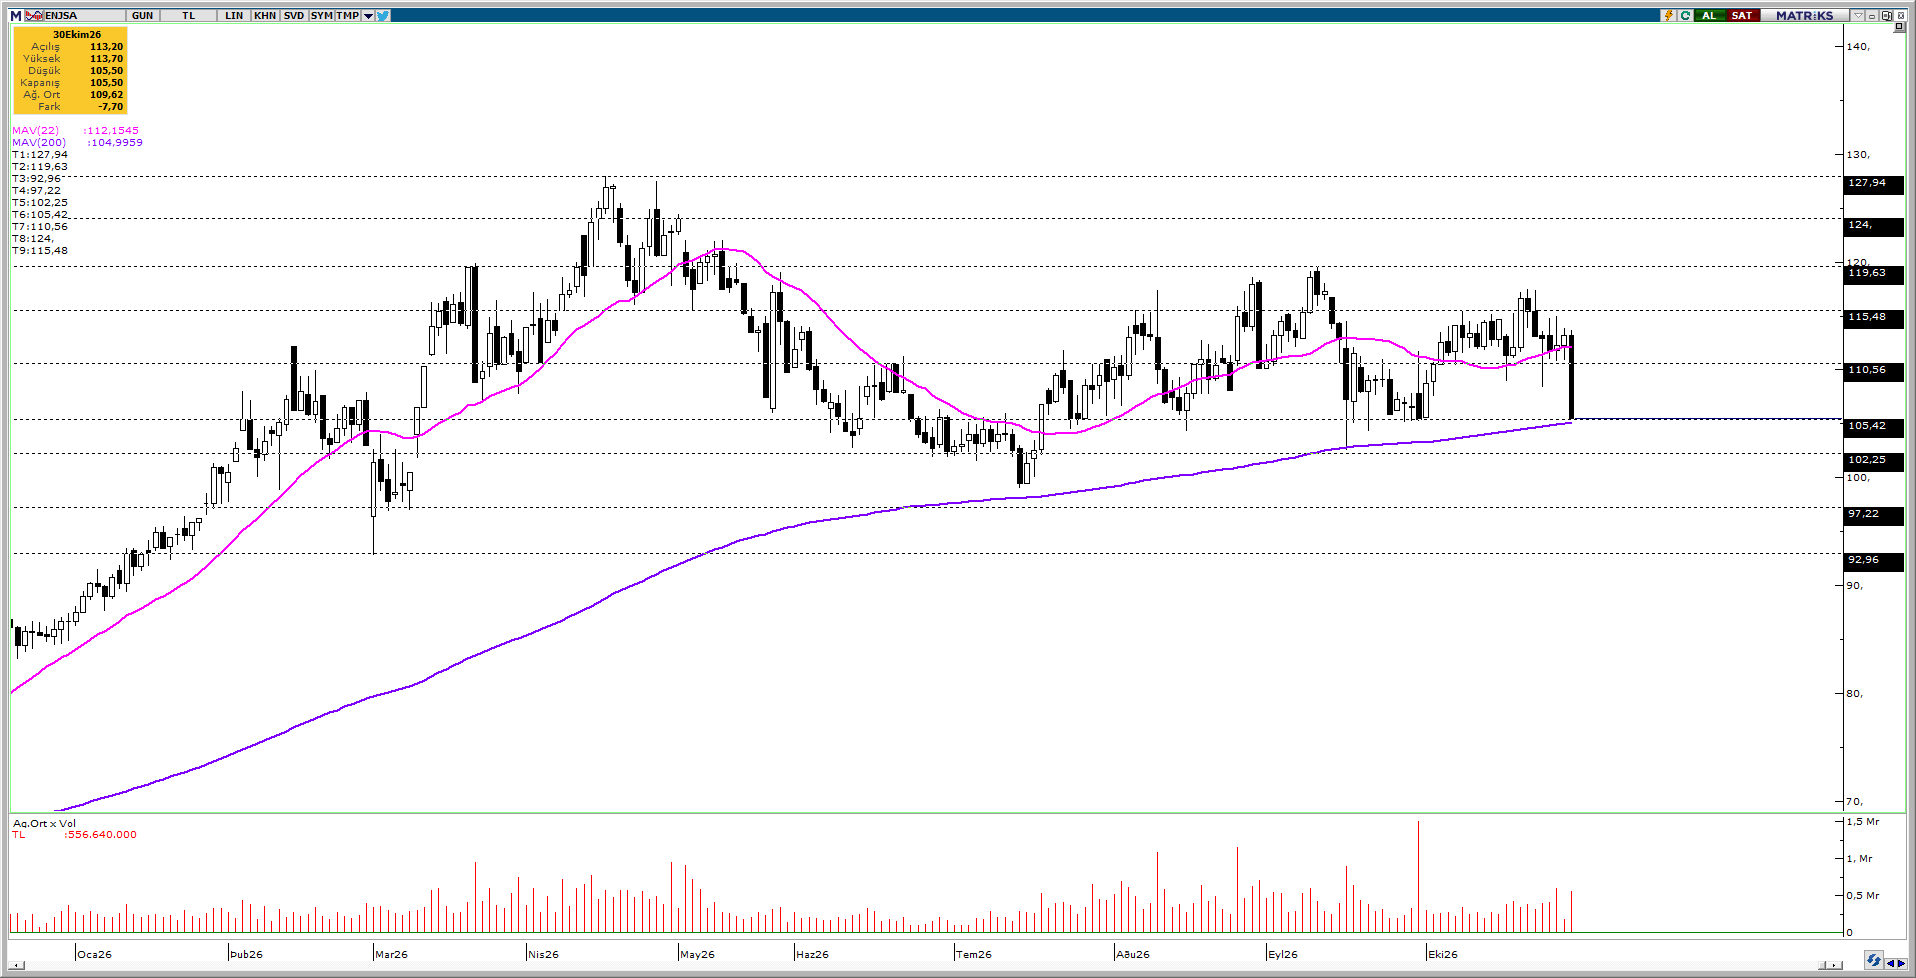
Son dönemde 22 günlük ortalamanın üzerinde destek bulan ENJSA, artan satış baskısıyla birlikte 200 günlük hareketli ortalamasına kadar geri çekildi. Orta vadeli teknik görünüm açısından kritik öneme sahip olan bu bölgenin, fiyatların yön arayışında belirleyici olacağını düşünüyoruz. Ana senaryoda, 200 günlük ortalamanın korunması halinde tepki alımlarının güç kazanarak önce 110,56, ardından 115,48 seviyelerine doğru genişlemesi beklenebilir. Özellikle 110,56 üzerinde gerçekleşecek günlük kapanışlar, alım iştahının yeniden artması ve toparlanmanın ivme kazanması açısından önem taşıyor. Alternatif senaryoda ise satış baskısının devam etmesi ve 200 günlük ortalamanın altında günlük kapanışların görülmesi, orta vadeli görünümde zayıflamayı beraberinde getirebilir. Böyle bir durumda geri çekilmenin ilk etapta 102,25, ardından 97,22 seviyelerine doğru derinleşmesi gündeme gelebilir.