Türkiye Sınai Kalkınma Bankası (TSKB) 2026 3. Çeyrek Bilanço Analizi
TSKB: Uzun Vadeli Fonlama Desteğiyle Bilanço Büyümesi Sürüyor
TSKB, 2026 yılının üçüncü çeyreğinde uzun vadeli fonlama olanaklarının desteğiyle kredi portföyünü ve bilançosunu büyütmeyi sürdürmüştür. Toplam varlıkların yıllık %30,4, brüt krediler ve kiralama alacaklarının %30,3 ve özkaynakların %23,9 artması, bankanın faaliyet hacmindeki büyümeyi desteklemiştir. Bununla birlikte, net faiz marjının önceki çeyrekteki %4,5 seviyesinden %4,3’e gerilemesi ve iştirak gelirlerinin azalan katkısı, kârlılık üzerinde baskı oluşturmuştur. Üçüncü çeyrek net kârı, önceki çeyreğe göre %8,7, geçen yılın aynı dönemine göre %4,1 azalarak 2,70 milyar TL olarak gerçekleşmiştir. İştirak gelirleri hariç net kârın çeyreklik %3 artması ise toplam kârdaki gerilemede iştirak katkısının dönemsel değişiminin önemini ortaya koymaktadır. Bankacılık sektöründe yatırım görüşümüz açısından aktif kalitesi belirleyici olmaya devam etmektedir. TSKB’nin takipteki kredi oranının önceki çeyrekteki %2,11’den %2,03’e gerilemesi ve üçüncü aşama krediler için %73,7 karşılık oranı, aktif kalitesindeki çeyreklik görünümü desteklemektedir. Bununla birlikte, takipteki kredi oranının geçen yılın aynı dönemindeki seviyesinin üzerinde bulunması, kredi riskinin izlenmesini gerektirmektedir. %19,44 seviyesindeki sermaye yeterliliği ve çeyreklik kâr üzerinden yıllıklandırılmış %20,90 özkaynak kârlılığı, bankanın finansal görünümünü destekleyen diğer unsurlardır. Uzun vadeli kaynaklara erişimi, kredi portföyündeki büyümesi ve cari ve prospektif F/K ile PD/DD çarpanlarını esas alan değerleme çalışmamız doğrultusunda, TSKB için hedef fiyatımızı 23 TL’de koruyor ve hisseyi model portföyümüzde tutmaya devam ediyoruz.
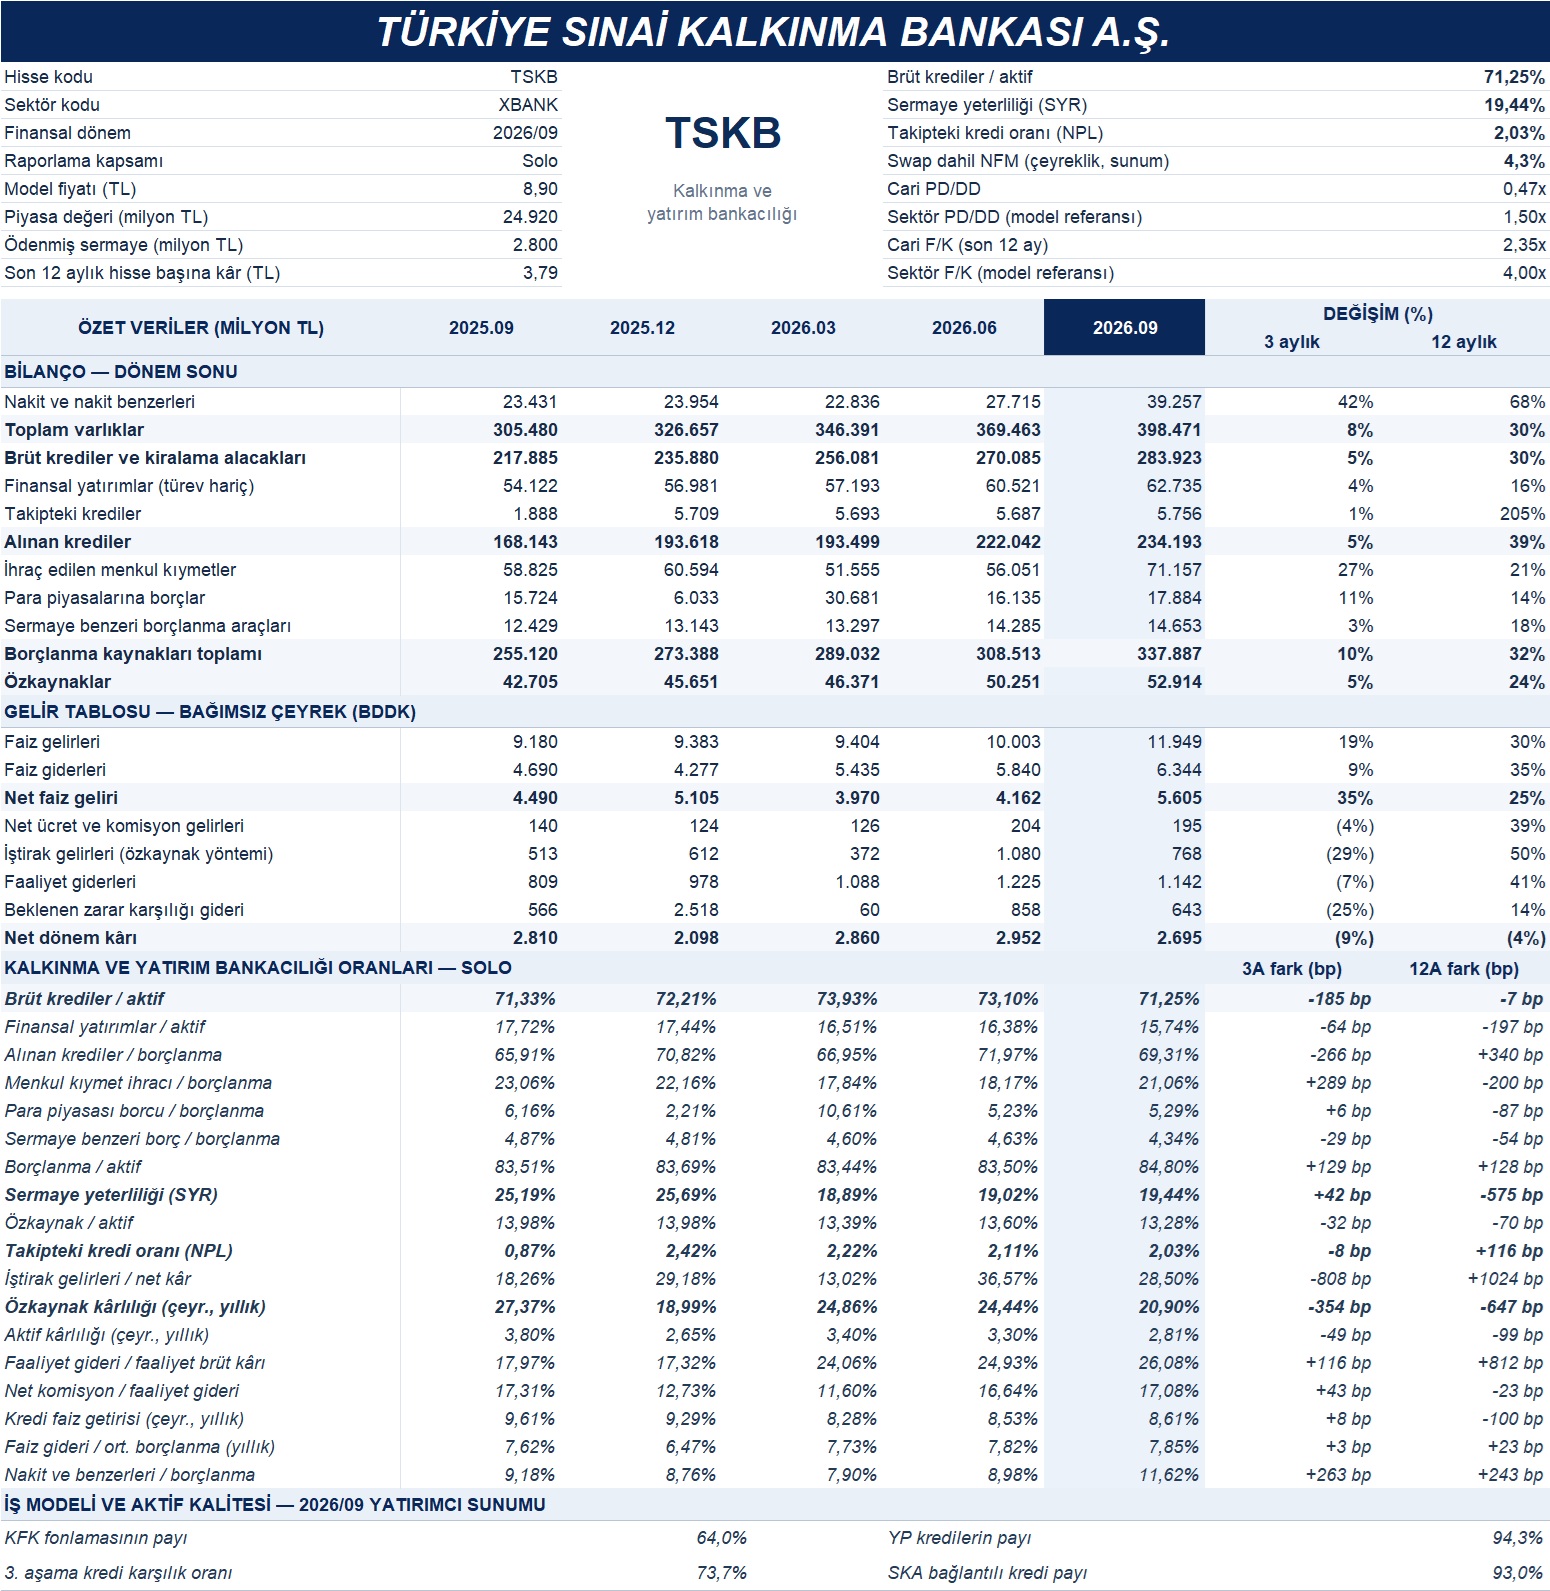
Bankanın toplam varlıkları, önceki çeyreğe göre %7,9, yıllık bazda %30,4 artarak 398,47 milyar TL’ye ulaşmıştır. Brüt krediler ve kiralama alacakları ise çeyreklik %5,1, yıllık %30,3 büyümeyle 283,92 milyar TL seviyesine yükselmiştir. Kredilerin toplam varlıklar içindeki payı %71,25 olurken, kur etkisinden arındırılmış yılbaşından itibaren kredi büyümesi %8,1 olarak gerçekleşmiştir. Kredi portföyünün %94,3’ünün yabancı para cinsinden olması, TL bazındaki büyümenin değerlendirilmesinde kur hareketlerinin de dikkate alınmasını gerektirmektedir. Sürdürülebilir Kalkınma Amaçları bağlantılı kredilerin portföydeki %93’lük payı, bankanın kalkınma finansmanı odağını koruduğunu göstermektedir.
TSKB’nin fonlama yapısında uluslararası kuruluşlarla kurduğu uzun vadeli ilişkiler belirleyici olmaya devam etmektedir. Borçlanma kaynakları toplamı, çeyreklik %9,5 ve yıllık %32,4 artarak 337,89 milyar TL’ye ulaşmıştır. Alınan krediler 234,19 milyar TL’ye yükselirken, ihraç edilen menkul kıymetler çeyreklik %27 artışla 71,16 milyar TL olmuştur. Kalkınma finansmanı kuruluşlarının ilgili fonlama bileşimi içindeki %64’lük payı ve yılın ilk dokuz ayında sağlanan toplam fonlamanın 1,8 milyar ABD dolarını aşması, bankanın kredi büyümesini desteklemektedir. Bu yapı, TSKB’nin uzun vadeli yatırım projelerinin finansmanındaki konumunu güçlendirmektedir.
Swap maliyeti dahil net faiz geliri, üçüncü çeyrekte önceki çeyreğe göre %0,5 artarak 3,69 milyar TL seviyesinde gerçekleşmiştir. Net faiz marjı ise önceki çeyrekteki %4,5 seviyesinden %4,3’e gerilemiştir. Swap maliyetlerinin çeyreklik %217 artarak 1,96 milyar TL’ye yükselmesi, marjların gelişiminde takip edilmesi gereken başlıca unsurlardan biridir. Net ücret ve komisyon gelirleri dokuz aylık dönemde yıllık %74 artarak 525 milyon TL’ye ulaşırken, üçüncü çeyrekte önceki çeyreğe göre %5 azalarak 194 milyon TL olmuştur. Komisyon gelirlerindeki yıllık büyüme gelir çeşitliliğini desteklese de toplam kârlılık açısından net faiz marjının seyri önemini korumaktadır.
Üçüncü çeyrekte faaliyet giderlerinin %7 azalarak 1,16 milyar TL’ye, karşılık giderlerinin ise %25 düşüşle 639 milyon TL’ye gerilemesi kârlılığı desteklemiştir. Buna karşılık, iştiraklerden elde edilen gelirlerin önceki çeyrekteki 1,08 milyar TL’den 768 milyon TL’ye düşmesi, net kâr üzerinde baskı oluşturmuştur. İştirak gelirlerinin çeyreklik net kâr içindeki payı %28,5 seviyesinde gerçekleşmiştir. Çeyreklik kârın yıllıklandırılmasıyla hesaplanan özkaynak kârlılığı %20,90, aktif kârlılığı ise %2,81 olmuştur. Bu görünüm, maliyet kontrolü ve karşılık giderlerindeki gerilemeye rağmen iştirak katkısındaki değişimin dönemsel kârlılık üzerinde etkili olduğunu göstermektedir.
Aktif kalitesi tarafında takipteki kredi oranı, önceki çeyrekteki %2,11 seviyesinden %2,03’e gerilemiştir. Bununla birlikte, oranın geçen yılın aynı dönemindeki %0,87 seviyesinin üzerinde bulunması, sorunlu kredi gelişiminin izlenmesini gerektirmektedir. Üçüncü aşama kredilerin karşılık oranı %73,7 olurken, kur etkisi hariç net kredi riski maliyeti 33 baz puan olarak açıklanmıştır. Sermaye yeterliliği oranının çeyreklik 42 baz puan artarak %19,44’e yükselmesi ise büyümenin sermaye tarafındaki desteğini güçlendirmiştir.
Değerleme çalışmamızdaki referans fiyat üzerinden hesaplanan 2,35 F/K ve 0,47 PD/DD çarpanları, modelimizde kullanılan sektör referanslarının altında bulunmaktadır. Uzun vadeli fonlamaya erişim, kredi portföyündeki büyüme ve sermaye yeterliliği yatırım görüşümüzü desteklerken; swap maliyetleri, iştirak gelirlerinin dönemsel değişimi ve sorunlu kredilerin yıllık gelişimi izlediğimiz başlıca unsurlardır. Cari ve prospektif F/K ile PD/DD çarpanlarını esas alan değerleme çalışmamız çerçevesinde, model portföyümüzde yer alan TSKB için hedef fiyatımızı 23 TL’de koruyor ve hisseyi model portföyümüzde tutmaya devam ediyoruz.