Garanti Bankası (GARAN) 2026 3. Çeyrek Bilanço Analizi
Garanti BBVA: Net Faiz Gelirindeki Toparlanma Kârlılığı Destekliyor
Garanti BBVA, 2026 yılının üçüncü çeyreğinde net faiz gelirlerindeki toparlanma ve ücret ve komisyon gelirlerinin katkısıyla kârını artırmıştır. Bankanın solo net dönem kârı, önceki çeyreğe göre %10,2 ve geçen yılın aynı dönemine göre %10,0 artarak 33,49 milyar TL’ye ulaşırken, yılın ilk dokuz ayındaki toplam net kârı 97,19 milyar TL olarak gerçekleşmiştir. Kredi büyümesi ve faiz marjındaki iyileşme sonuçların olumlu tarafını oluştururken, takipteki krediler ile karşılık giderlerindeki artış yakından izlenmesi gereken başlıklar olarak öne çıkmaktadır.
GARAN hisseleri, kartta esas alınan 126,70 TL fiyat üzerinden 4,30 F/K ve 1,02 PD/DD çarpanlarıyla işlem görmektedir. Bu seviyeler, değerleme modelimizde kullanılan 6,00 F/K ve 1,50 PD/DD sektör referanslarının altında bulunmaktadır. Net faiz gelirindeki toparlanma, ücret ve komisyon üretimi ve sermaye yapısı değerlemeyi desteklerken, takipteki krediler ile karşılık giderlerindeki yükselişi temel riskler olarak değerlendiriyoruz. Çarpan bazlı değerleme yaklaşımımız ve finansal görünüme ilişkin değerlendirmelerimiz çerçevesinde Garanti BBVA için hedef fiyatımızı 186 TL olarak belirliyoruz...
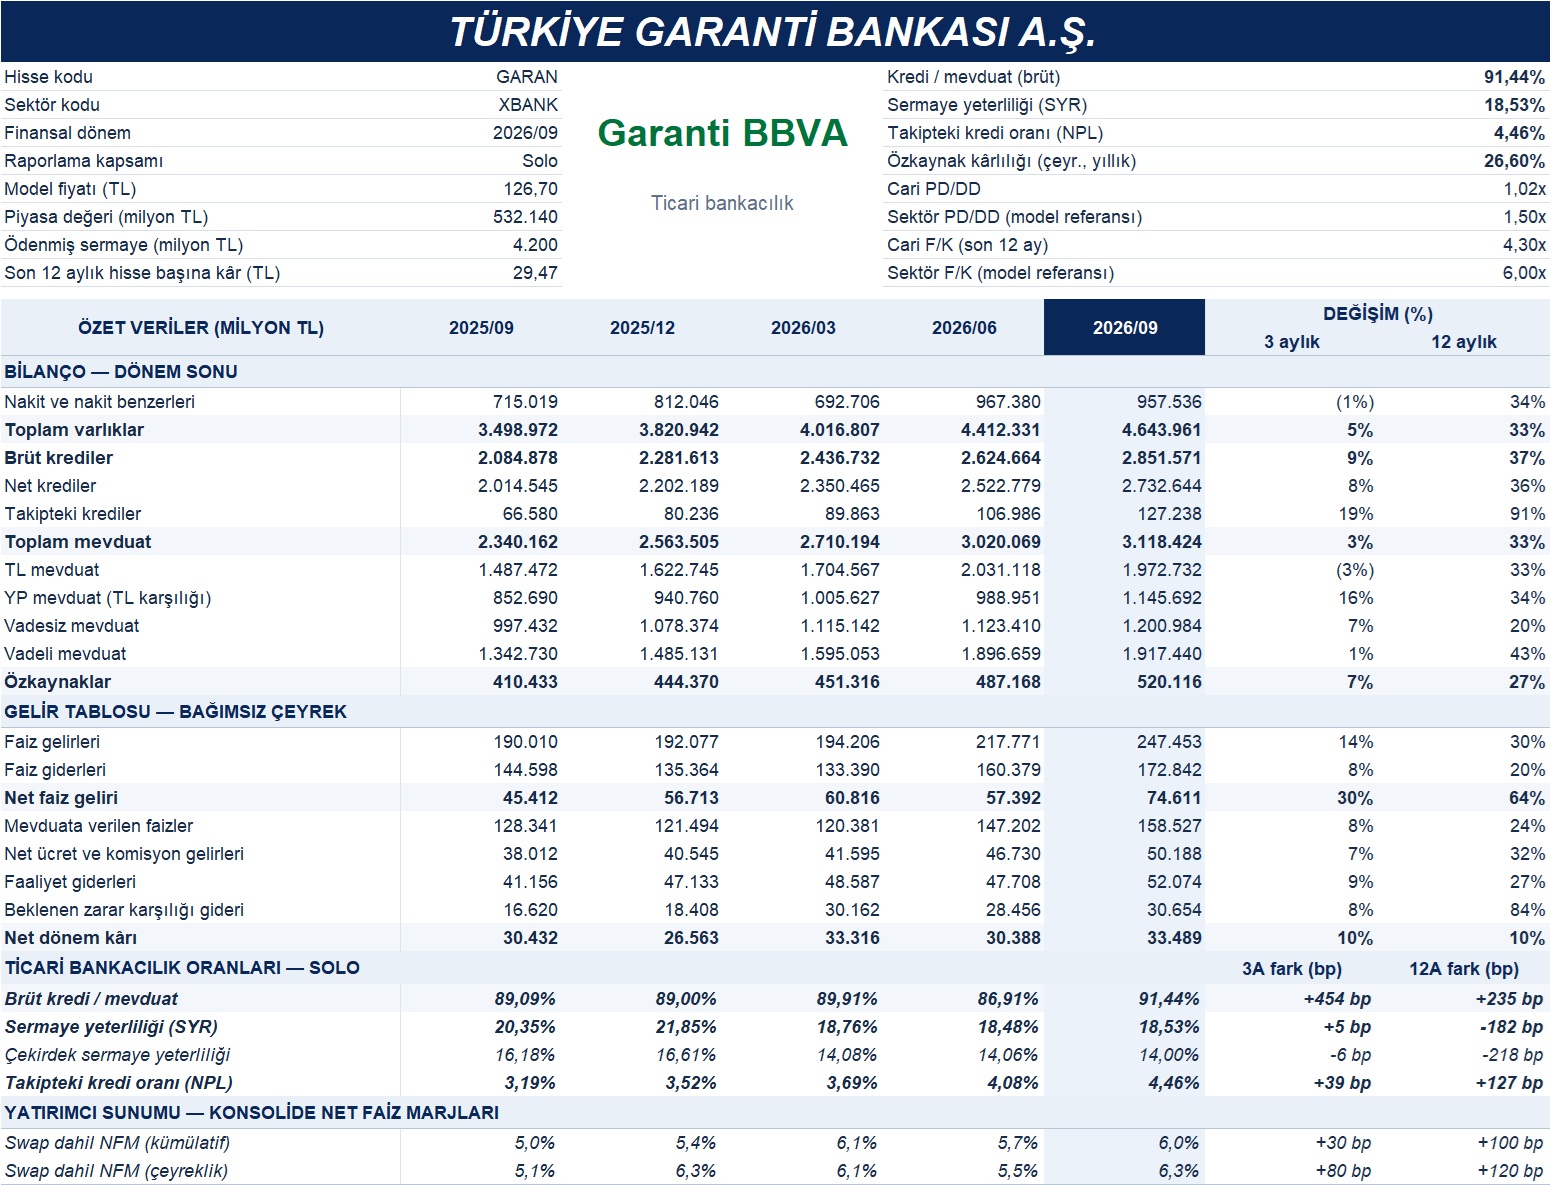
Üçüncü çeyrekte faiz gelirleri, önceki çeyreğe göre %13,6 artarak 247,45 milyar TL’ye yükselirken, faiz giderlerindeki artış %7,8 ile daha sınırlı kalmıştır. Böylece net faiz geliri, çeyreklik %30,0 ve yıllık %64,3 artışla 74,61 milyar TL’ye ulaşmıştır. Konsolide yatırımcı sunumunda swap maliyeti dâhil çeyreklik net faiz marjının %5,5’ten %6,3’e yükselmesi de marjlardaki toparlanmayı göstermektedir. Net ücret ve komisyon gelirleri yıllık %32,0 artışla 50,19 milyar TL olurken, faaliyet giderleri %26,5 artışla 52,07 milyar TL olarak gerçekleşmiştir. Ücret ve komisyon gelirlerinin faaliyet giderlerinin yaklaşık %96,4’ünü karşılaması, faiz dışı gelirlerin operasyonel yapıya katkısını desteklemektedir.
Bilanço tarafında toplam varlıklar, önceki çeyreğe göre %5,3 ve yıllık %32,7 büyüyerek 4,64 trilyon TL’ye ulaşmıştır. Brüt krediler çeyreklik %8,6 ve yıllık %36,8 artışla 2,85 trilyon TL’ye yükselirken, net krediler yıllık %35,6 büyümeyle 2,73 trilyon TL olarak gerçekleşmiştir. Özkaynaklar ise çeyreklik %6,8 ve yıllık %26,7 artarak 520,12 milyar TL’ye ulaşmıştır. Çeyreklik net kârın yıllıklandırılması ve ortalama özkaynakların esas alınmasıyla hesaplanan %26,60 özkaynak kârlılığı, bankanın sermayesi üzerinden gelir üretme kapasitesini göstermektedir.
Fonlama tarafında toplam mevduat, çeyreklik %3,3 ve yıllık %33,3 artışla 3,12 trilyon TL’ye yükselmiştir. TL mevduatın önceki çeyreğe göre %2,9 gerilemesine karşılık, yabancı para mevduatın TL karşılığının %15,8 artması mevduatın para birimi dağılımındaki değişimi ortaya koymaktadır. Vadesiz mevduat 1,20 trilyon TL’ye ulaşarak toplam mevduatın %38,5’ini oluşturmuştur. Kredilerin mevduattan daha hızlı büyümesi sonucunda brüt kredi/mevduat oranı %86,91’den %91,44’e yükselmiştir. Bu gelişme, kredi büyümesinin sürdürülmesinde mevduat tabanının genişletilmesini ve fonlama maliyetlerinin yönetimini daha önemli hâle getirmektedir.
Aktif kalitesinde ise kredi büyümesine kıyasla daha belirgin bir bozulma dikkat çekmektedir. Takipteki krediler, çeyreklik %18,9 ve yıllık %91,1 artarak 127,24 milyar TL’ye ulaşırken, takipteki kredi oranı önceki çeyreğe göre 39 baz puan, yıllık bazda 127 baz puan yükselerek %4,46 olmuştur. Beklenen zarar karşılığı giderlerinin yıllık %84,4 artışla 30,65 milyar TL’ye ulaşması da kredi riskinin kârlılık üzerindeki etkisini göstermektedir. Buna karşılık, solo sermaye yeterlilik oranının %18,53, çekirdek sermaye yeterliliğinin ise %14,00 seviyesinde bulunması risklerin karşılanması açısından destekleyicidir. Sermaye oranlarının yıllık karşılaştırılmasında düzenleyici uygulama farklılıkları dikkate alınmalıdır..
GARANTİ Bankasının göreceli değerleme yaklaşımına göre hedef fiyatının 186 TL olduğunu tahmin ediyoruz…