Akbank (AKBNK) 2026 3. Çeyrek Bilanço Analizi
AKBANK: Büyüyen Bilançoda Marj Baskısı
Jeopolitik risklerin etkisiyle yüksek seyreden enerji fiyatları, dezenflasyon süreci ve faiz indirimlerinin hızı açısından risk oluşturmaya devam etmektedir. Bu görünümün, bankacılık sektöründe fonlama maliyetlerinin normalleşmesini ve marj toparlanmasını sınırladığını değerlendiriyoruz. Akbank’ın 2026 yılı üçüncü çeyrek sonuçları da kredi ve mevduat büyümesine rağmen beklenen marj toparlanmasının henüz gerçekleşmediğine işaret etmektedir. Artan swap giderleri ve TÜFE’ye endeksli menkul kıymet gelirlerindeki azalışın etkisiyle konsolide swap gideri dahil çeyreklik net faiz marjı %3,0’ten %2,2’ye gerilerken, yükselen faaliyet giderleri kârlılık üzerindeki baskıyı artırmıştır. Kredi büyümesine yönelik düzenlemeler ve sıkı finansal koşullar altında, bilanço büyümesinin sürdürülebilir kârlılığa dönüşmesi önem kazanmaktadır. Takipteki ve yakın izlemedeki kredilerin payındaki artış, aktif kalitesini değerlendirmemizin merkezinde tutarken; önümüzdeki dönemde kredi-mevduat makasının seyri, tahsilat performansı ve gider disiplini bankanın kârlılık görünümünde belirleyici olacaktır.
Akbank’ın sermaye tamponları ve net ücret ve komisyon gelirlerinin katkısı, marj baskısının sürdüğü ortamda bilanço dayanıklılığını ve kârlılığı desteklemektedir. Bununla birlikte, takipteki ve yakın izlemedeki kredilerin payındaki artış ile karşılık oranlarındaki gerileme, aktif kalitesinin yakından izlenmesini gerektirmektedir. Önümüzdeki dönemde marjlardaki iyileşmenin kalıcılığı, gider disiplini ve tahsilat performansının kârlılık açısından belirleyici olacağını değerlendiriyoruz. Cari ve prospektif F/K ile PD/DD çarpanlarını esas alan değerleme yaklaşımımız çerçevesinde, AKBNK için hedef fiyatımızı 92 TL’de koruyor ve hisseyi model portföyümüzde tutmaya devam ediyoruz.
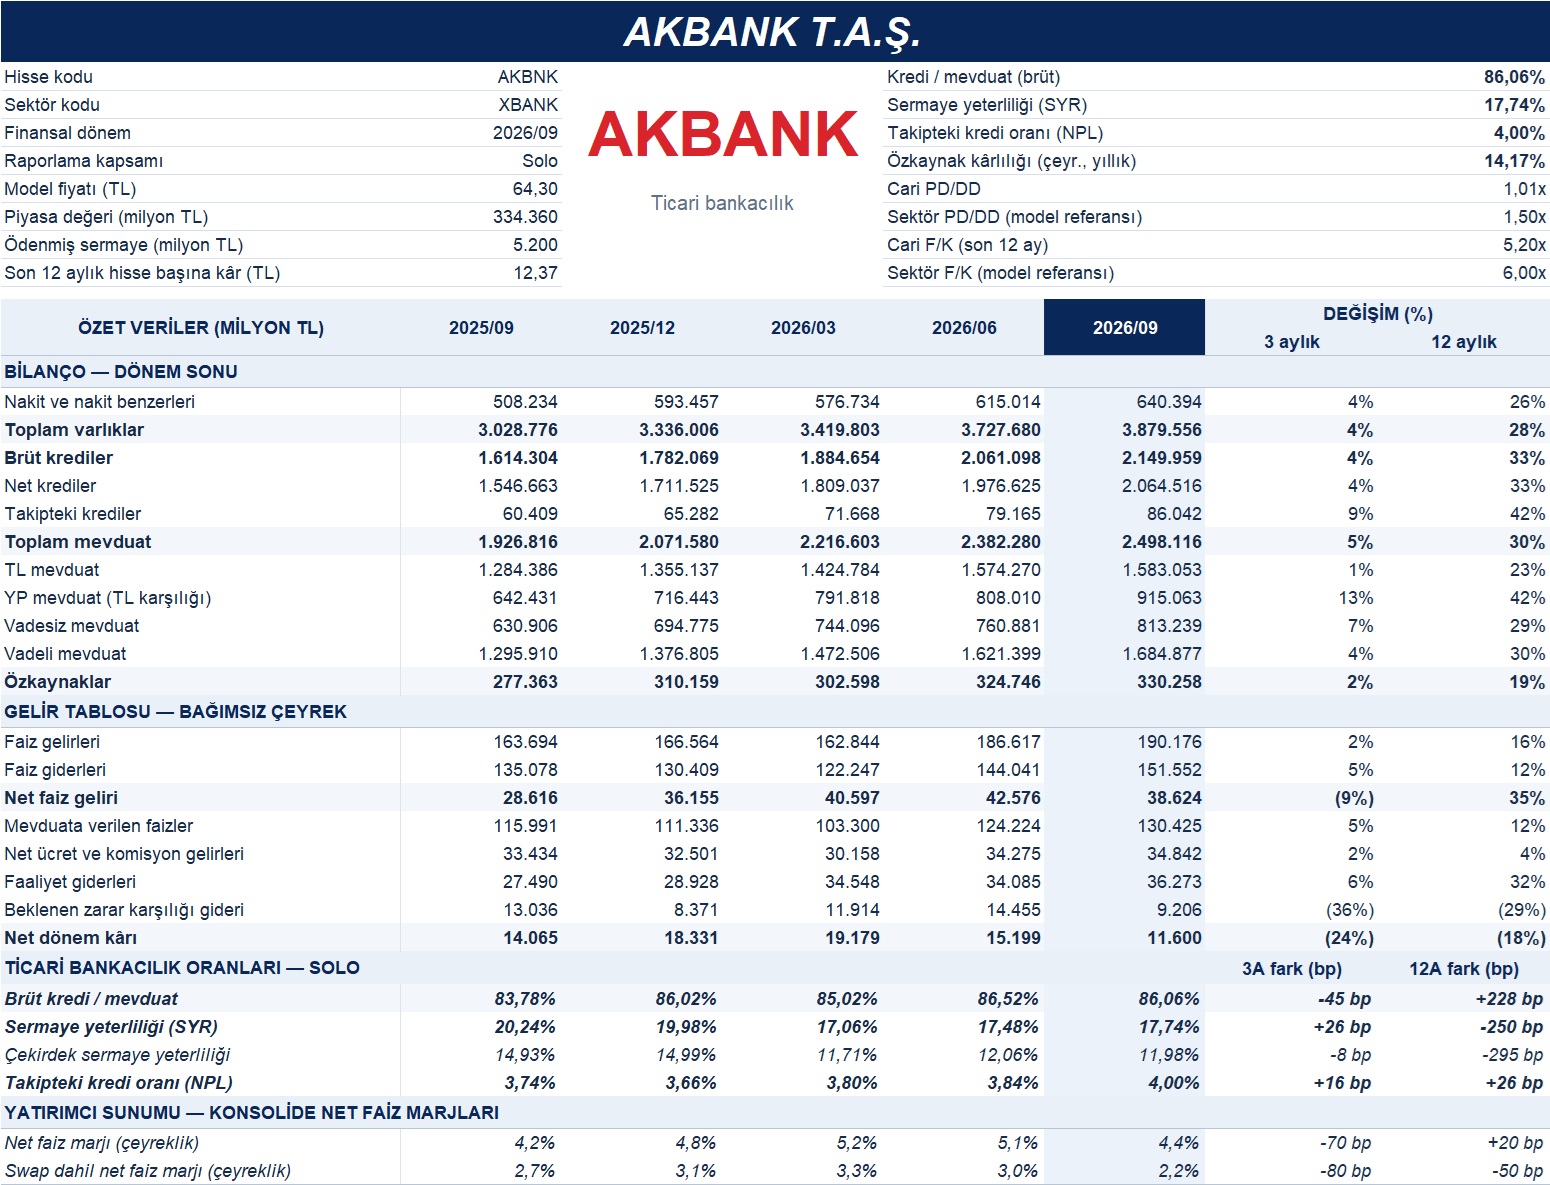
Akbank’ın 2026 yılı üçüncü çeyrek solo finansallarında bilanço büyümesi devam etmiştir. Toplam aktifler yıllık %28,1, çeyreklik %4,1 artışla 3,88 trilyon TL’ye ulaşırken, brüt krediler yıllık %33,2 ve çeyreklik %4,3 büyüyerek 2,15 trilyon TL seviyesine yükselmiştir. Net krediler ise 2,06 trilyon TL olarak gerçekleşmiştir. Özkaynaklar yıllık %19,1 artışla 330,3 milyar TL’ye ulaşırken, sermaye yeterlilik rasyosu önceki çeyreğe göre 26 baz puan yükselerek %17,74 olmuştur. Çekirdek sermaye yeterlilik oranının %11,98 seviyesinde bulunması, bankanın büyüme kapasitesi ve riskleri karşılama gücü açısından izlediğimiz temel göstergeler arasındadır.
Mevduat tarafında toplam büyüklük yıllık %29,6, çeyreklik %4,9 artışla 2,50 trilyon TL’ye yükselmiştir. TL mevduat çeyreklik %0,6 artışla 1,58 trilyon TL’ye ulaşırken, yabancı para mevduatın TL karşılığı %13,2 büyüyerek 915,1 milyar TL olmuştur. Böylece TL mevduatın toplam mevduattaki payı %66,1’den %63,4’e gerilemiştir. Vadesiz mevduatın çeyreklik %6,9 artışla 813,2 milyar TL’ye ulaşması ve toplam mevduattaki payının %31,9’dan %32,6’ya yükselmesi, fonlama maliyetinin yönetimi açısından olumlu değerlendirilmektedir. Brüt kredi/mevduat oranının %86,52’den %86,06’ya gerilemesi ise kredi büyümesinin mevduat tabanıyla desteklenmeye devam ettiğini göstermektedir.
Faiz gelirleri üçüncü çeyrekte 190,2 milyar TL’ye ulaşırken, faiz giderleri 151,6 milyar TL olarak gerçekleşmiştir. Net faiz geliri yıllık %35 artışla 38,6 milyar TL’ye yükselmesine rağmen, önceki çeyreğe göre %9,3 gerilemiştir. Bu görünüm, yıllık bazdaki iyileşmenin korunduğuna ancak çeyreklik kârlılık ivmesinin zayıfladığına işaret etmektedir. Bankanın yatırımcı sunumunda açıklanan konsolide çeyreklik net faiz marjı %5,1’den %4,4’e, swap giderleri dahil net faiz marjı ise %3,0’ten %2,2’ye gerilemiştir. Marjlardaki daralma, bilanço büyümesinin kârlılığa dönüşmesini sınırlayan başlıca unsur olarak öne çıkmaktadır.
Net ücret ve komisyon gelirleri üçüncü çeyrekte yıllık %4,2, çeyreklik %1,7 artışla 34,8 milyar TL’ye ulaşarak kârlılığı desteklemeyi sürdürmüştür. Buna karşılık faaliyet giderlerinin yıllık %31,9 ve çeyreklik %6,4 artışla 36,3 milyar TL’ye yükselmesi, gelirlerdeki iyileşmenin net kâra yansımasını sınırlandırmıştır. Beklenen zarar karşılığı giderlerinin önceki çeyreğe göre %36,3 azalarak 9,2 milyar TL’ye gerilemesi kâr üzerindeki baskıyı hafifletse de üçüncü çeyrek net kârı çeyreklik %23,7, yıllık %17,5 düşüşle 11,6 milyar TL olmuştur. Çeyreklik net kârın yıllıklandırılmasıyla hesaplanan özkaynak kârlılığı da %14,17 seviyesinde gerçekleşmiştir.
Aktif kalitesi tarafında takipteki krediler yıllık %42,4, çeyreklik %8,7 artışla 86,0 milyar TL’ye yükselmiştir. Takipteki kredilerin toplam kredi hacminden daha hızlı büyümesi sonucunda takipteki kredi oranı önceki çeyrekteki %3,84 seviyesinden %4,00’e çıkmıştır. Bu nedenle sermaye tamponlarının sağladığı desteğin yanında tahsilat performansı ve karşılık ihtiyacının seyri önemini korumaktadır. Kartta esas alınan 64,30 TL fiyat üzerinden hesaplanan 5,20 F/K ve 1,01 PD/DD çarpanları, modelimizde kullanılan sırasıyla 6,00 ve 1,50 referanslarının altında bulunmaktadır. Marj baskısı ve aktif kalitesindeki riskleri dikkate almakla birlikte, cari ve prospektif çarpanlara dayalı değerleme yaklaşımımız çerçevesinde AKBNK için hedef fiyatımızı 92 TL’de koruyor ve hisseyi model portföyümüzde tutmaya devam ediyoruz.