Türk Traktor (TTRAK) 2026 3.Çeyrek Bilanço Analizi
TürkTraktör’de Marjlar Toparlanıyor, Net Zarar Sürüyor
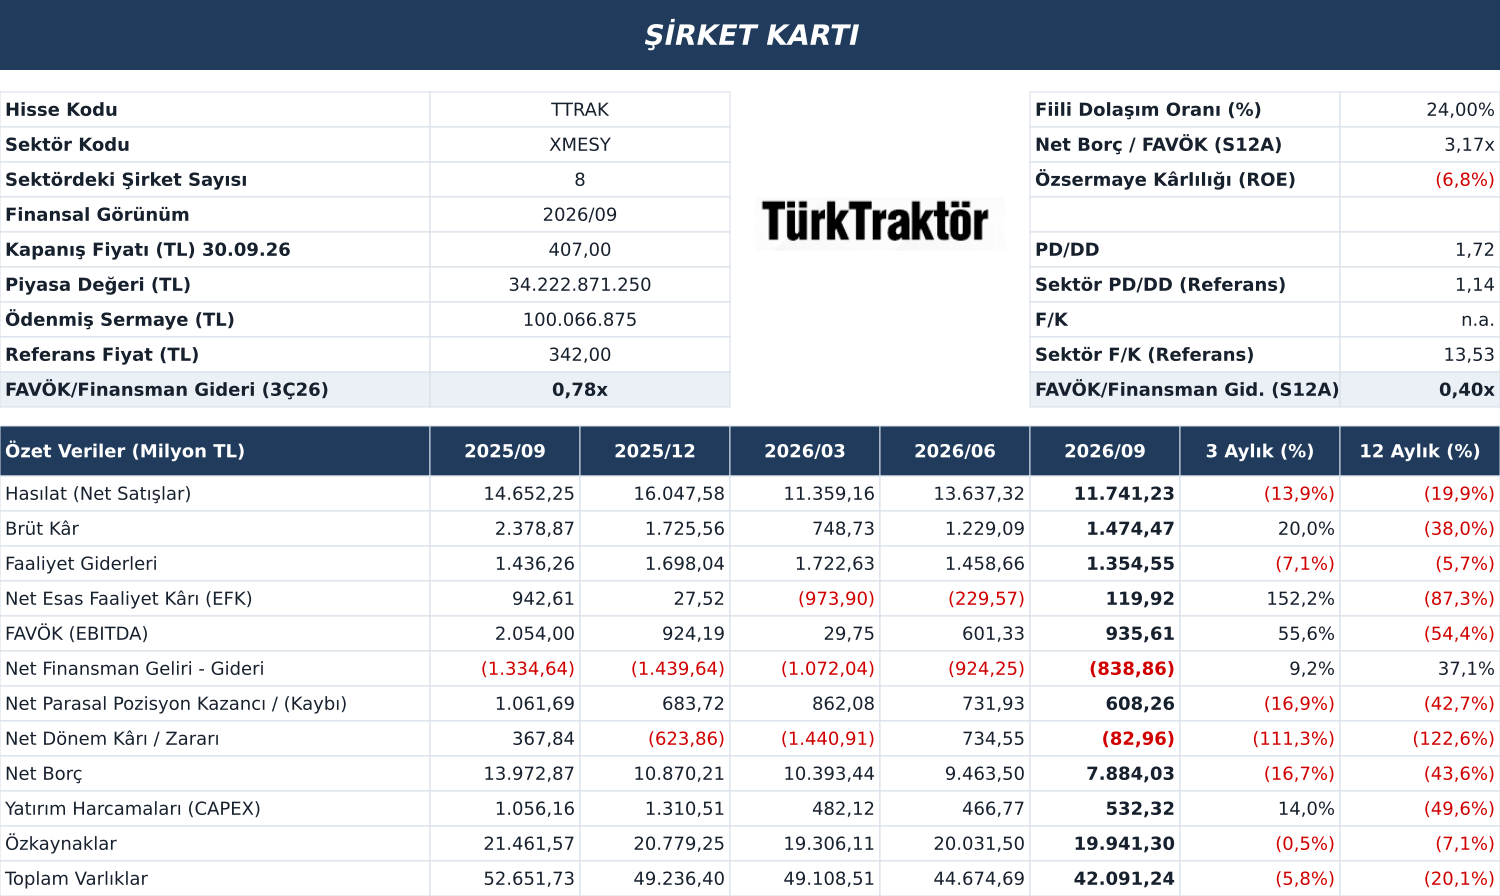
TürkTraktör, 2026 yılının üçüncü çeyreğinde zayıf seyreden iç talebe rağmen operasyonel kârlılığında önceki çeyreğe göre belirgin iyileşme kaydetmiştir. Satış gelirleri çeyreklik %13,9 azalırken FAVÖK %55,6 artarak 935,61 milyon TL’ye yükselmiş, FAVÖK marjı %4,4’ten %8,0’e ulaşmıştır. Brüt kâr marjındaki toparlanma, şirketin yeniden pozitif esas faaliyet kârı üretmesini sağlamıştır. Bununla birlikte finansman giderleri ve ertelenmiş vergi gideri nedeniyle dönem 82,96 milyon TL net zararla tamamlanmıştır. İşletme sermayesinden sağlanan nakit ve azalan yatırım harcamaları borçluluğu düşürmüş, ancak yıllık bazda gerileyen satışlar ve kârlılık, toparlanmanın henüz tamamlanmadığını göstermiştir.
Türkiye traktör pazarı, yılın ilk dokuz ayında geçen yılın aynı dönemine göre yaklaşık %44 daralarak 16.892 adede gerilemiştir. TürkTraktör’ün bayiye satış bazındaki yurt içi traktör satışları %50,9 düşüşle 6.176 adet olurken, ihracatı %13 artışla 9.225 adede yükselmiştir. Böylece toplam traktör satışı %25,7 azalarak 15.401 adet, üretim ise yaklaşık %30 düşüşle 14.913 adet olarak gerçekleşmiştir. İhracattaki artış iç pazardaki kaybı kısmen sınırlarken, TÜİK trafik tescillerine göre %42,7’ye ulaşan pazar payı şirketin lider konumunu koruduğunu göstermektedir. Satış hacmindeki düşüş ise sabit giderlerin satışlara oranını yükselterek kârlılık üzerinde baskı yaratmaktadır.
Satışlar gerilerken maliyetlerdeki iyileşme üçüncü çeyrek marjlarını desteklemiştir. Üçüncü çeyrek hasılatı yıllık %19,9 düşüşle 11,74 milyar TL’ye gerilerken, brüt kâr önceki çeyreğe göre %20 artarak 1,47 milyar TL’ye yükselmiştir. Brüt kâr marjının %9,0’dan %12,6’ya çıkması, net esas faaliyet sonucunu 229,57 milyon TL zarardan 119,92 milyon TL kâra taşımıştır. Faaliyet giderleri çeyreklik %7,1 azalmış olmakla birlikte, satışların daha hızlı gerilemesi nedeniyle giderlerin hasılata oranı %10,7’den %11,5’e yükselmiştir. Bu nedenle çeyreklik operasyonel iyileşmenin ana kaynağı brüt kâr marjındaki toparlanma olmuştur.
Dokuz aylık sonuçlarda ise yıllık bazdaki zayıflık sürmektedir. Yılın ilk dokuz ayında hasılat %27,8 düşüşle 36,74 milyar TL, brüt kâr %53,8 azalışla 3,45 milyar TL seviyesinde gerçekleşmiştir. Faaliyet giderlerinin aynı dönemde yalnızca %7,8 gerilemesi, giderlerin satışlara oranını %9,7’den %12,3’e yükseltmiştir. Geçen yılın aynı dönemindeki 2,56 milyar TL net esas faaliyet kârının yerini 1,08 milyar TL zarar almıştır. FAVÖK %70,1 azalarak 1,57 milyar TL’ye, FAVÖK marjı %10,3’ten %4,3’e gerilemiştir. Üçüncü çeyrek performansı yılın ilk yarısına kıyasla daha güçlü olmakla birlikte, önceki yılın kârlılık düzeyine henüz ulaşılamamıştır.
Finansman ve vergi kalemleri net kâra geçişi sınırlamaktadır. Üçüncü çeyrekte net finansman gideri 838,86 milyon TL’ye gerileyerek önceki çeyreğe göre %9,2 azalmıştır. Net parasal pozisyon kazancı ise %16,9 düşüşle 608,26 milyon TL olmuştur. Şirket, diğer faaliyet gelirlerinin de katkısıyla yaklaşık 38,86 milyon TL vergi öncesi kâr elde etmiş, 121,82 milyon TL ertelenmiş vergi gideri sonrasında 82,96 milyon TL net zarar açıklamıştır. İkinci çeyrekteki 734,55 milyon TL net kârın yaklaşık 1,02 milyar TL ertelenmiş vergi geliriyle desteklenmiş olması, dönemler arasındaki net kâr değişiminin operasyonel gelişmelerle birlikte okunmasını gerektirmektedir. Dokuz aylık net zarar 789,31 milyon TL’dir.
Bilanço küçülürken borçluluk azalmaktadır. Eylül sonu itibarıyla toplam varlıklar önceki çeyreğe göre reel %5,8 düşüşle 42,09 milyar TL’ye, özkaynaklar %0,5 azalışla 19,94 milyar TL’ye gerilemiştir. Stokların %6,2 azalarak 8,96 milyar TL’ye inmesi ve nakdin %6,2 artışla 5,15 milyar TL’ye yükselmesi işletme sermayesi yönetimindeki iyileşmeyi desteklemektedir. Net borç önceki çeyrekteki 9,46 milyar TL’den 7,88 milyar TL’ye düşmüş, son on iki aylık FAVÖK’e oranı 3,17 kat olarak hesaplanmıştır. Özkaynakların toplam varlıkları karşılama oranı %47,4 düzeyindedir. Borçtaki düşüşe rağmen düşük faaliyet kârlılığı, finansman yükünün yakından izlenmesini gerektirmektedir.
Dokuz aylık dönemde işletme faaliyetlerinden sağlanan nakit 5,02 milyar TL’ye yükselmiştir. Geçen yılın aynı döneminde bu tutar 1,61 milyar TL düzeyindeydi. İşletme sermayesinden sağlanan 3,69 milyar TL nakit, bu gelişmenin başlıca belirleyicisi olmuştur. Maddi ve maddi olmayan duran varlık alımlarına ilişkin nakit çıkışları %53,3 azalarak 1,48 milyar TL’ye gerilemiş, yatırım harcamalarının satışlara oranı %6,2’den %4,0’a düşmüştür. Şirket sunumundaki serbest nakit akımı geçen yılın aynı dönemindeki 2,05 milyar TL negatif seviyeden 3,56 milyar TL pozitife dönmüştür. Faiz ödemeleri nakit akım tablosunda finansman faaliyetlerinde sınıflandırıldığından, bu serbest nakit akımı faiz ödemeleri öncesindeki nakit üretimini göstermektedir. Borçluluğun azalması olumlu olmakla birlikte, nakit yaratımının kalıcılığı için faaliyet kârlılığındaki toparlanmanın sürmesi önem taşımaktadır.
Yurt içi satış beklentisi ithal traktörleri de içeren bayiye satışları kapsamaktadır. Dokuz aylık gerçekleşmeler dikkate alındığında bu aralıklar, son çeyrekte 2.324 - 3.824 adet yurt içi satış ve 1.775 - 4.275 adet ihracata karşılık gelmektedir. Tarımsal gelirlerdeki gelişim, çiftçinin finansmana erişimi ve bayi stoklarının seyri iç pazardaki toparlanmanın hızını belirleyecektir.
TürkTraktör için hedef fiyatımızı 387,20 TL olarak esas alıyoruz. Sonuçların ardından, brüt kâr ve FAVÖK marjlarındaki çeyreklik artışı, pozitif esas faaliyet sonucuna dönüşü ve net borçtaki azalmayı olumlu değerlendiriyoruz. Buna karşılık, yıllık bazda daralmaya devam eden satışlar, dokuz aylık faaliyet zararı ve finansman giderleri, kârlılığın kalıcı biçimde güçlenmesi için iç talepte ve satış hacminde toparlanmaya ihtiyaç bulunduğunu göstermektedir.
Hisse 1,72 kat PD/DD çarpanıyla işlem görürken, son on iki aylık zarar nedeniyle F/K çarpanı anlamlı değildir. FAVÖK’ün brüt finansman giderlerine oranının üçüncü çeyrekte 0,78, son on iki ayda 0,40 kat olması, net borçtaki düşüşe rağmen finansman yükünün önemini koruduğuna işaret etmektedir. Önümüzdeki dönemde iç pazardaki daralmanın yavaşlaması, ihracatın desteğini sürdürmesi ve marjlardaki iyileşmenin nakit üretimine yansıması değerleme açısından belirleyici olacaktır. Üçüncü çeyrek sonuçlarını, operasyonel toparlanma işaretlerinin güçlendiği ancak net kâra geçişin henüz sağlanamadığı bir dönem olarak değerlendiriyoruz.