İş Finansal Kiralama (ISFIN) 2026 3.Çeyrek Bilanço Analizi
İş Finansal Kiralama (ISFIN) Portföy Büyüyor, Alacak Kalitesinde Yakın Takip…
Türkiye’de kredi kanallarının henüz geniş ölçüde rahatlamadığı ve finansmana erişimin seçici seyrini koruduğu bir dönemde, leasing ve faktoring işletmelerin yatırım ve işletme sermayesi ihtiyaçları açısından önemini koruyor. İş Finansal Kiralama, 2026 yılının üçüncü çeyreğinde leasing ve faktoring portföyündeki büyümeyi sürdürerek konsolide faaliyet gelirlerini yıllık %50,2 artışla 7,04 milyar TL’ye taşıdı. Finansman giderlerinin gelirlerden daha sınırlı artması brüt kârda %70,8 büyüme sağlarken, yükselen karşılık giderleri faaliyet performansındaki iyileşmenin net kâra yansımasını sınırladı. Ana ortaklık net kârı geçen yılın aynı çeyreğine göre %12,9 artarak 1,04 milyar TL’ye ulaşmasına rağmen, önceki çeyreğin %16,6 altında kaldı. Bu görünüm, portföy büyümesinin gelir üretimini desteklediğini, büyümenin sürdürülebilir kârlılığa dönüşmesinde ise tahsilat performansının ve karşılık ihtiyacının önem kazandığını gösteriyor.
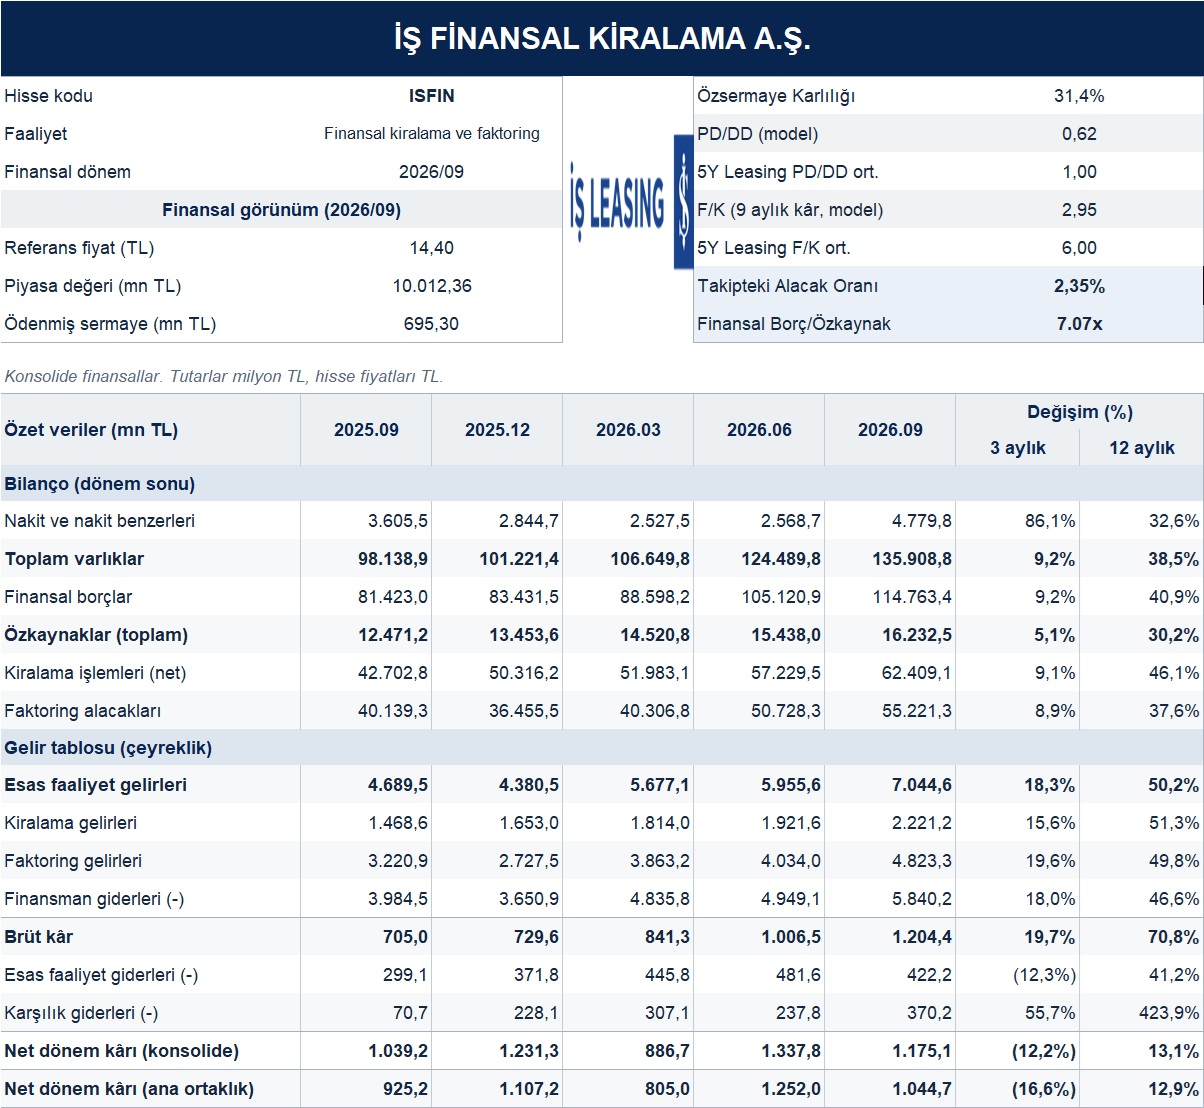
Üçüncü çeyrekte esas faaliyet gelirleri yıllık %50,2 ve çeyreklik %18,3 artarak 7,04 milyar TL’ye ulaştı. Kiralama gelirleri yıllık %51,3 büyümeyle 2,22 milyar TL, faktoring gelirleri ise %49,8 artışla 4,82 milyar TL olarak gerçekleşti. Her iki faaliyet kolunun gelir büyümesine katkı vermesini olumlu değerlendiriyoruz. Finansman giderlerinin yıllık %46,6 ile gelirlerden daha sınırlı artması sonucunda brüt kâr %70,8 yükselerek 1,20 milyar TL’ye çıktı. Böylece brüt kârın esas faaliyet gelirlerine oranı geçen yılın aynı çeyreğindeki %15,0 seviyesinden %17,1’e yükseldi.
Faaliyet giderlerinin önceki çeyreğe göre %12,3 azalarak 422,2 milyon TL’ye gerilemesi kârlılığı destekledi. Buna karşılık karşılık giderleri çeyreklik %55,7 artışla 370,2 milyon TL’ye yükseldi. Diğer faaliyet gelir ve giderlerinin net katkısının da 1,51 milyar TL’den 1,27 milyar TL’ye gerilemesi, brüt kârdaki iyileşmenin net kâra aktarımını sınırladı. Ana ortaklık net kârı yıllık %12,9 artışla 1,04 milyar TL olurken önceki çeyreğe göre %16,6 azaldı. Yılın ilk dokuz ayında ise ana ortaklık net kârı geçen yılın aynı dönemine göre %22,9 artarak 3,10 milyar TL’ye ulaştı.
Bilançoda toplam aktifler yıllık %38,5 ve çeyreklik %9,2 büyüyerek 135,91 milyar TL’ye yükseldi. Kiralama alacakları yıllık %46,1 artışla 62,41 milyar TL’ye, faktoring alacakları ise %37,6 büyümeyle 55,22 milyar TL’ye ulaştı. Önceki çeyreğe göre büyüme oranları sırasıyla %9,1 ve %8,9 olarak gerçekleşti. İki faaliyet kolundaki alacakların toplam aktiflerin yaklaşık %86,6’sını oluşturması, bilanço büyümesinin ağırlıklı olarak şirketin temel finansman faaliyetlerinden kaynaklandığını gösteriyor. Kiralama alacaklarının daha yüksek yıllık büyüme sergilemesi de bu faaliyet kolunun portföy içindeki ağırlığını artırdı.
Alacak kalitesi tarafında takipteki alacaklar önceki çeyreğe göre %23,0 artarak 2,83 milyar TL’ye çıktı. Takipteki alacakların toplam portföyden daha hızlı büyümesiyle konsolide takipteki alacak oranı haziran sonundaki %2,09 seviyesinden eylül sonunda %2,35’e yükseldi. Bilançodaki toplam beklenen zarar ve özel karşılık tutarı da aynı dönemde %16,2 artarak 2,48 milyar TL’ye ulaştı. Bu gelişmeler, portföy genişlemesinin yanında tahsilat performansının ve yeni karşılık ihtiyacının yakından izlenmesini gerektiriyor. Özellikle çeyreklik karşılık giderlerindeki artış, alacak kalitesinin kâr performansı üzerindeki etkisini belirginleştiriyor.
Fonlama tarafında finansal borçlar yıllık %40,9 ve çeyreklik %9,2 artarak 114,76 milyar TL’ye ulaşırken, toplam özkaynaklar yıllık %30,2 ve çeyreklik %5,1 büyümeyle 16,23 milyar TL’ye yükseldi. Borçlanmanın özkaynaklardan daha hızlı artması sonucunda finansal borç/özkaynak oranı önceki çeyrekteki 6,81 kattan 7,07 kata çıktı. Nakit ve nakit benzerleri ise çeyreklik %86,1 artarak 4,78 milyar TL’ye ulaştı. Özsermaye kârlılığının %31,4 düzeyinde bulunduğu bu yapıda, artan kaldıraç nedeniyle alacaklardan sağlanan getiri ile fonlama maliyeti arasındaki dengenin korunmasını önemli görüyoruz.
ISFIN hisseleri, çalışmada kullanılan 14,40 TL referans fiyat üzerinden, dokuz aylık konsolide kâr esaslı 2,95 F/K ve 0,62 PD/DD çarpanlarıyla değerlendirilmektedir. Modelde esas alınan beş yıllık leasing endeksi ortalamaları F/K için 6,00, PD/DD için 1,00 seviyesindedir. PD/DD çarpanının bu ortalamaya göre %38 iskontolu bulunması değerlemeyi desteklemektedir. Güçlü aktif ve faaliyet geliri büyümesi, brüt kâr marjındaki iyileşme ve %31,4 düzeyindeki özsermaye kârlılığı sonuçların olumlu taraflarını oluştururken, artan karşılık giderleri, takipteki alacak oranındaki yükseliş ve finansal kaldıraçtaki artış yakından izlenmesi gereken unsurlar olarak öne çıkmaktadır. Genel olarak ISFIN’in 2026 üçüncü çeyrek sonuçlarını, faaliyet performansındaki güçlenmenin sürdüğü ancak artan risk maliyetinin net kârı sınırladığı, temkinli olumlu sonuçlar olarak değerlendiriyoruz. Model portföyümüzde yer alan ISFIN için tüm bu gelişmeleri ve yurt içinde faiz oranlarının bir müddet daha görece yüksek seyredebileceğine ilişkin beklentimizi dikkate alarak hedef fiyat tahminimizi 32,20 TL olarak güncelliyor ve hisseyi model portföyümüzde tutmaya devam ediyoruz.