Arçelik (ARCLK) 2026 3. Çeyrek Bilanço Analizi
ARCLK: Zayıf Talep ve Finansman Yükü Karlılığı Baskılıyor
Arçelik, 2026 yılının üçüncü çeyreğinde zayıf talep, yoğun rekabet ve fiyatlama baskılarının etkisiyle satışlarında ve faaliyet kârlılığında gerileme kaydetmiştir. Satın alma tasarrufları ve malzeme iyileştirme projeleri brüt kâr marjının %29 seviyesinde korunmasını desteklerken, satış gelirlerinin yıllık reel %13,9 azalması ve faaliyet giderlerinin satışlara oranının yükselmesi, düzeltilmiş FAVÖK marjının %7,0’den %5,3’e gerilemesine neden olmuştur. Yüksek finansman yükünün de etkisiyle şirket, çeyreği 6,2 milyar TL ana ortaklık net zararıyla tamamlamıştır. İlk dokuz ayda serbest nakit akışı, geçen yılın aynı dönemindeki -11,0 milyar TL’den -5,7 milyar TL’ye iyileşmiş, yatırım harcamalarının satışlara oranı ise %2,9’dan %2,4’e gerilemiştir. Net borcun 218,1 milyar TL’ye ulaşması, nakit yaratımını ve borçluluğun azaltılmasını öncelikli gündem maddeleri hâline getirirken, şirket zayıf talep ve devam eden maliyet baskılarını dikkate alarak 2026 yılı düzeltilmiş FAVÖK marjı beklentisini %6,25–6,50’den %5,75–6,00 aralığına indirmiştir.
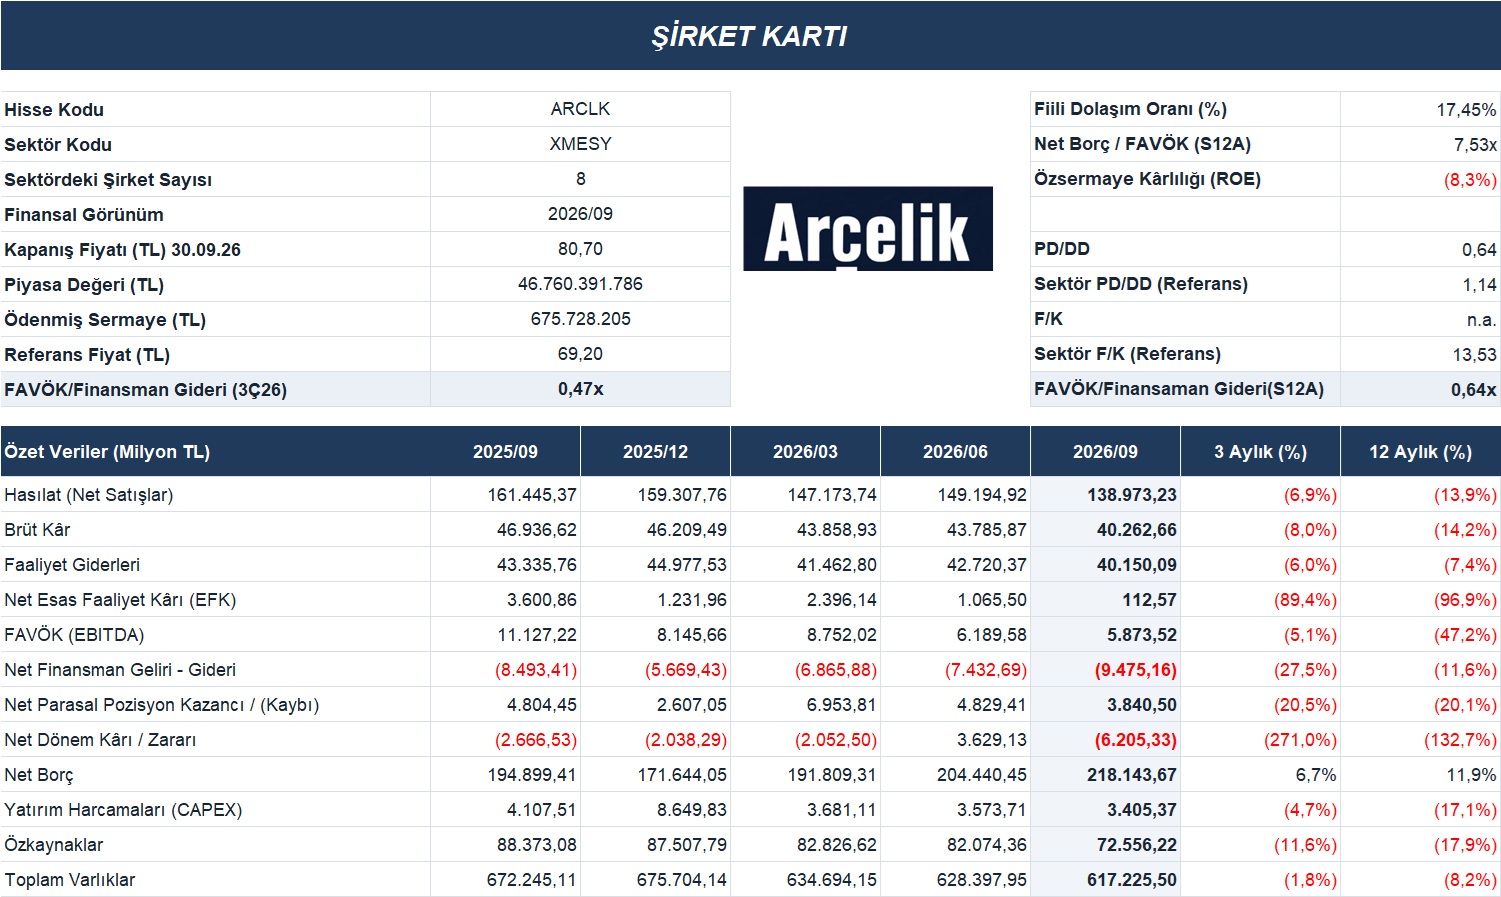
Arçelik’in üçüncü çeyrek satış gelirleri, Eylül 2026 alım gücüyle yıllık %13,9, çeyreklik %6,9 gerileyerek 138,97 milyar TL olarak gerçekleşmiştir. İlk dokuz aylık hasılat ise geçen yılın aynı dönemine göre %11,5 azalarak 435,34 milyar TL’ye inmiştir. Türkiye satışlarındaki reel daralma %4,5 ile sınırlı kalırken, uluslararası satışlardaki %18,2’lik gerileme konsolide gelirlerdeki düşüşün temel belirleyicisi olmuştur. Üçüncü çeyrek brüt kârı yıllık %14,2 azalışla 40,26 milyar TL’ye gerilerken, brüt kâr marjı geçen yılın aynı dönemindeki %29,1’e karşılık %29,0 seviyesinde gerçekleşmiştir. Bu görünüm, satın alma tasarrufları ve maliyet yönetiminin marjı desteklediğini, ancak satışlardaki daralmanın brüt kâr tutarını aşağı çektiğini göstermektedir.
Faaliyet giderleri üçüncü çeyrekte yıllık %7,4 gerileyerek 40,15 milyar TL olmuş, giderlerdeki düşüş satış gelirlerindeki daralmanın gerisinde kalmıştır. Böylece faaliyet giderlerinin satışlara oranı %26,8’den %28,9’a yükselmiş, brüt kârın neredeyse tamamı faaliyet giderleri tarafından tüketilmiştir. Net esas faaliyet kârı yıllık %96,9 ve çeyreklik %89,4 azalışla 112,57 milyon TL’ye inerken, FAVÖK yıllık %47,2, çeyreklik %5,1 düşüşle 5,87 milyar TL olarak gerçekleşmiştir. FAVÖK marjının yıllık %6,9’dan %4,2’ye gerilemesi, faaliyet kârlılığındaki zayıflamayı ortaya koymaktadır. Yaklaşık 1,52 milyar TL tutarındaki tek seferlik gider düzeltmesi sonrasında düzeltilmiş FAVÖK 7,39 milyar TL’ye, düzeltilmiş FAVÖK marjı ise %5,3’e ulaşmıştır.
Finansman gelir ve giderlerinin net etkisi, önceki çeyreğe göre %27,5 artışla 9,48 milyar TL gider yönünde gerçekleşmiştir. Çeyreklik brüt finansman giderinin 12,60 milyar TL’ye ulaşması karşısında FAVÖK / Finansman Gideri oranı 0,47x seviyesinde kalmış, son 12 aylık oran ise 0,64x olarak hesaplanmıştır. Bu oranlar, faaliyetlerden elde edilen FAVÖK’ün brüt finansman giderlerini karşılamakta yetersiz kaldığına işaret etmektedir. Net parasal pozisyon kazancı da yıllık %20,1 azalarak 3,84 milyar TL’ye gerilemiştir. Şirket, ikinci çeyrekteki 3,63 milyar TL ana ortaklık net kârının ardından üçüncü çeyrekte 6,21 milyar TL ana ortaklık net zararı açıklamıştır. Dokuz aylık ana ortaklık net zararı ise geçen yılın aynı dönemindeki 8,35 milyar TL’den 4,63 milyar TL’ye gerilemiştir.
Bilançoda toplam varlıklar, aynı alım gücüyle önceki çeyreğe göre %1,8 azalarak 617,23 milyar TL’ye inerken, ana ortaklığa ait özkaynaklar %11,6 daralarak 72,56 milyar TL’ye gerilemiştir. Özkaynaklardaki yıllık reel düşüş %17,9’a ulaşmış, son 12 aylık özsermaye kârlılığı %-8,3 olarak gerçekleşmiştir. Dönem sonunda 288,22 milyar TL finansal borca karşılık 70,08 milyar TL nakit ve nakit benzeri bulunmakta, bu kalemler üzerinden hesaplanan net borç 218,14 milyar TL’ye ulaşmaktadır. Net borç çeyreklik %6,7, yıllık %11,9 artarken, net borç / FAVÖK oranı 7,53x seviyesindedir. Finansal borçların yaklaşık üçte ikisinin kısa vadeli olması, daralan faaliyet kârlılığıyla birlikte değerlendirildiğinde, nakit yaratımının güçlendirilmesini ve borç vadesinin uzatılmasını bilanço yönetiminin öncelikleri hâline getirmektedir.
Ülkemizin önde gelen beyaz eşya ve küçük ev aletleri firmalarından birisi olan ARÇELİK (ARCLK)’in İndirgenmiş Nakit Akımları (İNA) yöntemine göre de potansiyel fiyatı 121,70 TL’dir.