


ABD Hisseleri; Bilanço Sezonu, Yapay Zeka Yatırımları ve Yeni Bellek Döngüsü - Ekim 2026
Yönetici Özeti
ABD hisse piyasaları üçüncü çeyrek bilanço sezonuna, güçlü kar beklentileri ile yüksek değerlemelerin aynı anda öne çıktığı bir ortamda giriyor. Özellikle yapay zeka (AI) yatırımlarının teknoloji hisselerinde yeniden güçlü beklentiler yaratması, büyük teknoloji şirketlerinin sermaye harcamalarını yüksek seviyelerde tutması ve kar tahminlerinin çeyrek boyunca yukarı yönlü revize edilmesi piyasanın temel desteğini oluşturuyor. Buna karşılık yüksek faiz, enflasyonun hedefin üzerinde seyretmesi ve uzun vadeli tahvil getirilerindeki yükseliş, özellikle gelecekteki nakit akışlarına dayalı büyüme şirketleri üzerinde değerleme baskısının devam etmesine neden oluyor.
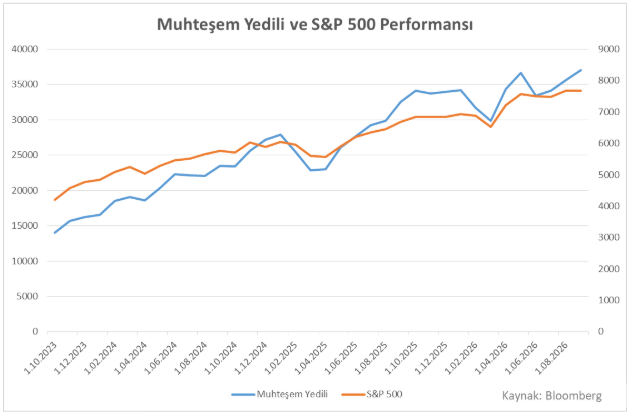
Bu ortamda piyasa performansının önemli bir kısmı büyük teknoloji şirketlerinde yoğunlaşmaya devam ediyor. Son üç yıllık performans grafiği, Muhteşem Yedili'nin S&P 500'e kıyasla daha güçlü bir seyir izlediğini gösteriyor. Bu ayrışma, yapay zeka temasının yalnızca belirli bir teknoloji şirketi veya tek bir yarı iletken hissesi üzerinden değil, büyük teknoloji şirketlerinin gelir, yatırım ve büyüme beklentileri üzerinden daha geniş bir piyasa temasına dönüştüğünü gösteren önemli göstergelerden biri olarak öne çıkıyor. Bu nedenle mevcut döngüyü değerlendirirken yalnızca endeks seviyelerine değil, endeksin performansını taşıyan şirketlerin yatırım harcamalarına ve bu harcamaların finansal sonuçlarına da bakmak gerekiyor.
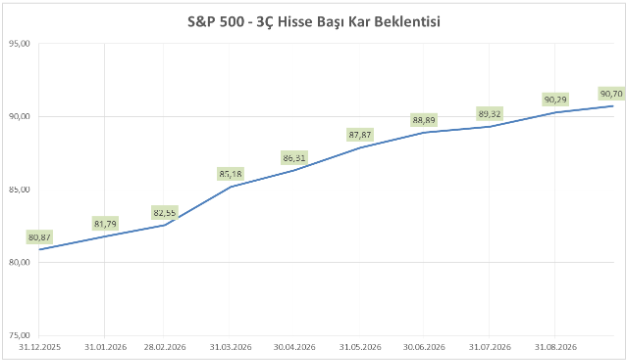
Ekim ayındaki bilanço sezonunun temel sorusu da burada ortaya çıkıyor: Yapay zekaya yönelik yüksek yatırım harcamaları gerçekten sürdürülebilir gelir ve kar büyümesine dönüşüyor mu? S&P 500 için üçüncü çeyrek hisse başı kar büyüme beklentisinin Haziran sonundaki %88,9 seviyesinden Eylül sonunda %90,7'ye yükselmesi, beklentilerin halen güçlü olduğunu gösteriyor. Yıllık olarak beklenti Haziran sonunda %344 oranında iken Eylül ayı sonunda %366 ile karşımıza çıkıyor. Ancak bu yukarı yönlü revizyonun sektörler arasında eşit dağılmaması, enerji ve bilgi teknolojilerinin beklenti artışında öne çıkması, bilanço sezonunda şirket ve sektör bazında ayrışmanın daha da önemli hale gelebileceğine işaret ediyor.
Yapay zeka temasının kapsamı ise teknoloji sektörünün çok ötesine taşınmış durumda. Şirketlerin bilanço görüşmelerinde yapay zekaya yapılan atıfların yüksek seviyelere çıkması, AI'ın artık yalnızca ürün geliştirme veya yazılım tarafında değil; veri merkezleri, yarı iletkenler, bellek, ağ altyapısı, enerji ve bulut hizmetleri boyunca uzanan daha geniş bir yatırım döngüsü yarattığını gösteriyor. Bu nedenle AI ekonomisini yalnızca NVIDIA gibi nihai donanım tedarikçileri üzerinden değerlendirmek yerine, yatırımların tüm değer zinciri boyunca nasıl yayıldığını incelemek gerekiyor.
Bu yatırım döngüsünün merkezinde hyperscaler (hiper ölçekleyici veri merkezleri) şirketlerin yüksek sermaye harcamaları bulunuyor. Amazon, Alphabet, Microsoft ve Meta'nın veri merkezi ve yapay zeka altyapısına yönelik büyük yatırım bütçeleri, yarı iletkenler ve bellek başta olmak üzere tedarik zincirinin farklı halkalarında güçlü talep yaratıyor. Ancak bu yatırımların ekonomik karşılığını değerlendirmek açısından yalnızca sermaye yatırımı büyüklüğüne bakmak yeterli değil. Gelir artışı, faaliyet marjı, serbest nakit akışı ve ileriye dönük rehberlik, yapılan yatırımların finansal getiriye dönüşüp dönüşmediğini anlamak açısından belirleyici olacak.
Bu çerçevede bellek sektörü, yapay zeka yatırım döngüsünün en önemli erken göstergelerinden biri olarak raporda ayrı bir yere sahip. HBM, sunucu DRAM ve kurumsal SSD talebindeki güçlü artış; AI sunucularının yalnızca hesaplama gücüne değil, yüksek bant genişliğine sahip bellek ve depolama kapasitesine de ihtiyaç duyduğunu ortaya koyuyor. Samsung, SK Hynix ve Micron gibi üreticilerin sonuçları ve fiyatlama dinamikleri, AI altyapısındaki talebin sürdürülebilirliği açısından yakından izlenmesi gereken göstergeler arasında bulunuyor.
Muhteşem Yedili içerisinde ise yapay zeka yatırımlarının ekonomik etkisi şirketler arasında aynı şekilde ortaya çıkmıyor. NVIDIA doğrudan hızlandırıcı ve AI altyapısı talebinden gelir üretirken; Microsoft, Amazon ve Alphabet daha yüksek veri merkezi yatırımı üzerinden bulut kapasitesini genişletiyor. Meta yapay zekadan reklam verimliliği üzerinden faydalanırken, Apple ve Tesla'nın AI temasına maruziyeti farklı iş modelleri üzerinden şekilleniyor. Dolayısıyla bilanço sezonunda önemli olan yalnızca yatırımların büyüklüğü değil, bu yatırımların şirketlerin gelir ve nakit üretim profiline nasıl yansıdığı olacak.
Öte yandan mevcut AI yatırım döngüsünün önünde önemli riskler bulunuyor. Hyperscaler sermaye harcamalarında olası bir yavaşlama GPU ve bellek talebini doğrudan etkileyebilir. Model verimliliğindeki artış, aynı hesaplama çıktısının daha az donanımla sağlanmasına yol açabilirken; yeni bellek kapasitesinin devreye girmesi fiyatlama gücünü zayıflatabilir. Yüksek faiz, değerlemeler üzerinde baskı yaratmaya devam ederken ticaret politikaları ve tarifeler de yarı iletken tedarik zincirindeki maliyet ve yatırım belirsizliğini artırabilir.
Bu nedenle Ekim ayına ilişkin piyasa görünümünü üç temel başlık altında topluyoruz: kâar beklentilerinin sürdürülebilirliği, yapay zeka yatırımlarının ekonomik getiriye dönüşümü ve bu yatırım döngüsünün yarı iletken ve bellek talebi üzerindeki etkisinin devam edip etmeyeceği. Bilanço sezonu, son dönemde güçlenen Muhteşem Yedili performansının altında yatan beklentilerin ne ölçüde finansal sonuçlarla desteklendiğini göstermesi açısından kritik bir dönem olacak.
*** Raporda hisse fiyatlarının teknik görünümünün değerlendirildiği 13. Bölüm dışındaki tüm istatistiki bilgilerde, 30 Eylül 2026 ABD piyasaları kapanışı değerleri baz alınmıştır.
1. ABD Hisse Piyasalarında Genel Görünüm
ABD hisse senedi piyasaları üçüncü çeyrek bilanço sezonuna, yapay zeka yatırımlarına yönelik güçlü beklentilerin yeniden teknoloji hisselerini desteklediği, ancak yüksek faiz ve enflasyon görünümünün değerlemeler üzerindeki baskısını koruduğu bir ortamda giriyor. Bununla birlikte Fed’in politika faizini 25 baz puan artırarak %3,75 – %4,00 aralığına yükseltmesi ve enflasyonun hedefin üzerinde kalmaya devam etmesi, para politikasının büyüme şirketleri açısından destekleyici bir zemine henüz dönmediğini gösteriyor. ABD 10 yıllık hazine tahvil faizinin yakın dönemde %5 seviyesinin üzerine çıkmasının ardından gerilemesi kısa vadede değerleme baskısını hafifletse de yüksek finansman maliyetleri, enerji fiyatlarına ilişkin belirsizlik ve olası ilave faiz artışları piyasa için temel risk unsurları olmaya devam ediyor.
Ana ABD Endekslerinin Performansı
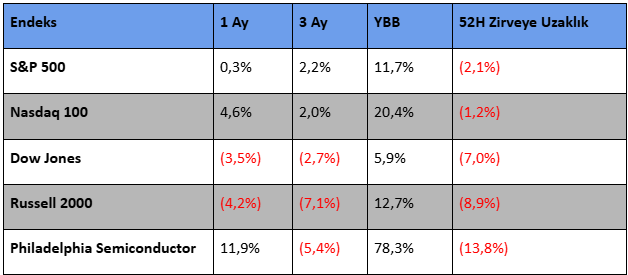
Kaynak: Bloomberg / GCM Yatırım Araştırma
Bu çerçevede bilanço sezonuna girilirken, piyasa yalnızca gelir ve kar büyümesini değil, aynı zamanda özellikle büyük teknoloji şirketlerinde hızla artan yapay zeka ve veri merkezi yatırımlarının ne ölçüde gelir artışına, karlılığa ve serbest nakit akışına dönüştüğünü değerlendirebilir. Dolayısıyla mevcut piyasa fiyatlama gücünün korunabilmesi açısından bu dönüşüm yakından takip ediliyor.
Fed, 16 Eylül toplantısında politika faiz aralığını 25 baz puan artırarak %3,75 – %4,00’e çıkardı. Enflasyonun yüksek seyri ve uzun vadeli tahvil getirilerindeki artış, ileri dönem nakit akışlarına dayalı teknoloji değerlemelerinde iskonto oranı baskısını canlı tutuyor. Buna karşılık yapay zeka yatırımlarının tedarik zincirinde yarattığı güçlü gelir artışı, bilanço sezonu öncesi beklentileri destekliyor.
S&P 500 Sektörlerinin Performansı
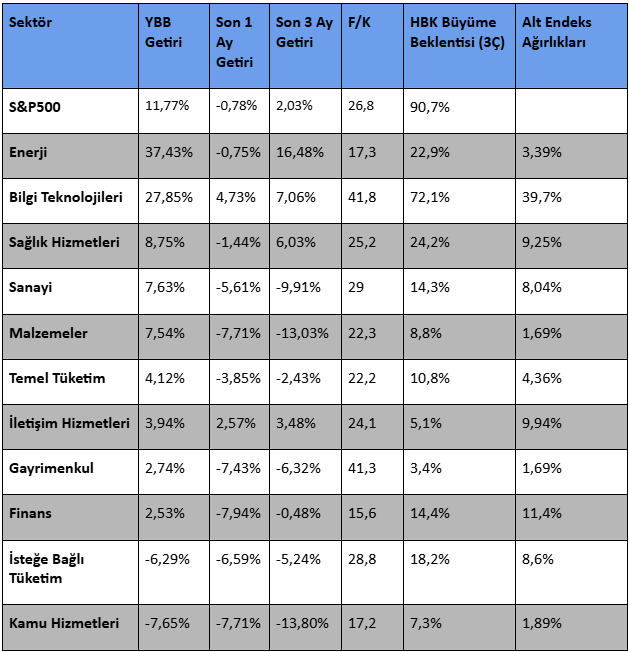
Üçüncü çeyrek bilanço sezonuna girilirken, yılbaşından bugüne S&P 500’deki güçlü performansa rağmen değerleme ve kar büyümesi açısından sektörler arasında belirgin bir ayrışma karşımıza çıkıyor. Endeks genelinde son 12 aylık F/K 26,5x seviyesinde bulunurken, üçüncü çeyrek için hisse başına kar büyüme beklentisinin %90,7 gibi yüksek bir seviyeye ulaşması, mevcut değerlemenin önemli ölçüde güçlü kar artışı beklentileriyle desteklendiğini gösteriyor.
Kaynak: Bloomberg / GCM Yatırım Araştırma
Sektörel bazda enerji, %37,4 ile en güçlü yılbaşı getirisini sunarken 17,3x F/K ile endekse göre belirgin iskonto taşıyor ve %22,9’lik üçüncü çeyrek kar büyümesi beklentisiyle görece dengeli görünüm sergiliyor. Bilgi teknolojileri ise %27,8’lük güçlü getiri ve %72,1’lik yüksek kar büyümesi beklentisine karşın 41,8x F/K ile piyasanın en yüksek çarpanlarından birinde işlem görüyor. Bu nedenle bilanço döneminde güçlü sonuçların sürdürülmesi değerlemenin korunması açısından kritik hale geliyor. Sağlık hizmetleri ve finans tarafında daha düşük çarpanlar dikkat çekerken, sırasıyla %24,2 ve %14,4’lük kar büyümesi beklentileri görece daha makul değerleme desteği sunuyor. Buna karşılık gayrimenkul, isteğe bağlı tüketim ve kamu hizmetleri sektörlerinde zayıf kısa vadeli fiyat performansına rağmen F/K çarpanlarının kar büyümesine kıyasla yüksek kalması, yukarı yönlü yeniden fiyatlamanın daha fazla operasyonel verimlilik artışı gerektirebileceğine işaret ediyor. Genel olarak tablo, bilanço sezonunda yalnızca kar büyümesinin değil, bu büyümenin mevcut değerlemeyi ne ölçüde destekleyebildiğine dair sektör performansındaki ayrışmanın temel belirleyicilerinden biri olabileceğini gösteriyor.
2. Bilanço Sezonu: Beklentiler Ne Kadar Yüksek?
2026 yılı üçüncü çeyrek dönemine ilişkin bilanço sezonuna yaklaşılırken S&P 500 kar beklentilerin genel olarak yukarı yönlü güncelleniyor. Ancak bu iyileşmenin bazı sektörler arasında farklı yapıda olduğunu gösteriyor.
S&P 500 EPS Beklentisinin Çeyrek İçindeki Seyri
Kaynak: Bloomberg / GCM Yatırım Araştırma
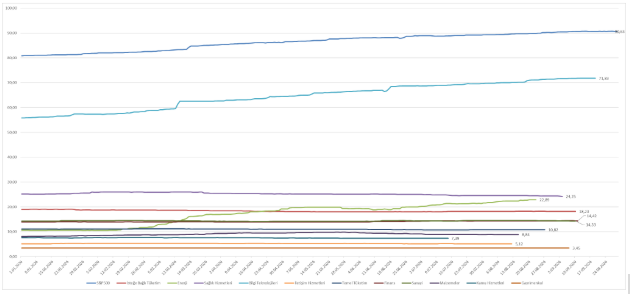
S&P 500 için 3Ç26 EPS (HBK: Hisse Başı Kar) büyüme beklentisi Haziran sonunda %88,9 seviyesindeyken Temmuz’da %89,3’e, Ağustos’ta %90,3’e ve Eylül sonunda %90,7’ye yükselerek yaklaşık 1,8 puanlık pozitif revizyon kaydetti. Bu artışın en güçlü kaynağı enerji tarafından desteklendi. Sektörün beklentisi %19,3’ten %22,8’e çıkarak yaklaşık 3,5 puan yükseldi. Bilgi Teknolojileri de %68,7’den %71,8’e yükselerek 3,1 puanlık** güçlü bir yukarı revizyon gördü.
Bilanço Sezonu Beklentileri
Kaynak: Bloomberg
Finans sektöründe beklenti daha sınırlı ancak istikrarlı biçimde %14,1’den %14,4’e yükselirken, isteğe bağlı tüketim tarafında Haziran – Ağustos dönemindeki iyileşme Eylül ayında kısmen geri verildi. Buna karşılık sağlık hizmetleri, iletişim hizmetleri ve özellikle malzemeler sektörlerinde tahminler dönem boyunca aşağı yönlü revize edildi; malzemeler sektöründe beklenti %9,7’den %8,9’a gerileyerek en belirgin negatif revizyonlardan birini oluşturdu. sanayi, kamu hizmetleri ve gayrimenkul tarafında ise tahminler büyük ölçüde yatay kaldı. Dolayısıyla endeks düzeyindeki pozitif hisse başı kar revizyonu geniş tabanlı olmaktan çok enerji ve bilgi teknolojileri sektörlerinin yukarı yönlü revizyonları tarafından taşınıyor. Bilanço sezonu öncesinde beklenti momentumunun en güçlü olduğu alanlar da bu iki sektör olarak öne çıkıyor.
3. AI Artık Sadece Teknoloji Sektörü Değil
Yapay zeka, son birkaç yılda sınırlı sayıdaki teknoloji şirketinin büyüme temasından çıkarak daha geniş bir kurumsal yatırım ve strateji başlığına dönüşmüş durumda. S&P 500 şirketlerinin bilanço görüşmelerinde yapay zekaya yapılan atıfların 2023 sonrasında belirgin biçimde hızlanması; şirketlerin sermaye harcamaları, verimlilik programları, ürün geliştirme ve gelir büyümesi planlarında yapay zekanın giderek daha merkezi bir rol üstlendiğine işaret ediyor. Bu nedenle yapay zeka trendini yalnızca yarı iletkenler ve hyperscaler yatırımları üzerinden değil, teknolojiyi kullanan daha geniş şirketler ve sektörler üzerinden değerlendirmek gerekebilir.
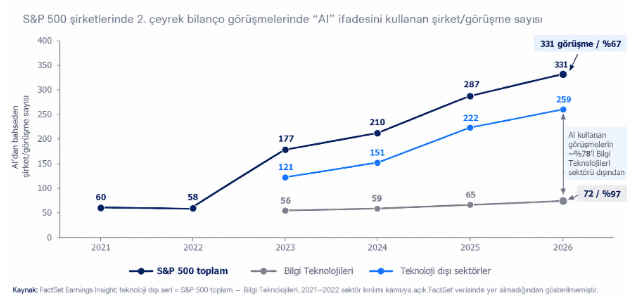
2026 yılı ikinci çeyreği itibarıyla S&P 500 şirketlerinin yaklaşık %67’sinin bilanço görüşmelerinde yapay zekadan bahsetmesi, trendin ulaştığı yaygınlığı ortaya koyuyor. Daha önemlisi, yapay zekadan bahseden 331 görüşmenin yaklaşık %78’inin bilgi teknolojileri sektörü dışındaki şirketlerden gelmesi, yapay zekanın ekonomik etkisinin teknoloji sektörünün ötesine yayıldığını gösteriyor.
4. AI Ekonomisi: Para Zincirin Neresine Gidiyor?
Yapay zeka ekonomisini değerlendirebilmek için yalnızca nihai uygulama katmanına değil, altyapı zincirinin tamamına birlikte ele almak gerekebilir. AI modelleri ve bulut hizmetlerinden GPU, HBM ve DRAM’e; ağ teknolojilerinden veri merkezleri ve enerji altyapısına kadar uzanan bu yapı, yatırım döngüsünün hangi halkalarda gelir artışı, kapasite genişlemesi, fiyatlama gücü ve kârlılığa dönüştüğünü izlemeyi mümkün kılıyor. Bu nedenle bilanço sezonunda şirket sonuçları değerlendirilirken, her katmanda farklılaşan temel gelir göstergeleri ile kapasite, sipariş, marj ve talep verilerinin birlikte okunması gerekebilir
Yapay Zeka Değer Zinciri
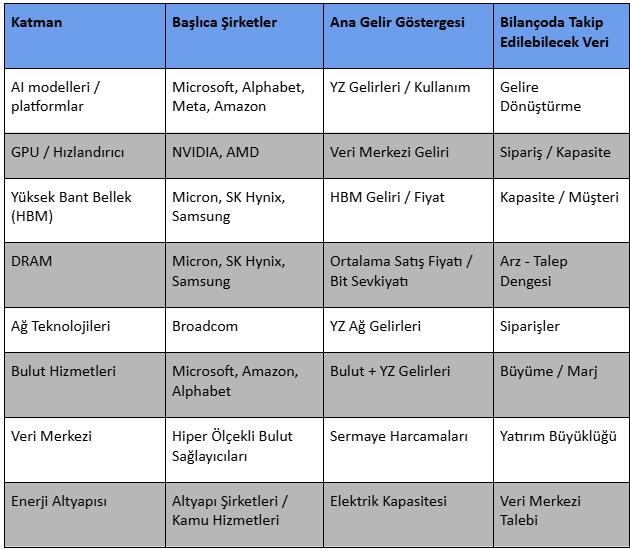
Kaynak: Bloomberg / GCM Yatırım Araştırma
Yapay zeka yatırım döngüsü, hiper ölçekleyici şirketlerin artan sermaye harcamalarıyla başlayarak hesaplama ve yarı iletkenler, bellek ve depolama, ağ ve optik bağlantı ile fiziksel veri merkezi altyapısına yayılan geniş bir tedarik zincirini besleyen bir yapıda ilerlemeye devam ediyor. Bu yatırımlar kurulu yapay zeka kapasitesini artırırken, kapasitenin ekonomik değeri bulut ve yapay zeka hizmetlerinden elde edilen gelir ile kullanım oranı üzerinden görünür hale gelmekte; nihai aşamada marj, serbest nakit akışı ve yatırılan sermayenin getirisi yatırımın finansal başarısını belirlemektedir. Oluşan nakit üretimi ve talep görünürlüğü ise yeni yatırım bütçelerini destekleyerek döngünün yeniden başlamasını sağlıyor.
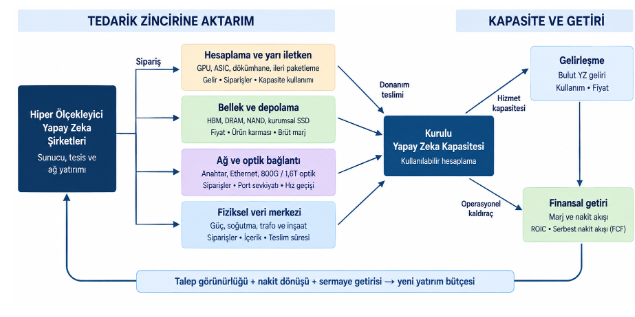
Burada yapay zeka yatırımlarının ekonomik etkisinin tek bir şirket veya sektör üzerinden değil, yarı iletkenlerden veri merkezlerine, ağ altyapısından bulut hizmetlerine ve nihai nakit üretimine kadar uzanan tüm değer zinciri boyunca değerlendirilmesi gerekebilir.
5. Hiper Ölçekleyici Veri Merkezlerinin Sermaye Harcamaları: AI Yatırım Döngüsünün Motoru
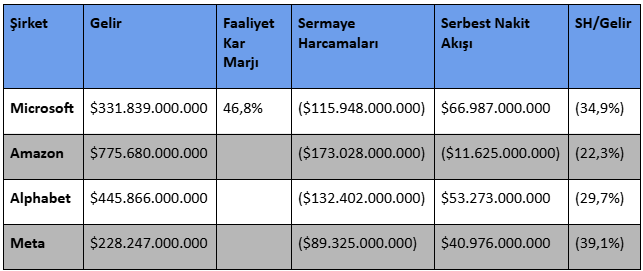
Büyük teknoloji şirketlerinin yapay zeka altyapısına yönelik yatırım iştahının bilanço üzerindeki etkisinin giderek belirginleştiğini gösteriyor. Ancak sermaye harcamalarının tamamının doğrudan yapay zekaya yönelik olmadığı, veri merkezleri, sunucular, ağ altyapısı ve diğer uzun vadeli yatırımları da içerdiği dikkate almak gerekebilir.
Amazon yaklaşık 173 milyar dolar ile en yüksek sermaye harcamasını gerçekleştirirken, Alphabet 132 milyar dolar, Microsoft 116 milyar dolar ve Meta Platforms 89 milyar dolar seviyesinde yatırım yapıyor. Gelire oranlandığında ise yatırım yoğunluğu Meta Platforms'ta 39,1%; Microsoft'ta 34,9% ve Alphabet'te 29,7% ile daha belirgin görünüyor.
Hiper Ölçekleyici Veri Merkezlerinin Sermaye Harcamaları
Kaynak: Bloomberg / GCM Yatırım Araştırma
Bu yatırımların finansal geri dönüşünü değerlendirmede serbest nakit akışı temel göstergelerden biri olarak öne çıkıyor.Microsoft yaklaşık 67 milyar dolar, Alphabet 55 milyar dolar ve Meta Platforms 41 milyar dolar serbest nakit akışı üretmeye devam ederken, Amazon'da yüksek yatırım temposu serbest nakit akışını yaklaşık 12 milyar dolar negatife taşıyor. Dolayısıyla bilanço sezonunda sermaye harcamaları yüksek kalırken serbest nakit akışının güçlenmesi, yapay zeka yatırımlarının ekonomik getirisinin görünür hale geldiğini gösterebilecek iken, bu durumun gerçekleşmemesi tersi durumu öne çıkarabilir.
6. Özel Dosya: Bellek Sektörü
Bellek, yapay zeka yatırımının erken görülen gelir kanallarından biri olarak karşımıza çıkıyor. HBM, hızlandırıcının işlemciye yakın yüksek bant genişlikli belleği iken DDR5 sunucu DRAM’i sistem belleği olarak nitelendirilebilir. NAND tabanlı kurumsal SSD ise kalıcı depolamayı sağlar. Bunlar tek bir doğrusal ürün nesli değildir. HBM de DRAM ailesine yer alır ve aynı yapay zeka sunucusu hem HBM hem sistem DRAM’i hem de SSD kullanabilir.
Yapay zeka altyapısında HBM, DDR5 sunucu belleği ve kurumsal SSD/NAND farklı ancak tamamlayıcı işlevler üstleniyor. HBM, yapay zeka hızlandırıcılarının yüksek bant genişliği ihtiyacını karşılarken, DDR5 sunucuların aktif çalışma belleğini, kurumsal SSD/NAND ise büyük veri kümelerinin hızlı ve kalıcı depolanmasını sağlıyor. HBM3E’den HBM4 ve HBM4E’ye geçiş ise daha yüksek bant genişliği ve enerji verimliliğine yönelik teknolojik gelişimi yansıtıyor.
Kaynak: TrendForce / GCM Yatırım Araştırma
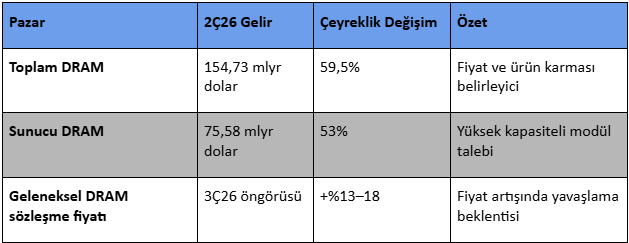
TrendForce, 2026 yılı ikinci çeyreğinde; DRAM sektörünün toplam gelirini 154,73 milyar dolar ve çeyreklik artışı %59,5 olarak açıkladı. Büyümede geleneksel DRAM sözleşme fiyatlarının yükselişi etkili olduğu belirtildi. 2026 üçüncü çeyreği için, geleneksel DRAM fiyat artış hızının %13 – 18’e yavaşlamasını bekliyor. Sunucu DRAM geliri ikinci çeyrekte 75,58 milyar dolar ile çeyreklik %53 arttı.
Bellek üreticileri HBM ve sunucu DRAM’e kapasite ayırdıkça tüketici ve standart ürünlerde arz baskısı sürebilir. Ancak tedarikçi gelirindeki artışın ne kadarının birim fiyat, ne kadarının bit sevkiyatı kaynaklı olduğu izlenmeden uzun dönem talep gücü doğru ölçülemeyebilir.
7. Bellek Şirketleri: Samsung – SK Hynix – Micron
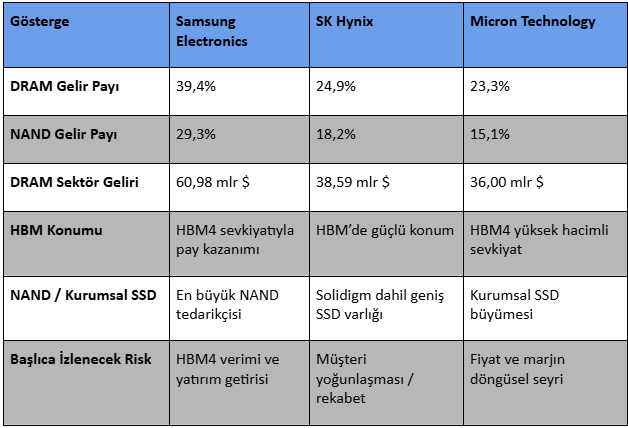
TrendForce’un aynı dönem, aynı ürün tanımıyla ölçtüğü 2026 yılı ikinci çeyrek DRAM pazar paylarında; Samsung %39,4, SK hynix %24,9 ve Micron %23,3 pay aldı. BNAND pazar payları ise Samsung %29,3, SK Hynix %18,2 ve Micron Technology %15,1 pay alıyor.
Bellek üreticilerinin gelirleri
Kaynak: TrendForce / GCM Yatırım Araştırma
Samsung toplam bellek ölçeğinde lider konumda ve HBM’de en güçlü pay kazanımını gösteren şirket olarak karşımıza çıkıyor. SK Hynix daha düşük toplam DRAM payına rağmen yapay zeka belleğinde açık ara lider konumda bulunuyor. Micron ise üçüncü sırada bulunmasına karşın sunucu DRAM ve HBM odaklı ürün çeşitliliğiyle yapay zeka talebine yüksek maruziyet taşıyor. Üç şirket birlikte DRAM pazarının yaklaşık %87,6’sını ve HBM pazarının neredeyse tamamını kontrol ediyor.
Bellek şirketleri karşılaştırması
Kaynak: Bloomberg / GCM Yatırım Araştırma
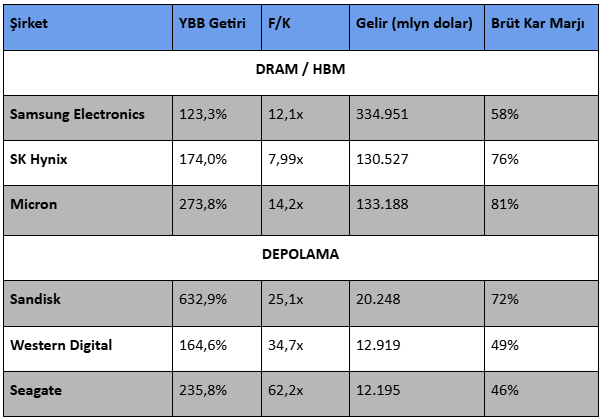
SanDisk %632,9 ile en yüksek yılbaşından bugüne getiri sağlarken, Micron %273,8 ve Seagate %235,8 ile onu izliyor. Bununla birlikte değerleme tarafında belirgin ayrışma bulunuyor. SK Hynix 7,99x ve Samsung Electronics 12,1x F/K ile görece düşük çarpanlarda işlem görürken; Seagate 62,2x ile grubun açık ara en yüksek çarpanına sahip. Karlılık açısından SK Hynix %76 ve Micron %73 brüt marjla öne çıkarken, Samsung %58 seviyesinde bulunuyor. Western Digital ve Seagate ise sırasıyla %49 ve %46 ile daha düşük marj profiline sahip.
Genel görünüm, özellikle HBM ve DRAM ağırlığı yüksek üreticilerde güçlü fiyatlama ve ürün karmasının yüksek marjlarla desteklendiğine, depolama tarafında ise güçlü hisse performansının bazı şirketlerde değerleme çarpanlarını daha yüksek seviyelere taşıdığına işaret ediyor.
8. Muhteşem Yedili: AI Yatırımının Finansal Karnesi
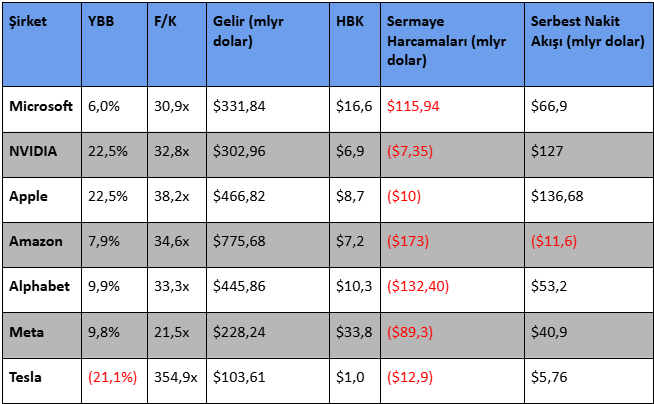
Muhteşem Yedi grubundaki şirketler, tek bir yapıda yapay zeka döngüsünde bulunmayarak, farklılık gösteriyor. NVIDIA hızlandırıcı tedarikçisi olarak yatırımların ilk gelir etkisini görürken; Microsoft, Amazon ve Alphabet ağırlıkla bulut kapasitesini kurulumu ve kullanımını sağlıyor. Meta, yapay zeka ile reklam verimliliği üzerinden faydalanıyor. Apple’ın ürün tabanlı, Tesla’nın otomotiv ve otonomi odaklı ekonomik modeli ayrışma gösteriyor.
Kaynak: Bloomberg / GCM Yatırım Araştırma
Büyük teknoloji şirketlerinde yapay zekâ yatırımlarının sermaye harcamalarını hızla artırırken nakit üretimi ve değerleme tarafında ayrışma söz konusu. Microsoft, Amazon, Alphabet ve Meta yüksek sermaye harcamalarıyla veri merkezi ve yapay zekâ kapasitesini agresif biçimde artırırken, NVIDIA yaklaşık 127 milyar dolar serbest nakit akışı ve yalnızca 7,4 milyar dolar sermaye harcamasıyla en güçlü nakit dönüşüm profilini oluşturuyor. Apple da 136,7 milyar dolarlık serbest nakit akışıyla güçlü nakit üretimini korurken, yatırım yoğunluğu görece düşük kalıyor. Buna karşılık Amazon’un yaklaşık 173 milyar dolarlık sermaye harcaması serbest nakit akışını negatif bölgeye taşırken, Microsoft ve Alphabet’te de yüksek yatırım bütçeleri nakit dönüşümünü sınırlıyor. Değerleme açısından Meta 21,5x F/K ile grubun daha düşük çarpanlı şirketlerinden biri olurken, Tesla 354x ile belirgin biçimde yukarı yönde ayrışıyor.
Muhteşem Yedilinin Toplam Performansı
Kaynak: Bloomberg / GCM Yatırım Araştırma
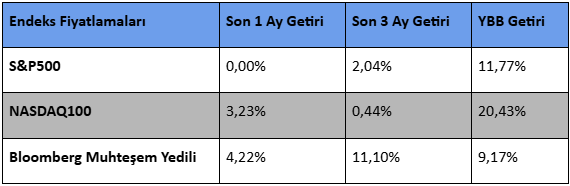
MAG7 hisselerinde son dönemde belirgin ve göreli bir güçlenme öne çıkıyor. Bloomberg MAG7 Endeksi son bir ayda %4,22, son üç ayda ise %11,1 getiri sağlayarak aynı dönemlerde sırasıyla %3,23 ve %0,44 yükselen NASDAQ100 ile %0,00 ile yatay ve %2,04 artan S&P 500’ün üzerinde performans gösterdi. Buna karşın yıl başından bu yana MAG7’nin getirisi %9,17 ile NASDAQ100’ün %20,43 ve S&P 500’ün %11,77 seviyelerinin altında kalıyor. Bu görünüm, büyük teknoloji hisselerinde yıl geneline yayılan sürekli bir üstün performanstan ziyade, özellikle son üç aylık dönemde yeniden hızlanan bir rotasyona işaret edebilir. Dolayısıyla MAG7 tarafındaki pozitif ayrışmanın şu aşamada kısa vadeli momentumla sınırlı kaldığı, ancak devam etmesi halinde yıl başından bu yana oluşan performans farkını daraltabileceği düşünülebilir.
9. Muhteşem Yedilide Asıl Soru: AI Harcaması Kara Dönüşüyor mu?
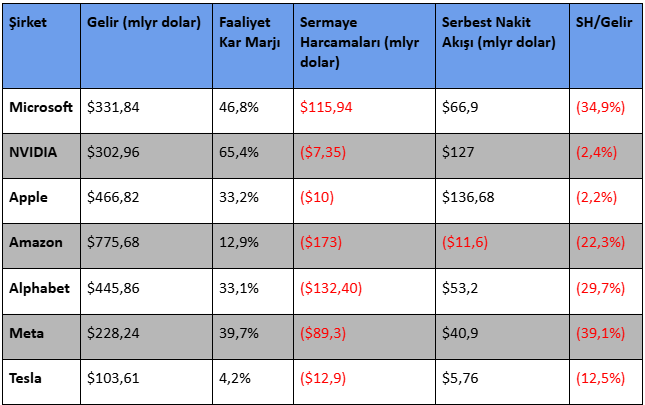
Yapay zeka yatırım döngüsünde NVIDIA ile hiper ölçekleyici veri merkezleri farklı finansal profiller sergiliyor. NVIDIA, yaklaşık %60 faaliyet marjı ve 127 milyar dolarlık serbest nakit akışıyla, yapay zeka harcamalarının doğrudan gelir ve nakde dönüştüğü tarafta yer alırken, sermaye harcamalarının gelire oranı yalnızca %2,4 seviyesinde bulunuyor.
Kaynak: Bloomberg / GCM Yatırım Araştırma
Buna karşılık Microsoft, Amazon, Alphabet ve Meta yüksek AI altyapı yatırımları nedeniyle gelire kıyasla %22–39 arasında değişen sermaye harcamaları/gelir oranları taşıyor. Apple daha düşük sermaye yoğunluğu ve güçlü nakit üretimiyle ayrışırken; Tesla’da mevcut karlılığa kıyasla yüksek değerleme gelecekteki yapay zeka, otonomi ve robotik beklentilerine dayanıyor.
10. AI Döngüsünün Riskleri
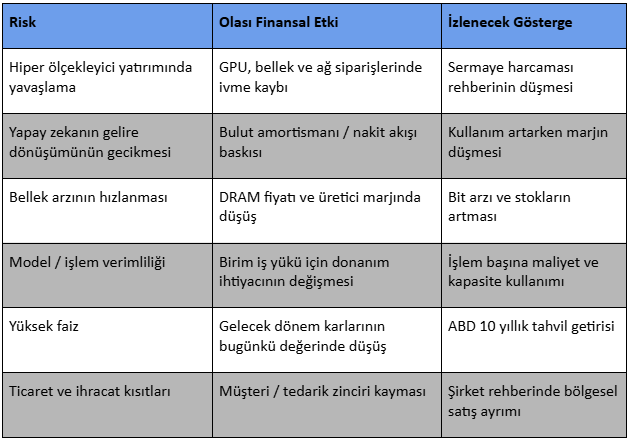
Diğer taraftan yapay zeka döngüsündeki riskleri ele aldığımızda; mevcut yapay zeka yatırım döngüsünün güçlü görünmesine karşın bu görünümün doğrusal biçimde devam etmeyebileceğini dikkate almak gerekebilir. İlk risk, hiper ölçekleyicilerin sermaye harcamalarında yavaşlama yaşanması olarak değerlendirilebilir. Bu durum GPU ve HBM talebini doğrudan etkileyebilir. Benzer şekilde, yapay zeka yatırımlarının gelir ve marj artışına beklenenden daha geç dönüşmesi, büyük teknoloji şirketlerinde yatırım disiplinini öne çıkarabilir ve yeni kapasite kararlarını sınırlayabilir. Bu nedenle sermaye harcamalarının büyümesi, yapay zeka gelirlerinin gelişimi ve marj dönüşümü birlikte izlemek gerekebilir.
Ana riskler
Kaynak: GCM Yatırım Araştırma
Tedarik zinciri tarafında ise bellek kapasitesinin hızla artması DRAM fiyatları üzerinde aşağı yönlü baskı yaratabilirken, model verimliliğindeki yükseliş aynı hesaplama çıktısının daha düşük donanım ihtiyacıyla sağlanmasına ve GPU talebinin beklenenden daha yavaş büyümesine yol açabilir. Buna ek olarak yüksek faiz ortamı büyüme hisselerinin değerlemelerini baskılayabilir; ticaret ve gümrük vergileri ise yarı iletken tedarik zincirinde maliyetleri ve yatırım belirsizliğini artırabilir. Dolayısıyla mevcut ortamın sürdürülebilirliği yalnızca yapay zeka talebinin büyüklüğüne değil, sermaye harcamalarının devamlılığına, kapasite disiplinine ve bu yatırımların finansal getiriye dönüşüm hızına bağlı kalmayı sürdürebilir.
11. 3 Kasım ABD Seçimleri
ABD’de 3 Kasım 2026’da yapılacak ara seçimlerde Temsilciler Meclisi’nin 435 sandalyesinin tamamı ve Senato’nun 35 sandalyesi için seçim gerçekleştirilecek.
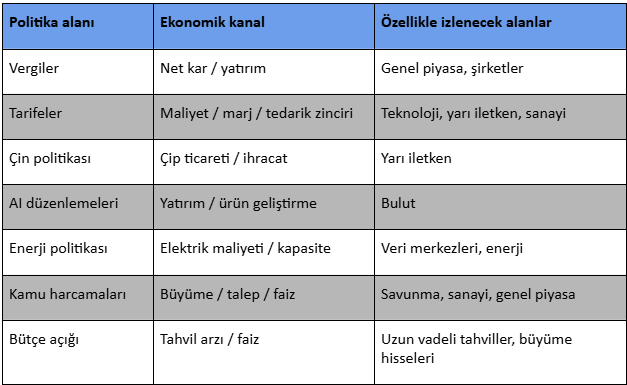
Seçimlerin piyasalar açısından önemi, doğrudan seçim sonucundan ziyade Kongre’nin yapısının ekonomi ve şirketleri etkileyen politikaların uygulanabilirliğini nasıl değiştirebileceğinde ortaya çıkıyor. Özellikle vergi, kamu harcamaları, tarifeler, AI düzenlemeleri ve enerji politikaları yatırımcıların takip edeceği başlıca alanlar olacak.
Kaynak: GCM Yatırım Araştırma
Kongre’de daha bölünmüş bir yapı oluşması halinde yeni maliye politikalarının geçirilmesi zorlaşabilir ve yönetimin yürütme yetkilerinden daha fazla yararlanması gündeme gelebilir. J.P. Morgan Asset Management, özellikle ticaret ve bazı düzenleyici alanlarda yürütme makamının önemli bir hareket alanını koruduğunu belirtiyor.
Piyasa açısından seçim döneminde belirsizlik ve volatilitenin artması mümkün olsa da, seçimlerin etkisini tek başına değerlendirmek yerine faizler, ekonomik büyüme ve şirket kârlarıyla birlikte ele almak gerekiyor. J.P. Morgan'ın değerlendirmesinde de makroekonomik koşullar ve şirket kârlarının piyasa performansında siyasi değişkenlerden daha belirleyici olduğu vurgulanıyor.
Bu nedenle 3 Kasım sonrasında izlenecek temel konu, hangi politika değişikliğinin hangi ekonomik kanaldan şirket finansallarına ve piyasa değerlemelerine yansıyacağı olacak. Özellikle raporun ana temasındaki AI yatırımları açısından tarifeler, çip ticareti, enerji maliyetleri ve veri merkezi yatırımlarına yönelik düzenlemeler öne çıkabilir.
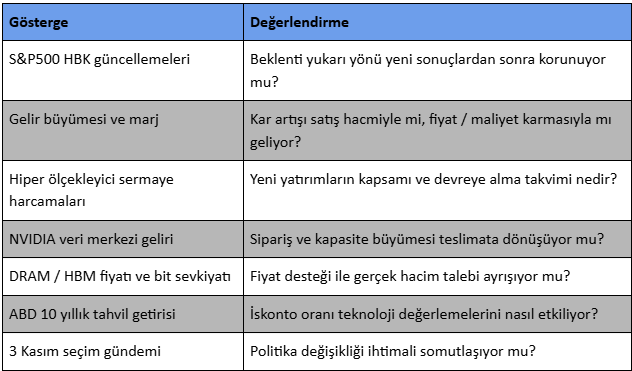
12. Ekim Ayında Takip Edilecek 7 Gösterge
Ekim ayı üçüncü çeyrek bilanço sezonunun merkezinde, kar beklentilerinin korunup korunmadığı kadar yapay zeka altyapısına bağlanan sermayenin ekonomik getirisi olacak. Bellek ve hızlandırıcı tedarikçilerinde güçlü satışlar yatırım döngüsünün mevcut hızını gösteriyor. Bulut ve platform şirketlerinde gelir, marj ve serbest nakit akışı ise bu talebin sürdürülebilirliğini test edecek. Yüksek faiz ve bellek kapasite döngüsü, olumlu sonuçlara rağmen değerleme disiplinini gerekli kılıyor.
Kaynak: GCM Yatırım Araştırma
13. Muhteşem Yedili’de Teknik Görünüm
Nvidia hisse fiyatı, 21 günlük üstel hareketli ortalamanın desteklediği 224 - 227 bölgesi üstünde fiyatlandıkça pozitif fiyatlamalar sürebilir ve bu yönde hareketlerin devamında zirve 237,5 ve 242 seviyeleri gündeme gelebilir.
Microsoft 21 günlük EMA’nın desteklediği 500 seviyesi üzerinde hareket ettiği sürece yükseliş eğilimini koruyabilir ve bu eğilimin devamında 522 ve 535 dirençlerine doğru fiyatlamalar izlenebilir.
Tesla hisse fiyatı 21 ve 144 günlük üstel hareketli ortalamaların desteklediği 360 - 375 aralığında işlem gördüğü sürece, karar aşaması süreci izlenebilir. Yükselişlerin baskın olması halinde 383 ve 394 seviyeleri, düşüşlerin hakim olması durumunda 345 ve 333 seviyelerine yönelik fiyatlamalar gözlemlenebilir.
Amazon 21 ve 233 günlük EMA’ların desteklediği 245 - 252 bölgesinde fiyatlandığı sürece, karar aşamasında bulunabilir. Pozitif yönlü fiyatlamaların sürmesi durumunda 260 ve 266 dirençleri, negatif yönlü fiyatlamaların öne çıkması halinde 239 ve 225 destekleriyle karşılaşılabilir.
Alphabet hisse fiyatı 21 ve 55 günlük üstel hareketli ortalamaların desteklediği 333 - 349 aralığında hareket ettikçe, karar aşaması senaryosu geçerli olabilir. Yukarı yönlü beklentinin baskın hale gelmesi halinde fiyatlamalarda 355 ve 366,5 dirençleri, aşağı yönlü beklentinin hakim olması durumunda 325 ve 313 destekleri gündeme gelebilir.
Apple 34 günlük EMA’nın desteklediği 328 seviyesi üstünde işlem görmeyi sürdürdükçe, yükseliş isteği sürebilir, bu yönde fiyatlamaların devam etmesi halinde 338 ve 344 seviyeleri gündeme gelebilir. Düşüş beklentisinin orta vadede baskın hale gelebilmesi için 328 seviyesi altında günlük kapanışlara ihtiyaç duyulabilir.
Meta Platforms 13 günlük üstel hareketli ortalamanın desteklediği 704 - 721 bölgesi üzerinde fiyatlanmaya devam ettiği sürece, pozitif yönlü beklenti baskın kalabilir ve bu durumda 741 ve 779 seviyelerine yönelik hareketler ile karşılaşılabilir. Negatif yönlü beklentinin hakim olabilmesi için 704 - 721 bölgesinin kırılması ve altında kalıcılığa ihtiyaç duyulabilir.
Bu hisse senetlerinin etkilediği NASDAQ100 tarafında ise, spot ve vadeli sözleşmede yeni zirve kaydediliyor. Endeks tarafında, 21 ve 55 günlük EMA’nın desteğini alan 29800 - 30400 bölgesi üzerindeki görünümü nedeniyle teknik olarak beklentimiz yükseliş tarafında yer alıyor. Yükselişlerin devam etmesi halinde 31281 ve 31650 seviyelerine doğru hareket alanı oluşabilir. Düşüş beklentisinin öne çıkabilmesi için izlediğimiz bölge altında günlük kapanışlara ihtiyaç duyulabilir.
14. Sonuç
Ekim ayındaki bilanço sezonunda ABD hisse piyasalarının odağı yalnızca şirketlerin üçüncü çeyrek sonuçları olmayacak. Son dönemde yukarı yönlü revize edilen kar beklentilerinin korunup korunamayacağı, büyük teknoloji şirketlerinin yüksek sermaye harcamalarını hangi hızda sürdüreceği ve yapay zeka yatırımlarının gelir, kârlılık ve serbest nakit akışına ne ölçüde dönüşeceği önümüzdeki dönemin temel belirleyicileri olacak.
Yapay zeka yatırım döngüsünün donanım tarafında ise bellek sektörü önemli bir gösterge olmayı sürdürüyor. HBM ve sunucu DRAM talebindeki güçlü büyüme üreticilerin gelir ve marjlarını desteklerken, kapasite artışlarının ilerleyen dönemde arz-talep dengesini ve fiyatlama gücünü nasıl değiştireceği izlenmesi gereken başlıca risklerden biri olarak öne çıkıyor.
Muhteşem Yedili tarafındaki güçlü performans da bu döngünün piyasa üzerindeki etkisini ortaya koyuyor. Ancak yüksek değerlemeler, faiz ortamı ve artan yatırım harcamaları, şirketlerin büyüme beklentilerini somut finansal sonuçlarla desteklemesini daha önemli hale getiriyor. Bu nedenle önümüzdeki dönemde yalnızca AI yatırımlarının büyüklüğüne değil, bu yatırımların yarattığı ekonomik değere odaklanmak gerekiyor.
Bu çerçevede Ekim ayının ABD hisse piyasaları açısından hikayesi üç başlıkta özetlenebilir: kar beklentileri, AI yatırımlarının ekonomik getirisi ve bu yatırım döngüsünün yarı iletken ve bellek talebine etkisinin sürdürülebilirliği. Bilanço sezonu, bu üç başlık arasındaki ilişkinin ne kadar güçlü kaldığını ve mevcut değerlemelerin hangi ölçüde finansal sonuçlarla desteklendiğini gösterecek.