


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 06 Kasım 2026



06 Kasım 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Seçim, Yapay Zeka, Petrol ve ABD Verileri
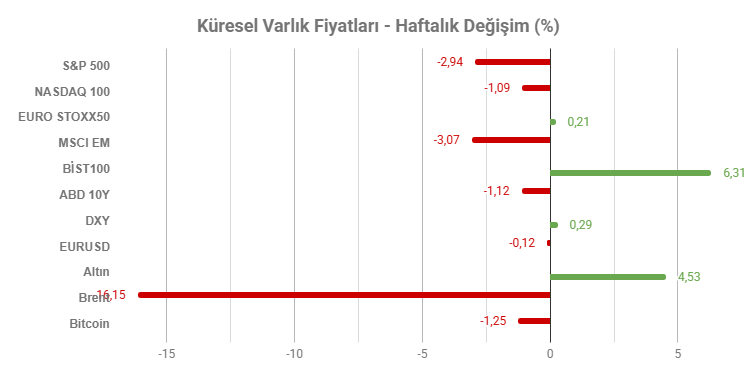
Not: Tablodaki değerler 6 Kasım Cuma TSİ 16:50’de alınmıştır.
ABD ara seçimleri siyasi beklentileri değiştirdi
ABD’de Demokratların Kongre’nin her iki kanadında da çoğunluğu kazanması, ekonomi politikaları ve sektörel düzenlemelere ilişkin beklentileri değiştirdi. Seçim belirsizliğinin azalması ve petrol fiyatlarındaki düşüş, Çarşamba günü risk iştahını destekledi. Ancak seçim sonuçlarının sektörler üzerindeki olası etkileri, haftanın devamında daha ayrışan bir fiyatlamaya yol açtı.
Yapay zeka ve çip hisselerinde sert düşüş
Yapay zeka yatırımlarının maliyeti ve getirisine ilişkin tartışmalara, seçimlerin ardından veri merkezi inşaatlarına yönelik denetimlerin sıkılaşabileceği endişesi eklendi. Perşembe günü Nasdaq 5,5%, S&P500 4,4% ve Dow Jones 3,4% geriledi. Nvidia 9%’un üzerinde değer kaybederken yarı iletken endeksinde düşüş 12%’yi geçti. Nasdaq’ın ekim zirvesinden kaybının 10%’u aşmasıyla endeks teknik olarak düzeltme bölgesine girdi.
Fed yetkililerinden kademeli faiz artışı mesajı
Cleveland Fed Başkanı Beth Hammack ve Richmond Fed Başkanı Thomas Barkin, hedefin üzerindeki enflasyonla mücadelede kademeli faiz artışlarını destekleyen açıklamalar yaptı. Mesajlar, enerji fiyatlarındaki düşüşe rağmen Fed’in enflasyon risklerine karşı temkinli duruşunu koruduğunu gösterdi. Böylece piyasalarda petrolün sağladığı rahatlama ile ek parasal sıkılaşma ihtiyacı birlikte tartışıldı.
ABD verileri dirençli faaliyet ve yüksek fiyat baskısına işaret etti
ADP’ye göre özel sektör istihdamı ekimde 86 bin artarak 69 binlik beklentiyi aştı. Eylül artışı ise 86 bine revize edildi. ISM hizmetler endeksi 54,9’dan 54,5’e gerilese de büyüme bölgesinde kaldı. Yeni siparişlerde yavaşlama görülürken maliyet endeksi 73 seviyesinde oluşarak fiyat baskılarının yüksek seyrettiğini gösterdi. Veriler, ekonomik dayanıklılık ile enflasyondaki katılığın birlikte sürdüğü bir tablo sundu.
İngiltere Merkez Bankası faizi 4%’e yükseltti
İngiltere Merkez Bankası politika faizini 25 baz puan artırarak 4%’e çıkardı. Karar 8’e karşı 1 oyla alınırken karşı oy kullanan üye 50 baz puanlık artış istedi. Banka, enerji maliyetlerinin etkisiyle enflasyonun 2027 ortasında yaklaşık 5%’e ulaşabileceğini belirtti. Ücretler ve diğer fiyatlar üzerindeki ikincil etkilerin henüz sınırlı olduğunu vurgulasa da biriken enflasyon baskısının faiz artışını gerektirdiği değerlendirmesini yaptı.
ABD istihdam verileri işgücü piyasasında güçlü seyre işaret etti
ABD’de tarım dışı istihdam ekimde 165 bin artarak 70 binlik piyasa beklentisini belirgin şekilde aştı. Önceki iki aya ilişkin istihdam verileri toplam 84 bin yukarı yönlü revize edilirken işsizlik oranı %4,2’den %4,1’e geriledi. Ortalama saatlik kazançlar aylık %0,4 ve yıllık %3,1 artarak sırasıyla %0,3 ve %2,9 olan beklentilerin üzerinde gerçekleşti. İstihdam artışının beklentileri aşması ve ücretlerdeki yükseliş, işgücü piyasasının dayanıklılığını koruduğunu ve ücret kaynaklı enflasyon baskılarının sürdüğünü gösterdi. Veriler, Fed’in aralık toplantısında faiz artırımına gidebileceği yönündeki beklentileri destekledi.
HAFTANIN ÖNE ÇIKANLARI
ABD
Enflasyonda Gözler Aylık İvmede
10 Kasım Salı günü açıklanacak ekim ayı TÜFE verisi, eylüldeki hızlanmanın ardından fiyat baskılarının hafifleyip hafiflemediğini gösterecek. Bloomberg anketinde aylık manşet enflasyon için medyan beklenti 0,3% seviyesinde bulunurken, tahminler 0,2 – 0,4% aralığında dağılıyor. Çekirdek enflasyonda ise medyan beklenti 0,2%, en düşük tahmin 0,2%, en yüksek tahmin 0,3% düzeyinde.
| Aylık Değişim | Eylül Verisi | Ekim medyan beklenti | En düşük tahmin | En yüksek tahmin |
| Manşet TÜFE | 0,6% | 0,3% | 0,2% | 0,4% |
| Çekirdek TÜFE | 0,3% | 0,2% | 0,2% | 0,3% |
Eylülde yıllık manşet enflasyon 3,4%’ten 3,7%’ye, çekirdek enflasyon ise 2,4%’ten 2,6%’ya yükselmişti. Manşet fiyatlardaki aylık 0,6%’lık artışın yarısından fazlası, benzin fiyatlarındaki 9,1%’lik sıçramadan kaynaklanmıştı. Barınma enflasyonunun da hızlanması, enerji dışındaki fiyat gelişmelerinin önemini artırmıştı.
Bu ay yıllık manşet ve çekirdek enflasyon oranları yayımlanmayacak. Geçen yıl federal hükümetin kapanması nedeniyle Ekim 2025 verilerinin toplanamaması, yıllık karşılaştırma için gerekli baz endekslerin eksik kalmasına yol açtı. Bu nedenle değerlendirmelerde aylık değişimler ve alt kalemlerin seyri öne çıkacak.
Beklentilerin gerçekleşmesi, hem manşet hem de çekirdek enflasyonda aylık hızın eylüle göre yavaşladığına işaret edecek. Ancak piyasa tepkisi açısından önceki aya kıyasla yavaşlama kadar, sonuçların beklentilerden ne ölçüde saptığı da belirleyici olacak. Barınma ve diğer hizmet kalemlerindeki gelişmeler, olası yavaşlamanın kalıcılığı açısından yakından izlenecek.
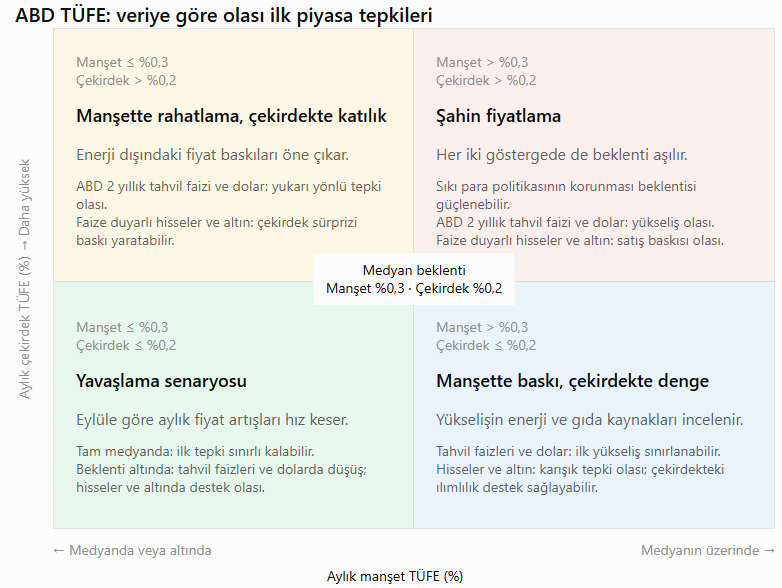
Bloomberg anketinde tahmin aralığın manşette 0,2 – 0,4%, çekirdekte 0,2 – 0,3%. medyandan sapmanın anket sınırları içinde kalmasıyla bu sınırların dışına çıkması farklı büyülükte tepki oluşturabilir. Çekirdekte 0,2% altındaki bir sonuç, anketin tamamından daha düşük olur. Görsel, diğer koşullar sabitken olası ilk tepkileri gösteriyor. Alt kalemler tepkinin yönünü ve kalıcılığını değiştirebilir.
ÜFE: Enerji Şoku Ardından Yavaşlama Beklentisi
13 Kasım Cuma günü açıklanacak ekim ayı ÜFE verisi, eylüldeki sert yükselişin ardından üretici fiyatlarındaki baskının ne ölçüde hafiflediğini gösterecek. Aylık artışın manşet endekste 0,4%, gıda ve enerji hariç endekste ise 0,3% olması bekleniyor. Bu beklentiler, eylülde sırasıyla 1,3% ve 0,7% olan artışların belirgin biçimde yavaşlayacağına işaret ediyor.
Eylülde manşet ÜFE, 0,5%’lik beklentiyi aşarak Mart 2022’den bu yana en güçlü aylık yükselişini kaydetmişti. Enerji fiyatlarındaki 10,8%’lik sıçrama artışın temel belirleyicisi olurken gıda fiyatları 1,2% yükselmişti. Yıllık üretici enflasyonu da 6,3% ile Aralık 2022’den bu yana en yüksek seviyeye ulaşmıştı.
Ekim verisinde temel odak, enerji kaynaklı baskının hafiflemesine çekirdek fiyatlarda da yavaşlamanın eşlik edip etmediği olacak. Manşetteki düşüşün ağırlıklı olarak enerjiden kaynaklanması, maliyet baskılarının geneline ilişkin daha sınırlı bir rahatlama sinyali verebilir. Çekirdek göstergenin de beklentiye paralel yavaşlaması ise fiyat artışlarının daha geniş bir alanda hız kestiği görüşünü destekleyebilir.
Piyasa tepkisi açısından eylüle göre yavaşlama kadar beklentilerden sapma da önem taşıyacak. Özellikle çekirdek ÜFE’nin 0,3%’ün üzerinde gelmesi, önceki aya göre gerileme olsa bile enflasyondaki katılığa ilişkin endişeleri güçlendirebilir. ABD tahvil faizleri ve doları desteklerken, faize duyarlı hisselerde baskı yaratabilir. Beklentilerin altında bir sonuç ise ters yönde fiyatlamayı destekleyebilir.
İNGİLTERE
Büyümenin Hızlanması Bekleniyor
Üçüncü çeyrek öncü büyüme verisinde, Bloomberg anketine göre ekonominin önceki çeyreğe göre 0,7% büyümesi bekleniyor. Beklentinin gerçekleşmesi, ikinci çeyrekte 0,5% olan büyümenin hızlandığına işaret edecek. İkinci çeyrek büyümesi ilk açıklanan 0,4% seviyesinden yukarı revize edilmiş, ilk çeyrekte ise ekonomi 0,6% genişlemişti.
İkinci çeyrekte hizmetler sektörü 0,6% büyümüştü. İnşaat üretimi 0,8% artarken, sanayi üretimi 0,1% gerilemişti. Harcamalar tarafında büyümenin temel desteği net dış ticaretten gelmiş, ihracat 2,8% artarken ithalat değişmemişti. Hane halkı tüketiminin 0,3%, sabit sermaye yatırımlarının 0,9% yükseldiği dönemde kamu harcamaları 0,5% azalmıştı. Bu nedenle üçüncü çeyrekte büyümenin hızı kadar, tüketimin ve yatırımların ekonomik genişlemeye ne ölçüde katkı sağladığı da izlenecek.
Hizmetlerdeki güçlü seyrin iç talepte desteklenmesi, büyümenin sürdürülebilirliğine ilişkin olumlu bir sinyal verebilir. Beklentinin üzerinde bir sonuç, İngiltere Merkez Bankası’nın faiz artırımı sürecine yakın kalabileceği görüşünü destekleyerek sterlin ve kısa vadeli tahvil faizlerinde yükselişe yol açabilir. Beklentinin altında bir veri ise faiz artırımı beklentilerini zayıflatarak ters yönde fiyatlamaya neden olabilir.
TÜRKİYE
Haftanın en yoğun ve kritik makroekonomik başlıklarını TCMB Enflasyon Raporu Sunumu, Piyasa Katılımcıları Anketi ile Eylül ayına yönelik Sanayi Üretimi, Perakende Satışlar ve Cari İşlemler Dengesi oluşturacaktır. Ayrıca rezerv kompozisyonundaki değişimler, haftalık para ve banka istatistikleri ile menkul kıymet istatistikleri (yabancı portföy hareketleri) takip edilecektir.
Yurt İçinde Gözler TCMB Enflasyon Raporu’nda
TCMB Başkanı Fatih Karahan, yılın dördüncü ve son Enflasyon Raporu’nu sunacak. Banka, ağustos ayındaki raporda 2026 yıl sonu enflasyon tahminini 28%’e yükseltirken, 2027 ve 2028 tahminlerini sırasıyla 15% ve 9% olarak açıklamıştı. Yeni raporda tahminlerde olası değişikliklerin yanı sıra enflasyonun ana eğilimi, hizmet fiyatlarındaki katılık ve enerji ile gıda maliyetlerine ilişkin değerlendirmeler izlenecek.
Konuya ilişkin detaylara “Yurt İçi Piyasalar Haftalık Bülteni” bölümünden ulaşabilirsiniz.