


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 02 Ekim 2026



02 Ekim 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Geride Kalanlar: Tahviller, Fed Beklentileri ve Enerji Gündemi
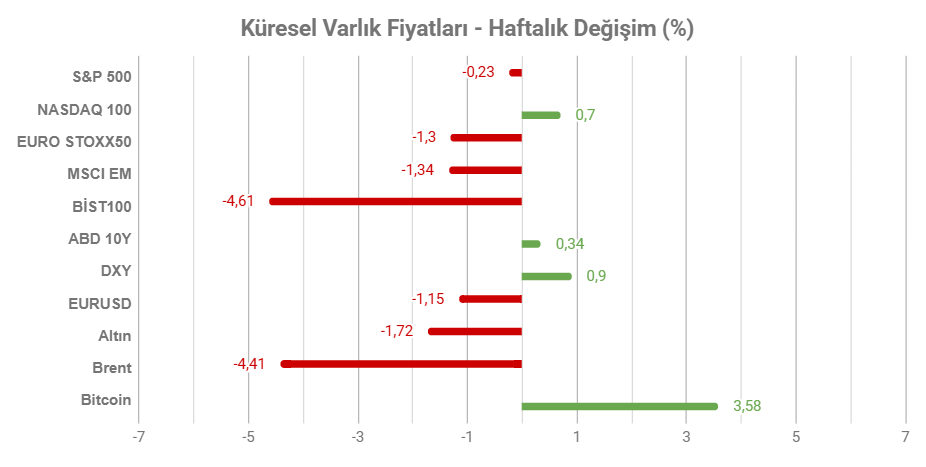
Not: Tablodaki değerler 2 Ekim Cuma TSİ 15:55’de alınmıştır.
Geride bıraktığımız haftanın ana hikayesini yükselen tahvil faizleri, yüksek enerji fiyatları ve buna rağmen yapay zeka hisselerine devam eden güçlü talep oluşturdu. ABD verileri bu aşamada yakından takip edildi.
Tahvil Faizleri
ABD 10 yıllık tahvil faizi geride bıraktığımız hafta 2002’den beri en yüksek seviyesini test etti. Aynı süreçte 30 yıllık tahvil faizi de 5,6%’nın üzerine çıktı. Uzun vadeli faizlerdeki bu hareket, özellikle yüksek büyüme beklentilerine dayanan teknoloji sektöründe değerlemeleri baskıladı. Ancak Perşembe günü tahvillerde bir miktar dönüş ve bazı Fed yetkililerinin faiz konusunda aceleci olmayacaklarını açıklamasıyla toparlanma sağlandı. Buna rağmen faizler hala çok yüksek seviyelerde bulunuyor.
Fed Beklentileri
Hafta başında piyasa Ekim toplantısında yeni bir 25 baz puanlık faiz artışını güçlü şekilde fiyatlıyordu. Ancak PCE verisinin yumuşaması ve bazı Fed üyelerinin daha fazla veri görülmesi yönündeki açıklamaları bu tablonun etkisini azalttı. Piyasalar veri öncesinde Ekim toplantısında faiz artırımı beklerken, bu ihtimal artış 25 – 30 bandında görülüyor. Ancak Aralık ayında faiz artırımı ihtimali hala ana senaryo durumunda.
ABD Verileri
JOLTS verisi iş ilanlarının hızlı şekilde gerilediğini gösterirken, işten çıkarmalar düşük kalarak tabloyu yumuşattı. Özel sektör istihdam artışı 90 bin ile beklentiyi aşarak istihdam piyasasında korkulacak hızda bir yavaşlama olmadığını gösterdi. CB Tüketici Güveni 81,9 ile neredeyse 13 yılın en düşük seviyelerine geriledi. Tarım dışı istihdam verisi ise 29 bin artışla piyasa beklentisinin oldukça altında kaldığı gibi, Ağustos ayı verisi de 162 binden 133 bine revize edildi. Ortalama saatlik kazançlar 0,1% artarken, işsizlik 4,1%’den 4,2%’ye yükseldi. Veri sonrası tahvil getirileri ve dolar zayıfladı.
Yapay Zeka Sektörü
Micron bilançosu yapay zeka sektörüne yönelik talebin güçlü kaldığını gösterdi. Bu da son dönemde yatırımların karşılığına ilişkin şüphelerin azalmasında etkili oldu. Nvidia da 150 milyar dolarlık hisse geri alım programı açıkladı. Toplam geri alım yetkisi 235 milyar dolara çıktı.
Enerji Gündemi
Brent petrol hafta başında 100 doları geçerken tahvil faizlerini de yukarı itti. Ancak diplomatik gelişmeler bu yükselişin bir kısmını geri verdi. Bununla birlikte Çin’in petrol ürünleri ihracatını askıya alması, ABD’nin Orta Doğu’ya yeni askeri güç konuşlandıracağı haberleri fiyatları tekrar yukarı taşıdı. Cuma günü ise AB’nin dizel ve ham petrol stoklarını piyasaya sürme ihtimali fiyatları hızlı şekilde geri çekti.
HAFTANIN ÖNE ÇIKANLARI
OPEC+
Üretim Kotasında Değişiklik Beklenmiyor
OPEC+ ülkelerinin 4 Ekim Pazar günü gerçekleştireceği toplantıda kasım ayı üretim kotalarını mevcut seviyelerde tutması bekleniyor. Suudi Arabistan ve Rusya öncülüğündeki grup, son aylarda arz kesintilerini kademeli olarak geri alırken, İran savaşı nedeniyle açıklanan kota artışlarının önemli bölümü fiili üretime tam olarak yansımadı.
Bu nedenle toplantının kendisinden çok, OPEC+’nın önümüzdeki döneme ilişkin vereceği mesajlar petrol fiyatları açısından önem taşıyabilir. Özellikle yeni üretim artışlarının zamanlaması ve 2027 üretim seviyelerinin belirlenmesine yönelik kapasite tespitleri takip ediecek.
Öte yandan Orta Doğu petrol ihracatında toparlanma sürüyor. Kpler verilerine göre bölgesel ihracat eylül ayında yaklaşık 16 milyon varil / güne gelerek savaşın başından bu yana en yüksek seviyelere ulaştı.
Brent petrolün tekrar 100 doları geçtiği ortamda, arz akışındaki toparlanmanın devam etmesi fiyatlar üzerindeki yukarı yönlü baskıyı azaltabilir. Buna karşılık olarak ana itici İran gündemi olmaya devam ediyor. Diplomasinin sağlanamaması, fiyatlarda arz kaynaklı olarak yukarı yönlü riski canlı tutabilir.
ABD
ISM Hizmet PMI
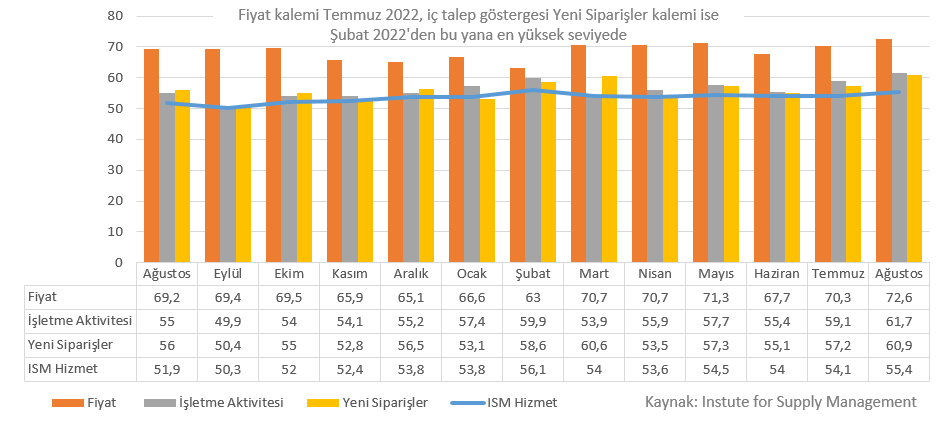
ISM Hizmet PMI ağustos ayında 55,4’e yükselerek beklentilerin üzerinde gerçekleşmiş ve hizmet sektöründeki büyümenin son altı ayın en güçlü seviyesine ulaştığına işaret etmişti. İş aktivitesi 61,7’ye, yeni siparişler 60,9’a yükselirken, sipariş birikimleri de belirgin şekilde artmıştı.
Buna karşın istihdam tarafındaki zayıflık devam etti. İstihdam endeksi 47,8 ile ikinci ay üst üste daralma bölgesinde kalırken, hizmet sektöründe fiyat baskısı da güçlendi. Fiyat endeksinin 72,6’ya yükselmesi, maliyet baskılarının yeniden hızlandığını gösterirken, petrol ürünleri, dizel ve benzin fiyatlarındaki artışlar bu tabloyu destekledi.
Eylül verisinde özellikle yeni siparişler, istihdam ve fiyatlar takip edilecek. Güçlü talebin korunması ABD ekonomisinin büyüme görünümünü desteklerken, fiyat endeksinde yeni bir yükseliş Fed açısından daha karmaşık bir tablo yaratabilir. Özellikle Orta Doğu kaynaklı enerji maliyetlerinin üretici ve hizmet şirketlerine ne ölçüde yansıdığı önem taşıyor. Çünkü ISM İmalat PMI verisin fiyat endeksi 77,9’a yükselerek enflasyonist baskının imalat tarafında da belirginleştiğini gösterdi.
Bu nedenle piyasalar açısından yalnızca manşet PMI rakamından çok fiyatlar ile istihdam arasındaki denge önemli olacak. Talep güçlü kalırken fiyat baskısının fiyat baskısının gevşemesi PCE enflasyonunda olduğu gibi piyasalar açısından farklı, hem aktivitenin hem istihdamın zayıflayıp fiyatların yüksek kalması ise çok daha farklı mesaj verebilir.
FOMC Tutanaklarında Faiz Patikası Aranacak
Fed, 15 – 16 Eylül tarihlerinde gerçekleştirdiği toplantının tutanaklarını 7 Ekim Çarşamba günü yayımlayacak. Fed bu toplantıda politika faizini 25 baz puan artırarak 3,75 – 4,00 aralığına yükseltmiş ve ekonomik aktivitenin güçlü seyrettiğini, buna karşın enflasyonun yüksek kalmaya devam ettiğini belirtmişti.
Tutanaklarda özellikle üyelerin enflasyonun seyri, ilave faiz artışlarının gerekliliği ve sonraki toplantılara ilişkin risk değerlendirmeleri yakından takip edilecek. Eylül toplantısında karar oybirliğiyle alınmış olsa da, yıl sonuna ilişkin faiz görünümünün ne kadar güçlü bir sıkılaşma eğilimine işaret ettiği piyasalar açısından önemli olacak.
Son günlerde bazı Fed yetkililerinin yeni bir faiz artışı konusundaki destekleyici açıklamalarına karşın PCE enflasyonundaki ılımlı seyir, en azından Ekim toplantısında faiz artış ihtimalinin zayıflamasında etkili oldu. Buna karşılık bazı üyeler de faiz artışı konusunda aceleci olunmaması gerektiği görüşünü bildirdi.
Bu nedenle tutanaklarda faiz artışı kararını değil de, sonraki adım konusunda üyeler arasındaki görüş ayrılıklarının boyunu önemli olacak. Daha şahin bir ton tahvil faizleri ve dolar üzerinde yukarı yönlü baskı oluşturabilecekken, temkinli yaklaşık risk iştahı açısından destekleyici olabilir.
Michigan Tüketici Güven Endeksi
Michigan Tüketici Güven Endeksi öncü verisi 9 Ekim Cuma günü açıklanacak. Eylül ayında endeks 48,1’e gerileyerek tarihi açıdan zayıf seviyelerde kalırken, tüketicilerin mevcut ve gelecek yıl içinde kişisel mali durum değerlendirmelerinde belirgin bozulma görüldü. Yüksek fiyatlara yönelik endişeler de güçlenmeye devam etti.
Eylül verisinde dikkat çeken bir diğer unsur enflasyon beklentileriydi. Bir yıllık enflasyon beklentisi 4,6%’ya yükselerek haziran ayından bu yana en yüksek seviyesine çıkarken, beş yıllık beklenti 3,4%’e yükseldi. Aynı dönemde yüksek fiyatlardan kaçınmak için dayanıklı tüketim mallarını daha erken alma eğilimi de arttı. Buna karşılık, yüksek akaryakıt fiyatları ve ticaret anlaşmazlıklarının ekonomik görünümü bozabileceğine ilişkin endişeler kısa vadeli beklentileri aşağı çekti.
Ekim verisinde özellikle tüketici beklentileri, enflasyon beklentileri ve harcama eğilimi takip edilecek. Güven endeksinin düşük seviyelerini koruması tüketici harcamaları ve büyüme görünümü açısından soru işaretlerini artırabilirken, enflasyon beklentilerindeki yükseliş Fed’in para politikası açısından daha önemli bir risk oluşturuyor. Buna karşılık, beklentilerde bir toparlanma ve fiyat baskısında gevşeme görülmesi ekonomik görünüm açısından daha dengeli bir tabloya işaret edebilir.
TÜRKİYE
Eylül Enflasyonu
Türkiye Eylül ayı TÜFE verisi 5 Ekim Pazartesi açıklanacak. Matriks anketinde aylık TÜFE beklentisi 2,21%, yıllık enflasyon beklentisi ise 30,21% seviyesinde. Ağustos ayında yıllık enflasyon 31,51% olurken, aylık artış 1,84% olarak gerçekleşmişti. Verinin seyri, dezenflasyon sürecinin istikrarlı bir patikaya oturup oturmadığı hakkında bilgileri artırıyor olacak. Veri önümüzdeki dönemde TCMB’nin faiz politikası ve TL varlıklarının seyri açısından önemli bir gösterge olarak izlenecek.
Konuya ilişkin detaylara “Yurt İçi Piyasalar Haftalık Bülten” bölümünden ulaşabilirsiniz.