


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 25 Eylül 2026



25 Eylül 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Geride Kalanlar: Fed Beklentileri, Birleşmiş Milletler Zirvesi ve Petrol
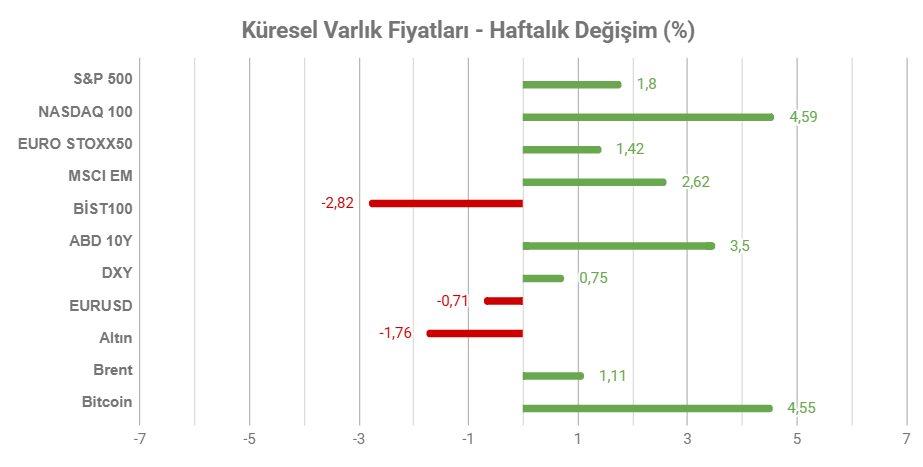
Not: Tablodaki değerler 25 Eylül Cuma TSİ 14:55’de alınmıştır.
Geride bıraktığımız hafta küresel piyasaların gündeminde Fed beklentileri, Orta Doğu’daki gelişmeler, Birleşmiş Milletler Genel Kurulu ve ABD–Çin temasları öne çıktı. Haftanın başında diplomatik gelişmeler petrol fiyatlarını aşağı çekerken, haftanın ikinci yarısında güçlü ABD verileri ve Fed yetkililerinden gelen şahin mesajlarla tahvil faizleri yeniden yükseldi.
Fed ve ABD Ekonomisi
Eylül toplantısının ardından konuşan Fed yetkilileri, enflasyon risklerinin canlı kalmaya devam ettiğine dikkat çekerek ek faiz artışlarının gerekebileceğine ilişkin mesajlar verdi. Bu açıklamalar, piyasaların gelecek toplantılara ilişkin faiz artışı beklentilerini güçlendirdi. Haftanın öne çıkan verilerinden eylül ayı öncü PMI da ABD ekonomisindeki aktivitenin güçlü seyrettiğini gösterdi. Bileşik PMI 58,4’e yükselirken, istihdam artışı hızlandı ve girdi maliyetleri yaklaşık dört yılın en hızlı artışını kaydetti. Güçlü aktivite ile devam eden maliyet baskıları, Fed’in daha şahin bir politika duruşunu koruyabileceğine yönelik beklentileri destekledi.
Bu tablo tahvil piyasasında da belirginleşti. ABD 10 yıllık tahvil faizi %5,22’yi test ederken, 30 yıllık tahvil faizi %5,49 ile uzun yılların en yüksek seviyelerine çıktı. Yükselen getiriler özellikle yüksek değerlemelere sahip teknoloji hisseleri üzerinde baskı oluşturdu.
BM Zirvesi ve Orta Doğu
New York’ta gerçekleştirilen Birleşmiş Milletler Genel Kurulu haftanın ana jeopolitik gündemi olurken, İran–ABD gerilimi, Gazze ve bölgesel güvenlik başlıkları öne çıktı. Diplomatik çözüm ihtimali hafta başında petrol fiyatlarını baskılarken, sonraki günlerde bölgedeki yeni saldırılar arz endişelerini yeniden gündeme taşıdı. Brent petrolün 100 doların altına gerileyip ardından yeniden yükselmesi, enerji fiyatlarının küresel enflasyon görünümü açısından önemini koruduğunu gösterdi.
ABD–Çin Temasları
Haftanın önemli gelişmelerinden biri de Trump–Xi görüşmesi oldu. Ticaret, yapay zekâ, nadir toprak elementleri, tarım ürünleri ve İran’ın ele alındığı görüşmede kapsamlı bir anlaşmadan ziyade mevcut ticari ateşkesin korunması ve gerilimin yeniden tırmanmaması öne çıktı. İki ülkenin önümüzdeki dönemde temaslarını sürdürmesi bekleniyor.
Haftanın Genel Görünümü
Hafta sonunda piyasaların ana teması güçlü ABD ekonomisi, yüksek enflasyon riski ve daha sıkı para politikası etrafında şekillendi. Buna Orta Doğu kaynaklı enerji riskleri de eklenirken, yükselen tahvil faizleri küresel risk iştahı üzerinde baskı yarattı. Önümüzdeki hafta ise ABD istihdam ve PCE enflasyonu başta olmak üzere merkez bankalarının faiz patikasına ilişkin beklentileri şekillendirecek veriler takip edilecek.
HAFTANIN ÖNE ÇIKANLARI
ABD
CB Tüketici Güveni
ABD’de açıklanacak Conference Board Tüketici Güveni verisinde beklenti, endeksin ağustostaki 89,4 seviyesinden 90,0’a yükselmesi yönünde. Ağustos ayında endeks ikinci ay üst üste gerilerken, özellikle gelecek döneme ilişkin beklentilerdeki zayıflama dikkat çekmişti.
Verinin manşet seviyesi kadar tüketicilerin 12 aylık enflasyon beklentisi de yakından izlenecek. Ağustosta tüketicilerin önümüzdeki bir yıllık enflasyon beklentisi %5,8’e yükselerek temmuzdaki %5,6 seviyesinin üzerine çıkmıştı. Conference Board, hem ortalama hem de medyan enflasyon beklentilerinin ağustosta bir miktar yükseldiğini belirtmişti.
Bu nedenle güven endeksinin 90 seviyesine toparlanması tek başına olumlu bir sinyal olarak okunmayabilir. Özellikle enflasyon beklentilerindeki yükselişin devam etmesi, hanehalkının fiyat baskılarını daha kalıcı algıladığını gösterebilir. Bu görünüm, tüketici harcamalarının seyri açısından önem taşırken, yüksek enflasyon beklentilerinin para politikasında gevşeme alanını sınırlayabilecek unsurlardan biri olması nedeniyle Fed açısından da takip edilecek başlıklardan biri olacak. Conference Board da tüketici anketinde enflasyon beklentileri, faiz beklentileri ve harcama eğilimlerini birlikte izliyor.
JOLTS İş İlanları
JOLTS iş ilanları verisinde beklenti, açık pozisyon sayısının önceki dönemdeki 7,27 milyon seviyesinden 7,23 milyona gerilemesi yönünde. Beklentinin gerçekleşmesi, iş gücü talebinde sınırlı bir yavaşlamaya işaret ederken, istihdam piyasasının enflasyon üzerindeki baskısının ne ölçüde devam ettiğine ilişkin önemli bir sinyal verecek.
Piyasa açısından kritik nokta, verinin beklentiden ne kadar sapacağı olacak. İş ilanlarının beklentinin üzerinde kalması, iş gücü piyasasının dirençli olduğuna ve ücretler ile hizmet enflasyonu üzerindeki baskının devam edebileceğine ilişkin değerlendirmeleri güçlendirebilir. Bu durum, Fed’in daha şahin bir politika duruşunu koruması ve gerektiğinde faiz artırımı seçeneğini masada tutması açısından destekleyici olabilir. Buna karşılık beklentinin belirgin şekilde altında bir sonuç, iş gücü piyasasındaki soğumanın hızlandığına işaret ederek Fed üzerindeki sıkılaştırma baskısını azaltabilir.
Dolayısıyla 7,23 milyonluk beklentinin kendisinden çok, gerçekleşmenin bu seviyeden ne ölçüde sapacağı ve istihdam piyasasındaki dengelenme eğilimini güçlendirip güçlendirmeyeceği takip edilecek.
ADP Özel Sektör İstihdam Değişimi
ADP özel sektör istihdam verisinde beklenti, eylül ayında yaklaşık 70 bin kişilik istihdam artışı gerçekleşmesi yönünde. Ağustosta özel sektör istihdamı 38 bin kişi artmıştı. Böylece beklentinin gerçekleşmesi, iş gücü piyasasında ağustosa kıyasla belirgin bir toparlanmaya işaret edecek.
Veri, özellikle son dönemde istihdam piyasasındaki yavaşlamanın hızına ilişkin değerlendirmeler açısından yakından izlenecek. 70 binin belirgin şekilde üzerinde bir sonuç, özel sektör istihdamının beklenenden daha dirençli kaldığına işaret ederek ücretler ve hizmet enflasyonu üzerindeki baskıların sürdüğüne yönelik görüşleri güçlendirebilir. Bu görünüm, Fed’in daha şahin bir politika duruşunu koruması ve ilave faiz artırım riskinin canlı kalması açısından destekleyici olabilir. Buna karşılık verinin beklentinin altında kalması, istihdam piyasasındaki soğumanın daha belirgin olduğuna işaret ederek Fed üzerindeki ek sıkılaştırma baskısını azaltabilir.
Bununla birlikte ADP verisi, tarım dışı istihdam verisinin doğrudan bir öncüsü olarak değerlendirilmemeli. ADP, BLS tarafından açıklanan resmi istihdam göstergelerinden farklı bir örneklem ve metodolojiye dayanıyor. Bu nedenle piyasa, ADP’nin yönünü önemli bir sinyal olarak izlese de, asıl istihdam tablosu için cuma günü açıklanacak tarım dışı istihdam verisi belirleyici olmaya devam edecek.
PCE Enflasyonu
ABD’de gelecek hafta açıklanacak ağustos ayı PCE enflasyonu, özellikle çekirdek PCE göstergesi nedeniyle haftanın en önemli verilerinden biri olacak. Piyasa beklentisi, manşet PCE’nin aylık %0,4 ve yıllık %3,7 artması yönünde. Gıda ve enerji fiyatlarını dışarıda bırakan çekirdek PCE’de ise aylık beklenti %0,3, yıllık beklenti %3,3 seviyesinde bulunuyor. Temmuz ayında manşet PCE yıllık %3,7, çekirdek PCE ise %3,3 artış göstermişti.
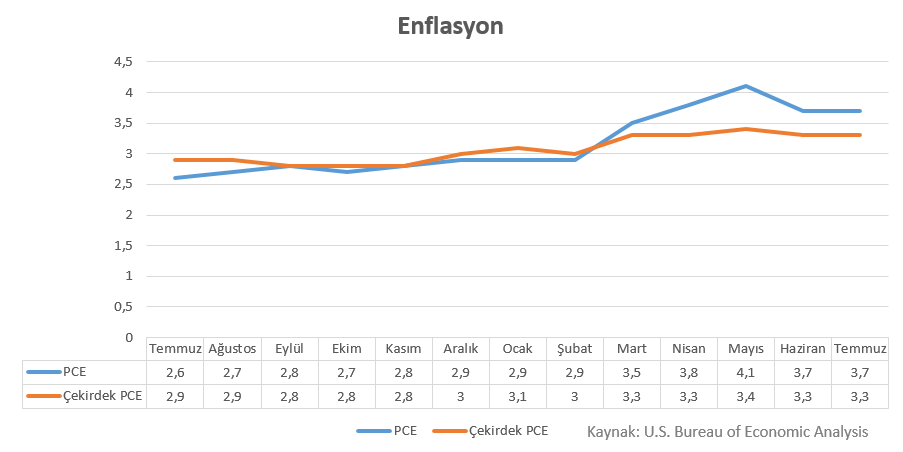
Fed’in en yakından takip ettiği enflasyon göstergelerinden biri olan çekirdek PCE’de özellikle aylık artışın %0,3’lük beklentinin üzerinde gerçekleşip gerçekleşmeyeceği kritik olacak. Beklentinin üzerinde bir sonuç, fiyat baskılarının kalıcılığına ilişkin endişeleri artırarak Fed’in daha şahin bir duruş sergilemesi ve ilave faiz artışlarının gündemde kalması açısından önem taşıyabilir. Buna karşılık beklentinin altında kalacak bir veri, enflasyonist baskıların güç kazanmadığına ilişkin değerlendirmeleri destekleyebilir.
Bu ayki PCE verisini diğer aylardan ayıran önemli bir unsur ise BEA’nın metodoloji değişikliklerini aynı açıklamayla devreye alacak olması. Değişiklikler 2021’in ilk çeyreğine kadar geriye dönük uygulanacak ve PCE fiyat endeksinin hesaplanmasında özellikle portföy yönetimi ve yatırım danışmanlığı, bilgisayar yazılımı ve aksesuarları ile hukuki hizmetler kalemlerinde yeni yöntemler kullanılacak.
Bu değişikliklerin yıllık çekirdek PCE oranını tek seferlik olarak yaklaşık bir miktar aşağı çekebileceği ve daha önce %3,3 olarak açıklanan temmuz çekirdek PCE’nin revizyon sonrasında yaklaşık %3,1'e inebileceğini hesaplıyor. Ancak bu durumun gerçek bir dezenflasyon eğilimi olarak yorumlanmaması gerektiğine dikkat çekiyor. Dolayısıyla eylül sonundaki PCE açıklamasında rakamın beklentinin altında kalması halinde, bunun bir bölümünün ölçüm yöntemindeki değişiklikten kaynaklanabileceği ve altta yatan enflasyon eğiliminden ayrı değerlendirilmesi gerekecek.
İkinci Çeyrek Büyümesi
ABD’de ikinci çeyrek nihai GSYH büyüme verisinde, ağustos ayında açıklanan ikinci tahmindeki yıllıklandırılmış %1,5’lik büyümenin teyit edilmesi bekleniyor. İkinci tahminde büyüme %1,5 olarak korunurken, ilk çeyrekte ekonomi %2,1 büyümüştü. İkinci çeyrekteki yavaşlamada kamu harcamalarındaki düşüş ile yatırım ve ihracattaki ivme kaybı etkili olurken, tüketici harcamaları büyümeyi desteklemişti.
Nihai veride olası revizyonlar, özellikle tüketici harcamaları ve büyümenin bileşimi açısından takip edilecek. %1,5’lik büyümenin teyit edilmesi, ABD ekonomisinin ikinci çeyrekte belirgin biçimde yavaşladığını ancak büyümenin devam ettiğini gösterecek. Beklentinin üzerinde bir revizyon ekonomik aktivitenin tahmin edilenden daha dirençli olduğuna işaret ederken, aşağı yönlü bir revizyon büyüme görünümündeki zayıflamanın daha belirgin olduğunu gösterebilir. Verinin PCE enflasyonuyla aynı gün açıklanacak olması da büyüme ile fiyat baskılarının birlikte değerlendirilmesini önemli kılıyor.
ISM İmalat PMI
ABD’de ISM imalat PMI verisinde beklenti 55,0 seviyesinde bulunuyor. Ağustos ayında endeks 54,6 ile imalat sektöründe büyümenin sürdüğüne işaret etmişti; 50 seviyesinin üzerindeki değerler sektörde genişlemeyi gösteriyor. Eylül beklentisinin gerçekleşmesi, imalat faaliyetlerinde ağustosa kıyasla sınırlı bir hızlanma anlamına gelecek.
Veride özellikle yeni siparişler, istihdam ve fiyatlar alt endeksleri yakından izlenecek. Ağustosta yeni siparişler 53,7’ye gerilerken, istihdam 51,2’ye düşmüş; buna karşılık fiyatlar endeksi 71,1 ile yüksek seviyesini korumuştu. Bu nedenle 55 seviyesinin üzerinde bir sonuç hem ekonomik aktivitenin güçlü kaldığını hem de maliyet baskılarının devam ettiğini gösterebilir. Özellikle fiyatlar ve istihdam alt kalemlerindeki hareket, Fed’in mevcut şahin duruşu açısından manşet PMI kadar önemli olacak.
İstihdam Raporu: Tarım Dışı İstihdam, Kazançlar ve İşsizlik
Eylül ayı tarım dışı istihdam verisinde yaklaşık 100 bin kişilik artış bekleniyor. Ağustos ayında tarım dışı istihdam 162 bin kişi artarken, işsizlik oranı %4,1 seviyesinde sabit kalmıştı. Eylül ayında işsizlik oranının da %4,1’de kalması bekleniyor.
İstihdam verisinin yanı sıra ortalama saatlik kazançlar piyasa açısından kritik olacak. Eylülde ücretlerin aylık %0,3, yıllık ise %3,2 artması beklenirken, ağustosta aylık artış %0,3, yıllık artış %3,1 olmuştu. İstihdamın beklentinin üzerinde gerçekleşmesi ve ücret artışlarının hızlanması, işgücü piyasasının dirençli kaldığına ve ücret kaynaklı fiyat baskılarının devam ettiğine işaret ederek Fed’in daha şahin duruşunu ve ek faiz artırımı ihtimalini destekleyebilir. Buna karşılık istihdamın belirgin biçimde zayıf kalması ve ücret artışlarının beklentinin altında gerçekleşmesi, işgücü piyasasındaki soğumanın daha belirgin hale geldiğine işaret edecektir.
Bu nedenle piyasaların yalnızca 100 binlik istihdam artışına odaklanması beklenmemeli. İşsizlik oranındaki yön, saatlik kazançların seyri ve önceki aylara yönelik revizyonlar istihdam piyasasının gerçek momentumunu görmek açısından en az manşet veri kadar önemli olacak. Özellikle ücret artışlarının %3’ün üzerinde kalmaya devam etmesi, hizmet enflasyonu açısından yakından izlenirken; güçlü bir istihdam rakamı ile birlikte ücretlerde de yukarı yönlü sürpriz görülmesi, Fed’in enflasyonla mücadelede daha uzun süre sıkı kalmasını ve ek faiz artırım seçeneğini daha güçlü biçimde masada tutmasını sağlayabilir.
EURO BÖLGESİ
Almanya Eylül Enflasyonu
Almanya’da eylül ayı öncü enflasyon verisinde tüketici fiyatlarının aylık bazda %0,5, yıllık bazda ise %3,1 artması bekleniyor. Ağustos ayında enflasyon aylık %0,2, yıllık %2,9 seviyesinde gerçekleşmişti. Böylece beklentinin gerçekleşmesi halinde yıllık enflasyon son dönemdeki yükseliş eğilimini koruyarak %3 seviyesinin üzerine çıkacak.
Piyasa açısından dikkat, enflasyondaki yükselişin ne kadarının enerji fiyatlarından kaynaklandığı ve temel fiyat baskılarının nasıl seyrettiği olacak. Ağustosta enerji fiyatları yıllık %10,5 artarken, enerji ve gıda hariç çekirdek enflasyon %2,4 seviyesindeydi. Özellikle petrol ve yakıt fiyatlarındaki yükselişin eylül ayında da fiyatlara yansıması, manşet enflasyon üzerindeki baskının devam edebileceğine işaret ediyor.
Beklentinin üzerinde bir enflasyon, ECB’nin fiyat baskılarının kalıcılığına ilişkin değerlendirmelerini zorlaştırabilir ve özellikle enerji kaynaklı baskıların güçlenmesi halinde para politikasında daha temkinli bir duruşun korunmasını destekleyebilir. Buna karşılık beklentinin altında kalacak bir sonuç, Almanya’da enflasyonist baskıların öngörülenden daha sınırlı olduğuna yönelik değerlendirmeleri güçlendirebilir. Verinin Almanya için öncü nitelikte olması nedeniyle, açıklama sonrasında gelecek nihai rakam da takip edilecek.
Euro Bölgesi Eylül Enflasyonu
Euro Bölgesi’nde eylül ayı öncü enflasyon verisinde, manşet TÜFE’nin aylık %0,4, yıllık ise %3,5 artması bekleniyor. Çekirdek enflasyonda ise yıllık beklenti %2,5 seviyesinde. Beklentilerin gerçekleşmesi halinde manşet enflasyon ağustosa kıyasla yükselirken, çekirdek enflasyon da ECB’nin %2’lik hedefinin üzerinde kalmaya devam edecek.
Piyasa açısından özellikle çekirdek enflasyonun seyri önemli olacak. Beklentinin üzerinde bir sonuç, fiyat baskılarının kalıcılığına ilişkin endişeleri artırarak ECB’nin mevcut sıkı para politikası duruşunu koruması ve ek faiz artırım ihtimalinin gündemde kalması açısından destekleyici olabilir. Manşet enflasyondaki yükselişin enerji fiyatlarından kaynaklanması halinde ise çekirdek göstergenin verdiği sinyal daha belirleyici olacak.
AVUSTRALYA
Faiz Artışı Bekleniyor
Avustralya Merkez Bankası’nın (RBA) 29 Eylül’de açıklayacağı faiz kararı öncesinde piyasa beklentileri belirgin biçimde faiz artışı yönünde şekillendi. Swap piyasalarında 25 baz puanlık artış yaklaşık 90% oranında fiyatlanırken, faiz artışı beklentisi son dönemde güçlenen enflasyon görünümü ve RBA üyelerinden gelen daha şahin mesajlarla destekleniyor.
RBA’nın politika faizini 4,35%’ten 4,60%’a yükseltmesi bekleniyor. Bazı kurumlar tarafından daha önce kasım ayında gerçekleşmesi beklenen artışın, yüksek petrol fiyatları, beklentilerden güçlü ekonomik veriler ve RBA’nın enflasyon risklerine ilişkin artan endişeleri nedeniyle eylül toplantısına çekildi. Özellikle Orta Doğu’daki gelişmelerin petrol fiyatlarını yukarı taşıması, enerji maliyetlerinin enflasyon üzerindeki etkisine ilişkin riskleri artırmış durumda.
Bu nedenle piyasalar açısından asıl dikkat, faiz artışının kendisinden ziyade RBA’nın karar metninde ve Başkan Michele Bullock’un mesajlarında ilave bir artışın kapısını açık bırakıp bırakmayacağına çevrilebilir. Dört büyük Avustralya bankasının tamamı eylül toplantısında faiz artışı beklerken, sonraki toplantılar konusunda görüş ayrılıkları bulunuyor.
Dolayısıyla toplantı, beklendiği gibi 25 baz puanlık artışla sonuçlanırsa piyasalar açısından sürpriz yaratmayabilir. Buna karşılık karar metnindeki yönlendirme, oy dağılımı ve RBA’nın enerji fiyatları kaynaklı enflasyon baskılarına ilişkin değerlendirmeleri Avustralya doları ve tahvil piyasalarında daha belirleyici olabilir.
Ağustos Enflasyonu
Avustralya’da gelecek hafta açıklanacak ağustos ayı tüketici enflasyonunda aylık artışın %0,5, yıllık enflasyonun ise %4,1 olması bekleniyor. Temmuz ayında yıllık TÜFE %3,5 seviyesinde bulunurken, kırpılmış ortalama enflasyon %3,6 ile değişmemişti. Aylık bazda kırpılmış ortalama enflasyon ise temmuzda %0,5 olarak gerçekleşmişti.
Piyasa açısından asıl dikkat, manşet enflasyondan çok çekirdek fiyat baskılarının seyri olacak. Ağustos ayında yıllık kırpılmış ortalama enflasyonun %3,6, aylık artışın ise %0,3 olması bekleniyor. RBA’nın %2-%3 hedef bandının üzerinde seyreden temel enflasyon göstergesi, fiyat baskılarının henüz yeterince kalıcı biçimde gerilemediğine işaret edebilir. RBA da ağustos ayı projeksiyonlarında 2026 yılı için yıl sonu itibarıyla TÜFE enflasyonunu %3,6, kırpılmış ortalama enflasyonu ise %3,3 olarak öngörmüştü.
Beklentinin üzerinde bir sonuç, özellikle kırpılmış ortalama enflasyonda yukarı yönlü bir sürpriz görülmesi halinde, RBA’nın önümüzdeki dönemde daha sıkı bir para politikası duruşu sergilemesi ve ek faiz artışlarının gündemde kalması açısından önemli olacaktır. Buna karşılık beklentinin altında kalacak bir enflasyon, mevcut fiyat baskılarının sınırlanmaya başladığına ilişkin sinyal verebilir.
Verinin zamanlaması da önemli: Ağustos TÜFE verisi, 29 Eylül’deki RBA faiz kararından bir gün sonra açıklanacak. Bu nedenle toplantıdaki kararı doğrudan etkilemeyecek; ancak karar sonrasında piyasanın RBA’nın sonraki adımlarına ilişkin beklentilerinde belirgin rol oynayacak.
JAPONYA
Tokyo Enflasyonu
Japonya’da gelecek hafta açıklanacak eylül ayı Tokyo TÜFE verisinde manşet enflasyonun yıllık bazda %2,5, taze gıda hariç çekirdek enflasyonun ise %2,4 olması bekleniyor. Ağustosta manşet TÜFE %1,9, çekirdek TÜFE ise %1,8 artmıştı. Tokyo enflasyonu, ülke geneli fiyat eğilimleri için öncü gösterge niteliğinde olması nedeniyle yakından takip ediliyor.
Özellikle çekirdek enflasyonun %2’nin üzerine çıkması ve beklentinin üzerinde gerçekleşmesi, BoJ’un ek faiz artırımlarına ilişkin beklentileri destekleyebilecek bir gelişme olacak. BoJ, 18 Eylül’de politika faizini %1,25’e yükselterek sıkılaştırma döngüsünü sürdürürken, bundan sonraki adımların enflasyon ve ekonomik verilerin seyrine bağlı olacağını vurguluyor. Bu nedenle eylül Tokyo TÜFE’sinde özellikle çekirdek göstergenin seyri, piyasanın bir sonraki faiz artırımına ilişkin beklentileri açısından önem taşıyacak.
İSVİÇRE
Eylül Enflasyonu
TÜFE verisinde aylık değişimin %0, yıllık enflasyonun ise %1,0 olması bekleniyor. Ağustosta yıllık enflasyon %0,8 seviyesindeydi. Beklentinin gerçekleşmesi halinde fiyat baskıları sınırlı kalmaya devam ederken, yıllık enflasyon hafifçe yükselecek.
Veri, İsviçre Merkez Bankası’nın (SNB) para politikası açısından takip edilecek. SNB’nin politika faizini %0’da tuttuğu mevcut ortamda, enflasyonun beklentinin belirgin üzerinde gelmesi fiyat baskılarının güçlendiğine işaret ederken; beklentinin altında kalması düşük enflasyon görünümünü destekleyecek.