


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 18 Eylül 2026



18 Eylül 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Geride Kalanlar: Merkez Bankaları ve Orta Doğu
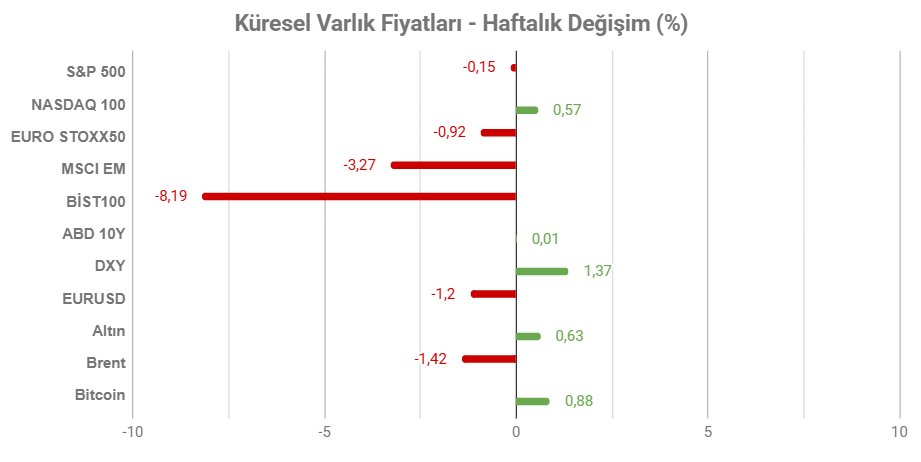
Not: Tablodaki değerler 18 Eylül Cuma TSİ 14:48’de alınmıştır.
Küresel piyasalarda geçtiğimiz haftanın ana gündemini merkez bankalarının kararları, Orta Doğu’daki gelişmeler ve yükselen petrol fiyatları oluşturdu. Fed, BoE ve BoJ’un para politikası kararları aynı hafta içinde takip edilirken, enerji fiyatlarındaki yükseliş enflasyon görünümünü yeniden gündeme taşıdı.
Fed, faiz kararında sıkı para politikası duruşunu korurken, enflasyon üzerindeki yukarı yönlü risklere dikkat çekti. Özellikle petrol fiyatlarındaki yükseliş ve güçlü iç talep, faiz indirim beklentilerinin önündeki önemli unsurlar olarak öne çıktı. BoE faizi sabit tutmasına rağmen enflasyon risklerine karşı temkinli mesajlar verirken, BoJ faiz artırarak küresel merkez bankalarına uyum sağlama eğilimi gösterdi. Yine de karara karşı çıkan üyeler nedeniyle Yen tarafında kayıplar görüldü.
Hafta boyunca Orta Doğu’daki gelişmeler petrol piyasalarının temel belirleyicisi olmaya devam etti. Arz kesintisi endişeleriyle Brent petrol 100 doların üzerine çıkarken, haftanın ikinci yarısında bazı arz risklerinin hafiflemesiyle sınırlı bir geri çekilme görüldü. Ancak petrolün yüksek seviyesini koruması, enerji maliyetleri üzerinden küresel enflasyon görünümüne ilişkin endişelerin devam etmesine neden oldu.
AB tarafında perakende satışların beklentilerin üzerinde artması, yüksek faiz oranlarına rağmen tüketici harcamalarının dirençli kaldığını gösterdi. Güçlü tüketim görünümü, ekonomik aktivitenin henüz belirgin bir yavaşlama göstermediğini işaret ederken, enerji fiyatlarındaki yükseliş enflasyonist baskıların izlenmesine neden oldu.
Haftanın genelinde piyasaların odağında, yüksek petrol fiyatlarının geçici bir şok olarak mı kalacağı yoksa enflasyon üzerinde daha kalıcı bir baskı mı yaratacağı sorusu yer aldı. Güçlü tüketim ve sanayi verileri de merkez bankalarının sıkı politikaya meyilli kalması için gerekçe oluşturdu. Dolayısıyla önümüzdeki haftalarda petrol fiyatları ile enflasyon verileri yakından takip edilmeye devam edecek.
ECB, Fed, BoE ve BoJ kararları sonrasında merkez bankalarının ortak gündeminde enerjiye bağlı enflasyon riski ortaya çıkıyor. Enerji fiyatlarının geleceği para politikası kararlarında etkili olabilecekken, bu konuyla ilgili çalışmamıza aşağıdaki bağlantıdan ulaşabilirsiniz;
Enerji Şoku Merkez Bankalarını Daha da Şahinleştiriyor
HAFTANIN ÖNE ÇIKANLARI
EURO BÖLGESİ
İmalat ve Hizmet PMI
Bu hafta açıklanacak verilerde imalat PMI’ın ağustos ayındaki seviyelerine göre büyük bir değişim göstermesi beklenmiyor. Beklentilerin karşılanması, bölge ekonomisinde, özellikle sanayi tarafındaki toparlanmanın sürdüğüne, hizmet sektörünün ise daha sınırlı bir hızla büyümeye devam ettiğine işaret edecek.
Ağustos ayında Euro Bölgesi imalat PMI 52,7 ile Mayıs 2022’den bu yana en yüksek seviyesine ulaşmıştı. Sanayi üretimindeki artış üçüncü ayına taşınırken, büyüme son dört buçuk yılın en hızlı temposuna çıktı. Yeni siparişlerde 2022’nin başından bu yana görülen en güçlü artış ve ihracat siparişlerindeki toparlanma imalat sektörünü desteklerken, Almanya başta olmak üzere bölgenin büyük ekonomileri olumlu katkı verdi. buna karşılık İtalya ve İspanya’daki daralma, toparlanmanın bölge geneline henüz eşit şekilde yayılmadığını gösterdi.
Hizmet sektöründe ise büyüme daha ılımlı seyretti. Ağustos ayında 51,6 olarak gerçekleşen hizmet PMI, iç talebin desteğiyle genişleme bölgesinde kalırken yeni siparişlerdeki artış şirketlerin istihdamı artırmasına katkı sağladı. Bununla birlikte enerji maliyetlerindeki yükseliş, girdi maliyetleri üzerinde baskı oluşturdu. Eylül ayında endeksin büyük değişim oluşturmadan büyümeye devam etmesi bekleniyor.
Almanya İmalat ve Hizmet PMI
Almanya’da açıklanacak verilerde öncü imalat PMI için beklenti 54,5, hizmet PMI için beklenti 50,1 civarında bulunuyor. Özellikle hizmet aktivitesinin tekrar genişleme bölgesine geçme beklentisi ile birlikte, bu beklentilerin karşılanması, yılın ikinci yarısında Alman ekonomisindeki toparlanmanın daha dengeli bir yapıya kavuştuğuna işaret edebilir.
İmalat sektörü son aylarda toparlanmanın temel destekleyicisi konumunda. Ağustos ayında PMI 54,3 ile Mayıs 2022’den bu yana en yüksek seviyeye çıkarken, yeni siparişler ve özellikle ihracat satışlarındaki artış dikkat çekmişti. Savunma harcamaları, veri merkezi yatırımları ve şirketlerin girdi stoklama eğilimi de talebi destekleyen unsurlar arasında yer aldı.
Hizmet sektöründe ise görünüm daha kırılgan. Ağustos ayında 49,7 ile beşinci ay üst üste daralma bölgesinde kalan endeks, buna rağmen yeni siparişlerde ve istihdamda iyileşme sinyalleri verdi. Eylül ayında beklendiği gibi 50 seviyesi üzerine yükselmesi, hizmet faaliyetlerinin yeniden genişlemeye başladığını gösterebilir.
ABD
İmalat ve Hizmet PMI
ABD’de öncü imalat ve hizmet PMI verilerinde piyasa beklentisi, genişlemenin devam etmesi yönünde. İmalat PMI’ın 53,6, hizmet PMI’ın ise 56 seviyesinde gerçekleşmesi bekleniyor.
Ağustos ayında imalat PMI 53,9 seviyesinde gerçekleşecek son üç ayda da aynı seviyede kalmış ve genişleme bölgesindeki güçlü seyrini korumuştu. Buna karşın üretim ve yeni siparişlerdeki artış hızının yavaşlaması dikkat çekmişti. Girdi maliyetlerindeki yükselişin yüksek seviyelerde kalmasında tarife belirsizlikleri ve Orta Doğu’daki savaş etkili olurken, firmalar artan maliyetleri satış fiyatlarına yansıtmıştı. Müşteri talebindeki daha temkinli görünüm yeni işlerdeki artışı sınırlarken, üretimdeki artış şirketlerin satın alma faaliyetlerini üst üste sekizinci ayda da artırmasını sağladı. Firmaların gelecek döneme ilişkin iyimserliği ise istihdam artışının sürmesini destekledi.
Hizmet sektöründe ise faaliyet ağustosta 56,5 seviyesine yükselerek Aralık 2020’den bu yana en güçlü genişlemeyi kaydetmişti. Yeni işlerdeki artış son 20 ayın en yüksek seviyesine ulaşırken, yeni müşteri kazanımları ve ihracat siparişlerindeki yükseliş büyümeyi destekledi. Talepteki güçlenmeyle birlikte kapasite baskıları devam ederken, birikmiş işlerin artışı son üç yılın en hızlı seviyesine ulaştı. bu gelişmeler istihdam artışının son 18 ayın en güçlü seviyesine yükselmesini beraberinde getirdi. Öte yandan girdi maliyetlerindeki yükseliş eğiliminin sürmesi satış fiyatlarının da artmasına neden olurken, şirketlerin 12 aylık görünüme ilişkin beklentileri pozitif kalmaya devam etti.
İNGİLTERE
İmalat ve Hizmet PMI
İngiltere’de öcü imalat ve hizmet PMI verilerinde piyasa beklentisi çok kritik bir değişim gerçekleşmemesi ve genişlemenin süreceği yönünde.
Ağustos ayında imalat PMI 51,7 ile son beş ayın en düşük seviyesine gerilemesine rağmen genişleme bölgesinde kalmıştı. Üretim üst üste beşinci ayında artarken, yeni siparişlerde yurt içi ve yurt dışı kaynaklı yükseliş görüldü. Siparişlerdeki artışın istihdama da yansıması dikkat çekerken, istihdam artışı son iki yılın en güçlü seviyesine ulaştı. Öte yandan girdi maliyetlerindeki artışın son altı ayın en düşük hızına gerilemesi, firmalar üzerindeki maliyet baskısının hafiflediğini gösterdi.
Hizmet sektöründe ise faaliyet ağustosta 52,5 seviyesinde gerçekleşerek son dört ayın en güçlü büyümesini kaydetti. İç talepteki toparlanma yeni siparişleri desteklerken, ihracat satışları Avrupa’daki zayıf talep ve jeopolitik belirsizliklerin etkisiyle üst üste altıncı ay geriledi. Buna karşın istihdamdaki düşüşün yavaşlaması ve şirketlerin 12 aylık görünüme ilişkin güveninin güçlenmesi, hizmet sektöründeki toparlanmanın sürdüğüne işaret etti.
İSVİÇRE
Faiz Kararı
İsviçre Merkez Bankası SNB 24 Eylül Perşembe günü para politikası beyanatını gerçekleştirecek. Banka haziran toplantısında politika faizini 0% seviyesinde sabit tutarken, mevcut duruşun fiyat istikrarı ve ekonomik büyüme açısından uygun olduğu belirtilmişti. SNB’nin 2026 yılı ortalama enflasyon tahmini 0,6%, 2027 ve 2028 tahminleri ise sırasıyla 0,6% ve 0,7% seviyesinde bulunuyor.
Ağustos ayında İsviçre’de TÜFE yıllık bazda 0,8%’a yükselmiş ve son iki yılın en yüksek seviyesine çıkmıştı. Enflasyondaki hızlanmada petrol fiyatlarındaki artış ve İsviçre frangındaki zayıflığı ithal ürün maliyetlerini artırması etkili olurken, çekirdek enflasyon da 0,4%’e yükseldi. Buna rağmen fiyat artışları hala SNB’nin 0 – 2% arasındaki fiyat istikrarı aralığının içinde bulunuyor.
Bu nedenle toplantıda temel konu faiz indirimi değil, SNB’nin ileriye dönük nasıl bir sinyal vereceği. Swap piyasaları da bu görünümü destekliyor. Eylül toplantısı için faiz artırım ihtimali çok düşük görülürken, Aralık toplantısında bu ihtimal 30%’lara, Mart 2027 için ise 86%’lara yükseliyor.
ÇİN
Faiz Kararı
Çin Merkez Bankası’nın açıklayacağı 1 ve 5 yıllık Ana kredi faiz oranlarında (LPR) değişiklik beklenmiyor. Anketler de faizlerin 16. ay üst üste değişmeyeceğini öngörüyor.
Bu beklentinin temelinde, Çin’in şu aşamada geniş kapsamlı bir faiz indirimi yerine daha hedefe yönelik destek mekanizmalarını tercih etmesi bulunuyor. Bununla birlikte ekonomik aktivitede yavaşlama, düşük enflasyon ve zayıf kredi talebi para politikasında ek gevşeme ihtiyacını canlı tutuyor. Ağustos ayında yeni yuan kredileri toparlanmasına rağmen piyasa beklentilerinin altında kalırken, kredi büyümesi rekor düşük seviyelere geriledi.
Bu nedenle faiz kararıyla birlikte yılın kalanında alınabilecek önlemlere ilişkin verilebilecek mesajlar takip ediliyor olacak. Bu aşamada küresel merkez bankalarının sıkı bir para politikasına yönelme çabası da Çin’in beklemede kalmasında etkili oluyor.