


FOREX PİYASASI
Yurt Dışı Piyasalar: Haftalık Bülten - 14 Eylül 2026



14 Eylül 2026 Tarihli Makro Ekonomik Gelişmeler
GERİDE KALANLAR
Geride Kalanlar: Orta Doğu Gündemi ve Merkez Bankası Beklentileri
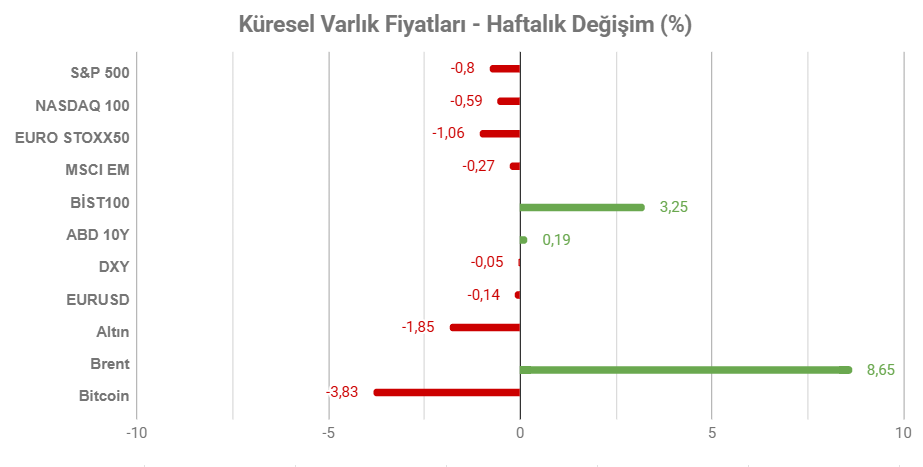
Not: Tablodaki değerler 13 Eylül Pazar TSİ 23:15’de alınmıştır.
Geçtiğimiz haftanın ana teması, Orta Doğu’daki enerji şokunun enflasyon ve merkez bankası beklentileri üzerinden küresel piyasaları yeniden şekillendirmesi oldu. petrol fiyatları hafta içinde 100 dolar seviyesinin üzerine çıkarken, Brent petrol 110 dolara yaklaşarak yaklaşık dört ayın zirvesini gördü. İran çevresindeki gelişmeler ve Hürmüz Boğazı’ndaki arz endişeleri, özellikle Avrupa ve ABD’de enflasyon beklentilerini yukarı çekti. OPEC+ ise ekim ayı üretim politikasını değiştirmeyerek mevcut hedefleri korudu.
Haftanın en önemli makro gelişmesi ise ABD enflasyonu oldu. Ağustos enflasyonu aylık 0,4%, yıllık 3,4% oldu. Benzin fiyatlarındaki yükseliş manşet veride önemli rol oynadı. Veri, Fed’in 16 Eylül beyanatında faiz artırabileceği beklentisini belirgin şekilde güçlendirdi. CME verileri bu ihtimali 85% üzerine taşıdı. ABD 10 yıllık tahvil faizi ise kısa süreliğine 5%’e yaklaştı. Buna karşın analist tahminleri daha temkinli kaldı ve Fed’in faizi sabit bırakabileceği görüşleri de öne çıktı.
Avrupa tarafında ise ECB anahtar faiz oranlarını 25’er baz puan yükseltti. Enerji kaynaklık enflasyon baskılarının kalıcı olabileceği uyarısı, piyasanın gelecek dönem için yeni faiz artışlarını fiyatlamasına neden oldu ve Avrupa hisseleri baskı gördü. İngiltere’de ise temmuz ayı büyümesinin 0,4% olması, beklentinin üzerindeki veri ile ekonominin direncini gösterdi.
Haftanın sonunda piyasalar Fed, BoE ve BoJ kararlarına odaklandı. Böylece küresel faiz görünümü açısından oldukça kritik bir haftaya giriliyor.
HAFTANIN ÖNE ÇIKANLARI
ABD
Fed’den Belirsizliği Yüksek Faiz Beyanatı
Fed’in 16 Eylül’de gerçekleştireceği faiz kararı haftanın en kritik gelişmesi olarak izlenecek. Toplantı öncesinde dikkat çekici olan ise, Fed’in faiz vadeli kontratları ile ekonomist beklentileri arasındaki belirgin ayrışma. Piyasa fiyatlamaları 25 baz puanlık faiz artırımına yaklaşık 87% ihtimal verirken (Kaynak: CME), analist anketlerinde sabit faiz beklentisi öne çıkıyor. Ancak 14 Eylül pazartesi itibarıyla bu görünümde de bir miktar değişme olduğu ve takvim beklentilerinin 25 baz puan artırım senaryosuna uyum sağladığı izlendi.
Bu ayrışmanın arkasında son dönemde güçlenen enflasyon ve faiz beklentileri bulunuyor. Ağustos ayında ABD’de yıllık TÜFE 3,4% seviyesinde kalırken, çekirdek enflasyon da beklentilerin üzerinde seyrederek Fed’in 2%’lik hedefe ulaşma konusunda hala yol kat etmesi gerektiğine işaret etti. Buna karşılık Fed içerisinde faiz konusunda görüş birliği bulunmuyor. Başkan Kevin Warsh’un Jackson Hole’daki enflasyon vurgusu daha şahin bir çizgiye işaret ederken, bazı üyeler iş gücü piyasasındaki riskler nedeniyle beklemenin daha uygun olabileceğini düşünüyor.
Bu nedenle faiz artırımı gerçekleşirse kararın kendisinden ziyade bunun tek seferlik bir hamle mi, yoksa yeni bir sıkılaştırma döngüsünün başlangıcı mı olduğu önem kazanacak. Çünkü artırımın yaklaşık 87% ihtimalle fiyatlanmış olduğu varsayımı, kararın kendisinin dolar ve tahvil piyasalarında yaratacağı etkinin sınırlı kalabileceğini gösteriyor. Buna karşılık Fed’in ek faiz artışlarının önümü bırakan bir mesaj vermesi, özellikle kısa vade orta vadeli tahvil faizlerinde yeni bir yükseliş dalgası oluşturabilir.
Asıl sürpriz ilse faizin sabit kalması durumunda ortaya çıkabilir. Piyasanın güçlü biçimde artışa odaklanmış olması nedeniyle böyle bir karar, ilk aşamada ABD tahvil faizlerinde düşüş ve dolarda zayıflama yaratabilir. Ancak Fed’in faizi sabit bırakıp enflasyon konusunda şahin bir yönlendirme yapması bu etkiyi sınırlayabilir.
Dolayısıyla bu haftaki toplantıda temel soru Fed’in faiz artırmasından çok, yoğun faiz artırım fiyatlamasını nasıl yöneteceği olacak. Kararla yayımlanacak ekonomik projeksiyonlar üyelerin enflasyon, büyüme, işsizlik ve politika faizi beklentilerini göstermesi nedeniyle en az karar kadar önemli olacaktır. Özellikle 2026 sonu faiz patikasında yukarı yönlü bir revizyon, piyasanın mevcut artırım beklentisini daha kalıcı bir sıkılaşma fiyatlamasına dönüştürebilir.
JAPONYA
BoJ’dan Faiz Artırımı Bekleniyor
Japonya Merkez Bankası BoJ’un 18 Eylül’de gerçekleştireceği para politikası beyanatında 25 baz puan faiz artırımı ile politika faizini 1,25%’e getirmesi bekleniyor. Piyasa fiyatlamaları da bu yönde yoğunlaşırken, yıl sonuna kadar 25 baz puan daha artış beklentisi de bulunuyor. Son dönemde kısa vadeli Japon tahvil faizlerindeki hızlı yükseliş, piyasanın BoJ’un daha hızlı bir sıkılaşma döngüsüne gireceği beklentisini ortaya koyuyor.
BoJ’un son mesajları da söz konusu görüntüyü destekledi. Banka reel politika faizinin negatif kalmaya devam ettiğini ve enflasyonun 2% üzerinde daha kalıcı olduğunu vurguladı. Ayrıca Temmuz döneminde reel ücretlerin 2,4% artış göstermesi ve şirketlerin satış fiyatı beklentilerinde artış, fiyat gelişmelerinin daha geniş alana yayılabileceğine işaret ediyor. Buna karşın Japon hükümetinin büyümeyi destekleyen politikaları, daha hızlı bir faiz artırım döngüsünün önündeki önemli faktörlerden biri olarak görülüyor.
Bu nedenle de faiz artışıyla birlikte kararın tonu ve sonraki adımlara ilişkin mesajlar da takip edilecek. Bu aşamada faiz artışı gerçekleşmemesi ve faiz artışı gerçekleşse bile sonraki toplantılara ilişkin faiz artırım mesajı verilmemesi gibi senaryolar yine bir kesime hayal kırıklığı oluşturup volatiliteyi yüksek tutabilir.
İNGİLTERE
Faizde Değişiklik Beklenmiyor
İngiltere Merkez Bankası BoE’nin 17 Eylül’deki para politikası beyanatında değişiklik beklenmiyor. Bununla birlikte piyasanın yaklaşık dörtte birlik kısmının faiz artırımı fiyatlamasında olduğu düşünülüyor. Faiz kararındaki oy dağılımının da geçtiğimiz toplantı gibi 6’ya karşı 3 şeklinde olacağı bekleniyor. Bu nedenle toplantının asıl önemi, Para Politikası Kurulu içindeki görüş ayrılığının boyutu olacak.
BoE’nin önündeki en önemli risk enerji fiyatları. Petrol ve doğal gaz fiyatlarındaki yükseliş enflasyonun kış aylarında 4% veya üzerine çıkabileceği endişesini artırıyor. Buna rağmen enerji şoku henüz ekonominin genelinde güçlü bir yayılma göstermedi. Gıda enflasyonunun temmuz döneminde 1,3%’e gerilemesi ve özel sektör ücret artışının 3% seviyesinde kalması bunun kanıtı olarak görülüyor.
Piyasalar açısından kritik nokta, üç üyenin daha önce savunduğu faiz artışına kaç üyenin katılacağı ve Andrew Bailey’nin agresif faiz artışı beklentilerini destekleyip desteklemeyeceği olacak. Bailey’nin daha güvercin bir mesaj vermesi halinde son dönemde güçlenen faiz artışı fiyatlaması gevşeyebilir. Ancak bunun tersi olma ihtimali de göz ardı edilmemeli.
Ağustos Enflasyonu
Ağustos enflasyonu verisi, İngiltere Merkez Bankası’nın faiz beklentileri açısından yakından izlenecek. Temmuz ayında yıllık TÜFE 2,9%’a yükselerek son dört ayın en yüksek seviyesine çıkmıştı. Artışın ana neden, enerji fiyat tavanındaki zamla birlikte konut ve hane hizmetleri enflasyonunun sıçramasıydı. Buna karşılık olarak gıda enflasyonu 1,3%’e gerilerken, akaryakıt fiyatlarındaki düşüş de ulaştırma enflasyonunu 3,6%’ya çekti.
Ağustos verisinde özellikle enerji kaynaklı yükselişin kalıcı olup olmadığı ve enflasyonun enerji dışındaki kalemlerdeki seyri önem taşıyacak. Enflasyonun beklentiden yüksek gelmesi, ücret baskılarının da etkisiyle İngiltere Merkez Bankası’nın faiz politikasında daha temkinli kalabileceği beklentisini güçlendirebilir. Daha zayıf bir veri ise Banka üzerindeki baskıyı azaltabilir.
İstihdam Verileri
İngiltere’de açıklanacak işsizlik oranı, alacaklı sayım değişimi ve ortalama kazançlar iş gücü piyasasındaki soğumanın hızını göstermesi açısından önemli olacak. Son veride işsizlik oranı üç aylık dönemde 4,9%’da sabit kalarak beklentinin üzerinde gerçekleşirken, işsiz sayısı 36 bin azalmıştı. Temmuz ayında işsizlik yardımı alanların sayısı 11 bin gerilerken, piyasa buna yakın bir artış bekliyordu. Bu görünüm, istihdam piyasasının belirgin bir bozulma göstermediğine işaret etti.
Buna karşılık ücret artışındaki yavaşlama dikkat çekiyor. Toplam ortalama haftalık kazançların yıllık artışı 4,1%’e geriledi ve özel sektörde ücret artışı 3,7%’ye düştü. Enflasyondan arındırılmış reel ücret artışı ise 1,1% oldu. İstihdam piyasası dirençli kalırken ücret baskısının hafiflemesi, İngiltere Merkez Bankası’nın faiz politikası açısından olumlu bir kombinasyon oluşturuyor. Bu nedenle yeni veride özellikle ücret artışının seyri takip edilecek. Beklenenden güçlü bir ücret artışı faiz artırım senaryosunu destekleyebilecekken, tersi durum Banka üzerindeki baskıyı azaltabilir.
KANADA
Ağustos Enflasyonu
Kanada’da ağustos enflasyonu verisi, fiyat baskılarının yeniden güç kazanıp kazanmadığı açısından takip edilecek. Temmuz ayında yıllık TÜFE 3%’e yükselerek 2,9% civarındaki beklentiyi aşmıştı. Artışta en önemli etken benzin fiyatlarındaki yükseliş olurken, Kanada Merkez Bankası’nın takip ettiği çekirdek göstergeler daha sınırlı hareket etti. Medyan çekirdek enflasyon 2%, kırpılmış ortalama 1,9%’a çıktı.
Ağustos verisinde özellikle çekirdek enflasyonun seyri önem taşıyor. Temmuz ayındaki yükselişin büyük ölçüde enerji fiyatları ve Dünya Kupası kaynaklı seyahat maliyetlerinden kaynaklanması, manşet enflasyonun üzerindeki baskını kalıcı olması konusunda soru işareti oluşturuyor. Enflasyonun hızlanmaya devam etmesi faiz artırım beklentilerini destekleyebilecekken, tersi durum Banka üzerindeki baskıyı azaltabilir. Çünkü enflasyon dışında Trump tarifeleri ile birlikte büyüme üzerindeki baskı ile de mücadele edilmesi gerekiyor.