FOREX PİYASASI
Yurt Dışı Piyasalar: ABD Hisse ve Endeks Bülteni - 28 Eylül 2026


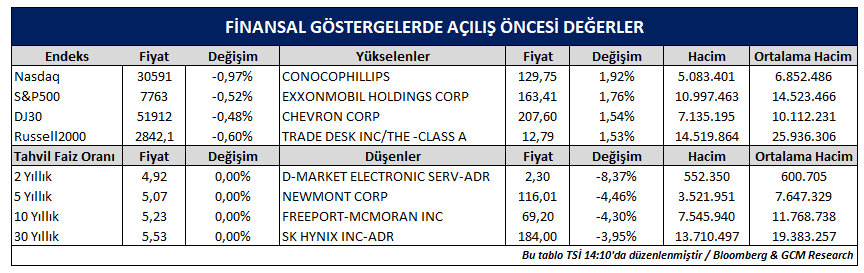
ABD hisse senedi endeksleri vadeli sözleşmeleri; haftanın ilk işlem gününde Orta Doğu'daki gelişmelerin etkisiyle düşüş gösterdi.
ABD Başkanı Trump, İran'ın Hürmüz Boğazı'nı yeniden açma yönündeki son teklifini redderken, İran'ın fazla ileri gittiğini söyledi ve müzakerelerin bu hafta yeniden başlamasını beklediğini ekledi. İran, Hürmüz Boğazı’nın yeniden açılması için ABD’nin deniz ablukası ve petrol yaptırımlarını kaldırmasını şart koşarken, ABD tarafı bu koşullara mesafeli duruyor. Görüşmelerin yeniden başlayabileceğine yönelik beklentiler korunmasına rağmen kalıcı bir uzlaşma sinyali alınamaması ve bölgedeki güvenlik risklerinin sürmesi, petrol fiyatlarında yüksek oynaklığın devam etmesine neden oluyor.
Endeksler, enflasyon endişelerini artıran ve daha yüksek faiz oranı beklentilerini destekleyen, yükselen petrol fiyatlarından dolayı baskı altında kaldı. Bu tablo aynı zamanda ABD 10 yıllık tahvil faizinin %5,2 oranına yükselmesine ve Temmuz 2007’den beri en yüksek seviyeye yükselmesine yol açtı. CME verilerine göre piyasa Ekim ayı beyanatından %70 ihtimalle 1 adet faiz artışı bekliyor.
JPMorgan, Tesla için “nötr” tavsiyesini korurken hedef fiyatını 445 dolardan 415 dolara indirdi. JPM, Çin ve ABD’de teslimatların beklenenden zayıf seyretmesini gerekçe göstererek 3. çeyrek teslimat tahminini 516 binden 482 bine düşürdü ve 2027 mali yılı için 1,78 milyon araç teslimatı öngördü. JPMorgan ayrıca hammadde maliyetleri, satış teşvikleri ve faiz oranlarındaki gelişmeleri dikkate alarak brüt marj varsayımlarını aşağı yönlü revize etti, satış eğilimlerinin büyük pazarlarda karışık kaldığını belirtti.
Nvidia, şirketin mevcut geri alım programına 150 milyar dolarlık ek yetki vermesinin ardından piyasa öncesi işlemlerde yükseliş gösteriyor. Yeni yetkilendirmeyle birlikte geri alım programında kullanılabilecek toplam kalan tutar 235 milyar dolara çıktı. Nvidia, programın kalan bölümünü 2028 mali yılı sonuna kadar tamamlamayı planlıyor; yüksek tutarlı geri alım kapasitesi şirketin güçlü nakit üretimine ve sermaye iadesine verdiği öneme işaret ediyor.
Conocophillips (1,92%), Exxonmobil Holdings Corp. (1,76%) ve Chevron Corp. (1,54%) hisse fiyatları petrol fiyatındaki yükselişin desteğini alıyor. Ayrıca ExxonMobil ile SOCAR, Azerbaycan’ın Orta Kur çöküntüsündeki hidrokarbon kaynaklarının araştırılması, geliştirilmesi ve üretimine yönelik üretim paylaşım anlaşması imzaladı. Anlaşma kapsamında ExxonMobil projede %50 pay alırken işletmeci konumunda olacağı belirtiliyor.
Trade Desk Inc. (1,53%) hisse fiyatı bir önceki işlem gününü %0,24 oranında kayıpla kapatması ardından, piyasa açılışı öncesi işlemlerde yükseliş gösteriyor.
D-Market Electronic Services (-8,37%) hisse fiyatı, geçtiğimiz Cuma gününde %6,36 oranında yükseliş göstermesi ardından, kısa vadede bu etkiyi tersine çeviren bir fiyatlama sergiliyor.
Altın madeni faaliyetleri yürüten Newmont Corp. () hisse fiyatı, ons altında gün içinde yaşanan kayıpları takip ediyor.
Uluslararası doğal kaynaklar şirketi Freeport-McMoRan Inc. (-4,30%), kıymetli metal fiyatlarındaki gerilemenin baskısını yaşıyor.
SK Hynix Inc. (-3,95%) hisseleri, ABD’deki yan kuruluşu Solidigm’in olası halka arzına ilişkin haberlerin ardından geriledi. Piyasa, olası işlemin grup içi sahiplik yapısını daha karmaşık hale getirebileceği ve değer aktarımı konusunda belirsizlik yaratabileceği endişesiyle haberi olumsuz karşıladı. Buna karşılık, halka arzın gerçekleşmesi halinde Solidigm’in bağımsız değerinin görünür hale gelmesi ve yeni sermayeye erişimin kolaylaşması da uzun vadede izlenecek başlıklar arasında yer alıyor.
ABD ve Avrupa 2. Çeyrek bilanço takvimine ulaşmak için tıklayınız.
| Zaman | Parite | Haber | Beklenti | Önceki |
|---|---|---|---|---|
| 15:15 | USD | Fed Yönetim Kurulu Üyesi Bowman'in Konuşması | ||
| 20:25 | USD | Fed Yönetim Kurulu Üyesi Cook'un Konuşması | ||
| 20:30 | USD | Richmond Fed Başkanı Barkin’in Konuşması |
İlgili sayfada yer alan ekonomik takvim içeriği, güvenilir yurt dışı haber ve veri sağlayıcılardan temin edilmektedir. Ekonomik takvim içeriğinde yer alan haberler, haberlerin açıklanma tarihi ve zamanı, önceki, beklenti ve açıklanan rakamlarda gerçekleştirilecek olası değişiklikler, veri sağlayıcı kurumlar tarafından yapılmaktadır. Benzeri durumlardan kaynaklanacak olası değişimlerden GCM Yatırım Menkul Değerler A.Ş. sorumlu tutulamaz.
 NASDAQ100
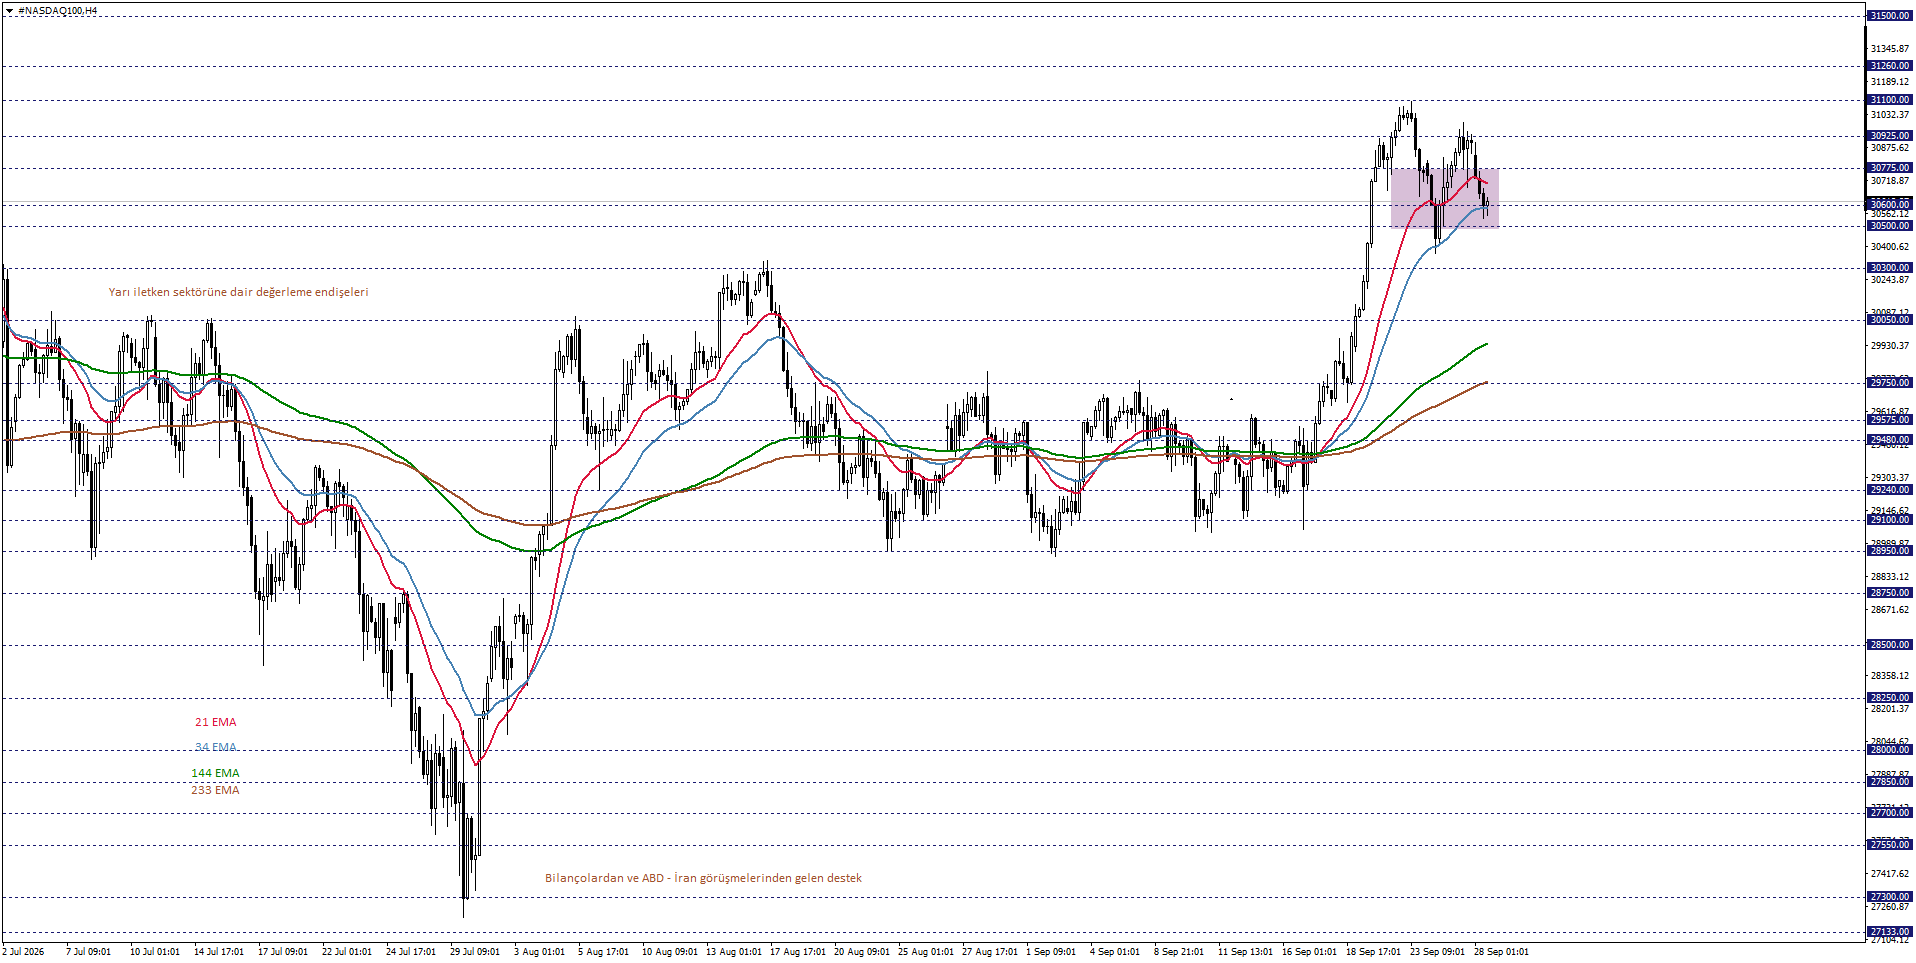
 endeksi kısa vadede 30500 – 30775 bölgesi içerisinde fiyatlandıkça, karar aşaması senaryosu izlenebilir. Pozitif ya da negatif yönlü beklentinin baskın hale gelebilmesi için izlediğimiz bölge dışında 4 saatlik kapanışları görmek gerekebilir.
S&P500
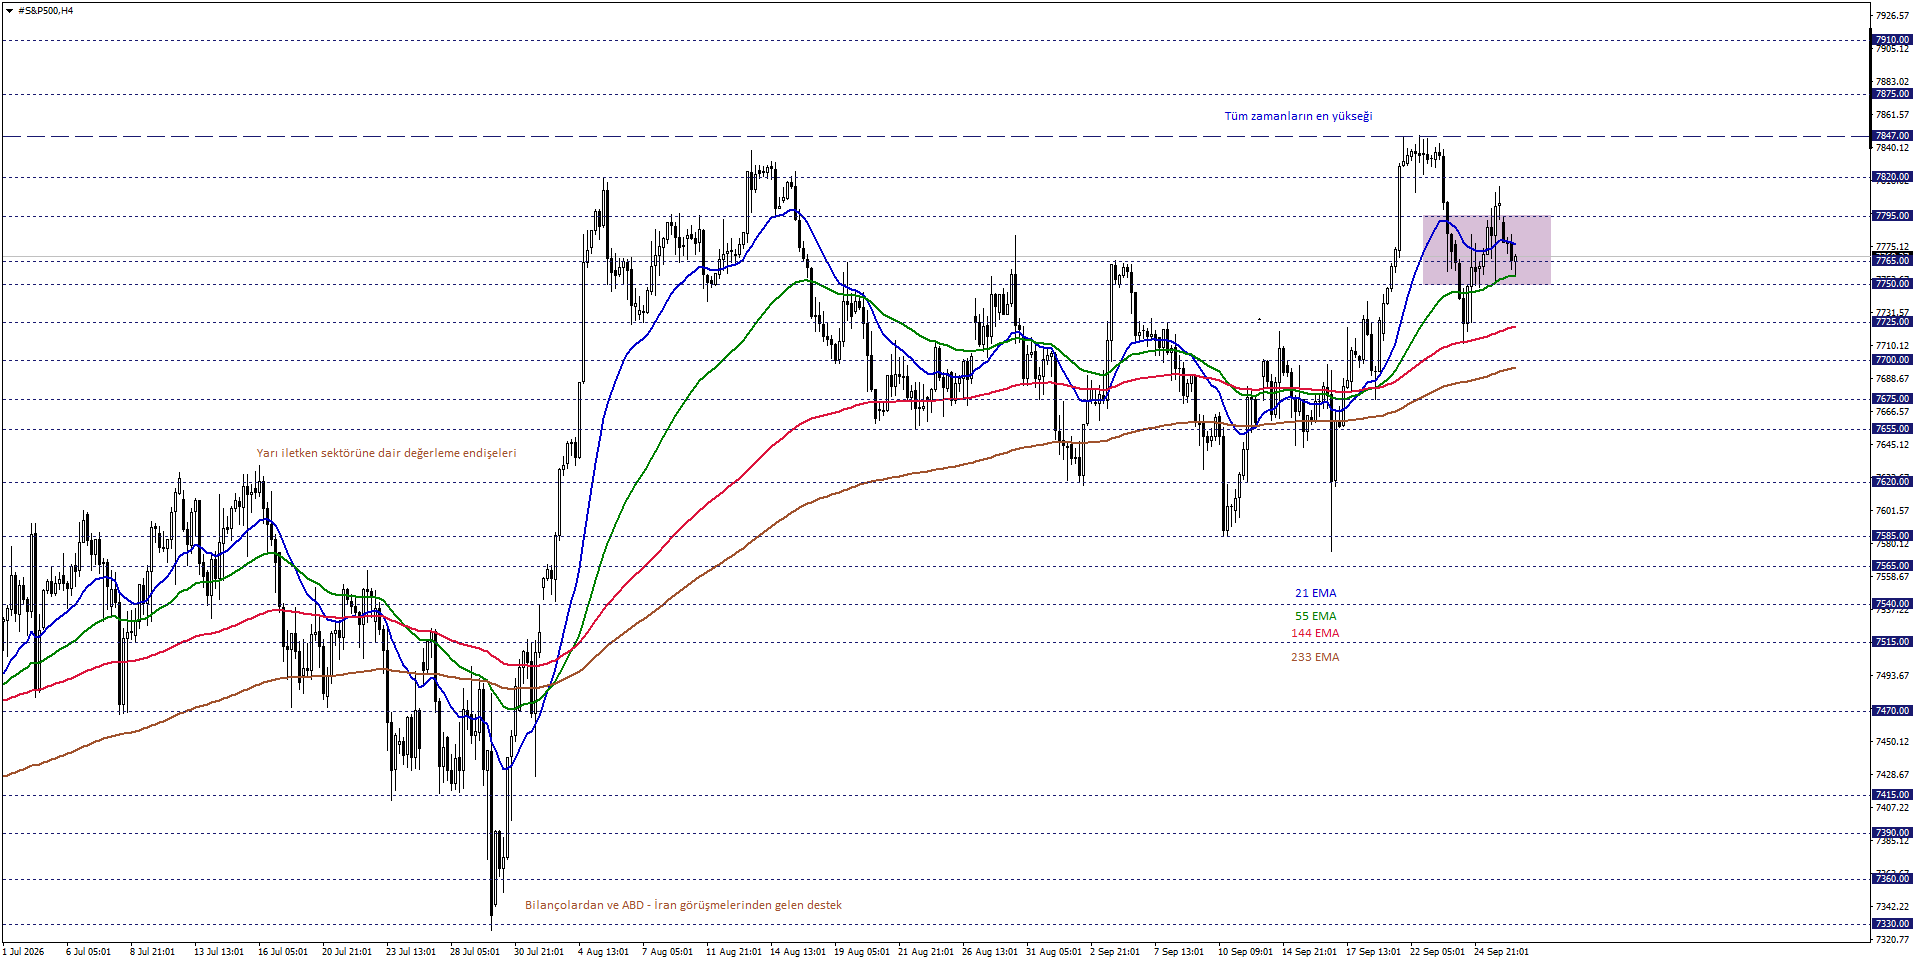
S&P500 endeksi kısa vadede 7750 – 7795 bölgesi içerisinde dalgalandığı sürece, karar aşaması senaryosu geçerli olabilir. Yükseliş veya düşüş isteğinin hakim olabilmesi için 7750 – 7795 bölgesi dışında kalıcılığın oluşmasına ihtiyaç duyulabilir.
DJ30
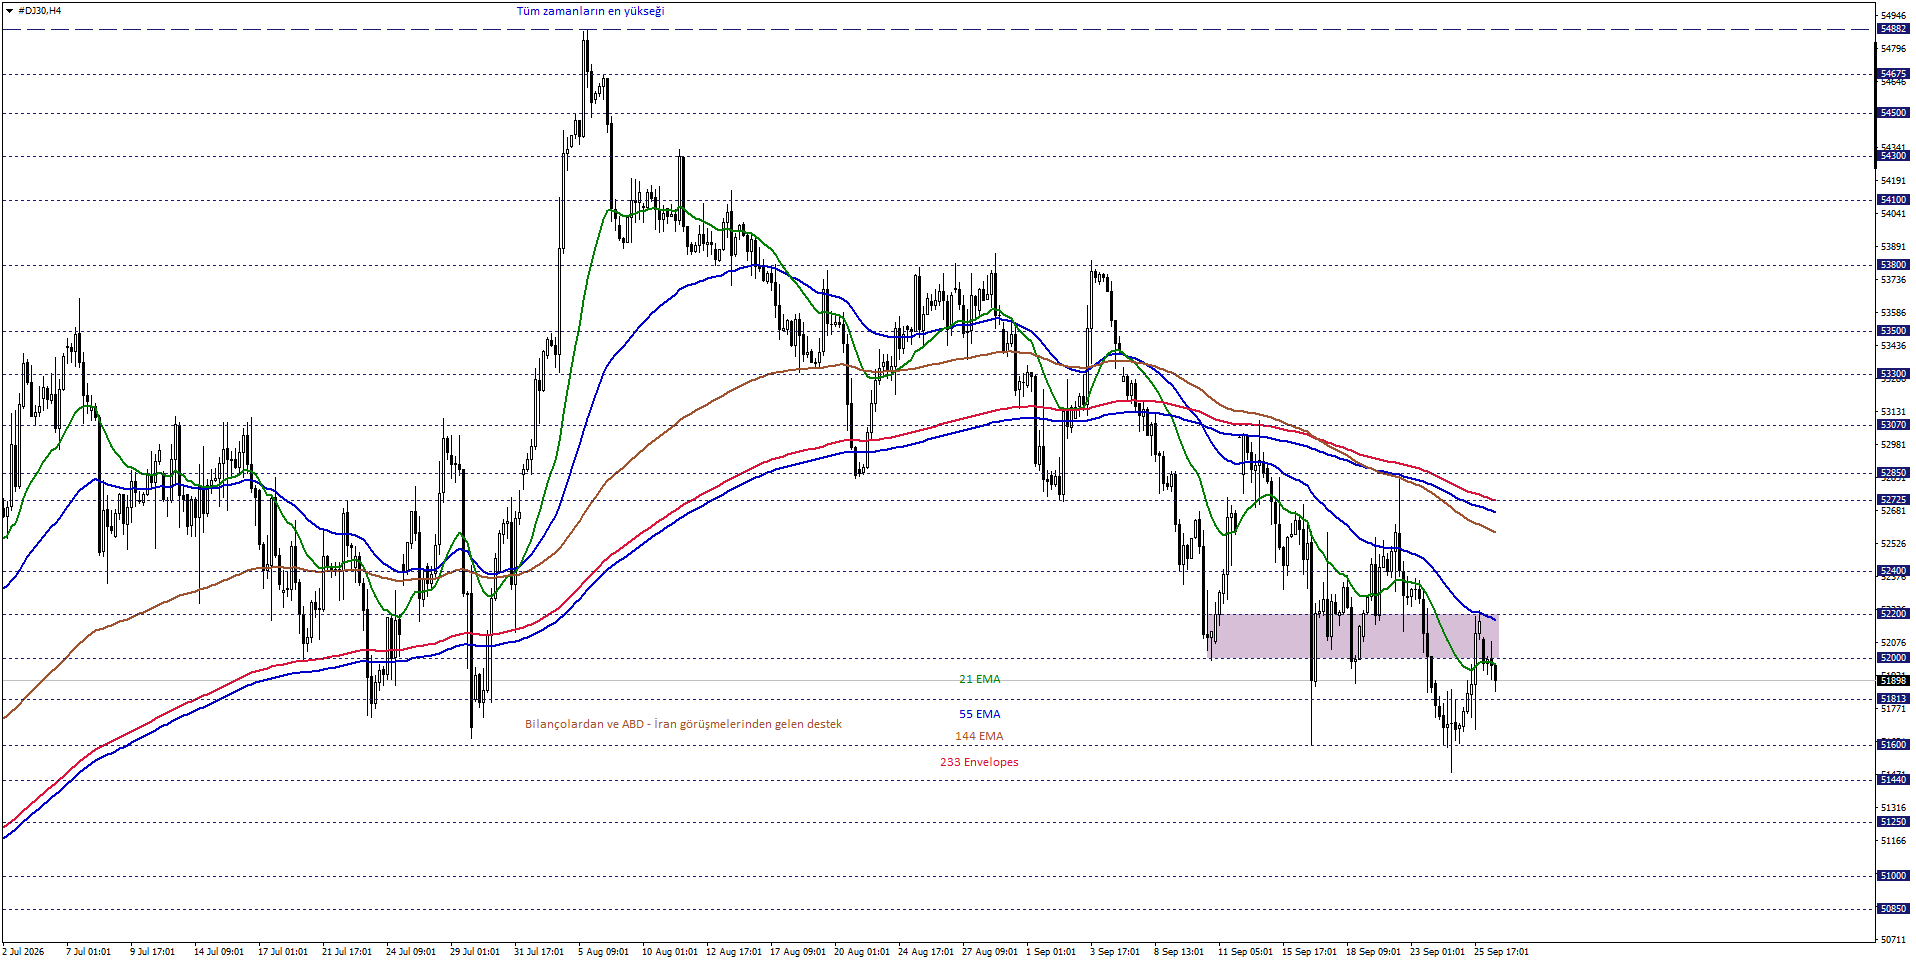
DJ30 endeksi kısa vadede 52000 – 52200 bölgesi altında hareket ettikçe, düşüş isteği öne çıkabilir. Geri çekilme eğilimin sürmesi durumunda 51813 ve 51600 destekleri gündeme gelebilir. Pozitif eğilimin baskın hale gelebilmesi için izlediğimiz seviye üzerinde 4 saatlik kapanışların oluşması gerekebilir.
TESLA
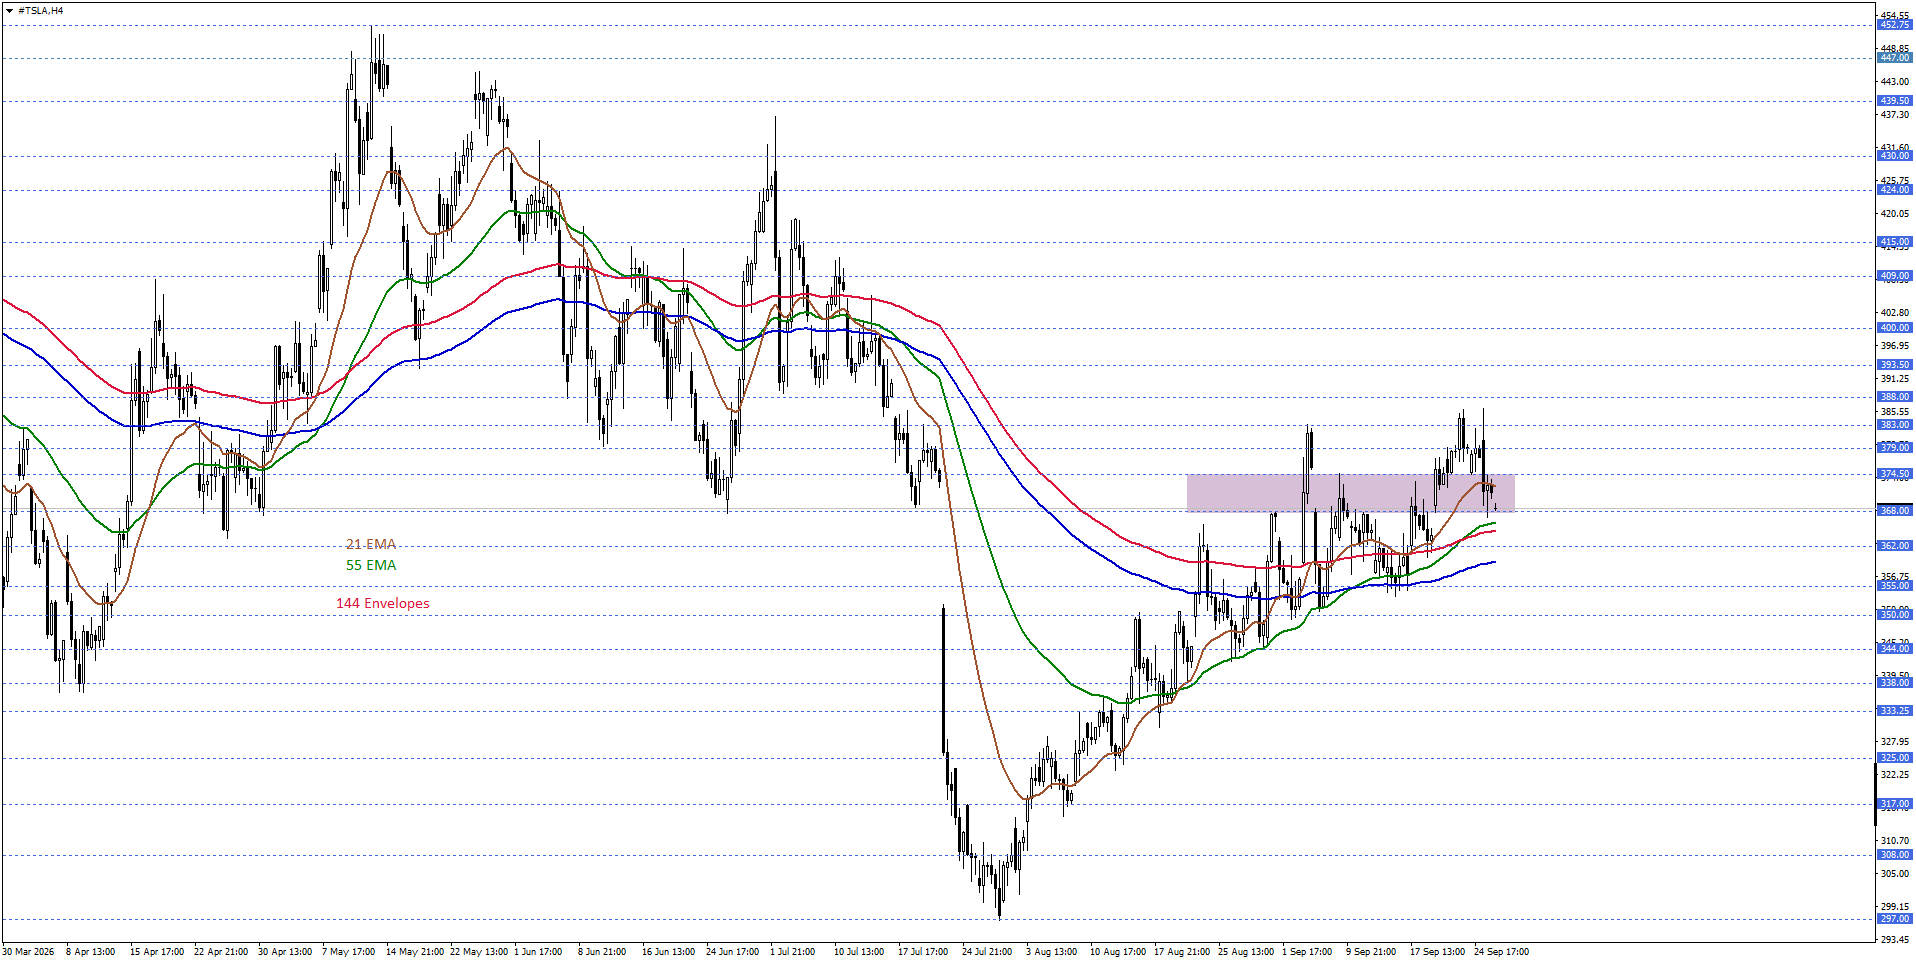
TESLA hisse fiyatı kısa vadede, 368,00 – 372,00 bölgesinde hareket ettiği sürece karar aşaması senaryosu takip edilebilir. Yukarı veya aşağı yönde fiyatlamaların baskın hale gelebilmesi için 368,00 – 372,00 bölgesi dışında kısa vadeli kalıcılık şartı aranabilir.
NVIDIA
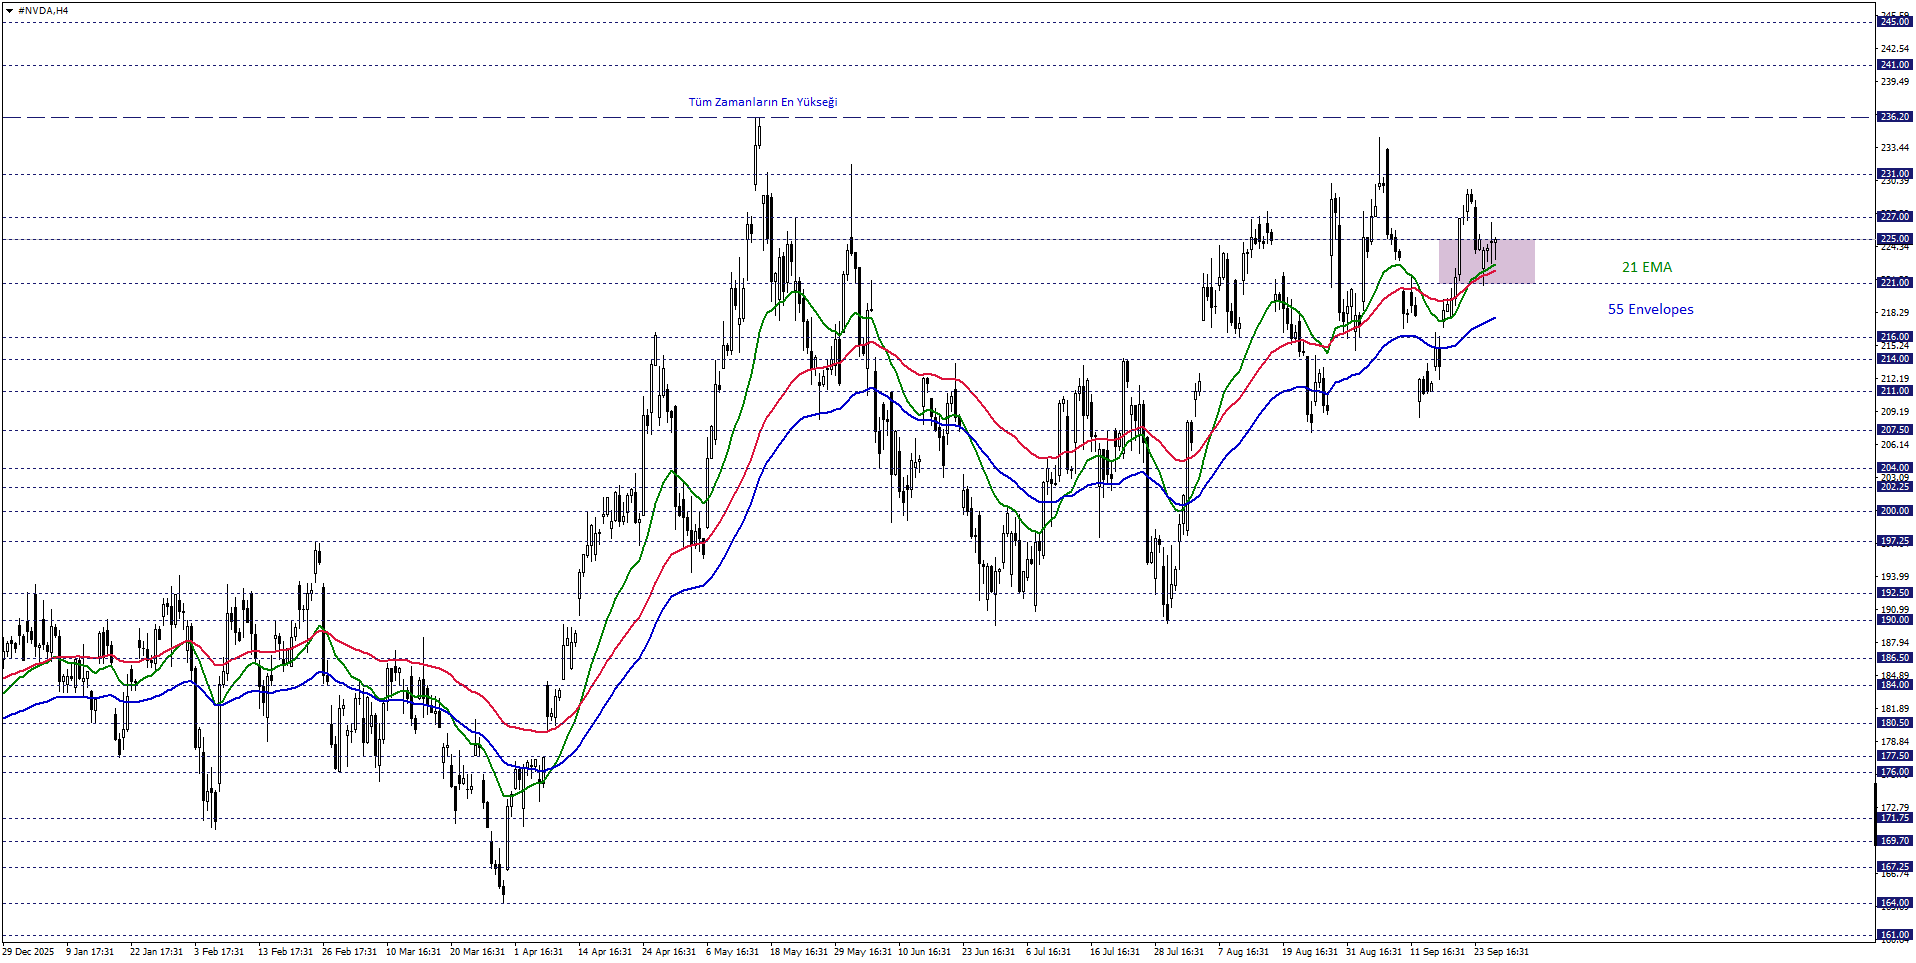
NVIDIA hisse fiyatı açılış öncesi fiyatı göz önüne alındığında, kısa vadede 221,00 – 225,00 bölgesi üzerinde momentumunu koruduğu sürece, yükseliş isteği devam edebilir. Yukarı yönlü fiyatlamaların devam etmesi halinde 231,00 ve 236,20 dirençleri ile karşılaşılabilir. Düşüş isteğinin hakim olabilmesi için, izlediğimiz bölge altında 4 saatlik kapanışlara ihtiyaç duyulabilir.
CONOCOPHILLIPS
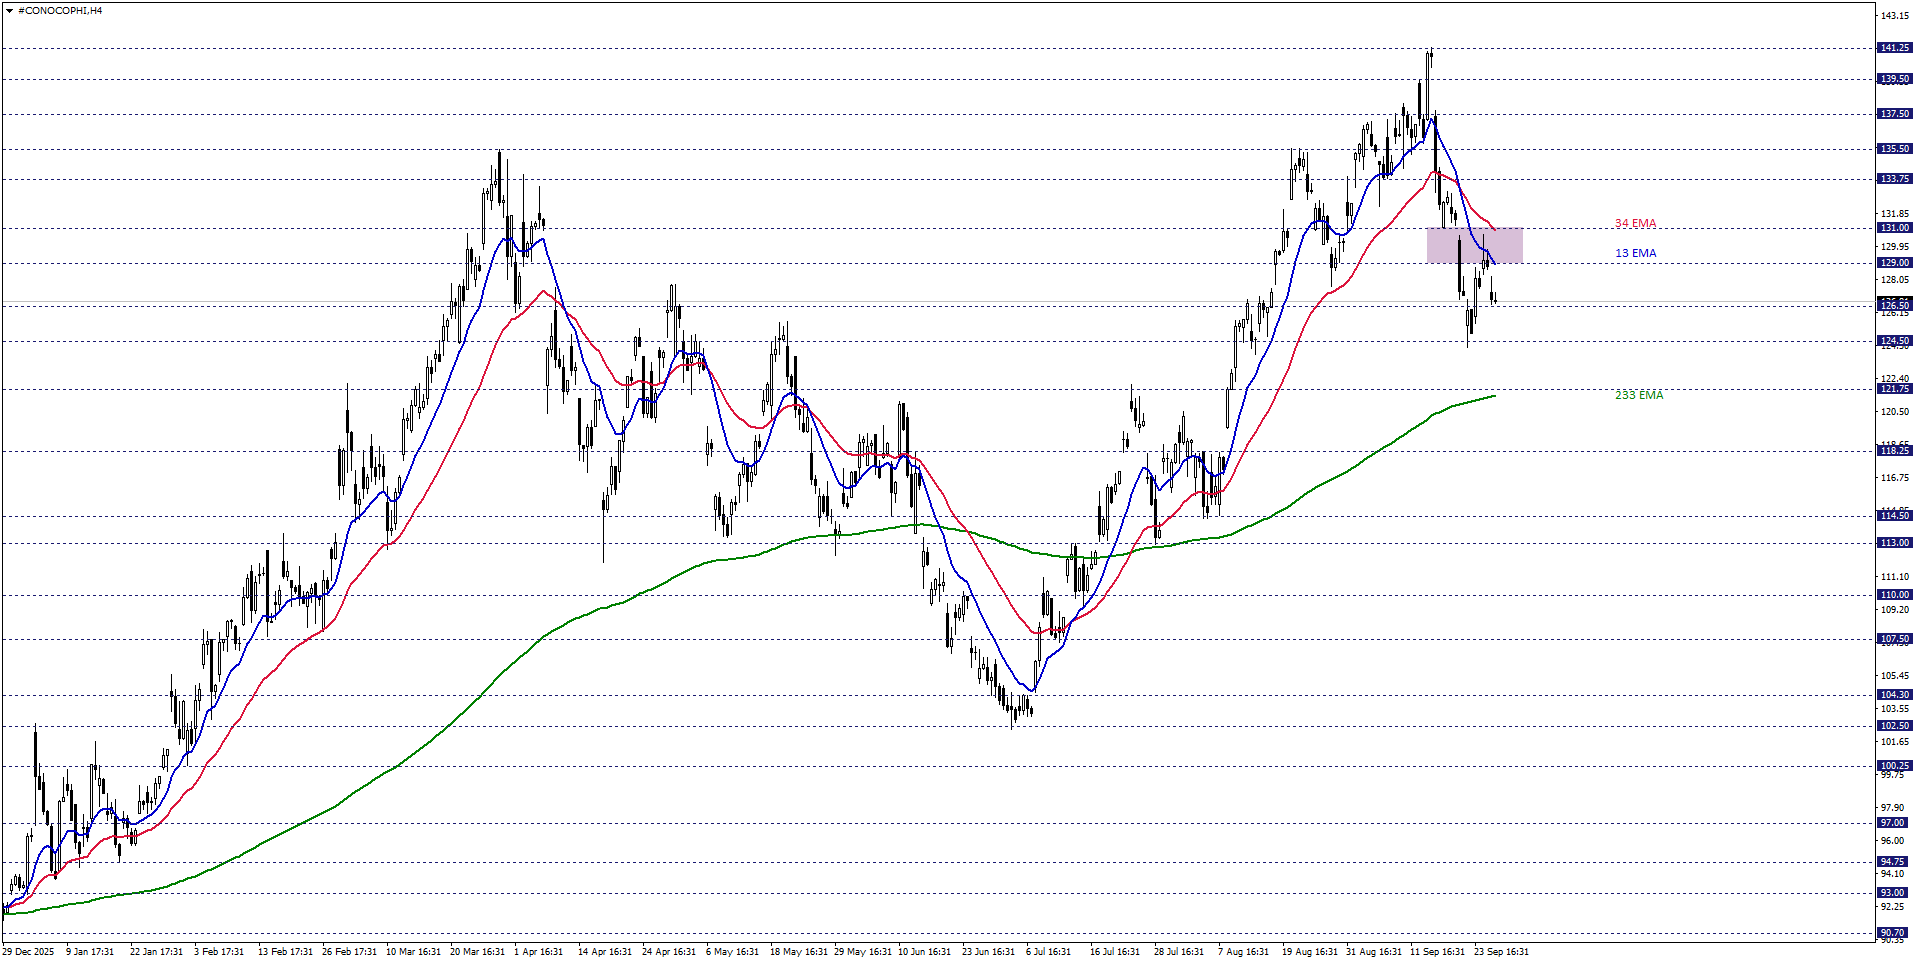
CONOCOPHILLIPS hisse fiyatı açılış öncesi fiyatı göz önüne alındığında, kısa vadede 129,00 – 131,00 bölgesi içerisinde fiyatlandıkça, karar aşaması senaryosu izlenebilir. Pozitif ya da negatif yönlü beklentinin baskın hale gelebilmesi için izlediğimiz bölge dışında 4 saatlik kapanışları görmek gerekebilir.
NEWMONT
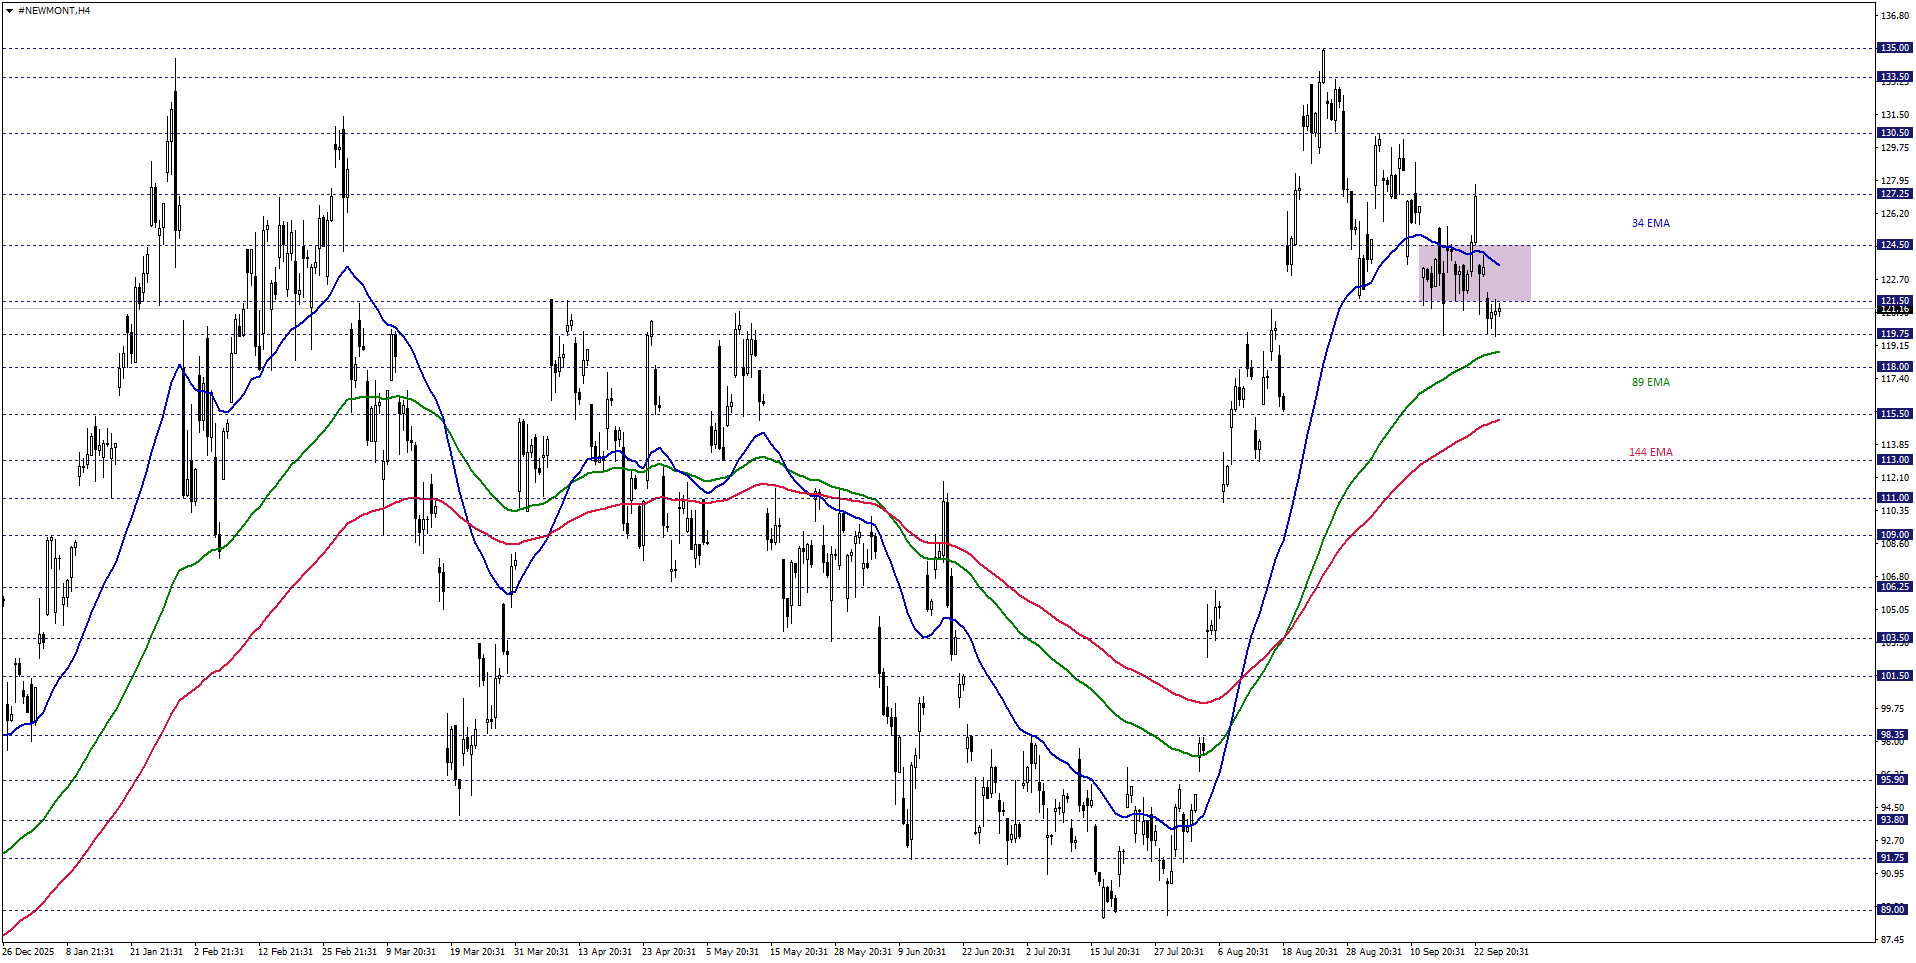
NEWMONT hisse fiyatı açılış öncesi fiyatı göz önüne alındığında, kısa vadede 121,50 – 124,50 bölgesi altında işlem gördüğü sürece, geri çekilme eğilimi baskın hale gelebilir. Aşağı yönlü fiyatlamaların sürmesi halinde 115,50 ve 113,00 seviyeleri karşılaşılabilir. Kısa vadede yükseliş beklentisinin hakim olabilmesi için 121,50 – 124,50 bölgesi üzerinde kalıcılığa ihtiyaç duyulabilir.