


Ara Seçim Sonrası Gözler ABD İstihdam Verilerinde
Yılın son çeyreğine girerken küresel piyasalarda hareketlilik artmış durumda. Özellikle ABD–İran hattındaki jeopolitik risklerin enerji fiyatları üzerinden yarattığı dalgalanma ve bu cepheden gelebilecek haber akışları, 2027 yılına yönelik beklentilerin şekillenmesinde kritik rol oynamaya devam ediyor.
Diğer taraftan, ara seçimler sonrasında Temsilciler Meclisi ve Senato’daki üstünlüğünü yitiren Trump’ın, başkanlığının kalan iki yılında daha ılımlı bir çizgi mi izleyeceği yoksa siyasi çatışmaların getirdiği risklerle mi boğuşacağı da piyasaların arka planındaki en önemli soru işaretlerinden biri.
Yasama organındaki bu denge değişimi resmi olarak Ocak 2027’de yürürlüğe girecek olsa da, Trump’ın bu yılın kalan iki ayında vereceği mesajlar özellikle bu mesajlar içerisinde ABD – İran jeopolitik risk teması başlığı, makro veri setiyle birlikte tahminlere ve kısa vadeli varlık fiyatlamalarına yön verecektir.
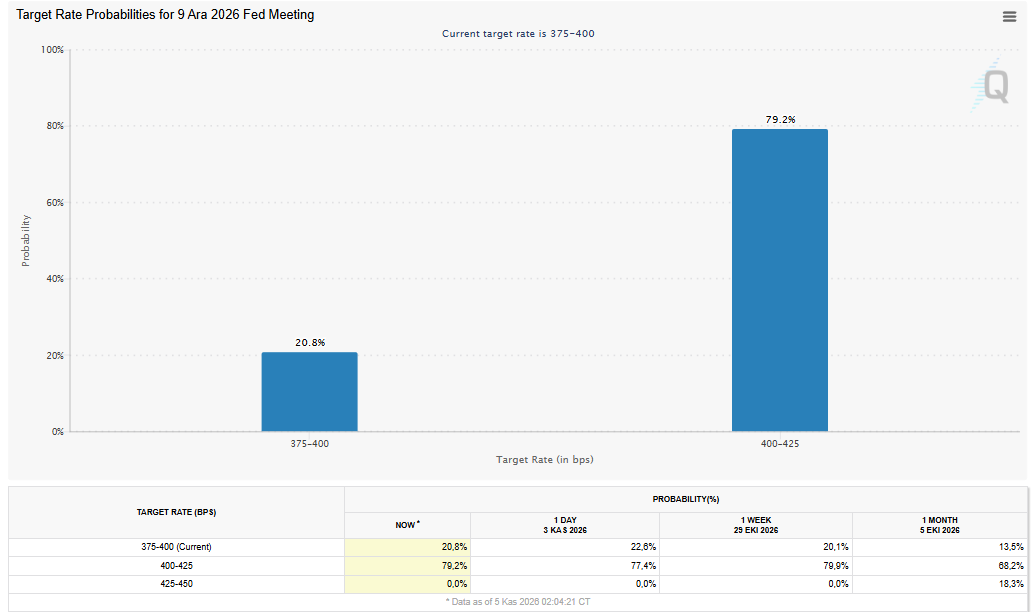
ABD Merkez Bankası Fed’e baktığımızda, Ekim toplantısında politika faizi %3,75–4,00 aralığında sabit bırakıldı. Ancak Eylül ayı ekonomik projeksiyonlar raporunda FOMC üyelerinin yıl bitmeden bir faiz artışı daha yapılabileceğine kapı aralaması ve mevcut riskler, CME FedWatch verilerine göre piyasanın Aralık ayında 25 baz puanlık bir artış ihtimalini (%79) güçlü şekilde fiyatlamaya devam etmesini sağlıyor.
Kasım ayında Fed toplantısının olmayacağını hatırlarsak, 9 Aralık’taki kritik FOMC toplantısına kadar önümüzde iki aylık istihdam verisi seti olacak. Dolayısıyla, yarın açıklanacak verilere tek bir rakam üzerinden keskin anlamlar yüklemek yerine, resmi bütünüyle okumak gerekiyor. Piyasa oyuncularının anlık reaksiyonlarıyla Fed’in para politikası kararlarını verirken tek bir veri setine odaklanmadığı gerçeğini birbirine karıştırmamak şart
İstihdam Verilerini Detaylandıralım
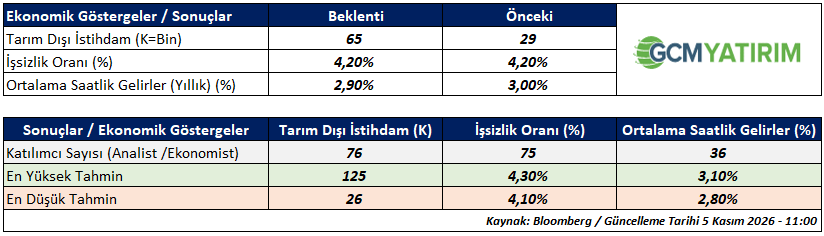
Ekim ayı Tarım Dışı İstihdam verisi için piyasada katılım gösteren 76 analistin medyan beklentisi 65 bin seviyesinde. En yüksek tahmin 125 bin, en düşük tahmin ise 26 bin civarında şekillenirken, bir önceki ayın 29 binlik zayıf rakamından sonra piyasa bu kez istihdam yaratma hızında sınırlı bir toparlanma bekliyor. Ancak tahmin aralığının 26 bin ile 125 bin gibi oldukça geniş bir bantta yayılması, ekonomistlerin & analistlerin iş gücü piyasasının sağlığı konusunda hâlâ ortak bir noktada buluşamadığını net bir şekilde gösteriyor.
Tahmin performansında öne çıkan ilk 10 analistin beklentilerine baktığımızda, medyanın 60 bin, ortalamanın ise 67 bin civarında olduğunu (tahminlerin 40 bin - 100 bin bandında kaldığını) görüyoruz. Uç senaryoların bu ilk grupta yer almaması, piyasanın çekirdek beklentisinin ortalama bir patikada stabilize olduğunu gösteriyor.
Tarihsel Ekim Ayı Verileri Bize Ne Anlatıyor?
Ekim aylarına dönüp tarihsel verilere baktığımızda, masadaki 65 binlik beklentinin uzun vadeli ortalamaların epey gerisinde kaldığını fark ediyoruz. Tabii pandemiden sonraki anormal yılların istatistikleri ortalamaları yukarı çektiği için, dönemsel eğilimi okurken medyan değerleri baz almak en sağlıklısı
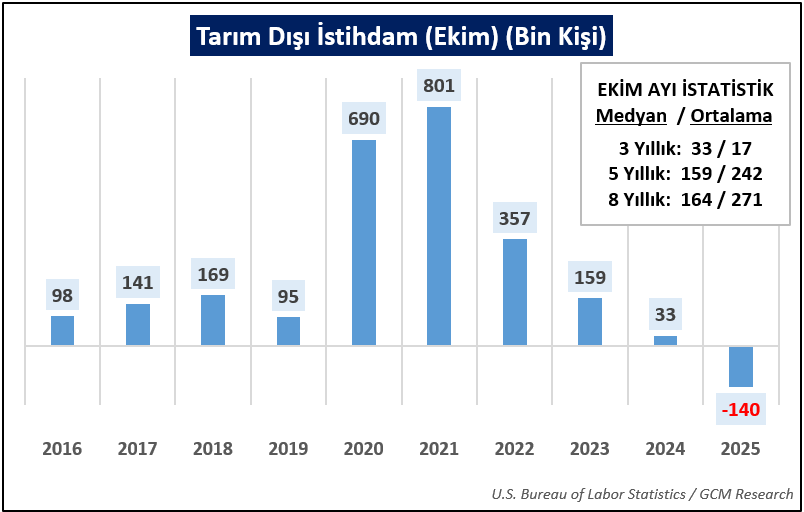
Son 3 yılın Ekim ayı Tarım Dışı İstihdam medyanı 33 bin, son 5 yılın medyanı 159 bin, son 8 yılın medyanı ise 164 bin civarında. Bu tablo, 65 binlik beklentinin uzun vadeli medyanların altında kaldığını, son yıllarda ise ciddi bir oynaklık barındırdığını gösteriyor. Özellikle geçtiğimiz yılın son çeyreğinde verilerin güvenilirliğine ve sonradan gelen sert revizyonlara olan inancın zedelendiğini düşünürsek, bu döneme yönelik öngörüde bulunmak sağlıklı değildir.
İşsizlik Oranındaki Artış Teyit Kazanacak mı?
75 analistin katıldığı işsizlik oranı beklentilerinde medyan %4,20 seviyesinde bulunuyor (en düşük %4,10, en yüksek %4,30). Eylül ayında işsizlik oranının %4,10’dan %4,20’ye tırmanması soru işaretlerini artırmıştı; şimdi Ekim verisiyle bu artışın kalıcı bir trende dönüşüp dönüşmediğini ya da sadece geçici bir mevsimsellik olup olmadığını test edeceğiz.
Önde gelen analistlerin tahminlerinde ise işsizlik oranının %4,20’de kalacağı ya da %4,30’a doğru ivmelenerek artış trendini sürdüreceği yönündeki görüşlerin ağır basması dikkat çekiyor.
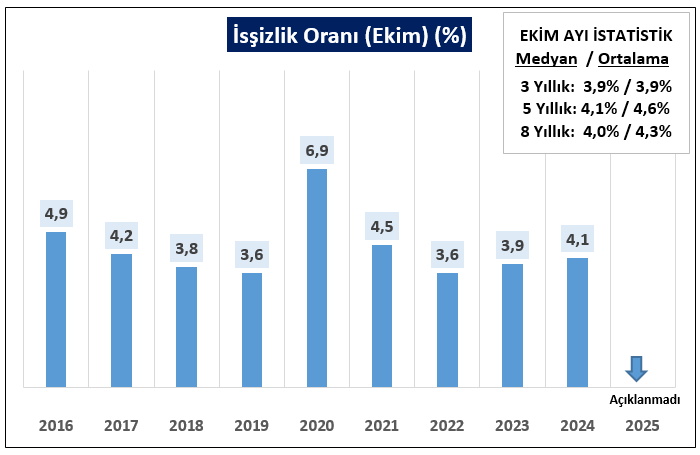
Tarım dışı istihdam ile işsizlik oranını birlikte masaya yatırdığımızda; istihdam artışının tarihsel normların altında kaldığı, işsizlikte ise yukarı yönlü risklerin daha yüksek sesle konuşulduğu kırılgan bir dönemden geçiyoruz. Bu da veri anında varlık fiyatlarındaki oynaklığı tetikleyebilecek en önemli unsur.
Ücretler Fed Açısından Neden Önemli?
Ortalama saatlik kazançlar yıllık bazda %2,90 medyan beklentiyle takip ediliyor (tahmin bandı %2,80 - %3,10). Eylül ayında yıllık artışın %3,00’e gerilemesinin ardından, piyasa ücret baskılarında ne ani bir hızlanma ne de sert bir yavaşlama bekliyor.
Hafta ortasında gelen ADP verisinde, aynı iş yerinde kalanların ücret artışının %4,4 ile yatay seyrettiğini, iş değiştirenlerin oranının ise %7,4’ten %7,6’ya çıktığını gördük. İş değiştirenler cazip oranlar yakalasa da, genel tabloya baktığımızda ücret kaynaklı enflasyonist baskıların kontrolden çıktığını söylemek zor. Bu durum, yarınki veri akışında manşet Tarım Dışı İstihdam’ın ana odak noktası olmaya devam edeceğini, işsizlik oranındaki olası bir sürprizin ise piyasa katılımcıları tarafından yakından izleneceğini netleştiriyor.
Geçmiş Dönem Fiyat Etkileri Nelerdir?
Kritik ABD makroekonomik verilerinin varlık fiyatları üzerindeki etkilerini doğru yorumlayabilmek, kısa vadeli piyasa davranışlarını anlamlandırabilmek açısından önemlidir. Bununla birlikte geçmiş dönem fiyatlama davranışlarının yeni dönemde aynı sonucu doğuracağı varsayımıyla hareket edilmemelidir.
Makroekonomik görünüm, Fed beklentileri ve piyasa pozisyonlanması her veri döneminde değişebildiği için geçmiş fiyat hareketleri kesin bir sonuçtan ziyade reaksiyon hızını ve fiyatlama mekanizmasını anlamlandırmaya yönelik referans olarak değerlendirilmelidir.
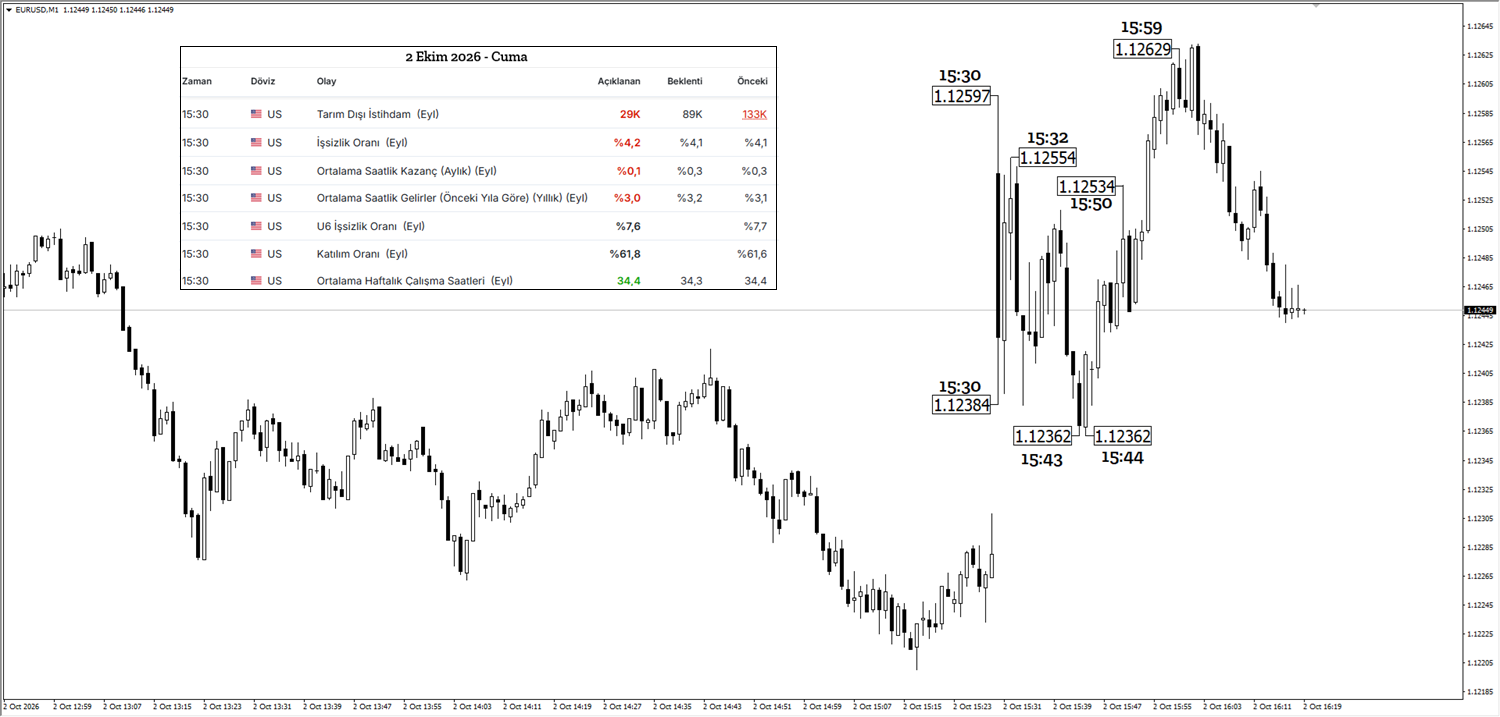
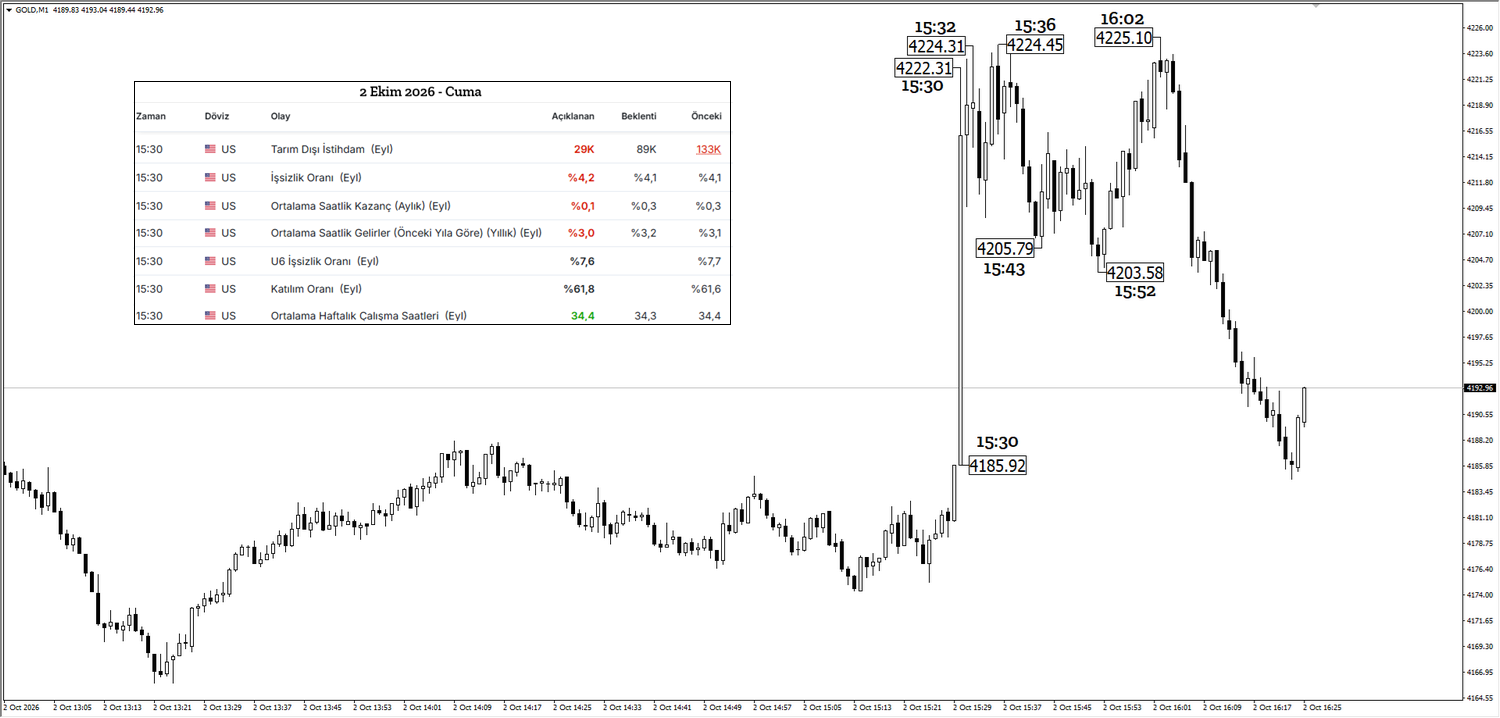
2 Ekim 2026 tarihinde, yani bir önceki ay açıklanan Eylül ayı istihdam verilerinde Tarım Dışı İstihdam 29 bin ile 89 bin kişilik beklentinin belirgin altında kalırken, İşsizlik Oranı %4,1’den %4,2’ye yükselerek son 2 aylık yatay görünüme son verdi. Ortalama Saatlik Kazançlar ise %3,0 ile %3,2’lık piyasa beklentisinin altına sarkarak ücret enflasyonu konusunda daha iyimser bir sonuç açıkladı.
Tarım Dışı İstihdam verisinin piyasa beklentisinin belirgin altında, özellikle de tahmin bandının sınırlarını aşan zayıf bir sonuç üretmesiyle birlikte Dolar endeksinde zayıflama eğilimi öne çıkarken, EURUSD paritesi ve Ons Altın’da ilk dakikalarda sert yükseliş izlendi. Takip eden dakikalarda ise hem hareketin büyüklüğü hem de fiyatlama davranışı açısından farklılaşmalar görülmesi, ilk reaksiyonun kalıcı yön açısından tek başına yeterli olmadığını ortaya koymaktadır.
Bu görünüm, kritik veriler sonrasında ilk reaksiyon ile devam eden fiyat hareketinin birbirinden ayrılabileceğini göstermesi açısından önemlidir.
S&P 500’de Reaksiyon Daha Zamana Yayılıyor
Döviz ve değerli metallerde veri sonrasında saniyeler içerisinde daha keskin fiyat hareketleri görülebilirken, ABD hisse senedi piyasasında reaksiyonun daha zamana yayılabildiğini görmekteyiz.
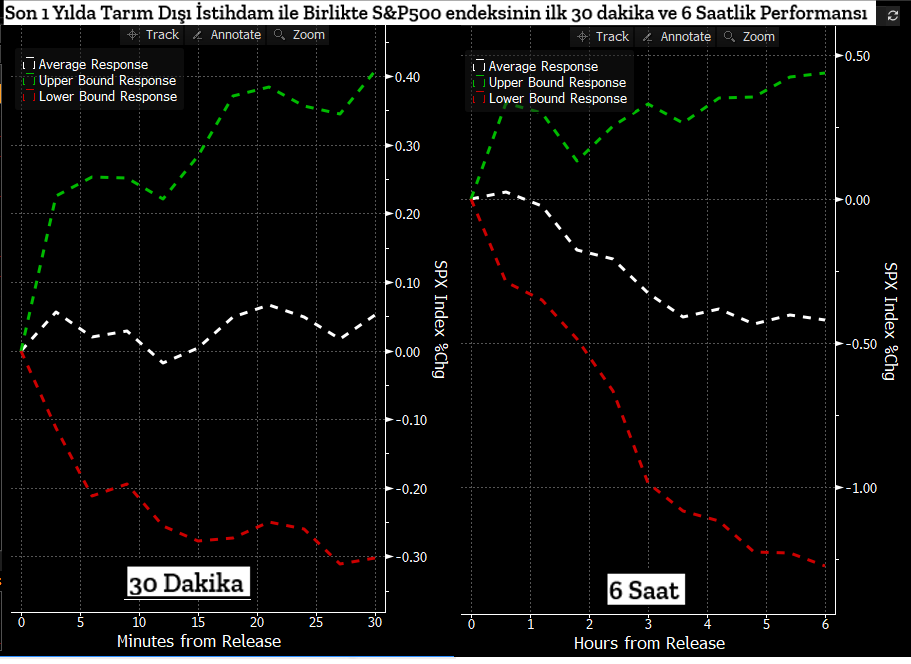
Son 1 yıllık veriler incelendiğinde, S&P 500’ün ilk 30 dakikadaki ortalama tepkisinin sınırlı kaldığı, bantların ise zamanla genişlediği netleşiyor. 6 saatlik periyoda baktığımızda hareketin daha belirginleştiğini görüyoruz; çünkü hisse senedi piyasası sadece manşet veriye değil, tahvil faizlerindeki değişime, Fed beklentilerinin güncellenmesine ve en önemlisi Wall Street seans açılışıyla birlikte gelen kurumsal fon akışlarına tepki veriyor.
Dolayısıyla Tarım Dışı İstihdam verisinin EURUSD ve Ons Altın gibi varlıklardaki ilk fiyat etkisi ile S&P 500 üzerindeki etkisinin aynı zaman dilimi içerisinde değerlendirilmesi doğru olmayabilir.
Canlı Yayınımızı Kaçırmayınız!
Kritik ABD istihdam verilerine yönelik hazırladığımız rapora ek olarak ilgili veriler açıklanmadan 15 dakika önce sizlerle canlı yayında buluşarak mevcut süreci güncel gelişmeler ışığında değerlendireceğiz.
Canlı yayında Tarım Dışı İstihdam, İşsizlik Oranı ve Ortalama Saatlik Kazançların sonuçlarını Fed beklentileriyle birlikte değerlendirirken, önemli benchmark göstergeler üzerindeki olası etkileri teknik ve temel analiz perspektifiyle ele alacağız.
Böylelikle kritik makro gündemleri hem yazılı raporlarımız hem de canlı yayınlarımız aracılığıyla yatırımcılar için daha anlaşılır ve eğitici bir çerçevede değerlendirmeye çalışacağız.