


Fed'in Ekim Stratejisinde Gözler İstihdam Verilerinde
Fed, 16 Eylül toplantısında politika faizini 25 baz puan artırarak %3,75–4,00 aralığına yükseltirken, para politikasında fiyat istikrarı odağını korudu. Fed karar metninde ekonomik aktivitenin sağlam bir hızda genişlediği, istihdam artışının işgücü büyümesiyle uyumlu seyrettiği ve işsizlik oranının sınırlı değişim gösterdiği belirtilirken, enflasyonun halen yüksek seyretmesi dikkat çekti.
Eylül toplantısının ardından gözler 28 Ekim tarihindeki FOMC toplantısına çevrilirken, piyasa beklentilerinde son bir haftada dikkat çekici bir değişim izlendi. CME FedWatch verilerine göre bir hafta önce 28 Ekim toplantısında 25 baz puanlık yeni bir faiz artışı ihtimali %57,3 ile ana senaryo konumundayken, raporun hazırlandığı an itibarıyla bu olasılık %37,6’ya geriledi. Buna karşılık Fed’in mevcut %3,75–4,00 hedef aralığını koruma ihtimali %42,7’den %62,4’e yükselerek piyasanın yeni ana senaryosu haline geldi.
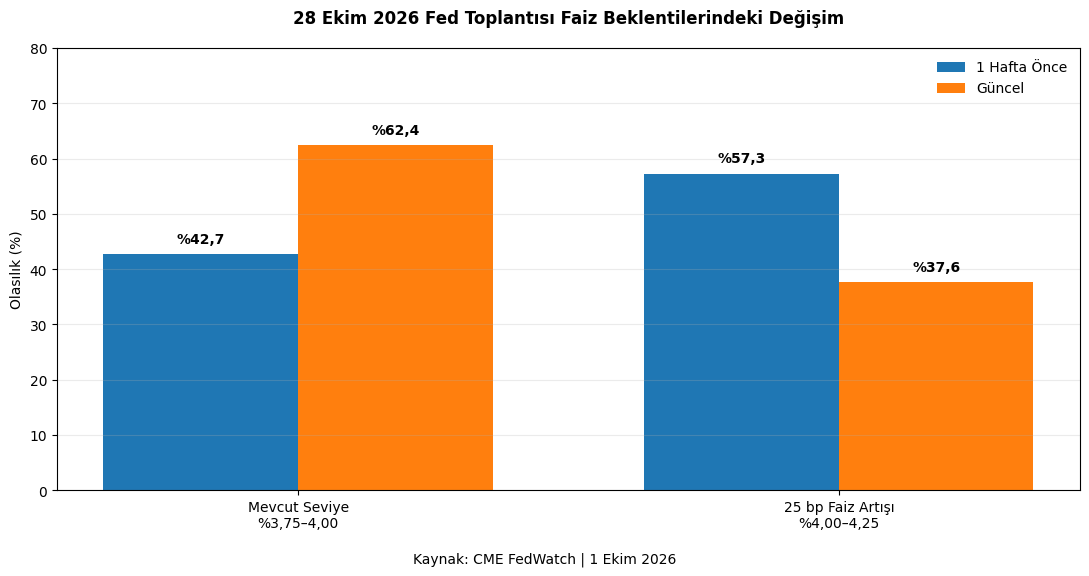
Bu değişim, Eylül ayı istihdam verilerinin piyasa açısından taşıdığı anlamı da farklılaştırmaktadır. Önceki dönemde güçlü istihdam verilerinin yaklaşan faiz artışına teyit sağlayıp sağlamayacağı tartışılırken, mevcut süreçte temel soru Fed’in Eylül ayında gerçekleştirdiği sıkılaşmanın ardından ek bir faiz artışına ihtiyaç duyup duymayacağıdır.
Bu nedenle açıklanacak Eylül ayı Tarım Dışı İstihdam, İşsizlik Oranı ve Ortalama Saatlik Kazançlar verileri; ABD işgücü piyasasının gücünü koruyup korumadığı, ücret kaynaklı enflasyon baskılarının seyri ve Fed’in 28 Ekim toplantısına ilişkin piyasa beklentilerinin hangi yönde değişebileceğini anlamlandırabilmek açısından önem taşımaktadır.
Teorik olarak beklentilerin belirgin üzerinde gerçekleşecek istihdam ve ücret göstergeleri, Fed’in ek sıkılaşma ihtimalini destekleyerek faiz artışı beklentisinin yeniden güç kazanmasına neden olabilir. Buna karşılık istihdam artışının yavaşlaması, işsizlik oranında yükseliş ya da ücret baskılarında zayıflama görülmesi, mevcut faiz seviyesinin korunacağı yönündeki ana senaryoyu destekleyebilir.
Burada istihdam raporlarımızda sürekli vurguladığımız önemli ayrımı tekrar hatırlatmakta fayda vardır. Makroekonomik veriler sonrasında yatırımcıların kısa vadeli fiyatlama davranışı ile Fed’in para politikası karar mekanizması aynı değildir. Fed ekonomik göstergeleri bir bütün halinde değerlendirirken, finansal piyasalarda tek bir veri dahi beklentilerde ve varlık fiyatlarında hızlı değişimler yaratabilmektedir.
İstihdam Verilerini Detaylandıralım
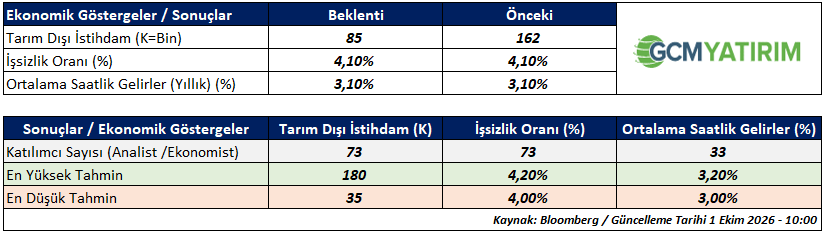
Eylül ayı Tarım Dışı İstihdam verisine ilişkin 73 ekonomist ve analistin tahminde bulunduğu görülmektedir. En yüksek tahmin 180 bin, en düşük tahmin 35 bin seviyesinde oluşurken, piyasa medyan beklentisi 85 bin olarak şekillenmiştir.
Bir önceki ay 162 bin kişilik istihdam artışı gerçekleştiği dikkate alındığında, mevcut piyasa beklentisi istihdam yaratma hızında belirgin bir yavaşlamaya işaret etmektedir. Bununla birlikte tahminlerin 35 bin ile 180 bin gibi geniş bir aralıkta dağılması, istihdam piyasasının gücüne ilişkin görüş farklılıklarının devam ettiğini göstermektedir.
Tahmin performansı açısından öne çıkan ilk 10 katılımcının beklentileri de genel piyasa tahminini desteklemektedir. İlk 10 tahminde sonuçlar 50 bin ile 180 bin arasında değişirken, tahminlerin medyanı 75 bin, ortalaması ise 88 bin seviyesindedir. Özellikle 88 bin kişilik ortalamanın genel piyasa medyan beklentisi olan 85 bine oldukça yakın olması, ana beklentinin güçlü tahmin performansına sahip katılımcılar tarafından da büyük ölçüde teyit edildiğini göstermektedir.
Bununla birlikte tahmin aralığının genişliği, manşet veride beklentiden sapmanın büyüklüğünü piyasa fiyatlaması açısından önemli hale getirmektedir. Özellikle tahmin bandının dışına taşabilecek sonuçlar, Fed beklentilerinin daha hızlı revize edilmesine ve kısa vadeli varlık fiyatlarında oynaklığın artmasına neden olabilir.
Tarihsel Eylül Performansı Ne Söylüyor?
Eylül aylarına ilişkin tarihsel veriler incelendiğinde, mevcut 85 bin kişilik piyasa beklentisinin yakın dönem gerçekleşmelerinin altında kaldığı görülmektedir.
Pandemi sonrası dönemde görülen sıra dışı istihdam artışlarının uzun dönem ortalamalarını yukarı taşıması sebebiyle, mevcut dönemi daha dengeli bir şekilde değerlendirebilmek adına medyan değerleri dikkate alacağız.
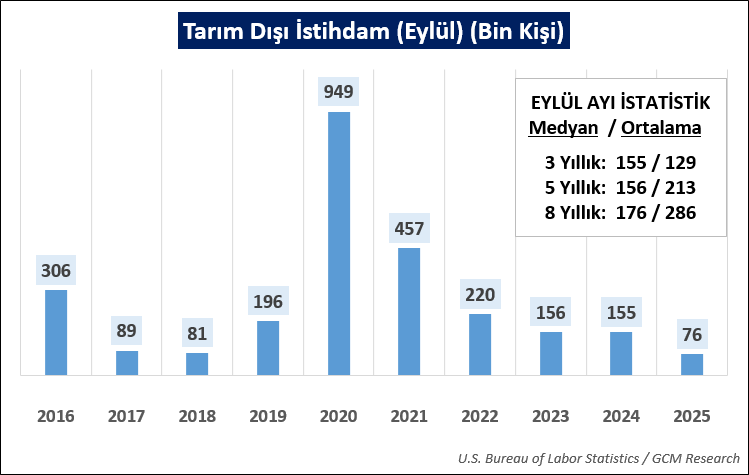
Son üç yılın Eylül ayı Tarım Dışı İstihdam medyanı 155 bin, son beş yıllık dönemin medyanı 156 bin, son sekiz yıllık dönemin medyanı ise 176 bin olarak hesaplanmaktadır. Bu çerçevede 85 bin kişilik piyasa beklentisinin üç, beş ve sekiz yıllık Eylül ayı medyan değerlerinin belirgin biçimde altında bulunması, piyasanın önceki yıllara kıyasla daha sınırlı bir istihdam artışını fiyatladığını göstermektedir. Ayrıca geçtiğimiz yılın ikinci yarısından itibaren istihdam verilerinde izlenen aşağı yönlü revizyonlar ve mevcut makroekonomik görünüm çerçevesinde istihdam artışının daha dalgalı bir seyir izlemesi, geçmiş yıllara kıyasla daha sınırlı istihdam kazanımlarının öne çıkmasına neden olmaktadır. Nitekim bir yıl önce Eylül ayında kaydedilen revize edilmiş 76 bin kişilik istihdam artışı da bu görünümü desteklemektedir.
İşsizlik Oranı Daha Dengeli Bir Görünüm Sunuyor
İşsizlik Oranına ilişkin de 73 ekonomist ve analistin tahminde bulunduğu görülmektedir. En yüksek beklenti %4,20, en düşük beklenti %4,00 seviyesinde oluşurken, piyasa medyan tahmini %4,10 seviyesindedir. Ağustos ayında da işsizlik oranının %4,10 olarak gerçekleşmiş olması, piyasanın Eylül ayında işsizlik tarafında önemli bir değişim beklemediğini göstermektedir.
Tahmin performansı açısından öne çıkan ilk 10 ekonomist ve analistin beklentileri de daha belirgin bir ortak görüşe işaret etmektedir. İlk 10 tahminin medyan ve ortalaması %4,10 olurken, tahminlerin büyük bölümü aynı seviyede yoğunlaşmaktadır. Dolayısıyla Tarım Dışı İstihdam tahminlerinde görülen geniş dağılıma kıyasla işsizlik oranında çok daha sınırlı bir tahmin ayrışması bulunmaktadır.
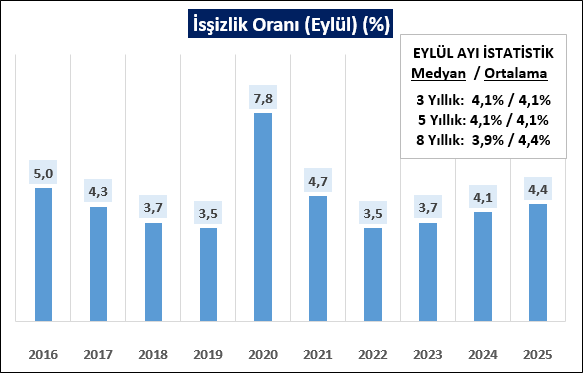
Tarihsel Eylül ayı verileri de mevcut beklentiyle uyumlu bir görünüm sunmaktadır. Son üç ve beş yıllık dönemlerde Eylül ayı işsizlik oranının medyanı %4,10 seviyesinde bulunurken, mevcut piyasa beklentisinin de aynı seviyede oluşması dikkat çekmektedir.
Bu nedenle Eylül ayı istihdam verilerinde dikkat çeken temel ayrışma; Tarım Dışı İstihdam tarafında geçmiş dönemlere kıyasla daha sınırlı bir istihdam artışı beklenirken, işsizlik oranında mevcut görünümün korunacağının fiyatlanmasıdır.
Ücretler Fed Açısından Neden Önemli?
Ortalama Saatlik Kazançlarda yıllık artışa ilişkin 33 ekonomist ve analistin tahminde bulunduğu görülmektedir. En yüksek tahmin %3,20, en düşük tahmin %3,00 olurken piyasa medyan beklentisi %3,10 seviyesindedir. Ağustos ayında da yıllık ücret artışının %3,10 seviyesinde gerçekleşmiş olması, piyasanın ücret baskılarında belirgin bir hızlanma ya da yavaşlama beklemediğini göstermektedir.
Hafta ortasında açıklanan Eylül ayı ADP özel sektör istihdam verisinde, aynı iş yerinde çalışmaya devam edenlerin yıllık brüt ücret artışı bir önceki aya paralel %4,4 seviyesinde kalırken, iş değiştirenlerin yıllık ücret artışı %7,4’ten %7,3’e gerilemiştir. ADP ücret göstergeleri ile Ortalama Saatlik Kazançlara ilişkin piyasa beklentisini birlikte değerlendirdiğimizde, ücret tarafında enflasyonist baskının belirgin biçimde güçlendiğine işaret eden bir görünüm bulunmamaktadır. Bu nedenle üç kritik istihdam göstergesi arasında Tarım Dışı İstihdam verisinin kısa vadeli piyasa fiyatlaması açısından ana odak olmayı sürdürmesi beklenebilir.
Geçmiş Dönem Fiyat Etkileri Nelerdir?
Kritik ABD makroekonomik verilerinin varlık fiyatları üzerindeki etkilerini doğru yorumlayabilmek, kısa vadeli piyasa davranışlarını anlamlandırabilmek açısından önemlidir. Bununla birlikte geçmiş dönem fiyatlama davranışlarının yeni dönemde aynı sonucu doğuracağı varsayımıyla hareket edilmemelidir.
Makroekonomik görünüm, Fed beklentileri ve piyasa pozisyonlanması her veri döneminde değişebildiği için geçmiş fiyat hareketleri kesin bir sonuçtan ziyade reaksiyon hızını ve fiyatlama mekanizmasını anlamlandırmaya yönelik referans olarak değerlendirilmelidir.
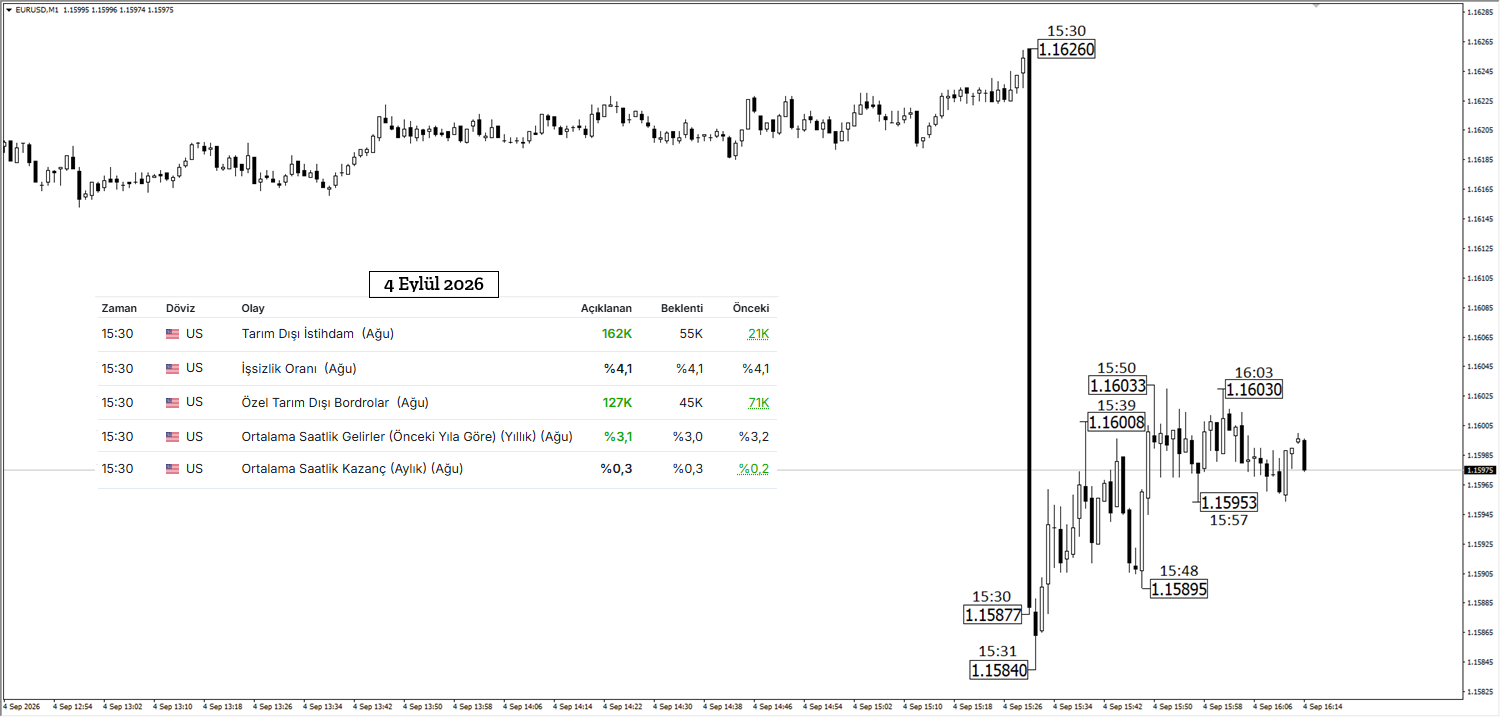
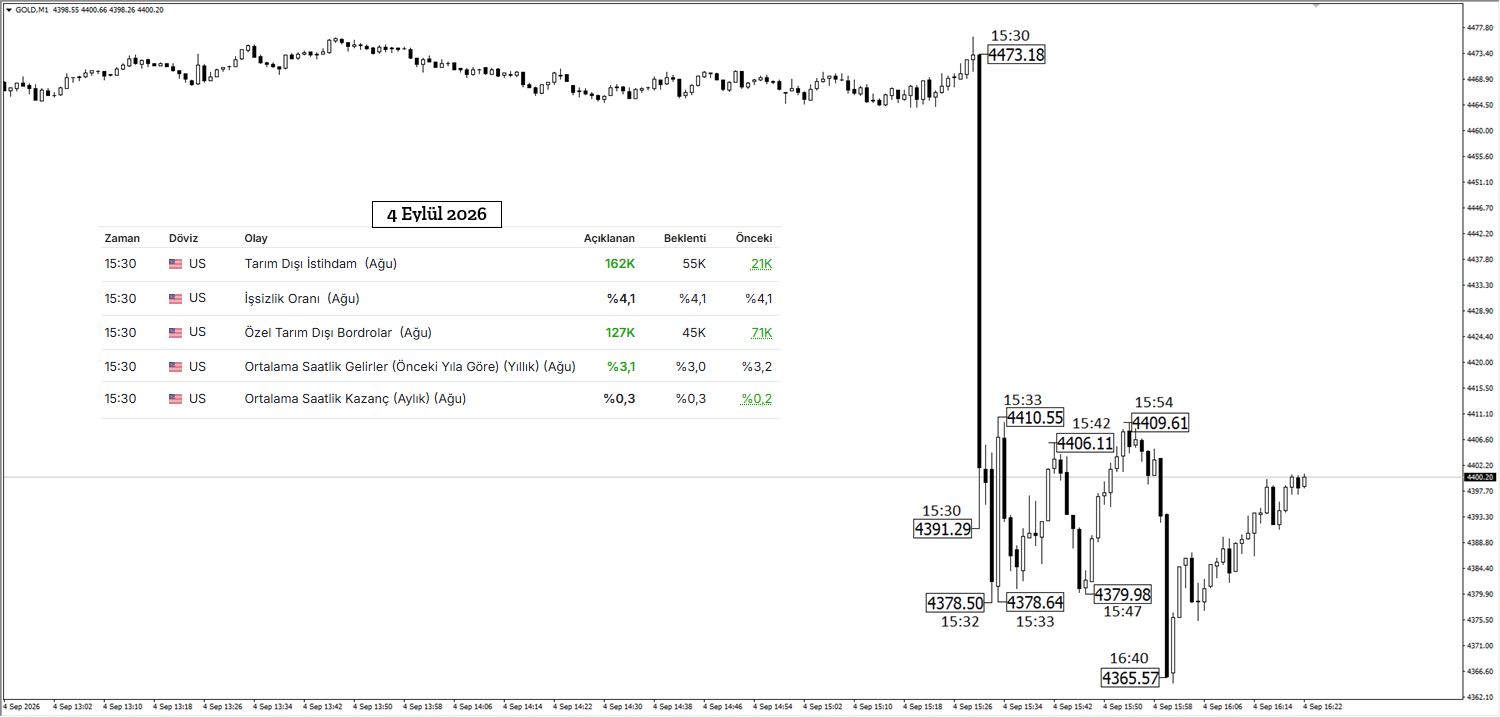
4 Eylül 2026 tarihinde, yani bir önceki ay açıklanan Ağustos ayı istihdam verilerinde Tarım Dışı İstihdam 162 bin ile 55 bin kişilik beklentinin belirgin üzerinde kalırken, İşsizlik Oranı %4,1 ile beklentiye paralel, yıllık Ortalama Saatlik Kazançlar ise %3,1 ile %3,0’lık piyasa beklentisinin üzerinde açıklanmıştı.
Tarım Dışı İstihdam verisinin piyasa beklentisinin belirgin üzerinde, özellikle de tahmin bandının sınırlarını aşan güçlü bir sonuç üretmesiyle birlikte Dolar endeksinde güçlenme eğilimi öne çıkarken, EURUSD paritesi ve Ons Altın’da ilk dakikalarda sert düşüşler izlendi. Takip eden dakikalarda ise hem hareketin büyüklüğü hem de fiyatlama davranışı açısından farklılaşmalar görülmesi, ilk reaksiyonun kalıcı yön açısından tek başına yeterli olmadığını ortaya koymaktadır.
Bu görünüm, kritik veriler sonrasında ilk reaksiyon ile devam eden fiyat hareketinin birbirinden ayrılabileceğini göstermesi açısından önemlidir.
S&P 500’de Reaksiyon Daha Zamana Yayılıyor
Döviz ve değerli metallerde veri sonrasında saniyeler ve dakikalar içerisinde daha keskin fiyat hareketleri görülebilirken, ABD hisse senedi piyasasında reaksiyonun daha zamana yayılabildiğini görmekteyiz.
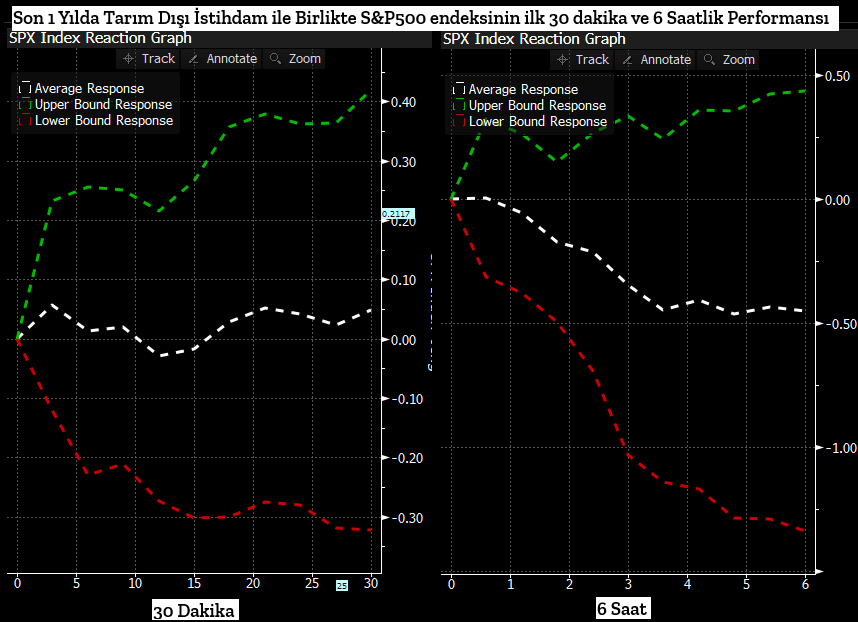
Son bir yıllık Tarım Dışı İstihdam verileri sonrasında S&P 500 endeksinin ilk 30 dakikalık ortalama reaksiyonu sınırlı kalırken, üst ve alt fiyatlama bantlarının zaman içerisinde genişlediği görülmektedir.
Altı saatlik görünümde ise ortalama reaksiyonun daha belirgin hale gelmesi, hisse senedi piyasasının yalnızca makro verinin ilk etkisine değil, veri sonrasında değişen Fed beklentileri, tahvil faizleri ve ABD seans açılışıyla oluşan ikincil fiyatlamalara da tepki verdiğini göstermektedir.
Dolayısıyla Tarım Dışı İstihdam verisinin EURUSD ve Ons Altın gibi varlıklardaki ilk fiyat etkisi ile S&P 500 üzerindeki etkisinin aynı zaman dilimi içerisinde değerlendirilmesi doğru olmayabilir.
Yeni Veriler Nasıl Okunmalı?
Eylül ayı istihdam verileri özelinde piyasa beklentisi, bir önceki aya göre daha düşük bir istihdam artışı ancak işsizlik oranı ve ücretlerde büyük ölçüde yatay bir görünüm öngörmektedir.
Bu nedenle yeni veri setinde yalnızca 85 bin kişilik Tarım Dışı İstihdam beklentisinin aşılması ya da altında kalınması yeterli olmayacaktır.
Örneğin güçlü Tarım Dışı İstihdam verisine yıllık ücret artışındaki yükseliş ve işsizlik oranındaki gerilemenin eşlik etmesi, Fed'in ek sıkılaşma ihtimalinin piyasa tarafından daha fazla fiyatlanmasına neden olabilir.
Buna karşılık istihdam artışının beklentinin altında kalması ve işsizlik oranının yükselmesi, mevcut politika faizinin korunacağı yönündeki beklentiyi güçlendirebilir.
Manşet istihdam verisinin güçlü, ücretlerin zayıf ya da işsizliğin yüksek gerçekleştiği karma sonuçlarda ise ilk piyasa reaksiyonunun devamlılığı konusunda daha temkinli olunması gerekebilir.
Bu nedenle veri açıklanırken daha sağlıklı yaklaşım; istihdamın miktarı, işsizliğin yönü, ücret baskıları ve Fed beklentilerindeki değişimin birlikte takip edilmesi olacaktır.
Canlı Yayınımızı Kaçırmayınız!
Kritik ABD istihdam verilerine yönelik hazırladığımız rapora ek olarak ilgili veriler açıklanmadan 15 dakika önce sizlerle canlı yayında buluşarak mevcut süreci güncel gelişmeler ışığında değerlendireceğiz.
Canlı yayında Tarım Dışı İstihdam, İşsizlik Oranı ve Ortalama Saatlik Kazançların sonuçlarını Fed beklentileriyle birlikte değerlendirirken, önemli benchmark göstergeler üzerindeki olası etkileri teknik ve temel analiz perspektifiyle ele alacağız.
Böylelikle kritik makro gündemleri hem yazılı raporlarımız hem de canlı yayınlarımız aracılığıyla yatırımcılar için daha anlaşılır ve eğitici bir çerçevede değerlendirmeye çalışacağız.